8.2 仓位大小与 Kelly:每笔下多大
This page hasn’t been translated into English yet, so you’re reading the Chinese original. Chapters are being translated one by one.
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A4、A5问 AI 导师本章引导
一句话:仓位按「这笔最坏会亏多少」来定,而不是按「我有多大把握」来定;Kelly 公式能算出理论上增长最快的押注比例,但现实中只能用它的一小部分。
为什么要学:同一个策略,仓位不同,结局可以完全相反:小仓位慢慢变富,大仓位一次爆仓。你控制不了市场,但能控制每笔下多少。8.1 说优势通常很薄,薄优势只有在「活得够久」时才能兑现。
生活类比:你带 $100 去游乐场玩套圈。
- 每次只花 $2,就算连输 10 次也还剩 $80,可以一直玩下去,等你的技术慢慢起作用。
- 一次押上 $50,输两次就得回家——哪怕你的套圈技术其实不错。
- 类比的局限:套圈每次最多输掉那 $2 门票;有些期权仓位(例如裸卖)亏的钱可能远超你「押上」的钱,所以先要搞清楚「最坏亏多少」。
细讲:
方法一:固定比例(fixed fractional)——限定风险的交易
Section titled “方法一:固定比例(fixed fractional)——限定风险的交易”固定比例:每笔交易的最大亏损,不超过当前净值的一个固定百分比,常见是 1–2%。
- 净值(net liquidation value,NLV):账户里所有仓位按市价全部平掉之后,你手里有多少钱。
- 最大亏损(max loss):交易在最坏情况下亏多少。价差的最大亏损是确定的(5.2、5.3)。
计算只有三步:
- 风险预算 = 当前净值 × 比例。
- 张数上限 = 风险预算 ÷ 每张最大亏损。
- 结果向下取整。宁可少一张,不可多一张。
为什么是 1–2%?看连亏 10 笔的后果(连亏 10 笔不常见,但规则要为不常见的情况而写):
| 单笔风险 | 连亏 10 笔后剩下 | 回撤 | 回本需要涨 |
|---|---|---|---|
| 1% | 90.4% | 9.6% | 10.6% |
| 2% | 81.7% | 18.3% | 22.4% |
| 5% | 59.9% | 40.1% | 67.0% |
| 10% | 34.9% | 65.1% | 186.8% |
单笔 2%,最坏的连亏也能在一两年内赚回来;单笔 10%,一次坏运气就几乎出局(8.3 会细讲回本的不对称)。
「当前净值」这几个字很重要:账户变大,每笔可以跟着变大;账户缩水,每笔自动变小。固定比例自带刹车。
方法二:按压力亏损(stress loss)——未限定风险的交易
Section titled “方法二:按压力亏损(stress loss)——未限定风险的交易”裸卖期权没有确定的最大亏损,就用压力亏损代替:在一个事先写好的极端情景下,这笔交易会亏多少。
- 情景要写进规则手册,例如「指数隔夜跳空 −15%」「个股隔夜跳空 −25%、IV 升到 70%」。
- 用 bs.py 或券商的风险分析工具,把新价格、新 IV 代入重新计价(8.5 会系统地做)。
- 压力亏损同样要 ≤ 单笔上限。
大多数小账户会发现:按这条规则,一张裸卖都放不下。这恰恰是规则想告诉你的——学习阶段只用限定风险的结构。
方法三:保证金使用率(margin utilization)上限——账户层面
Section titled “方法三:保证金使用率(margin utilization)上限——账户层面”保证金使用率:券商要求你为全部仓位冻结的保证金 ÷ 净值。它回答:「还剩多少余地应付意外?」
- 价差的保证金通常等于它的最大亏损,比较稳定(5.3)。
- 裸卖仓位的保证金按情景计算:价格一跌、IV 一涨,要求就上去(6.8)。
- 平静期 40% 的使用率,在波动率冲击中可能被动变成 80% 以上。
- 超过 100%,就会被追缴保证金,甚至被强制平仓(8.8)。
所以上限要为「翻一倍」留出空间:常见上限是 ≤ 50%,更稳妥的是 30–40%。
方法四:Kelly 公式(Kelly criterion)——理论上增长最快的比例
Section titled “方法四:Kelly 公式(Kelly criterion)——理论上增长最快的比例”Kelly 公式:在胜率和盈亏比已知时,让资金长期增长最快的每笔押注比例。先用抛硬币看直觉。
回到 8.1 的游戏:押 $1,正面赢 $2,反面输掉这 $1。每次押上当前资金的一个比例 f,看「一胜一负」之后资金变成多少:
- 押 12.5%:赢一次资金 × 1.25,输一次 × 0.875。一胜一负后 = 1.25 × 0.875 ≈ 1.094,涨约 9.4%。
- 押 25%:赢一次 × 1.5,输一次 × 0.75。一胜一负后 = 1.5 × 0.75 = 1.125,涨 12.5%。
- 押 50%:赢一次 × 2,输一次 × 0.5。一胜一负后 = 2 × 0.5 = 1.00,原地踏步。
- 押 75%:赢一次 × 2.5,输一次 × 0.25。一胜一负后 = 0.625,亏掉 37.5%。
明明是一个「稳赚」的游戏,押太多反而会亏光。下图把每个押注比例的结果连成曲线:
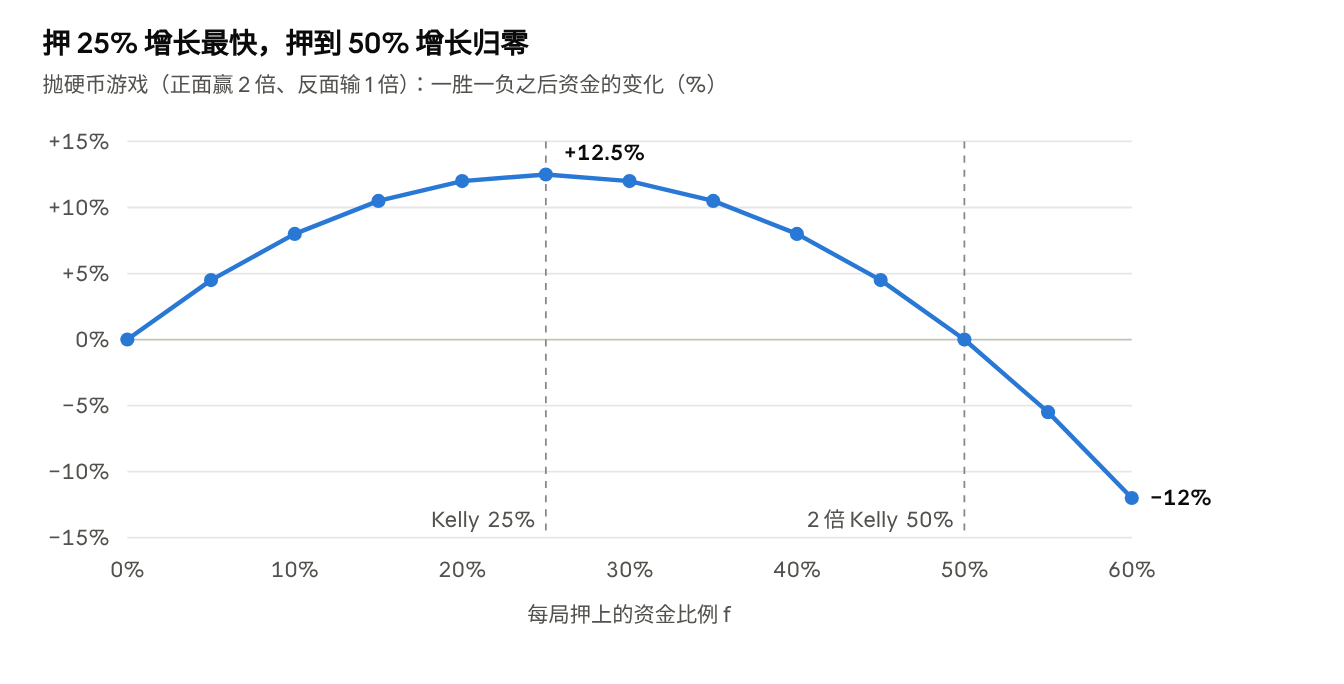
曲线的最高点在 25%,这就是这个游戏的 Kelly 比例。押到 50%(Kelly 的 2 倍),增长归零;再多就一路缩水。还要注意曲线两侧是对称的:押 20% 和押 30% 增长一样,但押 30% 的资金波动大得多——多押没有多赚,只多了颠簸。
现在给公式:
- f*:Kelly 比例,每笔押上资金的比例。
- p:胜率。
- q:败率,q = 1 − p。
- b:盈亏比,= 平均盈利 ÷ 平均亏损。
一步一步算抛硬币:
- p = 0.5,q = 1 − 0.5 = 0.5。
- b = 2 ÷ 1 = 2。
- q ÷ b = 0.5 ÷ 2 = 0.25。
- f* = 0.5 − 0.25 = 0.25,即 25%,和曲线最高点一致。
在交易里,f* 的意思是:一笔「典型的亏损」应该占净值多大比例。f* ≤ 0,说明没有优势,这笔交易就不该做。
为什么只用分数 Kelly(fractional Kelly)
Section titled “为什么只用分数 Kelly(fractional Kelly)”分数 Kelly:只押 Kelly 比例的一部分,例如半 Kelly(f* ÷ 2)或 1/4 Kelly(f* ÷ 4)。原因有四个:
- 参数估计误差(estimation error):p 和 b 是从有限的交易里估出来的(8.1 的标准误)。p 高估几个百分点,你以为的「全 Kelly」就变成了真实的「2 倍 Kelly」,而上图告诉你 2 倍 Kelly 的增长是 0。
- 肥尾(fat tails):公式假设只有「赢 W」和「输 L」两种结果。卖方策略偶尔会亏出远大于「平均亏损」的一笔。
- 相关性(correlation):公式假设每笔互不相干。多个仓位在同一次急跌里一起亏(8.4),等于一次押了好几份。
- 回撤难以承受:在理想化的连续模型下,按全 Kelly 押注,资金在某个时候跌到一半的概率约 50%;半 Kelly 约 12.5%。而半 Kelly 仍能拿到全 Kelly 约 75% 的增长速度。
所以常见做法是:Kelly 只当「上限参考」,实际最多用 1/4–1/2 Kelly,同时受「单笔最大亏损 ≤ 1–2%」约束,两者取更小的那个。
四种方法怎么一起用
Section titled “四种方法怎么一起用”每开一笔新仓,按顺序过四道关:
- 单笔:最大亏损(或压力亏损)≤ 净值 1–2%,算出张数上限。
- 账户:加上这笔之后,保证金使用率仍在上限以内。
- 组合:加上这笔之后,账户希腊值、集中度和压力测试仍在上限以内(8.4、8.5)。
- 检查:如果日志里有足够样本,用分数 Kelly 核对一下,确认你没有押得比它还多。
四道关得出的张数,取最小的那个。
例子(示例价格,非实时):
- 固定比例定张数。净值 $30,000,单笔上限 2%。
- 风险预算 = 30,000 × 2% = $600。
- AAPL 340/360 牛市看涨价差:340C $10.25、360C $2.95,借方 $7.30,每张最大亏损 $730。$730 > $600,一张都不能开。
- 改成 340/350:350C 约 $5.85,借方 = 10.25 − 5.85 = $4.40,每张最大亏损 $440。
- 张数上限 = 600 ÷ 440 ≈ 1.36,向下取整为 1 张。
- 结论:账户小,就只能做窄价差,或者不做。不能为了「开得了」而放宽 2%。
- 按压力亏损定张数。净值 $50,000,单笔上限 2%($1,000)。想裸卖 1 张 30 天 NVDA 200P(NVDA $225,按课程偏斜这个行权价的 IV 约 43.9%,报价 $2.40)。
- 压力情景:NVDA 隔夜跳空 −25% 到 $168.75,IV 升到 70%。
- 重新计价:200P 约 $34.77。
- 每张压力亏损 = (34.77 − 2.40) × 100 ≈ $3,237,约占净值 6.5%。一张都不符合规则。
- 改成 200/190 牛市看跌价差(190P $1.15,净收 $1.25):每张最大亏损 = (10 − 1.25) × 100 = $875 ≤ $1,000,可以开 1 张。
- 保证金使用率。净值 $50,000,现有仓位占用保证金 $20,000。
- 使用率 = 20,000 ÷ 50,000 = 40%。
- 一次冲击让保证金要求翻倍:40,000 ÷ 50,000 = 80%,还剩 20% 的余地。
- 若原来是 60%,翻倍就是 120%,会被追缴保证金。
- 交易版 Kelly。某策略(8.1 例子 2):胜率 80%,平均盈利 $50,平均亏损 $150。
- b = 50 ÷ 150 = 1/3。
- q ÷ b = 0.2 ÷ (1/3) = 0.2 × 3 = 0.6。
- f* = 0.8 − 0.6 = 0.20,即 20%。半 Kelly 10%,1/4 Kelly 5%。
- 如果真实胜率只有 77%:f* = 0.77 − 0.23 × 3 = 0.08。真实胜率 75%:f* = 0.75 − 0.25 × 3 = 0。
- 按 8.1 的算法:100 笔交易估出的胜率,误差约 ±8 个百分点(2 × √(0.8 × 0.2 ÷ 100) = 0.08)。你以为的「20%」,真实值可能是 0。
常见误区:
- 「Kelly 算出 20%,就每笔押 20%。」——参数一估错,全 Kelly 就是过度押注;实际只用一小部分,还要受 1–2% 规则约束。
- 「价差是限定风险,所以开多少张都安全。」——限定的是每张的风险,张数乘上去照样可以很大。
- 「按保证金定仓位。」——保证金是券商的要求,不是你的风险上限;它还会在最坏的时候突然变大。
- 「这笔我很有把握,可以下重注。」——仓位按最大亏损定,不按信心或胜率定(十条纪律第 8 条)。
- 「账户变大后,还按当初的金额下单。」——固定比例按当前净值算,账户增减,仓位跟着变。
想一想:
- 净值 $80,000,单笔上限 1.5%。一张借方价差最大亏损 $350。最多开几张?(答:风险预算 $1,200;1,200 ÷ 350 ≈ 3.4,最多 3 张,最大亏损合计 $1,050。)
- 胜率 55%,赢多少输多少(盈亏比 1)。Kelly 比例是多少?若真实胜率只有 52% 呢?(答:0.55 − 0.45 ÷ 1 = 10%;0.52 − 0.48 = 4%。你按「半 Kelly」押 5%,已经超过了真实的全 Kelly。)
- 抛硬币游戏里,押 20% 和押 30%,一胜一负后哪个好?(答:一样。1.4 × 0.8 = 1.12,1.6 × 0.7 = 1.12。多押没有多赚,波动却更大。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 固定比例 | fixed fractional | 每笔最大亏损不超过当前净值的固定百分比 |
| 净值 | net liquidation value(NLV) | 全部按市价平仓后,账户里有多少钱 |
| 最大亏损 | max loss | 一笔交易最坏情况下亏多少 |
| 压力亏损 | stress loss | 在事先写好的极端情景下,仓位会亏多少 |
| 保证金使用率 | margin utilization | 冻结的保证金 ÷ 净值,衡量还剩多少余地 |
| 凯利公式 | Kelly criterion | 让资金长期增长最快的押注比例 |
| 分数凯利 | fractional Kelly | 只押 Kelly 比例的一部分,如半 Kelly、1/4 Kelly |
| 参数估计误差 | estimation error | 胜率、盈亏比是估出来的,和真实值有差距 |
| 肥尾 | fat tails | 极端结果出现得比正态分布预测的更频繁 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A4(8.2 固定比例)净值 $40,000,单笔最大亏损 ≤ 1.5%。一张借方价差的最大亏损是 $250,最多开几张?
参考答案
- 风险预算 = 40,000 × 1.5% = $600。
- 张数上限 = 600 ÷ 250 = 2.4,向下取整为 2 张。
- 检查:2 张最大亏损 $500 ≤ $600;3 张 $750 > $600,不行。
A5(8.2 Kelly)胜率 60%,赢时赚 $100,输时亏 $100。求 Kelly 比例、半 Kelly 与 1/4 Kelly。
参考答案
- p = 0.6,q = 1 − 0.6 = 0.4。
- b = 100 ÷ 100 = 1。
- q ÷ b = 0.4 ÷ 1 = 0.4。
- f* = 0.6 − 0.4 = 0.2,即 20%。半 Kelly 10%,1/4 Kelly 5%。
- 提醒:实际仓位还要受「单笔最大亏损 ≤ 1–2%」约束,取更小的那个。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。