5.5 日历价差:赚「近月融化得更快」的钱
This page hasn’t been translated into English yet, so you’re reading the Chinese original. Chapters are being translated one by one.
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A9问 AI 导师本章引导
一句话:日历价差(calendar spread)是卖出近月、买入远月、同一行权价的期权;你赚的是近月时间价值比远月融化得更快的那部分差额,最怕股价大幅跑开和远月 IV 下降。
为什么要学:这是第一个跨到期日的结构。它把第2章的 √T 衰减和期限结构、第3章「Vega 不是一个数」,真正用到交易里。它常用于「预期股价在某个价位附近徘徊」的场景。
生活类比:地铁单月票 $14.10,双月票 $20.40。按天算,单月票每天约 $0.47,双月票每天约 $0.34,单月票更贵。你把单月票卖给别人,自己拿着双月票。第一个月结束时,卖出的单月票作废;你手里的双月票还剩一个月,又能当一张单月票卖——而你当初只净付了 $6.30。
- 类比的局限:车票的价值不随股价变化;日历价差的盈亏,高度取决于近月到期时股价离行权价有多远。
细讲:
- 卖出 1 张「近月(front month)」期权:离到期近的那个月份。
- 买入 1 张「远月(back month)」期权:离到期远的那个月份。
- 行权价相同、类型相同(都是 call 或都是 put)。远月更贵,所以开仓是净借方。
- 它也叫「时间价差(time spread)」或「水平价差(horizontal spread)」:老式报价表把同一行权价的不同到期日左右排成一行。
为什么近月融化得更快
Section titled “为什么近月融化得更快”- 第2章 2.2:平值期权的时间价值大致与 √T 成正比。
- 30 天的 SPY 770C 约 $14.10,60 天约 $20.40。时间多了一倍,价格只多了约 45%。
- 越接近到期,衰减越快:近月在最后几周加速融化,远月还在「慢慢化」。
- 近月到期那天,近月的时间价值全部归零;远月还保留约 30 天的时间价值。
到期时的损益形状:一顶帐篷
Section titled “到期时的损益形状:一顶帐篷”- 近月到期时,股价正好在行权价:近月作废,远月还值一张「平值 30 天期权」的钱,你赚得最多。
- 股价离行权价越远:远月剩下的时间价值越少;股价上涨时,近月的内在价值还要你赔。利润迅速缩小,直到亏损。
- 最大亏损大约就是借方:股价跑得非常远时,两张期权的价值趋于一样,只差很少的时间价值。
- Theta 为正:每天近月融化得比远月快,你赚差额。
- Vega 为正:远月的 Vega 比近月大,IV 整体上升对你有利,下降对你不利。
- Gamma 为负:股价大幅移动对你不利。
- Delta 开仓时接近 0:平值日历基本不押方向。
- 大幅波动:往哪边跑都怕,帐篷两侧都是亏损。
- 远月 IV 回落:远月是你的多头,IV 下降直接让它减值。
- 期限结构变形:第3章 3.4 讲过「Vega 不是一个数」。恐慌时近月 IV 往往比远月涨得多,净 Vega 为正的日历也可能亏钱。
- 事件:近月里有财报时,近月 IV 高,卖它看起来很划算;但财报跳空也可能把股价带离帐篷顶。
期限结构与开仓时机
Section titled “期限结构与开仓时机”- 期限结构正常向上时(远月 IV 高于近月,第2章 2.5 的升水),你买的远月相对更贵,日历的借方更高。
- 近月 IV 高于远月时(倒挂),你卖出的近月更「值钱」,日历更便宜。
- 但倒挂常出现在事件前或恐慌中,而这正是大幅波动更可能发生的时候。「看起来划算」和「风险更大」经常是同一件事的两面。
call 日历还是 put 日历
Section titled “call 日历还是 put 日历”- 同一个平值行权价,call 日历和 put 日历的形状很接近。
- 行权价不在平值时,日历会带一点方向:行权价高于股价,你其实在押「到期时涨到那里」;低于股价,则押「跌到那里」。
- 选哪一种,通常看哪边流动性更好、买卖价差更窄,以及短腿的提前指派风险(实值短腿更容易被提前行权)。
日历价差怎么管理
Section titled “日历价差怎么管理”- 常见做法是在近月到期之前就平仓,而不是拖到近月到期当天:短腿接近平值时有 pin risk,实值时还可能被提前指派(5.7)。
- 止盈、止损要事先写进交易计划。例如:赚到借方的某个比例就走;股价跑出盈亏平衡区间,或亏损达到借方的一半,就离场。
- 近月到期后还想继续,可以再卖下一个月的近月,把它变成「滚动日历」。但这是一笔新交易,要按新仓重新评估。
- V_back:近月到期时远月的价值,用 Black-Scholes 按当时股价、剩余时间和远月 IV 估算。
- max(S − K, 0):近月 call 在到期时的内在价值,也就是你要赔的钱。
- D:开仓时的每股借方。结果乘以 100 就是每张盈亏。
例子(示例价格,非实时):SPY $770,IV 15%。卖出 30 天 770C($14.10)、买入 60 天 770C($20.40)。
- 净借方 = 20.40 − 14.10 = $6.30/股,一张 $630,这也是资金占用。
- 近月到期时(远月剩 30 天,IV 仍为 15%,Black-Scholes 核算):
- SPY 770:近月作废;远月约值 $14.08;每股盈亏 = 14.08 − 0 − 6.30 = $7.78,一张约 +$778。
- SPY 790:近月内在价值 $20;远月约值 $26.95;每股盈亏 = 26.95 − 20 − 6.30 = $0.65,一张约 +$65。
- SPY 750:近月作废;远月约值 $5.88;每股盈亏 = 5.88 − 6.30 = −$0.42,一张约 −$42。
- SPY 720:远月只值约 $0.92;一张约 −$538,接近最大亏损 $630。
- 远月 IV 从 15% 降到 12%:SPY 仍在 770 时,远月只值约 $11.45,盈利缩到约 +$515;盈亏平衡区间从约 751–793 收窄到约 758–784。
- 开仓时的净希腊值(每股):Delta +0.01,Gamma −0.004,Theta 约 +$0.065/天(每张约 $6.5),Vega 约 +$0.36/IV 点(每张约 $36)。
- 利润集中在后段:SPY 一直停在 770、IV 不变时,价差价值从开仓的约 $6.30,过 10 天涨到约 $7.13(+$83),过 20 天约 $8.50(+$220),过 25 天约 $9.75(+$345),只剩 1 天时约 $11.89(+$559),到期才拿满 +$778。最后 5 天赚的钱,比前 25 天还多——而这正是 Gamma 风险最大的时候(5.7)。
- 「Vega 不是一个数」:开仓后市场突然紧张,近月 IV 从 15% 升到 20%,远月只从 15% 升到 17%。
- 近月(你卖出的)每张 Vega 约 $88,升 5 个点,你亏约 88 × 5 = $440。
- 远月(你买入的)每张 Vega 约 $124,升 2 个点,你赚约 124 × 2 = $248。
- 两者相抵,每张约亏 $190(按 Black-Scholes 重新定价约 −$191)。净 Vega 明明为正,IV 也全面上升了,你却在亏钱。
下图把第 2、3 条画在一起:
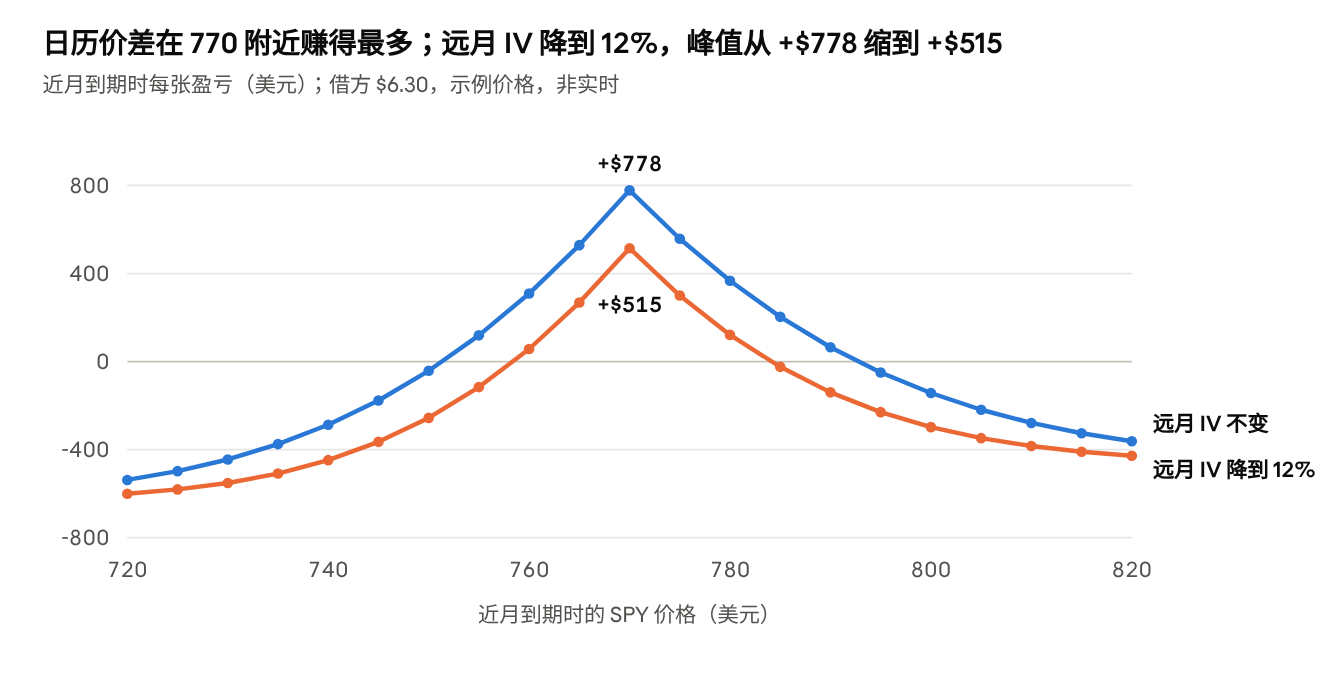
两条线都是「帐篷」:行权价附近赚得最多,离得越远越亏;远月 IV 一降,整顶帐篷往下沉、也变窄了。
动手试一试:拖动「距今天数」和「IV 变化」,看日历价差为什么喜欢股价停在行权价附近、IV 上升。
常见误区:
- 「日历价差是做多波动率,市场一乱就赚。」——净 Vega 为正,但 Gamma 为负;急跌时近月 IV 可能涨得更多,股价也跑离了行权价,结果常常是亏的。
- 「最大亏损只是借方,所以很安全。」——$630 可能全部亏掉,而且两个方向都会亏。
- 「近月到期后,远月就是白送的。」——近月到期后你只剩一张单腿多头,要重新面对 Theta 和 IV 风险,应当当作新仓评估。
- 「远月和近月的 IV 总是一起动。」——期限结构会变形,前后月 IV 的变动幅度常常不同。
想一想:
- 近月到期前两天,SPY 突然从 770 跌到 735,日历价差会怎样?(答:大概率亏损:股价离开了帐篷顶,Gamma 为负;如果远月 IV 同时上升,会抵消一部分亏损。)
- 同样停在 770,为什么远月 IV 从 15% 降到 12% 会让利润少约 $263?(答:远月是你的多头,Vega 为正;远月价值从 $14.08 降到 $11.45,每股少 $2.63,每张少约 $263。)
- 为什么常见做法是在近月到期前就平掉日历价差,而不是等到帐篷顶的那一刻?(答:最后几天利润最多,但 Gamma 也最大,SPY 小小一动,盈亏就大幅摆动;短腿还有 pin risk 和被指派的风险。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 日历价差 | calendar spread | 同一行权价,卖近月、买远月 |
| 时间价差 / 水平价差 | time spread / horizontal spread | 日历价差的别名 |
| 近月 | front month | 离到期较近的月份 |
| 远月 | back month | 离到期较远的月份 |
| 帐篷形损益 | tent-shaped payoff | 行权价附近赚最多、两侧递减的盈亏形状 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A9【5.5 日历价差】 NVDA $225,IV 40%。卖出 30 天 225C($10.65)、买入 60 天 225C($15.25)。求净借方;近月到期时 NVDA 仍在 225、远月 IV 不变(远月约值 $10.64),每张盈亏多少?
参考答案
- 净借方 = 15.25 − 10.65 = $4.60/股,一张 $460。
- 近月到期时 NVDA 在 225:近月 225C 内在价值为 0,作废;远月约值 $10.64。
- 每股盈亏 = 10.64 − 0 − 4.60 = $6.04,一张约 +$604。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。