0.8 复利、e、对数与「时间的平方根」
This page hasn’t been translated into English yet, so you’re reading the Chinese original. Chapters are being translated one by one.
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A11、A12问 AI 导师本章引导
一句话:复利是「利息也生利息」;把计息的间隔切得无限小,就得到常数 e ≈ 2.718;ln 把「变成了几倍」翻译成「连续增长率」;而随机涨跌的散开范围,按「时间的平方根」增长——时间变成 4 倍,范围只变成 2 倍。
为什么要学:期权定价公式里处处是 e、ln 和 √T。你不需要推导它们,但要知道它们代表什么,并会用计算器算。最重要的是「时间的平方根」。它解释了为什么期权的时间价值在最后几周衰减得最快(第2章),也告诉你怎样从年化波动率算出「一段时间内可能涨跌多少」。
生活类比:
- 复利像滚雪球:雪球越大,每滚一圈粘上的雪就越多。
- 时间的平方根像「醉汉走路」。一个喝醉的人站在路中间,每一步随机向左或向右。走 100 步后,他通常只离起点 10 步左右,而不是 100 步,因为向左和向右会互相抵消。
- 类比的局限:雪球会被地形挡住,而复利要求收益长期稳定才成立。股价也不是纯粹的醉汉:它长期略有向上的趋势,会突然跳空,每一步的大小也在变。
细讲:
复利:利息也生利息
Section titled “复利:利息也生利息”- 单利(simple interest):只对最初的本金计息。
- 复利(compound interest):每期的利息加进本金,下一期连同利息一起计息。
- 时间越长,复利和单利的差距越大(见例子 1)。
- 0.5 讲的「简单年化」没有考虑复利。考虑复利的年化叫复利年化。例如 30 天赚 2%,复利年化 = 1.02 的(365 ÷ 30)次方 − 1 ≈ 27.2%,比简单年化的 24.3% 更高。
e 是怎么来的:从一年算一次到每天算一次
Section titled “e 是怎么来的:从一年算一次到每天算一次”- 同样的年利率,一年计息的次数越多,年底拿到的钱越多。
- 做个思想实验:$1,年利率 100%。一年算一次,年底得 2;分两次算,每次 50%,年底得 1.5 × 1.5 = 2.25。
| 一年计息次数 | 年底金额($1,年利率 100%) |
|---|---|
| 1 次 | 2.0000 |
| 2 次 | 2.2500 |
| 4 次(每季) | 2.4414 |
| 12 次(每月) | 2.6130 |
| 365 次(每天) | 2.7146 |
| 无限多次 | 2.71828…… = e |
- 计息次数越多,结果越大,但增长越来越慢,最后停在一个极限上。这个极限就是 e(欧拉数,Euler’s number),约等于 2.71828。
- 连续复利(continuous compounding):计息间隔无限小时的复利。本金 P、年利率 r、经过 T 年:
- 符号说明:A 是到期金额;P 是本金;r 是年利率(小数,4% 写成 0.04);T 是年数;e ≈ 2.71828。
- 实际利率不高时,连续复利只比每年复利多一点点(见例子 2)。金融模型爱用它,是因为计算方便。
72 法则:心算翻倍要多久
Section titled “72 法则:心算翻倍要多久”- 72 法则(rule of 72):本金翻倍大约需要的年数 ≈ 72 ÷ 年利率(按百分数的数字算)。
- 年利率 4%:72 ÷ 4 = 18 年。精确值约 17.7 年。年利率 8%:约 9 年。
- 它来自 ln 2 ≈ 0.693:翻倍需要的「连续增长」总量是 69.3%,72 只是更好除的近似数。
- 反过来用:一个号称「每年赚 36%」的方案,按 72 法则约 2 年翻一倍(精确约 2.25 年);连续 10 年就是 1.36¹⁰ ≈ 21.6 倍。这么好的事,先怀疑它,再看风险。
- 注意:利率越高,72 法则越不准,它只适合心算估计。
折现:未来的钱今天值多少
Section titled “折现:未来的钱今天值多少”- 折现(discounting):把未来的一笔钱,换算成今天的价值。反过来想:今天存多少钱,到期正好变成那笔钱?
- 现值(present value,PV):未来那笔钱在今天的价值。连续复利下:
- 符号说明:PV 是现值;F 是未来的金额;r 是年利率;T 是距离现在的年数。
- 直觉:利率越高、时间越长,未来的钱在今天越不值钱。0.1 说「利率上升时股价常常承压」,原因之一就在这里。
- 第2章有一个把看涨、看跌期权价格联系起来的公式(看涨看跌平价),里面有一项 K × e^(−rT)。它就是「行权价 K(期权约定的买卖价格)的现值」。
ln:把「几倍」变成「连续增长率」
Section titled “ln:把「几倍」变成「连续增长率」”- ln(自然对数,natural logarithm):回答「e 要几次方,才能得到这个数」。例如 e 的 0.04 次方约是 1.0408,所以 ln(1.0408) ≈ 0.04。
- 金融里只要记一句话:ln(新价 ÷ 旧价) = 这段时间的「连续增长率」。这叫对数收益率(log return)。
- 对数收益率有两个好处:
- 可以直接相加:几天的对数收益率加起来,就是整段时间的对数收益率。普通收益率要连乘才行(0.5)。
- 涨跌对称:翻倍是 ln 2 ≈ +69.3%,腰斩是 ln 0.5 ≈ −69.3%,正好相反。
- 涨跌很小时,两者几乎相同:涨 1% 的对数收益率 = ln(1.01) ≈ 0.995%。所以第2章用「日对数收益率」算波动率,和 0.6 用普通日收益率算,结果几乎一样。
- 计算器怎么按:
- 手机计算器横过来,通常会出现「eˣ」和「ln」键。算 e^0.04:先输 0.04,再按 eˣ。算 ln(1.1):先输 1.1,再按 ln。
- 电子表格:=EXP(0.04)、=LN(1.1)、=SQRT(252)。
时间的平方根:散开范围怎样随时间变大
Section titled “时间的平方根:散开范围怎样随时间变大”- 随机游走(random walk):每一步随机向上或向下,每一步和前一步无关。股价的短期涨跌常被近似成随机游走。
- 抛硬币走路:正面向前一步,反面后退一步。
- 走 1 步,通常离起点 1 步。
- 走 4 步,通常离起点约 2 步。
- 走 9 步,约 3 步;走 100 步,约 10 步。
- 为什么是平方根?每一步的方差是 1。0.6 讲过,互不影响的波动,方差可以相加。所以 n 步之后,方差 = n,标准差 = √n。
- 用到股价上:从今天起、经过 T 年,股价的 1σ 涨跌范围约为
- 符号说明:EM 是预期波动(expected move),这里指 1 个标准差的涨跌幅度(美元);S 是现在的股价;σ 是年化波动率;T 是年数(T = 天数 ÷ 365)。第2章会正式使用这个公式。
- 按交易日还是日历日:0.6 用一年 252 个交易日算日波动,这里的 T 用日历天数 ÷ 365。两种算法都是「时间的平方根」,只是时间单位不同,结果会略有差别。例如 AAPL($340,年化波动率 25%)一周的 1σ:按日历日算 340 × 0.25 × √(7/365) ≈ $11.8;按 5 个交易日算 5.36 × √5 ≈ $12.0。第2章统一用日历日。
- 下图用 SPY 画出这件事:起点 $770,年化波动率 15%。
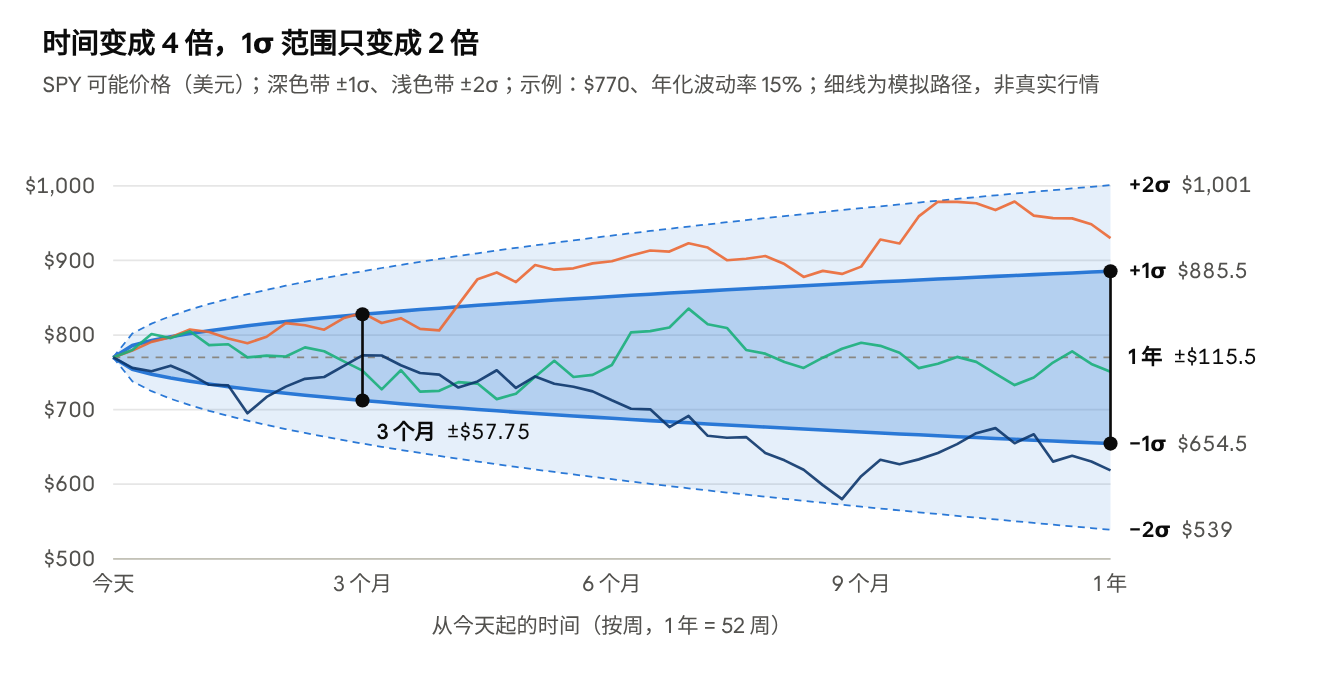
- 读图:3 个月时,±1σ 是 ±$57.75;1 年时是 ±$115.5。时间是 4 倍,范围只有 2 倍。
- 图里的三条细线是随机模拟出来的走势,不是真实行情。它们大多数时候在深色带里,偶尔跑到外面,这和 0.7 的「约 32% 的时候在 ±1σ 之外」相符。
为什么这对期权重要
Section titled “为什么这对期权重要”- 期权的时间价值,来自「到期前股价还可能跑多远」。而跑多远,大约和剩余时间的平方根成正比。
- 所以平值期权的时间价值大约 ∝ √剩余时间。剩余时间降到 1/4,时间价值约减半(第2章 2.2)。
- 把上图从右往左看,就是时间价值消失的过程。从剩 1 年到剩 3 个月,范围只少了一半;剩下的一半,要在最后 3 个月里消失,而且越接近到期消失得越快。
- 这也是为什么买期权的人最怕「最后几周」。卖期权的人则要小心那时的剧烈波动(第3章)。
例子(示例价格,非实时):
- 单利与复利:$10,000,年利率 4%,存 10 年。
- 单利:10,000 + 10,000 × 4% × 10 = $14,000。
- 每年复利:10,000 × 1.04¹⁰ ≈ $14,802.44,比单利多约 $802。
- 连续复利:10,000 × e^(0.04 × 10) = 10,000 × e^0.4 ≈ $14,918.25。
- 计息越频繁,钱越多,但多得有限:$10,000,年利率 4%,存 1 年。
- 每年一次:$10,400.00;每季一次:$10,406.04;每月一次:$10,407.42。
- 每天一次:$10,408.08;连续复利:10,000 × e^0.04 ≈ $10,408.11。
- 从每年一次到连续复利,只多了 $8.11。
- 折现:半年后你会收到 $100,年利率 4%。
- T = 0.5,rT = 0.04 × 0.5 = 0.02。
- PV = 100 × e^(−0.02) ≈ 100 × 0.9802 = $98.02。
- 意思是:今天的 $98.02,按 4% 连续复利存半年,正好变成 $100。
- 对数收益率可以相加:股价从 $100 涨到 $110,再跌到 $99。
- 第一段:ln(110 ÷ 100) = ln 1.1 ≈ +9.53%(普通收益率 +10%)。
- 第二段:ln(99 ÷ 110) = ln 0.9 ≈ −10.54%(普通收益率 −10%)。
- 相加:9.53% − 10.54% = −1.01%。换回普通收益率:e^(−0.0101) ≈ 0.99,也就是 −1%。和 0.5「先涨后跌不回本」的结果完全一致。
- 用 √时间 估算 SPY 的 1σ 范围($770,年化波动率 15%,一年 1σ = $115.5):
| 时间 | 年数 T | √T | 1σ 范围 |
|---|---|---|---|
| 1 周 | 7/365 | 0.1385 | 115.5 × 0.1385 ≈ ±$16.0 |
| 3 个月 | 1/4 | 0.5 | 115.5 × 0.5 = ±$57.75 |
| 6 个月 | 1/2 | 0.7071 | 115.5 × 0.7071 ≈ ±$81.67 |
| 1 年 | 1 | 1 | ±$115.5 |
- 时间与期权价格:同时买一张 SPY 平值看涨期权(按 $770 买入的权利)和一张平值看跌期权(按 $770 卖出的权利)。两张的合计价格用 Black-Scholes 模型按示例参数核算。
- 30 天到期:约 14.10 + 12.30 = $26.40。
- 120 天到期:约 $52.67。
- 时间是 4 倍,价格约是 52.67 ÷ 26.40 ≈ 2.0 倍,正好是 √4 = 2。
常见误区:
- 「时间多一倍,可能的波动范围也多一倍。」——只多约 41%,因为 √2 ≈ 1.41。
- 「ln 和 e 很高深,交易用不上。」——ln 就是「连续增长率」,e 就是「连续复利的倍数」,计算器一键就能算。
- 「连续复利比每年复利多很多。」——利率 4% 时,每 $10,000 一年只多 $8.11。
- 「期权每天损失的时间价值都一样。」——不对。越接近到期,每天损失得越多(第2、3章)。
想一想:
- 股票从 $50 涨到 $100。普通收益率和对数收益率各是多少?(答:普通收益率 100%;对数收益率 ln 2 ≈ 69.3%。)
- 时间变成 9 倍,1σ 范围变成几倍?(答:√9 = 3 倍。)
- 一年后到期的 $1,000,按年利率 4% 连续复利折现,今天值多少?(答:1,000 × e^(−0.04) ≈ 1,000 × 0.9608 = $960.79。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 单利 | simple interest | 只对本金计息 |
| 复利 | compound interest | 利息加入本金,下一期一起计息 |
| e(欧拉数) | Euler’s number(e) | 约 2.71828,连续复利一年、利率 100% 时的倍数 |
| 连续复利 | continuous compounding | 计息间隔无限小的复利,A = P × e^(rT) |
| 72 法则 | rule of 72 | 翻倍年数 ≈ 72 ÷ 年利率(百分数) |
| 折现 | discounting | 把未来的钱换算成今天的价值 |
| 现值 | present value(PV) | 未来一笔钱在今天的价值 |
| 自然对数 | natural logarithm(ln) | e 要几次方才得到这个数;金融上即连续增长率 |
| 对数收益率 | log return | ln(新价 ÷ 旧价),可以直接相加 |
| 随机游走 | random walk | 每一步随机上下、彼此无关的走法 |
| 时间的平方根法则 | square-root-of-time rule | 波动范围按 √时间 增长 |
| 预期波动 | expected move | 一段时间内 1 个标准差的涨跌幅度 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A11【0.8 复利】$10,000 按年利率 4% 存 3 年。每年复利一次和连续复利,各得多少?(提示:e^0.12 ≈ 1.1275)
参考答案
- 每年复利:10,000 × 1.04³ = 10,000 × 1.124864 = $11,248.64。
- 连续复利:10,000 × e^(0.04 × 3) = 10,000 × e^0.12 ≈ 10,000 × 1.1275 = $11,275(精确值 $11,274.97)。
- 两者只差约 $26。
A12【0.8 时间的平方根】某股票 $200,年化波动率 30%。一年、3 个月(1/4 年)、1 个月(按 1/12 年)的 1σ 涨跌范围,各约多少美元?
参考答案
- 一年的 1σ = 200 × 30% = $60。
- 3 个月:60 × √(1/4) = 60 × 0.5 = $30。
- 1 个月:60 × √(1/12) ≈ 60 × 0.2887 ≈ $17.32。
- 时间从 1 年缩到 1 个月(1/12),范围只缩到约 29%,不是 1/12。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。