9.8 组合对冲与尾部保护:成本、效果与相关性
边学边练读懂 → 自己算例子 → 答「想一想」→看项目卡问 AI 导师本章引导
一句话:尾部保护(tail hedge)是为「很少发生、但一次就能重创账户」的暴跌买保险;关键不在买不买,而在成本、保护范围和保护时机之间怎么取舍。
为什么要学:第6章讲过,卖波动率的收益往往是「很多小赚 + 偶尔大亏」;第8章要求你按压力情景控制亏损。尾部对冲能把最坏的情况封住,但每年的保费会直接拖累收益。本专题的项目,是为你的模拟组合设计一个年化成本 ≤2% 的对冲,并在第6章的历史冲击中回放它的效果。
生活类比:车险的免赔额与赔付上限。免赔额定得高(远虚值 put),保费就便宜;只保一段损失(put 价差),更便宜;用「放弃一部分年终奖」去换保险(领口),几乎不用掉钱。
- 类比的局限:车险按实际损失赔;期权按指数点位赔,你的组合和指数不会完全同步,这叫基差风险(basis risk,第4章 4.5)。而且期权保费随市场恐慌程度浮动:最需要保险的时候,保险最贵。
细讲:
先算清楚:年化成本
Section titled “先算清楚:年化成本”- 年化对冲成本(annualized hedge cost)= 每次保费 × 每年买几次 ÷ 组合市值。
- 例:90 天期的对冲每季度买一次,一年买 4 次。
- 本节的模拟组合约 $77,000,相当于 100 股 SPY,所以每种对冲用 1 张 SPY 期权。
- 2% 的预算 = 一年 $1,540,每季度最多约 $385,也就是每股 $3.85。
- 远虚值 put(far out-of-the-money put):买一张行权价比现价低约 10% 的 put。跌不到 10% 基本不赔,跌得越深赔得越多。
- put 价差(put spread):买 10% 虚值 put,再卖 20% 虚值 put。卖出的那张收回一部分保费;但跌过 20% 之后,就不再多赔。
- 领口(collar,第4章 4.6):买 put、卖虚值 call。卖 call 的钱付掉 put 的保费,代价是上涨被封顶。
- 另一种选择是 9.4 的 VIX call:急跌时更「凸」,但按期货定价,时机风险大,和组合亏损的比例也不稳定。
保险为什么贵:偏斜
Section titled “保险为什么贵:偏斜”- 9.2 讲过,指数的虚值 put 带着看跌偏斜:越往下,IV 越高。本节的示例里,693P 的 IV 是 20%,616P 是 24%,而平值只有约 16%。
- 所以尾部保护天生就贵:你买的正是市场最愿意多付钱的那一段。
- put 价差卖出的那张更远的 put,IV 更高。这等于把「最贵的那一截保险」卖回给市场,所以它能省下不少保费。代价是:真正的崩盘里,那一截恰好是你最需要的。
新加坡时区的提醒
Section titled “新加坡时区的提醒”- 暴跌常常在你睡觉时发生。个股与 ETF 期权只在常规时段交易,看到下跌时往往已经来不及买保护。
- 所以对冲要事先买好、事先写好兑现规则,而不是等恐慌来了再临时决定。
效果:看三类场景
Section titled “效果:看三类场景”- 急跌:几天内大跌、IV 飙升。期权还没到期,IV 上升本身就让 put 更值钱。
- 慢跌:几个月里一点点跌、IV 不怎么涨。10% 虚值的保护可能一分钱也不赔,因为跌幅刚好落在「免赔额」里。
- 急跌后急涨:像 2025 年 4 月那样先跌后大涨。没及时兑现的对冲,会把赚到的大部分吐回去。
管理规则:何时兑现、何时滚动
Section titled “管理规则:何时兑现、何时滚动”- 对冲变现(monetization):事先写好条件,例如「put 的 Delta 超过 −0.50」或「VIX 超过某个水平」时,卖出一部分对冲、锁定利润,再换成更低行权价的 put。
- 滚动:90 天期的对冲,常见做法是剩 30–45 天时换成新的 90 天期,避开最后一个月加速的时间损耗。
- 规模:不一定要 100% 对冲。只对冲一半名义金额,成本和效果都大约减半,常常是更现实的折中。
设计一个年化 ≤2% 的方案:一步一步
Section titled “设计一个年化 ≤2% 的方案:一步一步”- 先定目标:你最多能接受多大的季度回撤?例如「跌 20% 时,组合加对冲最多亏 12%」。
- 选工具:宽基组合用 SPY 或 XSP 的 put、put 价差;集中持仓还要考虑基差风险。
- 选行权价与期限:越远越便宜,越长每天的时间损耗越少。
- 算年化成本:超出预算就组合手段,例如行权价再远一点、改成价差、只对冲一部分、加一个卖出的 call。
- 回放:在第6章的四次冲击和一个「慢跌」情景里,逐一算出「组合 + 对冲」的亏损。
- 写规则:什么时候兑现、什么时候滚动、什么情况下暂停对冲。然后先在模拟盘上运行。
离散度与相关性交易(概念)
Section titled “离散度与相关性交易(概念)”- 指数的波动率,不只取决于成分股各自有多波动,还取决于它们是否同涨同跌,也就是相关性(correlation)。
- 相关性低时,个股的涨跌互相抵消,指数就平稳,这就是分散化(diversification)。危机中相关性趋向 1,个股一起跌,指数波动率飙升(第8章 8.4)。
- 两只股票的组合波动率公式:
- σP:组合(或指数)的波动率;w1、w2:两只股票的权重;σ1、σ2:各自的波动率;ρ:两者的相关系数,介于 −1 和 1 之间。注意这里的 ρ 是相关系数,和第3章的希腊值 Rho 无关。
- 隐含相关性(implied correlation):由指数 IV 和成分股 IV 反推出的「市场预期的平均相关性」。粗略地:隐含相关性 ≈ (指数 IV ÷ 成分股平均 IV)²。Cboe 也发布基于标普 500 的隐含相关性指数。
- 离散度交易(dispersion trade):卖指数的波动率、买成分股的波动率。如果个股各走各的,实际相关性低于隐含相关性,它就赚钱。
- 风险:危机中相关性一起飙升,卖出的指数波动率会大亏。反向的「做多相关性」,性质上有点像尾部保护。这类交易腿多、成本高,主要是机构在做。对你最重要的启示是:一个全是科技股的组合,在危机中会变成「一个大仓位」。
例子(示例价格,非实时):组合约 $77,000(100 股 SPY,$770)。90 天期权的示例 IV:平值约 16%,730P 18%、693P 20%、616P 24%、830C 14%。
例 1:保费与年化成本(每季度买一次)
| 方案 | 构建 | 每股保费 | 每年成本 | 年化成本 |
|---|---|---|---|---|
| 5% 虚值 put | 买 730P | $9.95 | $3,980 | 5.2% |
| 10% 虚值 put | 买 693P | $4.65 | $1,861 | 2.4% |
| put 价差 | 买 693P、卖 616P | $3.82 | $1,528 | 2.0% |
| 领口 | 买 693P、卖 830C | 净收 $0.12 | 约 $0 | 约 0% |
- 5% 虚值 put 的年化成本约 5.2%,与第4章训练题 3 一致,远超预算。
- 10%/20% 的 put 价差刚好压在 2% 以内。若组合是 $154,000(200 股)而只买 1 张 693P,也就是只对冲一半,年化成本约 1.2%。
例 2:到期时的保护形状
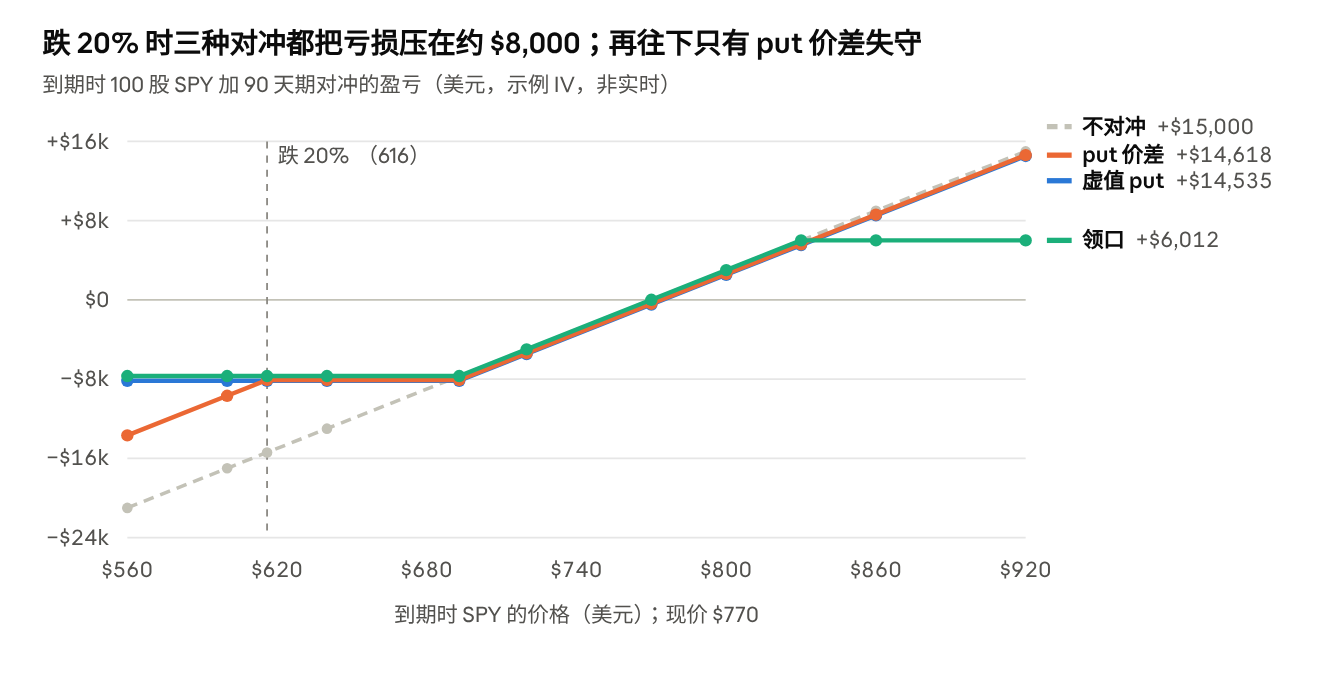
图上看得出三件事:10% 虚值 put 和领口都给亏损设了底(约 −$8,165 与 −$7,688);put 价差在 616 以下重新开始亏;领口在 830 以上把收益锁在约 +$6,012。
例 3:急跌回放(类似 2025 年 4 月:4 个交易日跌 12%,IV 大幅上升)
假设 693P 的 IV 升到 34%、616P 升到 40%、830C 升到 26%,剩 84 天(IV 为示例假设)。SPY 从 770 跌到约 677.6,组合亏 $9,240。
| 方案 | 对冲的盈利 | 组合 + 对冲 |
|---|---|---|
| 不对冲 | — | −$9,240 |
| 10% 虚值 put | +$4,530 | −$4,710 |
| put 价差 | +$2,294 | −$6,946 |
| 领口 | +$4,778 | −$4,462 |
- 还没跌到 693,put 就已经大幅升值:这是 IV 上升和剩余时间的作用。
- put 价差赚得少:卖出的 616P 也在升值,抵掉了一部分。
- 领口赚得最多:卖出的 830C 在暴跌中大幅贬值,这部分也变成了盈利。
- 这张表只看了第 4 天收盘。真实回放要逐日看,因为你未必恰好在最低点兑现。
例 4:急跌后的反弹:第二天 SPY 大涨 9.5% 到约 742,IV 回落(693P 26%、616P 31%、830C 20%)。10% 虚值 put 的盈利从 +$4,530 缩到 +$1,019。没有及时兑现的对冲,把大部分利润吐了回去。
例 5:更深的暴跌(类似 2020 年 3 月:一个月跌 30% 到约 539;IV 假设 693P 42%、616P 46%、830C 35%):组合亏 $23,100。10% 虚值 put 赚 $14,908,合计约 −$8,192;领口赚 $15,383,合计约 −$7,717;put 价差只赚 $6,113,合计约 −$16,987。跌破 616 之后,它不再保护。
例 6:慢跌:90 天后 SPY 正好跌 10% 到 693,IV 没怎么变。三种对冲都几乎归零,组合照样亏 $7,700,还多付了保费。10% 虚值的保护,有它的「免赔额」。
例 7:相关性:两只股票各占 50%,波动率都是 30%。
- 相关性 0.3:σ² = 0.25 × 0.09 × 2 + 2 × 0.25 × 0.09 × 0.3 = 0.0585,σ ≈ 24.2%。
- 相关性 0.9:σ² = 0.045 + 2 × 0.25 × 0.09 × 0.9 = 0.0855,σ ≈ 29.2%。
- 相关性 1:σ = 30%。个股的波动率一点没变,只是变得更「同步」,组合风险就上升了。
- 隐含相关性:指数 IV 15%、成分股平均 IV 25%,隐含相关性 ≈ (15 ÷ 25)² = 0.36。
常见误区:
- 「尾部对冲应该一直满额持有。」——年化 5% 的保费会吃掉大部分长期收益。远一点、少一点、结构化一点,往往更可持续。
- 「领口零成本,等于免费保险。」——你用上涨空间付了保费:SPY 涨过 830 后,收益就被锁死。
- 「put 价差和 put 一样能保护暴跌。」——跌破卖出的行权价后就不再赔付,恰恰是最严重的崩盘没保住。
- 「对冲赚钱了就一直拿着。」——急跌后的反弹会迅速吞掉对冲利润,要有事先写好的兑现规则。
- 「指数对冲能完全保护我的个股组合。」——个股和指数不同步;集中持仓的跌幅,可能远超指数。
想一想:
- 一份对冲每季度花 $450,组合 $77,000。年化成本多少?符合 2% 的上限吗?(答:450 × 4 = $1,800;1,800 ÷ 77,000 ≈ 2.3%,超出上限。)
- 两只股票各 50%,波动率都是 40%,相关性 0.5。组合波动率是多少?(答:σ² = 0.25 × 0.16 × 2 + 2 × 0.25 × 0.16 × 0.5 = 0.12,σ ≈ 34.6%。)
- 为什么说「最需要保险的时候,保险最贵」?(答:恐慌时 IV 飙升,put 的价格随之暴涨;所以对冲要在平静、IV 低的时候买好。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 尾部风险 | tail risk | 小概率、大幅度的极端亏损风险 |
| 尾部对冲 | tail hedge | 专门防范极端下跌的保护性仓位 |
| 远虚值 put | far out-of-the-money put | 行权价远低于现价、便宜但只保深跌的 put |
| 年化对冲成本 | annualized hedge cost | 一年保费占组合市值的比例 |
| 基差风险 | basis risk | 对冲工具与被保护资产走势不一致的风险 |
| 对冲变现 | monetization | 按规则卖出已盈利的对冲、锁定收益 |
| 相关性 | correlation | 两个资产同涨同跌的程度,介于 −1 到 1 |
| 分散化 | diversification | 不同资产的涨跌部分抵消,降低整体波动 |
| 隐含相关性 | implied correlation | 由指数与成分股 IV 反推的预期平均相关性 |
| 离散度交易 | dispersion trade | 卖指数波动率、买成分股波动率 |
项目卡
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。