股价没动,期权为什么一天比一天便宜
Section titled “股价没动,期权为什么一天比一天便宜”你可能有过这样的经历:买入一张期权以后,股价几天没有动,期权的价格却一天比一天低。看一个具体的例子(示例价格,非实时)。
SPY $770 时,你买入 1 张 30 天后到期的 SPY 770C,每股 $14.08,一张 $1,408。之后 20 天,SPY 一直停在 $770。市场对未来波动的预期,也就是隐含波动率(IV,2.3 详讲),也没有变,仍是 15%。到剩 10 天时,这张 call 只值 $7.92。你没有看错方向,也没有遇到坏消息,每张却已经少了 (14.08 − 7.92) × 100 = $616。
这 $616 是什么钱?用 1.3 的方法拆开:股价等于行权价,770C 是平值,内在价值是 0,$14.08 全部是时间价值。20 天里减少的,正是时间价值。股价和 IV 都不变时,期权价格仅仅因为时间流逝而下降,这称为时间衰减(time decay)。它只减少时间价值,不影响内在价值;到期时,时间价值一定归零(1.3)。
这笔交易还有一处值得注意:前 20 天减少了 $6.16;如果一直持有到期,最后 10 天要减少余下的全部 $7.92。衰减并不均匀。那么,买入以前能不能估算出持有 20 天要付出多少?为什么越接近到期,减少得越快?
这一节的价格都按 Black-Scholes 模型估算(2.8 讲这个模型),条件是 SPY $770、IV 15%、利率 4%、股息率 1.2%,精确到分。真实的报价按 $0.05 跳动,也会随市场变化。衡量每天衰减多少的希腊字母叫 Theta(读作「西塔」),3.3 详讲;这一节只用价格本身计算。
√T 规律:剩余时间变成 1/4,时间价值约减半
Section titled “√T 规律:剩余时间变成 1/4,时间价值约减半”平值期权的时间价值,买的是到期以前股价还可能走多远(1.3)。这个范围并不与时间成正比,而是随时间的平方根增长(0.8)。原因是每天涨跌的方向是随机的,涨和跌会部分互相抵消。例如一天的典型波动是 1%,四天的典型波动约是它的 √4 = 2 倍,也就是 2%,而不是 4%。
所以,平值期权的时间价值约与剩余时间的平方根成正比,这称为 √T 规律(square-root-of-time rule),T 是剩余时间。最常用的结论是:剩余时间变成原来的 1/4,时间价值约减半,因为 √(1/4) = 1/2。
用 SPY 770C 试一次。它剩 80 天时约 $23.88,全部是时间价值。假设股价和 IV 都不变:
- 剩 20 天:20 ÷ 80 = 1/4,√(1/4) = 1/2。估算值为 23.88 × 1/2 ≈ $11.94;模型值约 $11.37。
- 剩 5 天:5 ÷ 80 = 1/16,√(1/16) = 1/4。估算值为 23.88 × 1/4 ≈ $5.97;模型值约 $5.54。
估算值比模型值略高,但用来事先估算已经够用(差别的来源在 2.7 讲)。
把这个算法写成公式:
其中 TV(time value)是每股的时间价值,T_现在 和 T_之后 是现在和将来那一刻的剩余天数。这个公式适用于平值附近、股价和 IV 都不变的情形。几个常用的比例:
| 剩余时间 变成原来的 |
时间价值 约变成原来的 |
计算 |
|---|---|---|
| 1/2 | 约 71% | √0.5 ≈ 0.71 |
| 1/4 | 1/2 | √0.25 = 0.5 |
| 1/9 | 1/3 | √(1/9) ≈ 0.33 |
| 1/16 | 1/4 | √(1/16) = 0.25 |
读法:剩余时间减少一半,时间价值只减少约 29%;剩余时间减少到 1/16,时间价值还剩 1/4。
延伸阅读:跨式为什么更符合 √T 规律
把同一行权价、同一到期日的 call 和 put 各买一张,称为跨式(straddle,2.6 详讲)。利率高于股息率时,平值 call 略贵、put 略便宜(2.7);两者相加,这部分影响大多互相抵消。SPY 770 的平值跨式(示例价格,非实时):
- 剩 80 天:约 $43.05。
- 剩 20 天:约 $21.56,约为 80 天时的 1/2(50.1%)。
- 剩 5 天:约 $10.78,约为 80 天时的 1/4(25.0%)。
所以用 √T 规律估算跨式,结果几乎与模型值一致;估算单张 call 时,结果会略偏高。
示范:估算持有期间的衰减成本
Section titled “示范:估算持有期间的衰减成本”有了 √T 规律,开头那 $616 在买入时就能估算出来。持有期间每张因时间衰减减少的金额,下面称为衰减成本。估算分四步:
- 拆出时间价值:权利金 − 内在价值(1.3)。
- 算剩余天数的比例:T_之后 ÷ T_现在。
- 把比例开平方,乘以现在的时间价值,得到将来的时间价值。
- 衰减成本 =(现在的时间价值 − 将来的时间价值)× 100 × 张数。
例子(示例价格,非实时):回到开头那笔交易。SPY $770,买入 1 张剩 30 天的 SPY 770C,每股 $14.08,打算持有到剩 10 天。
- 股价等于行权价,内在价值 0,时间价值 $14.08。
- 10 ÷ 30 = 1/3。
- √(1/3) ≈ 0.577,所以剩 10 天时约 14.08 × 0.577 ≈ $8.12。
- 衰减成本约 (14.08 − 8.12) × 100 = $596。买入 5 张,就约是 $596 × 5 = $2,980。
模型值是 $7.92,实际的衰减成本是 $616,估算只差 $20。这说明,只要股价和 IV 不变,持有 20 天的代价在买入那一刻就已经确定。股价朝有利方向变动带来的盈利,要先抵消这笔成本,这笔交易才会赚钱。
每估算一次,用下面五条检查一遍:
- 期权在平值附近。离行权价远的期权,按比例减少得比估算更快(见下文)。
- 只对时间价值估算,没有把内在价值也乘进去。
- 比例是「之后 ÷ 现在」,先开平方再乘。
- 每股的数乘以 100,再乘以张数。
- 持有期间没有财报等事件。事件前后 IV 会大幅变化,估算不成立(2.6)。
平值期权越接近到期,减少得越快
Section titled “平值期权越接近到期,减少得越快”开头那张 770C,前 20 天只减少 $6.16,最后 10 天却要减少 $7.92。用 √T 规律可以看出原因:时间价值每减半一次,剩余天数都要除以 4。以剩 80 天的 770C 为例:
- 从剩 80 天到剩 20 天:经过 80 − 20 = 60 天,时间价值减半。
- 从剩 20 天到剩 5 天:只经过 20 − 5 = 15 天,又减半。
- 从剩 5 天到剩约 1.25 天:只经过 5 − 1.25 = 3.75 天,不到 4 天,再减半一次。
每减半一次所需的时间,只有上一次的 1/4。所以越接近到期,平值期权的时间价值减少得越快,下面这条曲线也越来越陡。虚值和实值期权的节奏不同,见下一部分。
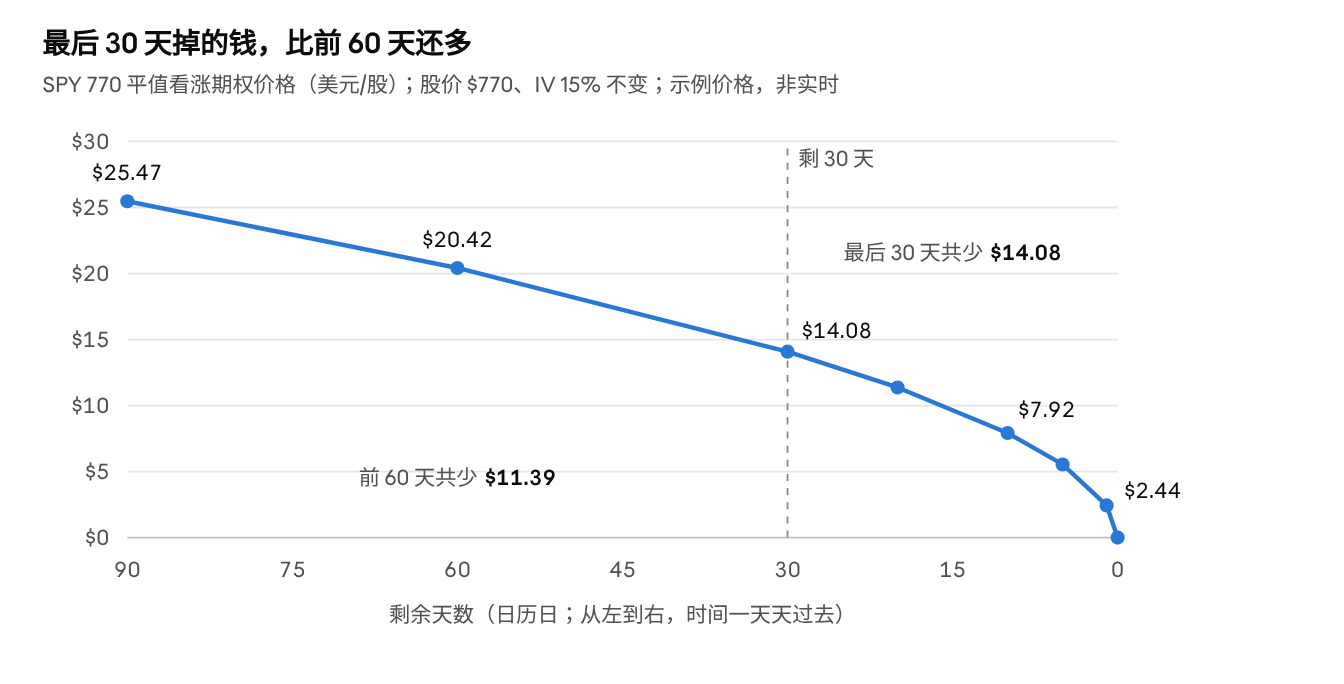
从剩 90 天时的 $25.47 到剩 30 天时的 $14.08,这张 call 共减少 25.47 − 14.08 = $11.39;最后 30 天却减少 $14.08,比前面 60 天还多。买方每天为时间付出的这部分,就是时间衰减的成本。换算成平均每天减少多少,更容易比较(每股,每张 ×100):
| 剩余天数区间 | 平均每天减少(每股) | 每张每天 |
|---|---|---|
| 90 → 60 天 | 约 $0.17 | 约 $17 |
| 60 → 30 天 | 约 $0.21 | 约 $21 |
| 30 → 10 天 | 约 $0.31 | 约 $31 |
| 10 → 5 天 | 约 $0.48 | 约 $48 |
| 5 → 1 天 | 约 $0.78 | 约 $78 |
| 最后 1 天 | 约 $2.44 | 约 $244 |
读法:剩 90 到 60 天时,每张每天约 $17;最后 1 天约 $244,是前者的十几倍。
生活类比:时间价值常被比作一块正在融化的冰块:什么都不做,它也在变小,到期时完全化掉,只剩内在价值。买方拿着这块冰,卖方等它化掉,每天化掉的量就是 Theta(3.3)。类比的局限:冰块不会越到最后化得越快,平值期权的时间价值却越接近到期减少得越快(上表);而且 IV 上升时时间价值会变大,冰块不会自己长回来。
越接近到期,每天的时间衰减越多:每张每天从约 $17 升到约 $244
SPY 770C,股价和 IV 不变,平均每张每天减少多少(示例价格,非实时)
最后一天的 $244 并非无风险的收入:这一天股价稍有变动,期权价值就会大幅变化。
在最后一天,理论上剩下的 $2.44 会全部消失。然而,这一天股价只要稍有变动,期权价值就会大幅变化(Gamma,3.2)。所以对卖方来说,「最后一天白收 $244」是一种错觉:这一天的风险也最大。
实值、平值、虚值:按金额看,还是按比例看
Section titled “实值、平值、虚值:按金额看,还是按比例看”换成实值或虚值的期权,衰减的节奏并不一样。同样在 SPY $770、30 天到期的条件下,比较三张 call 的时间价值,用占 30 天时时间价值的百分比表示。30 天时的时间价值分别是:实值 750C $8.29、平值 770C $14.08、虚值 790C $5.43。三张的 IV 略有不同,因为同一到期日不同行权价的 IV 本来就不一样(偏斜,2.5):750C 17.3%、770C 15%、790C 14%。
| 剩余天数 | 750C 实值 |
770C 平值 |
790C 虚值 |
|---|---|---|---|
| 30 天 | 100% | 100% | 100% |
| 20 天 | 68% | 81% | 63% |
| 10 天 | 31% | 56% | 24% |
| 5 天 | 12% | 39% | 6% |
| 1 天 | 约 1% | 17% | 约 0% |
读法:到剩 10 天时,平值 770C 还剩 56%,实值和虚值都只剩三成左右或更少。
按金额和按比例,结论正好不同。看从剩 10 天到剩 5 天这一段:
- 虚值 790C 从 $1.31 跌到 $0.34,每张减少 $97,下跌约 74%。
- 平值 770C 从 $7.92 跌到 $5.54,每张减少 $238,只下跌约 30%。
虚值和实值期权剩下的时间价值不多,最后几天每天减少的金额反而变小。虚值 790C 从剩 10 天到剩 5 天,每张每天约减少 $19;从剩 5 天到剩 1 天,每张每天只减少约 $8.5。所以卖出虚值期权的一方,最后几天收到的衰减并不是最多的。
三种期权各有各的原因:
- 平值:时间价值最多,所以按金额减少得最多;按比例,它消失得最慢。
- 虚值:时间价值本来就少,而且按比例消失得更早。剩余时间越少,股价在到期以前越难涨过行权价,变成实值的可能提前消失,时间价值也就提前趋近 0。
- 实值:价格的大部分是内在价值,内在价值不会因时间而减少。时间价值本来就少,它主要是为「股价跌回行权价以下」这种可能付的钱;剩余时间越短,这种可能越小,所以它也较早按比例消失。
所以 √T 规律在平值附近最准确。虚值和实值期权的时间价值,按比例比 √T 规律预测的消失得更早。
交互图:观察实值、平值、虚值三条线怎样随剩余天数减少而下降:平值那条线在最后几周下降得最快。再把「看哪个值」换成 Theta,观察每天的衰减怎样加速。
买多长的期限,持有到什么时候
Section titled “买多长的期限,持有到什么时候”衰减的节奏,直接决定买入时选哪个到期日。假设你判断 SPY 会在两周内上涨,在两张 SPY 770C 之间选择:剩 30 天的 $14.08,剩 60 天的 $20.42。如果两周(14 天)后 SPY 仍是 $770、IV 不变,用 √T 规律估算(示例价格,非实时):
| 项目 | 30 天期 | 60 天期 |
|---|---|---|
| 买入价 | $14.08 | $20.42 |
| 14 天后 | $10.28 | $17.89 |
| 每张衰减成本 | $380 | $253 |
| 占买入价 | 27% | 12% |
读法:30 天期从剩 30 天走到剩 16 天,√(16/30) ≈ 0.730,所以 14.08 × 0.730 ≈ $10.28。60 天期从剩 60 天走到剩 46 天,√(46/60) ≈ 0.876,所以 20.42 × 0.876 ≈ $17.89。按模型,两者约为 $10.12 和 $17.69,结论相同。
60 天期每张贵 $634,同样的两周,衰减成本却少约 $127;按比例,也只有 30 天期的一半左右。原因是 60 天期这两周还在曲线平缓的一段,30 天期却已经走进陡的一段。代价是远月占用的资金更多,IV 变化对它的影响也更大(Vega,3.4)。
由此得出两条做法:
- 对买方:衰减是一项在买入时就能估算的固定成本。买入的期限要比判断兑现所需的时间长,并在进入最后几周以前平仓。把「剩多少天仍未兑现就平仓」写进计划,例如上面的 60 天期,剩 46 天时判断仍没有兑现,就平仓。
- 对卖方:平值期权在最后几周衰减最快,但这时股价稍有变动,仓位的盈亏就会大幅波动。衰减是承担这份风险的报酬,不是无风险的收入。很多交易者在到期前约 21 天就平仓或展期(平掉现有合约,换到更远的到期日),原因见 8.7。
上面的估算都假设 IV 不变,而 IV 的变化可能超过衰减的影响。IV 上升时,期权可能在时间流逝的同时反而变贵;IV 下降时,期权价格的下降会比单纯的衰减更多(2.6)。周末和节假日的衰减,有一部分会提前反映在周五的报价里,反映多少因合约和行情而异;所以周五卖出、周一买回,通常拿不到按日历日计算的完整三天衰减。原因见下面的延伸阅读,交易时的做法见本章实战要点第 4 条。
延伸阅读:周末和节假日的两种时钟
周五收盘前卖出、周一买回,通常得不到「完整三天」的衰减,却要承担周末新闻带来的跳空风险。长周末和节假日之前也是同样的道理。原因是同一张期权可以用两种「时钟」计时,两者算出的周末衰减相差很大:
- 日历日:周五收盘到周一收盘过了 3 天。很多平台的 Theta 按日历日计算,相当于假设周六、周日也和交易日一样衰减。
- 交易日(trading day):一年 365 天中,美股开市交易的日子只有约 252 个。周末和节假日休市,股价通常几乎不变,所以周五收盘到周一收盘只过了 1 个交易日。按这个时钟,休市的两天不计时。
做市商(第0章 0.2)不会把周末的衰减全部让给卖方:他们通常按交易日计时,或者在周五甚至更早就把报价下调。周末的衰减有多少提前反映在周五的报价里,因合约和行情而异。
日历日时钟走 3 天,交易日时钟只走 1 天:周五卖出得不到完整的 $165
一张下周五到期的 SPY 770C,股价 $770、IV 15% 不变(示例价格,非实时)· 周五收盘到周一收盘
两个时钟
日历日:走 3 天剩 7 天 → 剩 4 天
交易日:只走 1 天休市的两天不计时
按日历日的模型,这三天每股少 $1.65
做市商通常按交易日计时,或者在周五甚至更早就把报价下调,所以周五卖出的价格已经打过折扣。具体提前反映多少,各家做市商的算法不同,所以第二条只是示意。
例子(示例价格,非实时):一张下周五到期的 SPY 770C,周五收盘时剩 7 天。
- 如果 IV 始终按 15% 计算,日历日模型给出约 $6.59;到周一收盘剩 4 天,约 $4.94。
- 模型「预测」这三天减少 6.59 − 4.94 = $1.65,每张 $165。
- 然而,周五的报价通常已经提前打了折扣,平台按日历日反推出的周五 IV 读数因此常常偏低。所以,周五卖出的人无法得到全部 $165。
随堂练习(示例价格,非实时):NVDA $225。下面各题都假设股价和每张期权的 IV 保持不变。
- 补全 NVDA 225C 的估算。它剩 96 天,报 $19.50,全部是时间价值。
- a. 剩 24 天时:24 ÷ 96 = ?;开平方得 ?;时间价值约 19.50 × ? = ?
- b. 剩 6 天时:6 ÷ 96 = ?;时间价值约 ?
- c. 从剩 96 天到剩 24 天经过几天?从剩 24 天到剩 6 天呢?下一次减半在剩几天时,又要经过几天?
- d. 在剩 96 天时买入 2 张,持有到剩 24 天。按估算,衰减成本是多少?
- 同一天、同一到期日(剩 30 天)的三张 call:实值 205C 报 $24.00,平值 225C 报 $10.65,虚值 245C 报 $3.75。到剩 10 天时,三张分别约值 $20.90、$6.05、$0.75。
- a. 逐张拆出两个时点的时间价值,算出每张减少多少美元,以及时间价值还剩 30 天时的百分之几。
- b. 按金额,哪一张减少得最多?按比例,哪一张减少得最快?
- 你判断 NVDA 会在两周内上涨,打算买一张 225C:剩 24 天的报 $9.50,剩 48 天的报 $13.55。用 √T 规律估算持有 14 天后各自的衰减成本,以及它占买入价的比例(√(10/24) ≈ 0.65,√(34/48) ≈ 0.84)。你选哪一张?计划里写下什么时候平仓?
参考解答
-
NVDA 225C:
- a. 24 ÷ 96 = 1/4;√(1/4) = 1/2;19.50 × 1/2 = $9.75。
- b. 6 ÷ 96 = 1/16,√(1/16) = 1/4;19.50 × 1/4 ≈ $4.88。按模型,两者约为 $9.50 和 $4.70。估算略高,原因与 SPY 的例子相同。
- c. 96 − 24 = 72 天;24 − 6 = 18 天,只有上一次的 1/4。下一次减半在剩 6 ÷ 4 = 1.5 天时,只需再经过 6 − 1.5 = 4.5 天。
- d. (19.50 − 9.75) × 100 × 2 = $1,950。
-
三张 call:
- a. 205C 的内在价值 = 225 − 205 = $20.00。时间价值从 24.00 − 20.00 = $4.00 降到 20.90 − 20.00 = $0.90,每张减少 $310,还剩 0.90 ÷ 4.00 = 22.5%。225C 是平值,时间价值从 $10.65 降到 $6.05,每张减少 $460,还剩 6.05 ÷ 10.65 ≈ 57%。245C 是虚值,时间价值从 $3.75 降到 $0.75,每张减少 $300,还剩 0.75 ÷ 3.75 = 20%。
- b. 按金额,平值 225C 减少得最多(每张 $460)。按比例,虚值 245C 减少得最快(只剩 20%),实值 205C 接近(剩 22.5%),平值最慢(剩约 57%)。
-
24 天期:14 天后剩 10 天,约 9.50 × 0.65 ≈ $6.18,衰减成本约 (9.50 − 6.18) × 100 = $332,占买入价约 35%。48 天期:14 天后剩 34 天,约 13.55 × 0.84 ≈ $11.38,衰减成本约 (13.55 − 11.38) × 100 = $217,占约 16%。按模型,两者约为 $345 和 $220。
选 48 天期。它每张贵 $405,但同样的两周,衰减成本按金额和按比例都少得多。24 天期两周后只剩 10 天,正走进衰减最快的一段。计划里写明:剩 34 天时判断仍没有兑现,就平仓,不把它拿进最后几周。
常见误区:
- 「时间价值每天掉得一样多。」——不对。平值期权的时间价值约与 √T 成正比,所以越接近到期,减少得越快,最后一周最快。
- 「卖期权就是每天收租,最后几天收得最多,所以要拿到最后。」——最后几天收取的衰减多,是因为这时的风险也最大。8.7 会讲解,为什么很多交易者在到期前约 21 天就平仓或展期。
- 「周末两天白赚衰减。」——周末的衰减有一部分会提前反映在周五的报价里,反映多少因合约和行情而异;按日历日计算的 Theta 通常高估了周末能拿到的部分,而卖方还要承担周末消息带来的跳空风险。
- 「虚值期权便宜,衰减也慢。」——按金额计算,虚值期权减少得少;按比例计算,反而减少得更快:剩 10 天时,示例中的虚值 790C 只剩 30 天时时间价值的 24%。
- 「只要 IV 不变,时间价值就一定按 √T 下降。」——这只在平值附近成立。股价远离行权价时,时间价值会减少得更快。
思考题:
- 一张平值期权剩 40 天,时间价值 $6.00。股价和 IV 不变,大约剩几天时它只剩 $3.00?从那时起,再过几天只剩 $1.50?(答:时间价值减半,需要剩余天数变成 1/4,40 ÷ 4 = 10,所以约在剩 10 天时只剩 $3.00,已经过了 30 天。再减半要到剩 10 ÷ 4 = 2.5 天,只需再过 7.5 天。)
- 一张实值 call 报 $30.00,内在价值 $27.00。为什么不能拿 $30.00 套用 √T 规律,估算一个月后的价格?(答:√T 规律只描述时间价值,内在价值不会因时间流逝而减少。这张 call 的时间价值只有 30.00 − 27.00 = $3.00,只应对它估算。而且实值期权的时间价值按比例消失得比 √T 规律预测的早,估算结果还会偏高。)
- 你卖出一张剩 48 天的平值期权,收取 $5.00,全部是时间价值。股价和 IV 不变时,到剩 12 天,你约已赚到多少?最后 12 天里还能再赚多少?为什么很多交易者不等这最后一部分?(答:12 ÷ 48 = 1/4,时间价值约减半,剩 $2.50,所以已赚到约 $2.50,每张 $250。最后 12 天还能再赚 $2.50,用的时间只有前面 36 天的三分之一。然而这几天股价稍有变动,期权价值就会大幅变化,卖方的亏损可能远大于这 $250。所以很多交易者提前平仓或展期(8.7)。)
本节要点:
- 时间衰减只减少时间价值:股价和 IV 不变时,期权价格通常逐日下降,到期时时间价值归零。深度实值的欧式 put 是例外,它的时间价值可能为负,价格反而随时间上升(2.9)。
- 平值期权的时间价值约与剩余时间的平方根成正比(√T 规律):剩余时间变成 1/4,时间价值约减半。
- 平值期权每减半一次所需的时间只有上一次的 1/4,所以越接近到期,平值期权每天减少得越多,最后几周对买方成本最高、对卖方风险最大。虚值和实值期权剩下的时间价值不多,最后几天每天减少的金额反而变小。
- 持有期间每张的衰减成本可以在买入时估算:(现在的时间价值 − 估算的将来时间价值)× 100 × 张数。
- 平值期权按金额减少得最多,虚值和实值期权按比例消失得更早;√T 规律在平值附近最准确。
- 买入的期限要比判断兑现所需的时间长,并在进入最后几周以前平仓;IV 的变化可能超过衰减的影响。
本节任务:打开你持有或关注的一只股票的期权链,选一张离现价最近、30–60 天后到期的期权。记下股价、剩余天数和中间价(1.6),按 1.3 的方法拆出时间价值。用 √T 规律估算 14 天后的时间价值,算出每张的衰减成本和它占买入价的比例。最后写下一句:「剩 _ 天时判断如果仍没有兑现,我就平仓。」两周后再查一次价格,与估算对照;差得多时,查一查股价或 IV 变了多少。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 时间衰减 | time decay | 股价和 IV 不变时,期权价格仅因时间流逝而下降;只减少时间价值,深度实值的欧式 put 例外(2.9) |
| √T 规律 | square-root-of-time rule | 平值期权的时间价值约与剩余时间的平方根成正比:剩余时间变成 1/4,时间价值约减半 |
课后练习
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A2【2.2 √T 规律】一张平值期权剩 64 天,时间价值 $8.00。股价和 IV 不变,剩 16 天时约多少?剩 4 天时约多少?
参考答案
- 16 ÷ 64 = 1/4,√(1/4) = 1/2,所以约 8.00 × 1/2 = $4.00。
- 4 ÷ 64 = 1/16,√(1/16) = 1/4,所以约 8.00 × 1/4 = $2.00。
- 注意衰减的节奏:从 64 天到 16 天,经过 64 − 16 = 48 天才减半;从 16 天到 4 天,只经过 16 − 4 = 12 天就再次减半。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以正文和答案页为准。
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。