0.7 概率、期望值与正态分布:胜率、赔率与钟形曲线
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A10问 AI 导师本章引导
一句话:期望值把「每种结果的概率 × 盈亏」加起来,它决定长期是赚是亏。所以胜率高不等于赚钱。正态分布用平均数和标准差描述结果,68–95–99.7 规则让你快速估算区间;但真实市场的极端涨跌,比它预测的多得多。
为什么要学:卖出期权的策略,胜率常常有 70%–90%,却可能长期亏钱。这正是十条纪律第 8 条说的「高胜率不等于正期望」。期权定价模型假设价格变化接近正态分布。第2章用它算「预期波动」,第3章用它把一个叫 Delta 的指标(衡量期权价格跟着股价变动多少)近似成概率。本节是这些内容的地基。
生活类比:保险公司。它每年向很多人收一小笔保费,大多数年份不用赔(高概率、小赚);偶尔遇上大灾,要一次赔一大笔(低概率、大亏)。它能长期赚钱,是因为算准了「概率 × 金额」,把保费定得够高。而且它的保单分散在成千上万个互不相干的人身上。类比的局限:保险公司的风险分散在很多独立的人身上;而市场大跌时,你卖出的期权往往一起亏(第8章讲「相关性」)。
细讲:
概率:可能性有多大
Section titled “概率:可能性有多大”- 概率(probability):某件事发生的可能性,在 0(不可能)到 1(一定发生)之间,也常写成百分比。
- 抛硬币得到正面:1/2 = 50%。掷骰子得到 6 点:1/6 ≈ 16.7%。
- 所有可能结果的概率加起来,一定等于 1(100%)。所以「不发生」的概率 = 1 − 「发生」的概率。
- 硬币和骰子的概率是已知的。市场里的概率却要靠估计,而且会变。这是交易比赌桌更难的地方。
概率从哪里来
Section titled “概率从哪里来”- 理论:硬币、骰子的结构决定了概率,算得出来,也不会变。
- 历史频率:过去 100 次里发生了 30 次,就估计概率约 30%。但历史不一定重演,样本太少时误差很大。
- 市场价格:期权的价格里「藏着」市场对各种结果的概率估计。第3章会教你从期权价格读出这种概率,也会告诉你它和真实概率的区别。
- 赌徒谬误(gambler’s fallacy):以为「连续 5 次正面,下一次该出反面了」。每次抛硬币都是独立的,下一次仍是 50%。同理,「连跌 5 天,明天一定反弹」也没有根据。
期望值:长期平均每次赚多少
Section titled “期望值:长期平均每次赚多少”- 期望值(expected value,EV):把每种结果的「概率 × 盈亏」加起来。它代表重复很多次后,平均每次的结果。
- 先用文字:一个游戏有几种结果,就分别算出每种结果的「概率乘盈亏」,再全部加起来。
- 再看公式:
- 符号说明:p₁、p₂……是每种结果的概率;x₁、x₂……是对应的盈亏(赚为正、亏为负);EV 是期望值。
- 只有「赚」和「亏」两种结果时,公式简化为:期望值 = 胜率 × 平均盈利 − 败率 × 平均亏损。第8章会反复用它。
- 大数定律(law of large numbers):重复的次数越多,平均结果越接近期望值。次数少的时候,运气说了算。
- 期望值为正,也可能连输好几次;期望值为负,也可能连赢好几次。所以不能用最近几次的输赢,判断一个策略好不好。
胜率和赔率要一起看
Section titled “胜率和赔率要一起看”- 胜率(win rate):赚钱的次数占总次数的比例。
- 赔率(payoff ratio,也叫盈亏比):平均每次赚的钱 ÷ 平均每次亏的钱。
- 胜率高、赔率低,可能是亏钱的游戏;胜率低、赔率高,也可能是赚钱的游戏。只看其中一个,一定会被骗。
- 期权里最常见的陷阱:卖出离现价很远的期权,大多数时候能赚一点小钱,这是胜率高。偶尔遇上大行情就亏一大笔,这是赔率低。第5章的「77% 胜率」就是一个例子。
正态分布与 68–95–99.7 规则
Section titled “正态分布与 68–95–99.7 规则”- 正态分布(normal distribution):一种钟形的分布。中间最多,越往两边越少,左右对称。身高、测量误差等很多现象都接近它。
- 只要两个数,就能画出一条正态分布。平均数决定钟的中心,标准差决定钟有多宽。
- 68–95–99.7 规则:
- 约 68% 的结果,落在平均数 ±1 个标准差(±1σ)之内。
- 约 95% 的结果,落在 ±2σ 之内。
- 约 99.7% 的结果,落在 ±3σ 之内。
- 由此还能推出:高于 +1σ 的机会约 16%,低于 −1σ 的机会也约 16%,因为(100% − 68%)÷ 2 = 16%。高于 +2σ 的机会约 2.5%。
- 用在股价上:年化波动率就是「一年」的标准差。SPY 按 $770、年化波动率 15% 计,一年后的 1σ = 770 × 15% = $115.5。下图画出了这个例子。
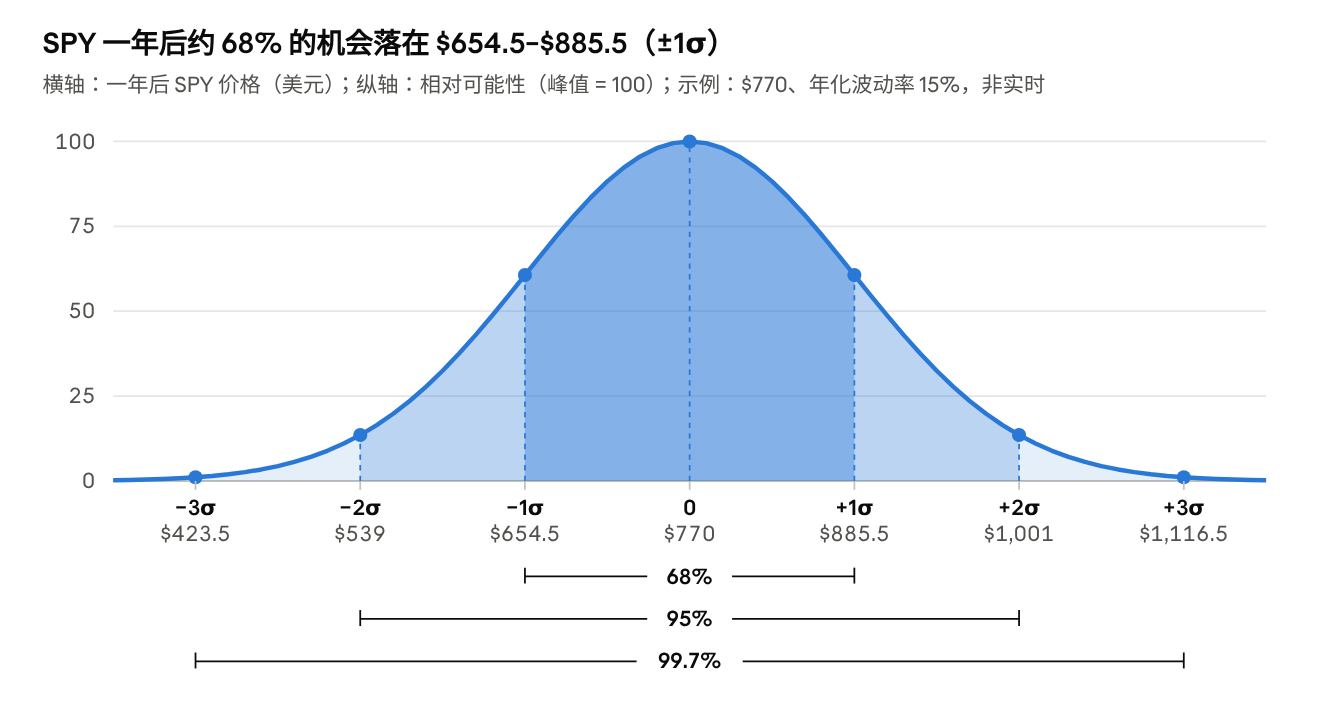
- 读图:中间最深的一段是 ±1σ,约 68% 的可能落在 $654.5–$885.5;加上两侧较浅的部分是 ±2σ,约 95% 落在 $539–$1,001。
- 这里做了简化:把价格的分布画成左右对称。真实的定价模型用「对数正态分布」,向上的空间略大于向下(第2章细讲)。
肥尾:真实市场比钟形曲线更极端
Section titled “肥尾:真实市场比钟形曲线更极端”- 肥尾(fat tails):真实市场的涨跌分布,两端的「尾巴」比正态分布更肥。特别大的涨跌,出现得比正态分布预测的多得多,而且越极端,差距越大。
- 按正态分布,单日涨跌超过 ±3σ,约 370 个交易日才有一次(约 1.5 年);超过 ±4σ,约 63 年一次;超过 ±5σ,约 6,900 年一次。
- 真实的标普 500:1987 年 10 月 19 日单日跌约 20%;2020 年 3 月 16 日单日跌约 12%;2025 年 4 月 9 日单日涨约 9.5%。按平时约 1% 的日标准差算,这些都是 9σ 以上的事件。按正态分布,它们几乎永远不会发生;现实中却在几十年里发生了好几次。
- 肥尾从哪里来?隔夜的突发消息造成跳空;大波动之后往往跟着大波动(0.6 讲的波动聚集);恐慌时大家同时抢着卖。
- 对期权的意义:
- 卖出期权最怕肥尾。平时的小赚,可能被一次极端行情全部吞掉。
- 离现价很远的看跌期权,市场价往往比正态分布算出的更贵。因为大家愿意为「崩盘」多付钱(第2章「偏斜」)。
- 仓位要按「最坏情况」定,而不是按「正常情况」定(第8章)。
例子(示例价格,非实时):
- 抛硬币游戏:正面赢 $10,反面输 $10。
- 期望值 = 0.5 × 10 + 0.5 × (−10) = 5 − 5 = $0。玩再多次,平均也不赚不亏。
- 如果正面赢 $12:期望值 = 0.5 × 12 − 0.5 × 10 = +$1。每玩一次,平均赚 $1。
- 骰子游戏(高胜率陷阱):掷出 1–5 点你赢 $10,掷出 6 点你输 $60。
- 胜率 = 5/6 ≈ 83%,看起来很诱人。
- 期望值 = 5/6 × 10 − 1/6 × 60 ≈ 8.33 − 10 = −$1.67(每次)。
- 玩 600 次,平均大约亏 600 × 1.67 ≈ $1,000。
- 同一个游戏,6 点只输 $40:
- 期望值 = 5/6 × 10 − 1/6 × 40 ≈ 8.33 − 6.67 = +$1.67(每次)。
- 胜率没变,只是亏损变小,游戏就从亏钱变成赚钱。决定输赢的是「概率 × 金额」的平衡。
- 用 68–95–99.7 规则估算区间(接上图):SPY $770,年化波动率 15%,1σ = $115.5。
- 68% 区间:770 − 115.5 = $654.5 到 770 + 115.5 = $885.5。
- 95% 区间:2σ = 231,所以是 $539 到 $1,001。
- 99.7% 区间:3σ = 346.5,所以是 $423.5 到 $1,116.5。
- 一年后高于 $885.5 的机会约 16%;低于 $654.5 的机会也约 16%。
- 肥尾的代价:一个策略每月赚 $200,已经连续 11 个月。第 12 个月遇上一次 5σ 的暴跌,亏了 $5,000。
- 全年结果 = 11 × 200 − 5,000 = −$2,800。
- 按正态分布,这种暴跌「几千年一次」;在真实市场里,它可能几年就来一次。
- 用期望值看一笔期权交易(预告,概率为假设):你花 $2.00 买一张期权。假设到期时有 30% 的机会值 $6.00,70% 的机会一文不值。
- 到期价值的期望 = 0.3 × 6.00 + 0.7 × 0 = $1.80。
- 期望盈亏 = 1.80 − 2.00 = −$0.20 每股,一张合约(100 股)就是 −$20。
- 如果你觉得「值 $6 的机会」其实有 40%,期望就变成 0.4 × 6.00 − 2.00 = +$0.40。结论完全取决于你对概率的估计,而这正是交易最难的地方。
常见误区:
- 「胜率 80% 的策略一定赚钱。」——要看赔率。80% 胜率配上 1 : 5 的赔率,就是亏钱的策略。
- 「期望值为正,这次一定赚。」——期望值是长期平均。短期结果由运气主导;仓位太大,可能等不到长期就出局了。
- 「3σ 的事件几乎不会发生。」——在真实市场里,它们比正态分布预测的常见得多。
- 「正态分布说明价格迟早会回到平均数。」——它描述的是各种结果的可能性,不是「一定会回来」的承诺。
- 「已经连跌 5 天,明天反弹的概率更大。」——这是赌徒谬误。过去的涨跌不会让下一天「欠」你一次上涨。
想一想:
- 一个游戏:70% 的机会赢 $30,30% 的机会输 $80。期望值是多少?(答:0.7 × 30 − 0.3 × 80 = 21 − 24 = −$3,长期亏钱。)
- 某股票 $100,年化波动率 30%。按正态近似,一年后 68% 与 95% 的区间各是多少?(答:1σ = $30;68% 区间 $70–$130;95% 区间 $40–$160。)
- 为什么「连赢 10 次」不能证明一个策略有正期望?(答:次数太少,运气主导;高胜率、低赔率的策略本来就常常连赢,直到遇上一次大亏。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 概率 | probability | 事情发生的可能性,在 0 到 1 之间 |
| 期望值 | expected value(EV) | 各结果「概率 × 盈亏」之和,长期平均每次的结果 |
| 大数定律 | law of large numbers | 次数越多,平均结果越接近期望值 |
| 赌徒谬误 | gambler’s fallacy | 误以为独立事件会「轮流出现」,如连输后该赢了 |
| 胜率 | win rate | 赚钱次数占总次数的比例 |
| 赔率 / 盈亏比 | payoff ratio | 平均盈利 ÷ 平均亏损 |
| 正态分布 | normal distribution | 中间多、两边少、左右对称的钟形分布 |
| 68–95–99.7 规则 | 68–95–99.7 rule | 约 68%、95%、99.7% 的结果落在 ±1σ、±2σ、±3σ 内 |
| 对数正态分布 | lognormal distribution | 定价模型用的价格分布,向上空间略大于向下(第2章) |
| 肥尾 | fat tails | 极端涨跌比正态分布预测的更常见 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A10【0.7 期望值】一个游戏:90% 的机会赢 $20,10% 的机会输 $250。期望值是多少?它的胜率高吗?值得玩吗?
参考答案
- 期望值 = 0.9 × 20 − 0.1 × 250 = 18 − 25 = −$7(每次)。
- 胜率 90% 很高,但赔率很差:赢一次 $20,输一次 $250。
- 长期每玩一次平均亏 $7,不值得玩。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。