8.3 回撤控制:亏了怎么刹车
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A6问 AI 导师本章引导
一句话:亏损和回本是不对称的——跌 50% 要涨 100% 才能回来;所以要在回撤变深之前,用事先写好的熔断规则自动踩刹车。
为什么要学:大多数账户不是死于某一笔亏损,而是死于「亏了之后的反应」:加仓翻本、放宽规则、不肯停手。熔断规则让你在最不冷静的时候,照着最冷静时写下的规则去做。
生活类比:一件 $100 的衣服先打五折,变成 $50;老板再「涨价 50%」,只回到 $75。要回到 $100,得在 $50 的基础上涨 100%。
- 百分比的跌和涨,基数不同:跌是从大数算,涨是从小数算。
- 类比的局限:衣服的价格由老板决定,想涨就涨;你的账户要靠一笔笔交易慢慢赚回来,而且亏损之后的你,往往更难冷静地交易。
细讲:
回撤(drawdown)与最大回撤(max drawdown)
Section titled “回撤(drawdown)与最大回撤(max drawdown)”回撤:净值从之前的最高点往下跌了多少,通常用百分比表示。
- 高水位(high-water mark):账户历史上的最高净值。回撤永远从它算起。
- 最大回撤:一段时间内最深的那一次回撤。
- 回撤按市价算,包括还没平仓的浮亏。浮亏也是亏。
一个例子:净值从 $50,000 涨到 $55,000(新的高水位),再跌到 $49,500。
- 跌掉的金额 = 55,000 − 49,500 = $5,500。
- 回撤 = 5,500 ÷ 55,000 = 10%。
- 注意分母是 $55,000,不是起始的 $50,000。已经赚到的钱,吐回去也是回撤。
回撤有两个维度:深度(跌了多少)和时长(多久才回到高水位)。回撤期间的账户常被形容为「在水下」。时长往往比深度更折磨人。
回本的不对称数学
Section titled “回本的不对称数学”跌了 d 之后,剩下 1 − d。要回到原点,需要再涨 g,使 (1 − d) × (1 + g) = 1。先用数字试:
- 跌 20%,剩 0.8。0.8 × (1 + g) = 1,所以 1 + g = 1 ÷ 0.8 = 1.25,要涨 25%。
- 跌 50%,剩 0.5。1 + g = 1 ÷ 0.5 = 2,要涨 100%。
写成公式:
- g:回本所需的涨幅。
- d:回撤幅度,用小数表示(20% 写成 0.2)。
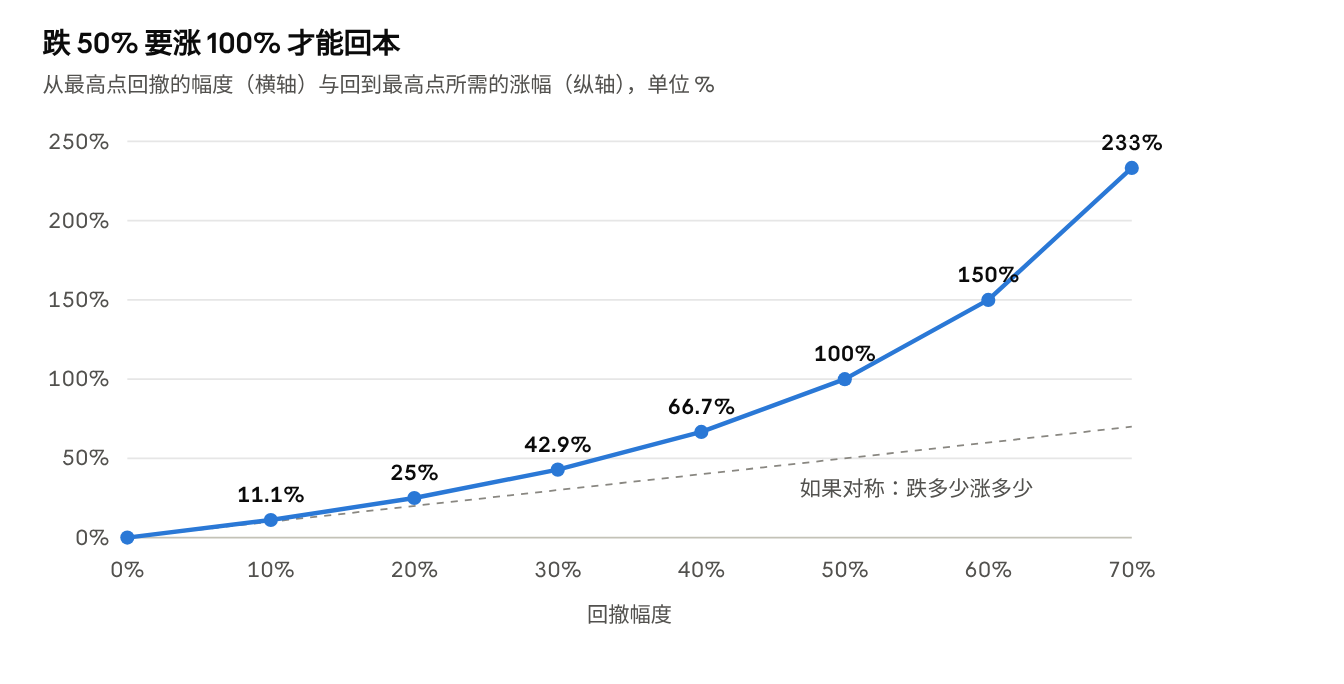
读图:
- 回撤 10% 以内,曲线和虚线几乎重合,回本不难。
- 过了 30%,曲线开始「起飞」:回撤每多 10 个百分点,回本难度加速上升。
- 回撤 50% 要涨 100%;回撤 70% 要涨 233%,几乎不可能再回来。
还要算时间。假设你的策略每月稳定赚 2%(这已经很不容易):
- 回撤 20%,要涨 25%:约需 11 个多月(1.02 的 11.3 次方 ≈ 1.25)。
- 回撤 50%,要涨 100%:约需 35 个月,差不多 3 年。
真实市场也是这样:标普 500 在 2007–2009 年从高点下跌约 57%,指数点位直到 2013 年才回到 2007 年的高点。
熔断(circuit breaker):事先写好的刹车
Section titled “熔断(circuit breaker):事先写好的刹车”熔断:净值回撤到某条线时,自动触发的交易限制。这个词借自交易所暂停交易的「熔断」机制(8.8 会讲)。
本课程建议的两级月度熔断(「本月回撤」以月初净值为基准):
- 黄线:暂停新仓。本月回撤达到约 3 笔最大亏损之和(单笔 2% 时约 −6%)。本月剩余时间不开新仓,只管理现有仓位。
- 红线:全面降仓。本月回撤达到约 5 笔最大亏损之和(单笔 2% 时约 −10%)。所有仓位降到一半以下,停止交易两周,做一次完整复盘,找到原因、写下改进后才恢复。
- 恢复:先用一半的仓位交易,直到新的一个月没有触线。
为什么按「几笔最大亏损」定线?因为它和你的单笔风险挂钩。连亏 3 笔在正常策略里并不罕见,值得放慢;连亏 5 笔就值得停下来查一查。
月度线之外,再加一条总回撤线:从高水位回撤达到预设上限(例如 −15%,按自己的承受力设定),就退回模拟盘,重新证明自己(8.7 的过渡计划)。
总回撤线怎么定?做一个思想实验:
- 想象账户从高水位亏掉 10%、20%、30%。
- 问自己:亏到哪一步,我还能心平气和地按规则下单?把这个数字写下来。
- 把总回撤线设在这个数字的一半左右。你以为能承受的,通常比真实能承受的多。
触线之后的复盘,至少回答五个问题:
- 亏损来自违规,还是来自正常的坏运气?(查日志的「是否守规」「错误类型」,8.6。)
- 亏损的仓位是不是押在同一个方向上?(8.4 的集中度。)
- 市场环境变了吗?例如 IV 体制、趋势、事件密度。
- 仓位有没有按 8.2 的规则定?
- 亏损的交易里,有多少是在疲劳或急躁时做的?
找到原因、写下一条改进,才恢复交易。
连亏规则(losing-streak rule)
Section titled “连亏规则(losing-streak rule)”连亏规则:连续亏损达到一定笔数时必须执行的动作。它防的不是统计上的坏运气,而是坏运气之后的坏情绪。
先接受一个事实:连亏很常见。100 笔交易里至少出现一次「连亏 k 笔」的概率:
| 策略胜率 | 3 连亏 | 4 连亏 | 5 连亏 |
|---|---|---|---|
| 80% | 约 47% | 约 12% | 约 2% |
| 70% | 约 86% | 约 43% | 约 15% |
| 60% | 约 99% | 约 80% | 约 46% |
所以 3 连亏不代表系统坏了,但它是情绪最容易失控的时刻。示例规则:
- 同一个交易夜(新加坡时间)亏损 2 笔:当晚停止开新仓。
- 连亏 3 笔:暂停 1 个交易日,第二天先复盘再交易。
- 连亏 5 笔:仓位减半,做一次专项复盘——这 5 笔是不是同一种错误?
回撤时最容易犯的三个错
Section titled “回撤时最容易犯的三个错”为什么回撤会让人失控?行为金融学研究发现,多数人对亏损的难受程度,大约是同等盈利带来的快乐的 2 倍,这叫损失厌恶(loss aversion)。亏了 $1,000 的痛,要赚 $2,000 左右才能抵消。于是人在回撤中会本能地想「赶快赢回来」,或者「不平仓就不算亏」。下面三个错,都从这里来:
- 报复性交易(revenge trading):为了尽快翻本而加大仓位,或做平时不做的交易。它会把回撤推进曲线的「起飞区」。
- 放宽规则:「这次情况特殊。」熔断规则的价值,就在于不讨价还价。
- 把浮亏当「没亏」:不平仓不等于没亏,回撤按市价算。
例子(示例价格,非实时):
- 算回撤。净值依次为 $40,000 → $44,000 → $41,800 → $39,600 → $43,000。
- 高水位是 $44,000。
- 之后的最低点是 $39,600,回撤 = (44,000 − 39,600) ÷ 44,000 = 4,400 ÷ 44,000 = 10%。
- 从 $39,600 回到 $44,000,需要涨 4,400 ÷ 39,600 ≈ 11.1%。
- 最后的 $43,000 仍在「水下」,还差 $1,000。
- 设计熔断线。月初净值 $60,000,单笔上限 1.5%($900)。
- 黄线 = 3 × 1.5% = −4.5%:净值跌到 60,000 × (1 − 0.045) = $57,300 时,本月暂停新仓。
- 红线 = 5 × 1.5% = −7.5%:净值跌到 60,000 × (1 − 0.075) = $55,500 时,全面降仓、停两周。
- 回本要多久。按每月稳定 +2% 估算:
- 回撤 15%:要涨 1 ÷ 0.85 − 1 ≈ 17.6%,约 8 个月。
- 回撤 40%:要涨 1 ÷ 0.6 − 1 ≈ 66.7%,约 26 个月。
- 回撤深度不到 3 倍,时间却超过 3 倍。
- 报复性交易的代价。两个人都用单笔 2% 的风险,都先连亏 3 笔:
- 连亏 3 笔后剩下 0.98 × 0.98 × 0.98 ≈ 0.941,回撤约 5.9%。
- 甲守规则,继续 2%,又亏 2 笔:0.941 × 0.98 × 0.98 ≈ 0.904,回撤约 9.6%。
- 乙想一笔翻本,把风险加到 6%,也亏 2 笔:0.941 × 0.94 × 0.94 ≈ 0.832,回撤约 16.8%。
- 同样的坏运气,乙的回撤接近甲的 2 倍,回本所需涨幅从约 10.6% 变成约 20.2%。
常见误区:
- 「跌 20% 再涨 20% 就回来了。」——要涨 25%。回撤越深,差距越大。
- 「还没平仓,不算亏。」——回撤按市价算,浮亏也是亏。
- 「熔断会让我错过反弹。」——可能会。熔断的目的不是抓住每次机会,而是保证你还在场上。
- 「连亏说明策略失效了,马上换一个。」——连亏在正常策略里很常见。该做的是按规则暂停、复盘,分清是运气还是错误,而不是情绪化地换来换去。
想一想:
- 账户从高水位回撤 25%,回本要涨多少?(答:1 ÷ 0.75 − 1 ≈ 33.3%。)
- 为什么除了总回撤线,还要设月度熔断线?(答:月度线更早触发,能在回撤进入曲线的「起飞区」之前把你拦下来;等总回撤线触发时,回本往往已经很难。)
- 胜率 80% 的策略做 100 笔,至少出现一次 3 连亏的概率大约是多少?这说明什么?(答:约 47%。即使胜率很高,连亏也很可能发生,规则要提前为它准备。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 回撤 | drawdown | 净值从之前的最高点往下跌了多少 |
| 最大回撤 | max drawdown | 一段时间内最深的一次回撤 |
| 高水位 | high-water mark | 账户历史上的最高净值 |
| 熔断(个人规则) | circuit breaker | 回撤到某条线时自动触发的交易限制 |
| 连亏规则 | losing-streak rule | 连续亏损到一定笔数时必须执行的动作 |
| 报复性交易 | revenge trading | 为了尽快翻本而加仓或乱做交易 |
| 损失厌恶 | loss aversion | 亏损带来的难受,大约是同等盈利带来的快乐的 2 倍 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A6(8.3 回撤)账户从最高点 $80,000 跌到 $60,000。回撤是多少?回到 $80,000 需要涨多少?
参考答案
- 跌掉的金额 = 80,000 − 60,000 = $20,000。
- 回撤 = 20,000 ÷ 80,000 = 25%。
- 回本需涨 = 20,000 ÷ 60,000 ≈ 33.3%(也可用 1 ÷ 0.75 − 1 算)。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。