9.7 高阶希腊值:Charm、Vanna、Volga、Speed、Color
边学边练读懂 → 自己算例子 → 答「想一想」→看项目卡问 AI 导师本章引导
一句话:高阶希腊值(higher-order Greeks)描述「希腊值自己怎么变」:Charm 是 Delta 随时间变,Vanna 是 Delta 随 IV 变,Volga 是 Vega 随 IV 变,Speed 是 Gamma 随股价变,Color 是 Gamma 随时间变。
为什么要学:第3章的希腊值,适合「股价小动、时间很短」的情况。到了到期周、偏斜交易、事件前后,二阶效应会变成主角:股价一动不动,对冲好的仓位却慢慢出现了方向敞口;Vega 中性的仓位,IV 一变就冒出了 Delta。做市商在收盘前的对冲买卖,也要靠它们才能解释。本专题的项目,是用 Python 画出这五个值随价格与时间变化的曲面,并向导师解读。
生活类比:开车。Delta 像车速:股价动一下,期权价格变多少。Gamma 像踩油门带来的加速度,Speed 则是「加速度本身变化得多快」。Charm 和 Color 像是越接近目的地,路越陡:哪怕你没踩油门,车速和加速度也会自己变。
- 类比的局限:开车主要是时间在推着你走;期权的希腊值同时被股价、时间、IV 三个变量推动,而且它们互相牵连。
细讲:
一张地图:谁随谁变
Section titled “一张地图:谁随谁变”| 名称 | 谁在变 | 随什么变 | 白话 |
|---|---|---|---|
| Charm | Delta | 时间 | 股价不动,Delta 也会随时间漂移 |
| Vanna | Delta(或 Vega) | IV(或股价) | IV 一变,方向敞口跟着变 |
| Volga | Vega | IV | IV 越涨,虚值期权对 IV 越敏感 |
| Speed | Gamma | 股价 | Gamma 自己随股价变化的速度 |
| Color | Gamma | 时间 | 临近到期,平值 Gamma 暴涨,远处 Gamma 萎缩 |
这五个值不用死记公式,记住「谁随谁变」,需要时用有限差分算出来就行。写成公式,它们都是偏导数(partial derivative),也就是「只动一个输入、其他都不动」时的变化率:
- ∂ 读作「偏」,表示只动它下面那个输入。
- t:时间往前走(过了多少天);σ:IV;S:股价;Δ、Γ、ν:第3章的 Delta、Gamma、Vega。
- 平台上的单位常常不同:Charm 可能按「每天」或「每年」给出,符号方向也可能相反。用之前先看说明。
Charm:股价不动,Delta 也会变
Section titled “Charm:股价不动,Delta 也会变”- 白话:时间一过,虚值期权的 Delta 向 0 滑,实值期权的 Delta 向 1 滑。离到期越近,滑得越快。
- 为什么:离到期越近,「最后变成实值」的不确定性越小。虚值期权越来越不可能翻身,实值期权越来越像股票本身。
- 用第3章的语言说:Delta 粗略地近似「到期时实值的概率」。剩下的时间越少,这个概率就越往 0 或 1 两头走。
- 场景:到期日周五下午。做市商手里虚值期权的 Delta 随时间自然衰减,他们要相应拆掉对冲用的股票,形成收盘前的对冲流(closing hedge flows)。买还是卖,取决于做市商持有的是多头还是空头,而这正是外人看不见的。
- 对你的仓位:如果你做的是备兑,卖出的虚值 call 在周五下午 Delta 趋向 0。只要股价不涨过行权价,你的净敞口会自己回到「只剩 100 股」。
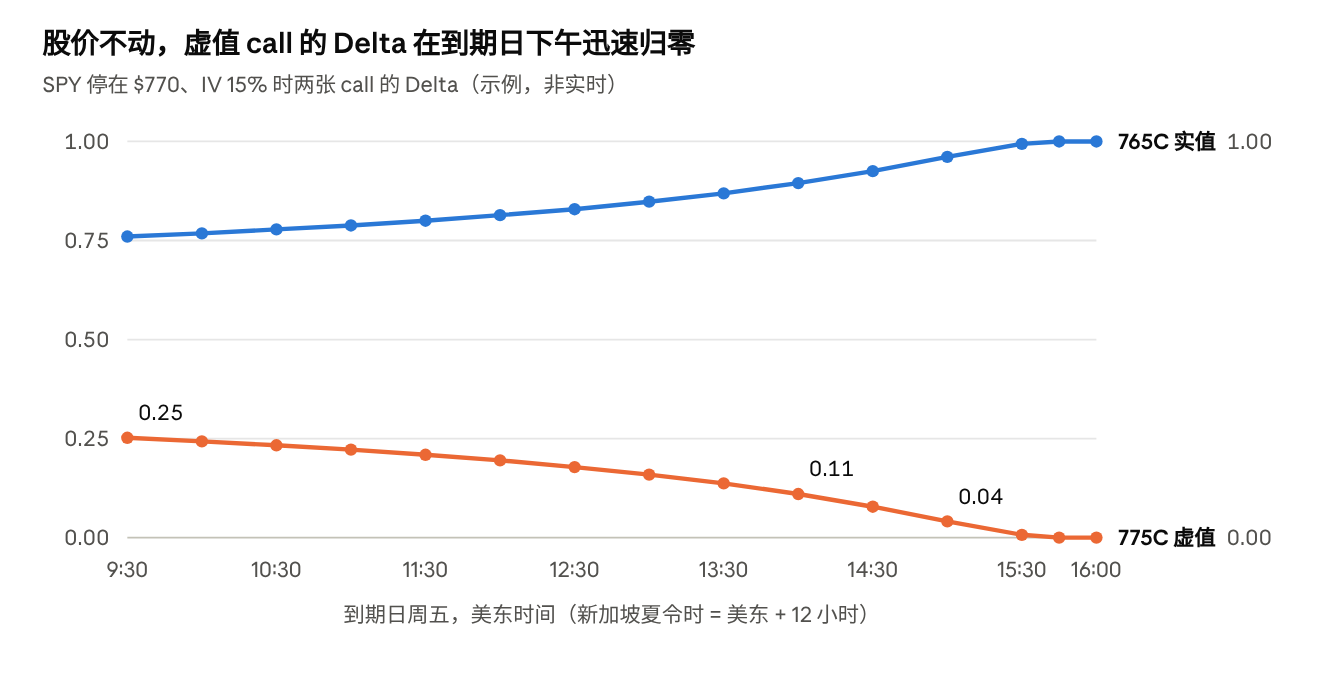
图中 SPY 一直停在 770:775C 的 Delta 从开盘的 0.25 一路滑到 14:00 的 0.11、15:00 的 0.04;765C 则从 0.76 升向 1。下午 14:00–16:00 ET 这一段,在新加坡是夏令时凌晨 2:00 到 4:00。
Vanna:IV 一变,Delta 跟着变
Section titled “Vanna:IV 一变,Delta 跟着变”- 白话:虚值 call 的 Delta 随 IV 上升而变大;虚值 put 的 Delta 随 IV 上升而变得更负。IV 下降时正好相反。
- 场景:财报后 IV 崩塌。NVDA 250C(30 天)的 IV 从 70% 降到 40%,股价没动,Delta 却从约 0.34 降到约 0.20。你以为自己有 34 股的敞口,一夜之间只剩 20 股。
- 在 9.2 的风险逆转里,正是 Vanna 让仓位在「现货跌、波动率涨」时多赚了一截。
- 对你的仓位:卖出虚值 put 的人在急跌中会发现,IV 一涨,自己的多头敞口反而变大了——正好在最不想要的时候。
Volga:IV 越涨,越怕 IV
Section titled “Volga:IV 越涨,越怕 IV”- 白话:虚值期权的 Vega 会随 IV 上升而变大;平值期权几乎不变。
- 场景:你卖出远虚值 put,当铁鹰的一边,这就是空 Volga。恐慌来时 IV 从 20% 涨到 30%,那张 725P 的 Vega 从 0.47 升到 0.65:同样再涨 1 个点,你亏得更多。反过来,买远虚值 put 做尾部保护的人,在危机中 Vega 越变越大,保护越来越「值钱」。
- 对你的仓位:铁鹰和宽跨式的卖方都是空 Volga。平静时每天小赚,恐慌时 Vega 损失会加速放大(第6章 6.8)。
Speed:Gamma 自己也在加速
Section titled “Speed:Gamma 自己也在加速”- 白话:股价朝行权价靠近时,Gamma 会越来越大;Speed 描述这个「越来越」有多快。
- 场景:你持有空 Gamma 的仓位,股价正朝短腿的行权价走。不只是 Delta 在变快,连 Delta 变化的速度也在变快,对冲会越来越跟不上。第3章用「平均 Delta」修正 Gamma 近似,背后就是 Speed 在起作用。
- 数字感受(交易时间口径):0DTE 剩 1 小时,SPX 从 7,660 涨到 7,680,离 7,700 行权价还差 20 点,7,700 期权的 Gamma 已从约 0.0053 升到约 0.0110,翻了一倍。
Color:Gamma 随时间变
Section titled “Color:Gamma 随时间变”- 白话:临近到期,平值期权的 Gamma 急剧变大;远离行权价的期权,Gamma 反而缩小。
- 场景:周一建了一个「Gamma 中性」的组合,到周五它就不中性了:平值附近的短腿 Gamma 暴涨,远处长腿的 Gamma 萎缩。周末两天的 Color,也会让周一开盘时的风险和周五收盘时不一样。
- 对你的仓位:长期期权(如 LEAPS)的 Color 很小,Gamma 几乎不随时间变;风险集中在最后几周的短期期权上。第5章 5.7 的「21 天规则」,背后就是这个道理。
怎么算:挪一点、重算一次
Section titled “怎么算:挪一点、重算一次”用 9.6 的 bs.py,把某个输入挪一点点,重算 Delta、Gamma 或 Vega,看它变了多少。这就是有限差分:
# higher_greeks.py:用「挪一点、重算一次」的有限差分算五个高阶希腊值from bs import bs_delta, bs_gamma, bs_vega
S, K, T, r, q, s = 770, 780, 7/365, 0.04, 0.012, 0.15   # SPY 780C,7 天,IV 15%day, pt = 1/365, 0.01                                   # 1 天;1 个 IV 点
charm = bs_delta(S, K, T - day, r, q, s, "c") - bs_delta(S, K, T, r, q, s, "c")vanna = (bs_delta(S, K, T, r, q, s + pt, "c") - bs_delta(S, K, T, r, q, s - pt, "c")) / 2volga = (bs_vega(S, K, T, r, q, s + pt) - bs_vega(S, K, T, r, q, s - pt)) / 2speed = (bs_gamma(S + 1, K, T, r, q, s) - bs_gamma(S - 1, K, T, r, q, s)) / 2color = bs_gamma(S, K, T - day, r, q, s) - bs_gamma(S, K, T, r, q, s)
print(f"Delta {bs_delta(S, K, T, r, q, s, 'c'):.3f}  Gamma {bs_gamma(S, K, T, r, q, s):.4f}  Vega {bs_vega(S, K, T, r, q, s):.3f}")print(f"Charm {charm:+.4f}/天  Vanna {vanna:+.4f}/IV点  Volga {volga:+.4f}/IV点")print(f"Speed {speed:+.5f}/美元  Color {color:+.5f}/天")
输出:
Delta 0.279 Gamma 0.0210 Vega 0.358Charm -0.0173/天 Vanna +0.0136/IV点 Volga +0.0085/IV点Speed +0.00074/美元 Color +0.00097/天读输出时先看单位:Charm、Color 是「每过 1 天」,Vanna、Volga 是「每 1 个 IV 点」,Speed 是「股价每动 $1」。这些都是每股的数字,换成整个仓位要乘「张数 × 100」。例如持有 10 张 780C:过一天,仓位 Delta 约少 10 × 100 × 0.0173 ≈ 17 股;IV 升 1 个点,约多 10 × 100 × 0.0136 ≈ 14 股。
- 项目要求把这五个值画成「股价 × 剩余时间」的曲面或热力图,并向导师解释每张图最「陡」的区域在哪里、为什么。
- 画曲面时,用 numpy 生成一组股价和一组剩余天数,把它们一次传进 bs.py 的函数,就能得到整张网格。
读懂曲面:五个值「陡」在哪里
Section titled “读懂曲面:五个值「陡」在哪里”下表以 call 为例(示例:SPY 770、剩 3 天、IV 15% 时用上面的方法验算过):
| 高阶值 | 最「陡」的区域 | 符号怎么变 |
|---|---|---|
| Charm | 离行权价不远的两侧,越临近到期越大 | 实值 call 为正(Delta 往 1 滑),虚值 call 为负(往 0 滑),平值附近接近 0 |
| Vanna | 行权价两侧的虚值区域 | 行权价高于股价的一侧为正,低于股价的一侧为负,平值附近接近 0 |
| Volga | 两翼更远的虚值区域 | 几乎都为正,平值附近接近 0 |
| Speed | 行权价附近,临近到期最大 | 股价低于行权价时为正,高于时为负 |
| Color | 行权价附近的最后几天 | 平值附近为正且越来越大,离行权价稍远处为负 |
- 同一行权价、同一到期日的 call 和 put,Gamma、Vega、Vanna、Volga、Speed、Color 都相同;只有 Delta 和 Charm 不同。原因是平价关系:两者的差只是股票和现金,不含期权性。
- 所以画图时只需要画 call,put 的这几张图完全一样。
到期周的节奏
Section titled “到期周的节奏”- 周一到周三:Color 让平值附近的 Gamma 一天比一天大;Charm 让虚值期权的 Delta 一天比一天小。
- 周四晚(新加坡):检查哪些空头期权贴近行权价。它们的 Gamma 和 Charm 将在周五达到最大,按第7章 7.7 的到期日工作流处理。
- 周五美东时间下午,也就是新加坡凌晨 2:00–4:00(夏令时):Charm 走得最快,而你在睡觉。近平值的空头仓位,应该在周五晚你的交易时段内处理完。
- 网上常说的「Vanna 流」「Charm 流」,和 9.1 的 GEX 一样,建立在对做市商持仓的猜测上,只能当背景参考。
例子(示例价格,非实时):SPY $770,IV 15%。
- Charm(到期日,SPY 一直停在 770):775C 的 Delta 开盘时约 0.25,14:00 约 0.11,15:00 约 0.04,15:30 只剩约 0.007。765C 则从约 0.76 升到 0.99 以上。
- Charm 带来的对冲流:假设做市商多头持有 10,000 张 775C,用卖空股票对冲。14:00 时的对冲约为 10,000 × 100 × 0.11 = 110,000 股;收盘时 Delta 归零,他们要买回这 110,000 股,约 $8,470 万,而股价一分没动。若做市商持有的是空头,方向就反过来。
- SPY 780C(7 天)的五个高阶值(见上方代码输出):过一天,Delta 约少 0.017;IV 升 1 个点,Delta 约多 0.014、Vega 约多 0.009;股价涨 $1,Gamma 约多 0.0007;过一天,Gamma 约多 0.001。
- Color 在到期前两天最明显:770C(平值,剩 2 天)的 Gamma 约 0.047,过一天约增加 0.019;780C(虚值,剩 2 天)的 Gamma 约 0.024,过一天反而减少约 0.007。
- Volga:725P(30 天)在 IV 20% 时 Vega 为 0.47,在 IV 30% 时为 0.65;平值 770C 在 IV 15% 和 25% 时,Vega 都约 0.88,几乎不变。
常见误区:
- 「股价不动,Delta 就不会变。」——Charm 会让它随时间变,到期日下午尤其快。
- 「Vega 中性,就不用管 IV。」——Vanna 和 Volga 会让 IV 的变化带来 Delta 和新的 Vega 敞口。
- 「高阶希腊值数值很小,可以忽略。」——离到期远、行情小时可以;到期周、大行情、IV 急变时,它们往往是主角。
- 「各平台的 Charm 数字可以直接比。」——单位(每天或每年)和符号约定不同,先看说明。
- 「Charm 只影响做市商,和我无关。」——你的备兑、价差、铁鹰在到期日下午同样会因 Charm 改变净 Delta。你没盯着看,风险也照样在。
想一想:
- 到期日下午,一张深度实值 call 的 Delta 会随时间向哪边走?(答:趋向 1。)
- 你卖出了远虚值 put(空 Volga)。IV 从 20% 跳到 35%,你的 Vega 敞口变大还是变小?(答:变大,亏损会加速。)
- 为什么同一行权价的 call 和 put,Vanna 完全相同?(答:平价关系 C − P = S·e^(−qT) − K·e^(−rT),右边和 IV 无关,所以两者的 Delta 只差一个常数,对 IV 的变化率自然相同。)
- 周一你用远月长腿,把一个近月空头跨式调成了 Gamma 中性。到周五,近月即将到期、股价仍在行权价附近,组合 Gamma 会变成正还是负?(答:负。近月空头的平值 Gamma 随时间暴涨,这就是 Color;远月长腿的 Gamma 变化不大。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 高阶希腊值 | higher-order Greeks | 描述希腊值本身如何变化的指标 |
| Charm | Charm(delta decay) | 时间流逝时 Delta 的变化 |
| Vanna | Vanna | IV 变化时 Delta 的变化,也是股价变化时 Vega 的变化 |
| Volga | Volga / vomma | IV 变化时 Vega 的变化 |
| Speed | Speed | 股价变化时 Gamma 的变化 |
| Color | Color(gamma decay) | 时间流逝时 Gamma 的变化 |
| 偏导数 | partial derivative | 只动一个输入、其他不变时的变化率 |
| 收盘前对冲流 | closing hedge flows | 做市商在收盘前调整对冲带来的买卖 |
项目卡
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。