4.5 保护性看跌:给股票买一份汽车保险
边学边练读懂 → 自己算例子 → 答「想一想」→做练一练 A10问 AI 导师本章引导
一句话:保护性看跌(protective put)=持有 100 股+买入 1 张 put。你付一笔保费,换来「股价跌破行权价之后的亏损,由 put 来赔」。
为什么要学:持股最怕的,是一次承受不了的暴跌。保护性看跌是最直接的保险,但它很贵:连续买短期平值 put,一年的保费可能超过股票的预期收益。学会用「免赔额」和「年化保费」衡量,你才能买到付得起、又真正有用的保险。
生活类比:像给汽车买保险。
- 保费(premium)= put 的权利金,先付出去,出不出事都不退。
- 免赔额(deductible)= 现价到行权价之间的距离,这部分损失你自己扛。
- 保险期限 = put 的到期日。
- 免赔额越高,保费越便宜;期限越长,总保费越贵,但平均到每个月越便宜。
- 类比的局限:汽车保险的保费一年一定;期权保费随市场的恐慌程度(IV)大起大落,越是人人都想买保险的时候越贵。而且保险单通常不能转卖,put 却可以随时按市价卖掉。
细讲:
构建与到期的三种结局
Section titled “构建与到期的三种结局”本节主例(示例价格,非实时):以 $340 持有 100 股 AAPL,以 $8.80 买入 1 张 90 天 AAPL 320P。
- 总投入 = 34,000 + 880 = $34,880。
- AAPL 跌破 $320:put 开始赔付。不管跌到多少,亏损都锁定在 (340 − 320 + 8.80) × 100 = $2,880。
- AAPL 在 $320 到 $348.80 之间:put 作废或只剩一点价值,你亏掉部分或全部保费。
- AAPL 高于 $348.80:开始赚钱,上涨没有上限,只是每个价位都比只持股少赚 $880。
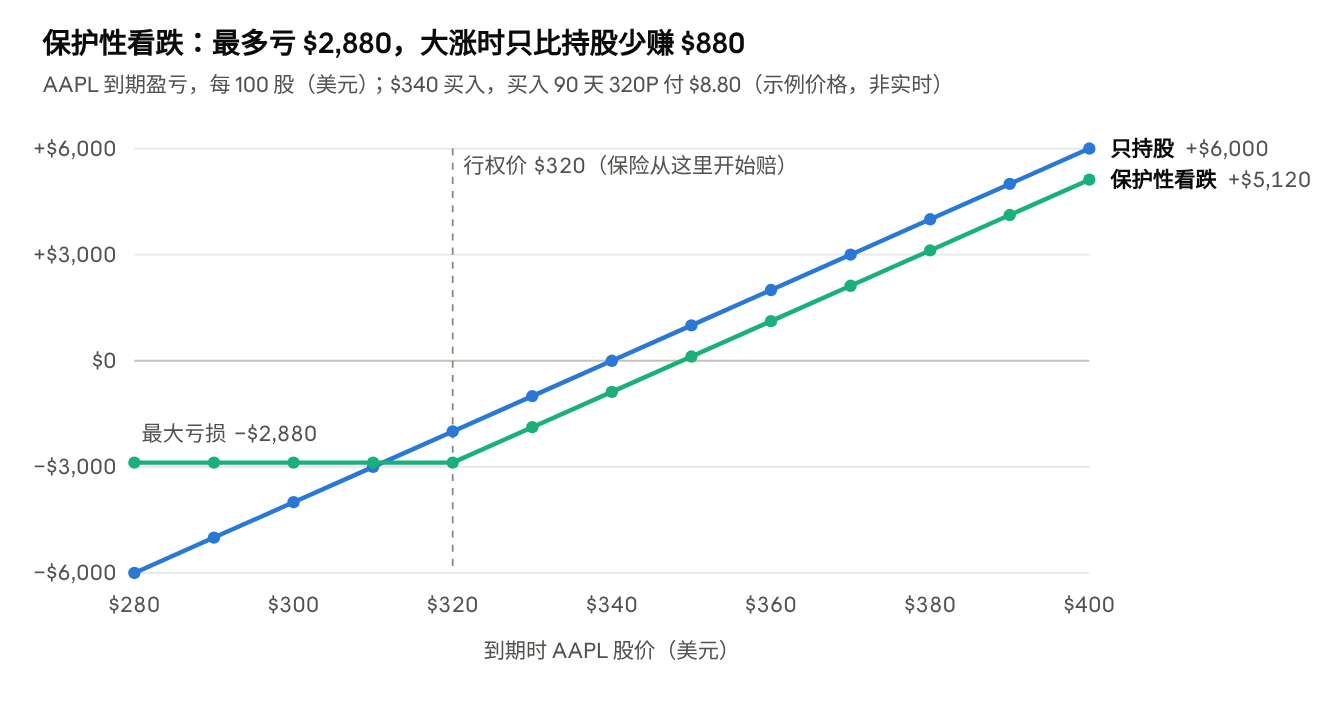
图中「保护性看跌」那条线在 $320 以下是一条水平的「地板」。$320 以上它和「只持股」平行,始终低 $880——这就是保费。
免赔额与保费的取舍
Section titled “免赔额与保费的取舍”同样保护 90 天,行权价不同,价格差别很大:
| 买入的 90 天 put | 权利金 | 免赔额(占股价) | 保费(占股价) | 最大亏损(每 100 股) | 年化保险成本 |
|---|---|---|---|---|---|
| 330P | $11.65 | $10(2.9%) | 3.4% | $2,165 | 13.9% |
| 320P | $8.80 | $20(5.9%) | 2.6% | $2,880 | 10.5% |
| 310P | $6.60 | $30(8.8%) | 1.9% | $3,660 | 7.9% |
| 300P | $4.85 | $40(11.8%) | 1.4% | $4,485 | 5.8% |
- 免赔额越低,保险越「全面」,但保费越贵。
- 最大亏损 = 免赔额 + 保费,两者此消彼长。
- 注意虚值 put 并没有便宜到哪去:由于看跌偏斜(第2章 2.5),300P 的 IV 约 30%,比平值的 25% 高。
期限的取舍:√T 规律
Section titled “期限的取舍:√T 规律”同样是平值 340P(IV 25%),期限越长,总价越高,但每年的成本越低:
| 期限 | 权利金 | 年化保险成本 |
|---|---|---|
| 30 天 | $9.20 | 32.9% |
| 90 天 | $15.25 | 18.2% |
| 182 天 | $20.70 | 12.2% |
| 1 年 | $27.30 | 8.0% |
- 原因是时间价值大约与 √T 成正比(第2章 2.2):期限变成 12 倍,价格只变成约 3 倍。
- 连续买 30 天平值 put,一年要付掉股价的约 33%,远超股票一年的正常涨幅。这就是实战要点说的「保险的年化成本很高」。
- 那为什么还有人买短期 put?因为有时只需要保护一段特定的时间,例如一次重大事件前后。长期 put 要一次付出更多现金;如果很快就不需要保护,提前卖出时还要损失一次买卖价差。
年化保险成本怎么算
Section titled “年化保险成本怎么算”以主例一步一步算:
- 保费占股价 = 8.80 ÷ 340 ≈ 2.59%(90 天)。
- 换算成一年 = 2.59% × 365 ÷ 90 ≈ 10.5%。
- 意思是:如果一年四次、每次都买同样的 90 天保险,约要付掉股价的 10.5%。
- P:put 的权利金;S₀:股票买入价;K:put 的行权价;D:到期天数。
什么时候买保险
Section titled “什么时候买保险”- 保险最便宜的时候,通常是市场平静、IV 低的时候;最贵的时候,是恐慌之中。就像下雨时的雨伞最贵。
- 例:SPY 30 天平值 770P,IV 15% 时约 $12.30;急跌后 IV 升到 30%,同一张 put 约 $25.50,贵了一倍多。
- 所以「等出事再买」往往买在最贵的时候。更常见的做法是:平静期就定好保护计划(行权价、期限、每年预算),按计划执行;或者用 4.6 的领口降低成本。
- 在财报、FOMC 这类已知事件之前买保险,也要记住:事件的风险已经算进 IV 里了(第2章 2.6)。
股价跌下来之后,保险怎么用
Section titled “股价跌下来之后,保险怎么用”- 股价已跌破行权价、put 还有时间价值:通常卖出 put 比行权更划算。例:AAPL 跌到 $300、还剩 60 天,320P 约值 $27.95;行权只拿到内在价值 $20,卖出却能拿回 $27.95(第7章 7.5 详讲)。
- 卖出 put 之后:你只剩股票,保护也没了。要不要再买一张更低行权价的 put,按预算重新决定。
- 股价上涨、put 快作废:让它作废,或把剩下的一点价值卖掉。要不要续保,按平静期定好的计划执行,不凭当下的心情。
married put:买股的同时买保险
Section titled “married put:买股的同时买保险”已婚看跌(married put):买入股票的同时买入 put,两笔一起下。它和保护性看跌的损益完全一样,只是买入时间不同。
- 平价关系告诉我们:「持股 + put」≈「同行权价的 call + 现金」(第2章 2.7)。
- 所以保护性看跌的损益形状和买入看涨一样:下有地板,上不封顶。你在图上看到的,正是一张「call 的形状」。
- married put 常见于「想买,但怕一买就跌」的时候:先把最坏情况锁住,再建仓。代价同样是保费,盈亏平衡点也相应上移。
保多少:全保还是部分保
Section titled “保多少:全保还是部分保”1 张 put 保护 100 股。持股更多时,可以按预算决定保护比例:
- 持有 300 股、买 3 张 put:全部保护,保费最高。
- 只买 1 张:只保护 100 股,另外 200 股照样承受全部下跌。
- 部分保护不是错,但要算清楚「剩下没保的那部分最多会亏多少」,并确认自己承受得起。
为什么不用止损单代替
Section titled “为什么不用止损单代替”止损单(stop order):股价跌到某个价位时,自动变成卖出指令。它不要保费,但有一个大缺点:跳空时会跳过去。
- 你在 AAPL $320 设止损。晚上出了坏消息,AAPL 开盘直接跳到 $290。止损单在约 $290 才成交,亏 (290 − 340) × 100 = −$5,000。
- 同样情况下,保护性看跌的亏损仍锁定在 $2,880。
- 美股的大消息常落在新加坡的深夜或凌晨,你在睡觉时跳空已经发生。止损单防不住跳空,put 可以。
基差风险:用指数保护个股
Section titled “基差风险:用指数保护个股”基差风险(basis risk):你用来对冲的工具,和你真正持有的东西,走势不完全一致。
指数对冲(index hedge):用 SPY 这类指数产品的 put,去保护一篮子个股。它便宜、流动性好,但保不住个股自己的坏消息。
假设你持有约 $77,000 的科技股组合(Beta 约 1.5,示例值),买入 1 张 30 天 SPY 740P($4.85,即 $485)做保护:
| 情景(到期时) | 你的组合 | SPY 740P 盈亏 | 合计 |
|---|---|---|---|
| A:大盘跌 10%(SPY $693),组合跌 15% | −$11,550 | (47 × 100) − 485 = +$4,215 | −$7,335 |
| B:大盘不动,组合里 1 只股票因财报暴跌 20%(该股持有 $22,500) | −$4,500 | −$485 | −$4,985 |
| C:大盘跌 5%(SPY $731.50),组合跌 7.5% | −$5,775 | (8.50 × 100) − 485 = +$365 | −$5,410 |
- 情景 A:组合比大盘跌得多(Beta 高),1 张 SPY put 只赔回约三分之一。
- 情景 B:大盘不跌,指数 put 一分不赔。个股自己的坏消息,指数不管。
- 情景 C:跌幅还没越过「免赔额」,保险几乎没用上。
- 改进办法:按 Beta 加权 Delta(第3章 3.7)决定买几张;集中持有的个股,考虑直接买该股的 put。个股 put 更贵:NVDA 30 天 205P 约 $3.30,保护 $22,500 的仓位,一个月约 1.5%;SPY 740P 保护 $77,000,一个月约 0.6%。
策略卡片:保护性看跌
Section titled “策略卡片:保护性看跌”| 项目 | 内容 |
|---|---|
| 构建 | 持有 100 股 + 买入 1 张 put |
| 你的观点 | 长期看好、想继续持股,但担心一段时间内大跌 |
| 最大盈利 | 无上限(股价上涨,减去保费) |
| 最大亏损 | (买入价 − 行权价 + 权利金) × 100 |
| 盈亏平衡点 | 买入价 + 权利金 |
| 希腊值特征 | Delta 为正但小于 100 股;Gamma 为正;Theta 为负;Vega 为正。例:主例约合 +72 股、每天 −$8、每个 IV 点 +$57 |
| 什么时候不该用 | 市场已经恐慌、IV 很高时才想起买(保险最贵);长期连续买短期平值 put(年化成本吞掉收益);真正该做的是减仓(仓位太大);用指数 put 保护一只走势很特别的个股 |
例子(示例价格,非实时):
- 主例的完整账目:100 股 AAPL($340)+ 90 天 320P($8.80)。
- 保费 = 8.80 × 100 = $880。
- 最大亏损 = (340 − 320 + 8.80) × 100 = $2,880。
- 盈亏平衡点 = 340 + 8.80 = $348.80。
- 年化保险成本 = 8.80 ÷ 340 × 365 ÷ 90 ≈ 10.5%。
- 到期三个价位:
- AAPL $280:股票亏 $6,000;put 值 (320 − 280) × 100 = $4,000;减去保费 $880;合计 −$2,880。
- AAPL $340:股票不赚不亏;put 作废;合计 −$880。
- AAPL $400:股票赚 $6,000;put 作废;合计 6,000 − 880 = +$5,120。
- 换一个更远的行权价:改买 90 天 300P($4.85)。
- 最大亏损 = (340 − 300 + 4.85) × 100 = $4,485。
- 年化保险成本 = 4.85 ÷ 340 × 365 ÷ 90 ≈ 5.8%。
- 保费省了近一半,但出事时要多扛 $1,605 的亏损。
动手试一试:把 put 的行权价上下移动:保护越近,保险越贵、最大亏损越小,盈亏平衡点越高。
常见误区:
- 「买了 put 就不会亏。」——免赔额 + 保费仍然是亏损,主例最多亏 $2,880。
- 「越接近现价的行权价越好。」——越近越贵;90 天 330P 的年化成本接近 14%。
- 「平时不用买,出事了再买。」——出事时 IV 飙升,保险最贵;跳空发生时更来不及。
- 「指数 put 能保护一切。」——个股自己的坏消息(例如财报暴雷),指数 put 不赔。
- 「止损单和 put 一样,还免费。」——止损单挡不住跳空;put 的保护不受跳空影响,代价是保费。
- 「保险费是浪费,大多数时候 put 都作废了。」——汽车保险大多数年份也用不上。它的价值在于让你避开承受不了的损失;该问的是保费占预期收益多少、最大亏损你能不能承受。
想一想:
- 持有 100 股 SPY(成本 $770),以 $6.60 买入 30 天 SPY 750P。最大亏损、盈亏平衡点、年化保险成本各是多少?(答:(770 − 750 + 6.60) × 100 = $2,660;770 + 6.60 = $776.60;6.60 ÷ 770 × 365 ÷ 30 ≈ 10.4%。)
- 为什么 1 年期平值 put 的价格,不是 30 天平值 put 的 12 倍?(答:时间价值大约与 √T 成正比,√12 ≈ 3.5;利率还让长期 put 更便宜一些。本例 $27.30 ÷ $9.20 ≈ 3.0 倍。)
- 持有 300 股 AAPL(成本 $340),只买 1 张 90 天 320P($8.80)。到期 AAPL 跌到 $280,合计亏多少?(答:股票亏 (280 − 340) × 300 = −$18,000;put 赚 (320 − 280) × 100 − 880 = +$3,120;合计 −$14,880。只有 100 股受到了保护。)
关键术语:
| 中文 | English | 白话解释 |
|---|---|---|
| 保护性看跌 | protective put | 持股的同时买入 put,给股票买保险 |
| 已婚看跌 | married put | 买股票时同时买入 put,损益与保护性看跌相同 |
| 保费 | premium | 为保险付出的钱,这里就是 put 的权利金 |
| 免赔额 | deductible | 现价到行权价的距离,这部分损失自己承担 |
| 年化保险成本 | annualized hedging cost | 保费占股价的比例,按天数换算成一年 |
| 止损单 | stop order | 价格触及设定值后自动变成卖单,跳空时会跳过去 |
| 基差风险 | basis risk | 对冲工具与实际持仓走势不一致带来的风险 |
| 指数对冲 | index hedge | 用指数产品的期权保护一篮子股票 |
练一练
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A10(4.5)持有 100 股 AAPL(成本 $340),以 $2.70 买入 1 张 30 天 AAPL 320P。求最大亏损、盈亏平衡点、免赔额(占股价的百分比)和年化保险成本。
参考答案
- 最大亏损 = (340 − 320 + 2.70) × 100 = $2,270。
- 盈亏平衡点 = 340 + 2.70 = $342.70。
- 免赔额 = 340 − 320 = $20,占股价 20 ÷ 340 ≈ 5.9%。
- 年化保险成本 = 2.70 ÷ 340 × 365 ÷ 30 ≈ 9.7%。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以讲义和答案页为准。