一笔新仓开几组:前几章的三种做法合成一条
Section titled “一笔新仓开几组:前几章的三种做法合成一条”从第7章起,你的每一笔模拟单都按 7.0 定数量:单笔上限是净值的 2%,张数 = 单笔上限 ÷ 每张最大亏损,向下取整。现金担保卖看跌(CSP)和备兑不能用这个算式,所以按三条例外处理:现金或股票全额备好,每个标的 1 组,写下压力情景的亏损。到了第9章,做空波动率的仓位又改按 9.8 定组数:取最坏的现实格子与最大亏损中较大的一个。
这三种做法是同一条规则的三种情形。写成一般的形式:
- 当前净值:账户净值(0.4;券商页面上的 net liquidation value),以后简称净值。按今天的数计算,不按开户时的数。
- 单笔比例:1–2%。当前净值乘以单笔比例,就是 7.0 的单笔上限。
- 每组在最坏情况下的亏损:价差用最大亏损,CSP 和备兑用压力情景下的亏损,做空波动率取两者中较大的一个(下文)。1 组的定义见 8.1。
算式里没有「我有多大把握」这一项:组数只按单笔最大亏损的上限算,不按信心或盈利概率算(总纲十条纪律第 8 条)。这一节先回答 7.0 留下的两个问题:单笔比例为什么取 1–2%;CSP 和备兑到了实盘怎样定数量。然后看两件账户层面的事:保证金能不能承受冲击,以及 Kelly 公式算出的比例为什么只能用来核对上限。
固定比例:为什么是当前净值的 1–2%
Section titled “固定比例:为什么是当前净值的 1–2%”固定比例(fixed fractional)指每笔交易在最坏情况下的亏损,不超过当前净值的一个固定百分比,常见的是 1–2%。7.0 的 2% 就是这种方法。
为什么是单笔 1–2%,而不是 5% 或 10%?要看的是一段连续亏损以后,账户还剩多少。每笔亏掉的是当时净值的固定比例,所以按 0.5 节讲的连乘,连亏 10 笔后剩下 (1 − 比例)^10,例如 0.98^10 ≈ 81.7%。收复亏损所需涨幅等于 1 ÷ 剩下的比例 − 1(0.5),即下表最后一列。
| 单笔风险 | 连亏 10 笔后剩下 | 回撤 | 所需涨幅 |
|---|---|---|---|
| 1% | 90.4% | 9.6% | 10.6% |
| 2% | 81.7% | 18.3% | 22.4% |
| 5% | 59.9% | 40.1% | 67.0% |
| 10% | 34.9% | 65.1% | 186.8% |
连亏 10 笔:单笔 2% 还剩 81.7%,单笔 10% 只剩 34.9%
每笔亏掉当前净值的固定比例,连亏 10 笔之后(上表)· 满格 = 连亏之前的净值
- 剩下的净值
- 回撤
读法:单笔 2% 时,这样的连亏要涨 22.4% 才能收复,按 11.3 的算法,每月稳定盈利 2% 约要 10 个月,1% 约要 20 个月;单笔 10% 时,一段坏运气就几乎会让账户出局。连亏 10 笔并不常见,但规则正是为不常见的情况而写的。
定义里的「当前净值」同样重要。$100,000 的账户,单笔上限是 $2,000;连亏几笔、净值跌到 $90,000 以后,上限变成 $1,800,同一个价差能开的组数随之变少。账户增长时,每笔的风险金额也随之增大。单笔上限按当前净值的 1–2% 算,所以亏损时组数自动变小。 如果账户缩水以后仍按当初的金额下单,每笔占净值的比例就悄悄超过了 2%。
例 1(示例价格,非实时):净值 $30,000,单笔比例 2%,单笔上限 = 30,000 × 2% = $600。AAPL $340,你想买入 30 天的 AAPL 牛市看涨价差。
- AAPL 340/360:340C $10.25、360C $2.95,借方 10.25 − 2.95 = $7.30,每组最大亏损 $730。$730 > $600,一组都不能开。要开 1 组,净值至少要 730 ÷ 2% = $36,500。
- 改成 340/350:350C $5.85,借方 10.25 − 5.85 = $4.40,每组最大亏损 $440。600 ÷ 440 ≈ 1.36,向下取整为 1 组。
所以账户小时,只能做宽度较窄的价差,或者不做;不能为了「开得了」而放宽 2% 的上限。
每组的风险按最坏情况取
Section titled “每组的风险按最坏情况取”两条腿都还在时,价差的亏损不会超过开仓时就已确定的最大亏损(8.2、8.3)。CSP 和备兑没有可用的最大亏损:按股价归零计算,结果远超净值的 2%(7.0)。所以分母要换一种算法。每组的风险按最坏情况取,乘以组数不超过单笔上限。 三类结构各有取法:
- 限定风险的结构(垂直价差、铁鹰、蝶式):取最大亏损。
- CSP、备兑这类风险接近持股的结构:取压力亏损。压力亏损(stress loss)是在一个事先写进系统草稿的极端情景下,这笔交易的亏损金额。情景例如「指数隔夜跳空 −15%」「个股隔夜跳空 −25%、IV 升到 70%」。算法是全价重估(3.8):把新的股价和 IV 代入期权计算器或券商的风险分析工具,重算这笔仓位的价值。7.0 的「两周内跌 20%、按到期价值近似」是它的简化版。
- 做空波动率的结构(铁鹰、铁蝶、身体在现价的蝶式):取 9.8 网格里最坏的现实格子与最大亏损中较大的一个。
为什么不按止损金额算?遇到跳空,股价直接越过止损价,成交价可能远比止损价差,所以止损控制不了最坏情况下的亏损(10.1)。
例 2(示例价格,非实时):净值 $50,000,单笔比例 2%,单笔上限 $1,000。NVDA $225,你计划现金担保卖出 1 张 30 天的 NVDA 200P。按课程的偏斜,这个行权价的 IV 约为 43.9%,报价 $2.40。
- 压力情景:NVDA 隔夜跳空 −25%,从 $225 跌到 225 × 0.75 = $168.75,IV 升到 70%。
- 全价重估:按 Black-Scholes 模型、按瞬间发生计算(剩余天数仍取 30 天),200P 约值 $34.77。
- 每张压力亏损 = (34.77 − 2.40) × 100 ≈ $3,237,约占净值的 6.5%,超过 $1,000,一张都不能开。要容纳这一张,净值需要约 3,237 ÷ 2% = $161,850。
- 改成 200/190 牛市看跌价差(190P $1.15,净收 2.40 − 1.15 = $1.25):每组最大亏损 = (10 − 1.25) × 100 = $875 ≤ $1,000,可以开 1 组。
现金担保并不减少这笔交易的风险。股价大跌时,CSP 的亏损与裸卖 put 相同;现金只保证你付得起被指派时的股款。
例 2 就是 7.0 三条例外到了实盘时的规则,12.1 的示例 B 也这样定数量。实盘时,CSP 和备兑的压力亏损同样不能超过单笔上限,所以小账户往往一张都开不了。 7.0 示范的 AAPL 325P 需要约 $246,000 的净值,例 2 的 NVDA 200P 需要约 $161,850。用小资金开始实盘时,只能用价差;首批资金和放大的节奏见 12.8。学习阶段只用限定风险的结构,CSP 和备兑只按 7.0 的例外做,裸卖一律不用(9.8)。
保证金使用率:为要求翻倍留出空间
Section titled “保证金使用率:为要求翻倍留出空间”每一笔都没有超过单笔上限,账户还可能在哪里出问题?在券商冻结的保证金上。保证金使用率(margin utilization)是券商为全部仓位冻结的保证金 ÷ 净值,它回答的问题是:账户还有多少余地应付意外。
- 价差:保证金等于最大亏损(8.3),两条腿都还在时开仓以后不变;空头腿被指派后改按 100 股计算(8.1)。
- CSP:在现金账户或按现金担保处理的账户里,冻结按行权价买入股票的全部现金,开仓以后不变;在保证金账户里,券商可能改按裸卖 put 计算,要求随股价下跌而提高,以券商的规则为准。
- 裸卖:按 Reg T 的公式(8.1)计算,标的下跌、IV 上升时,保证金要求随之提高;同时浮亏使净值下降(9.8)。券商也可能临时提高保证金要求(11.6)。
所以使用率可能在一次冲击里被动翻倍。使用率一旦超过 100%,券商可能要求追加保证金,也可能不发通知、直接强制平仓(11.6)。
例 3:净值 $50,000,现有仓位占用保证金 $20,000。
- 使用率 = 20,000 ÷ 50,000 = 40%。
- 一次冲击使保证金要求翻倍,变成 $40,000:使用率 = 40,000 ÷ 50,000 = 80%,距离 100% 还剩 20% 的余地。
- 如果原来是 60%,翻倍后就是 120%,账户会被要求追加保证金。
使用率的上限要为冲击中的翻倍留出空间:常见的上限 50% 只够应付净值不变时要求翻一倍,更稳妥的是 30–40%。 冲击中净值往往同时下降,要求也可能涨到一倍以上,这时 50% 也不够:例如要求翻倍、净值同时跌 10%,原来 50% 的使用率就变成 100% ÷ 0.9 ≈ 111%。加一笔新仓以前,把它要冻结的保证金加进去,再看这两个数:加上以后的使用率是否在上限以内,翻倍以后是否仍低于 100%。
保证金要求翻一倍:40% 升到 80% 仍有余地,60% 升到 120% 就要追加保证金
保证金使用率 = 冻结的保证金 ÷ 净值 · 一次冲击让保证金要求翻倍(下面的例子 3,示例数据)
原来 40%净值 $50,000
原来 60%
- 原来的使用率
- 冲击后增加的部分
- 超过 100%
净值 $50,000、保证金 $20,000:翻倍后使用率 = 40,000 ÷ 50,000 = 80%,距离 100% 还剩 20% 的余地。如果原来是 60%,翻倍后就是 120%,账户会被要求追加保证金。
组合保证金(portfolio margin)
Section titled “组合保证金(portfolio margin)”有的券商为符合条件的账户提供组合保证金(portfolio margin)。它不按每种策略的固定公式(Reg T,8.1、8.3)分别计算,而是把整个组合放进一组价格和 IV 的冲击情景,按最坏情景下的压力亏损要求保证金。9.8 例 3 的简化规则与此思路相近。互相对冲的仓位在冲击中的盈亏会部分抵消,所以它们的保证金要求往往低得多。
组合保证金只改变保证金,不改变风险。 能开的仓位变多了,最坏情况下的亏损却没有减少:组数仍按每组最坏情况的亏损定。冲击来临时,按情景算出的压力亏损变大,保证金要求也会随之跳升,所以使用率的上限照样要为翻倍留出空间。
随堂练习(示例价格,非实时):
- 净值 $35,000,单笔比例 1.5%。SPY $770,你想卖出 30 天的 SPY 牛市看跌价差,报价:750P $6.60、745P $5.70、740P $4.85。750/740 和 750/745 各最多开几组?要开 1 组 750/740,净值至少要多少?
- 净值 $80,000,单笔比例 2%。AAPL $340,你考虑实盘时现金担保卖出 1 张 30 天的 AAPL 320P,报价 $2.70。系统草稿里的压力情景是「个股隔夜跳空 −20%、IV 升到 50%」;按瞬间发生全价重估,320P 约值 $49.84。每张压力亏损是多少?能不能开?实盘要多大的净值才能开这 1 张?
- 同一个 $80,000 的账户,现有仓位冻结保证金 $22,000。新仓 A 要再冻结 $14,000,新仓 B 要再冻结 $22,000,两者只选一个。假设冲击中全部保证金要求都翻倍,各自加上以后的使用率是多少?翻倍以后呢?哪一个可以开?
- 券商把这个账户升级为组合保证金以后,同样的仓位冻结的保证金降到 $15,000。你能不能因此把各笔的组数加倍?
参考解答
- 单笔上限 = 35,000 × 1.5% = $525。
- 750/740:净收 6.60 − 4.85 = $1.75,每组最大亏损 (10 − 1.75) × 100 = $825。$825 > $525,一组都不能开。
- 750/745:净收 6.60 − 5.70 = $0.90,每组最大亏损 (5 − 0.90) × 100 = $410。525 ÷ 410 ≈ 1.28,向下取整为 1 组。
- 要开 1 组 750/740,净值至少要 825 ÷ 1.5% = $55,000。
- 单笔上限 = 80,000 × 2% = $1,600。压力情景下 AAPL 跌到 340 × 0.8 = $272。每张压力亏损 = (49.84 − 2.70) × 100 = $4,714,约占净值的 5.9%,超过 $1,600,一张都不能开。实盘要开这 1 张,净值需要 4,714 ÷ 2% = $235,700。要备的现金 320 × 100 = $32,000 只保证付得起股款,不减少这 $4,714 的亏损。
- 新仓 A:22,000 + 14,000 = $36,000,使用率 36,000 ÷ 80,000 = 45%,在 50% 以内;翻倍后 $72,000,即 90%,仍低于 100%,可以开。新仓 B:22,000 + 22,000 = $44,000,使用率 55%,已超过 50%;翻倍后 $88,000,即 110%,会被要求追加保证金,不能开。
- 不能。组合保证金只改变保证金,不改变风险:每组最坏情况下的亏损没有变,组数仍按「每组最坏情况的亏损 × 组数 ≤ 单笔上限」定。冲击来临时,券商按情景重算,保证金要求会随之跳升,所以使用率的上限照样要为翻倍留出空间。
Kelly 公式(Kelly criterion):长期增长最快的比例
Section titled “Kelly 公式(Kelly criterion):长期增长最快的比例”固定比例回答的是「最多亏多少」。还有一个问题:如果优势已知,每笔押上多大的比例,资金长期增长最快?Kelly 公式(Kelly criterion)给出的就是这个比例:在盈利概率和盈亏比已知、只有盈利和亏损两种结果、各笔互不相关并反复下注时,让资金长期增长最快的每笔押注比例。下面先用 11.1 的抛硬币游戏求出它,再给出一般的公式。
游戏是这样的:押 $1,正面赢 $2,反面输掉这 $1,正反面各占一半。假设每次押上当前资金的一个比例 f,要求的是 f 取多少时,资金长期增长最快。
依据是 0.5 节讲的连乘:每一次的结果都乘在当时的资金上,所以长期结果取决于各次乘数的乘积,而不是盈亏的简单相加。押上比例 f 时,赢一次资金乘以 (1 + 2f),输一次乘以 (1 − f)。长期来看赢和输的次数大致相等,所以只需比较「一胜一负」之后的乘数:
- 押 12.5%:赢一次资金 × 1.25,输一次 × 0.875。一胜一负后 = 1.25 × 0.875 ≈ 1.094,即上涨约 9.4%。
- 押 25%:赢一次 × 1.5,输一次 × 0.75。一胜一负后 = 1.5 × 0.75 = 1.125,上涨 12.5%。
- 押 50%:赢一次 × 2,输一次 × 0.5。一胜一负后 = 2 × 0.5 = 1.00,资金没有增长。
- 押 75%:赢一次 × 2.5,输一次 × 0.25。一胜一负后 = 0.625,亏损 37.5%。
这个游戏的期望为正,可是押得太多,资金反而会缩水,甚至亏光。下图把每个押注比例的结果连成曲线:
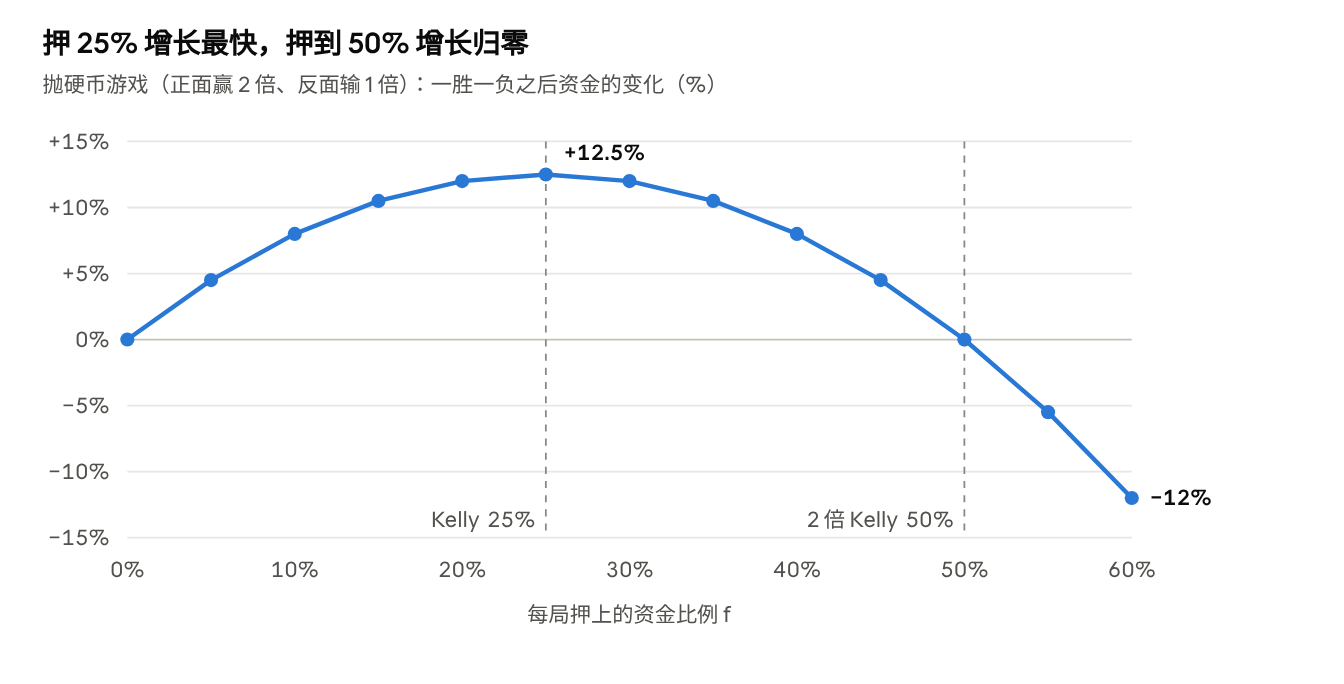
最高点的位置可以直接算出。把乘数展开再配方:(1 + 2f) × (1 − f) = 1 + f − 2f² = 1.125 − 2 × (f − 0.25)²。平方项不会小于 0,所以 f = 0.25 时乘数最大,等于 1.125。因此曲线的最高点在 25%,这就是这个游戏的 Kelly 比例。
同一个式子还说明了两点。第一,押到 Kelly 的 2 倍,长期增长归零:f = 0.5 时减去的是 2 × 0.25² = 0.125,乘数正好回到 1;押得再多,资金就持续缩水。为什么会这样?连乘时,亏损的伤害比同样幅度的盈利大:跌掉一半以后,要翻一倍才能回来(0.5 节)。押 50% 时,赢一次资金 × 2,输一次资金 × 0.5,赢来的一倍正好被输掉的一半抵消。第二,曲线以 25% 为中心左右对称:押 20% 和押 30% 离 25% 一样远,增长相同,但押 30% 时资金的波动大得多。所以多押并没有多赚,只增加了波动。
一般情形下,盈利概率不一定是 50%,盈亏比也不一定是 2。求解的思路相同:按盈利和亏损的次数比例,求连乘结果最大的 f。这一步需要用到微积分,这里只给出结果:
- f*:Kelly 比例,每笔押上资金的比例。
- p:盈利概率。
- q:败率,q = 1 − p。
- b:盈亏比,= 平均盈利 ÷ 平均亏损。
用抛硬币游戏验证这个公式:
- p = 0.5,q = 1 − 0.5 = 0.5。
- b = 2 ÷ 1 = 2。
- q ÷ b = 0.5 ÷ 2 = 0.25。
- f* = 0.5 − 0.25 = 0.25,即 25%,和配方算出的最高点一致。
一般情形下,增长曲线在 f* 两侧也大致对称,押到 2 倍 Kelly 附近,长期增长同样降到约为零。
公式还可以改写。把 b = W ÷ L 代入(W、L 是平均盈利和平均亏损):f* = p − q × L ÷ W = (p × W − q × L) ÷ W = E ÷ W,即 11.1 的每笔期望除以平均盈利。所以 f* 与每笔期望同号:f* ≤ 0,说明期望不为正、没有优势,这笔交易就不该做。
在抛硬币游戏里,输一次正好输掉押上的全部,所以押注比例就是输一次时亏掉的资金比例。搬到交易中,f* 的含义是:一笔「典型的亏损」应当占净值多大的比例。
为什么只用分数 Kelly(fractional Kelly)
Section titled “为什么只用分数 Kelly(fractional Kelly)”抛硬币的概率是已知的;交易的 p 和 b 只能从日志估计(11.1)。估计差几个百分点,Kelly 比例会差多少?
例 4(示例数据,非实时):某策略(11.1 的例 1)盈利概率 80%,平均盈利 $50,平均亏损 $150。
- b = 50 ÷ 150 = 1/3。
- q ÷ b = 0.2 ÷ (1/3) = 0.2 × 3 = 0.6。
- f* = 0.8 − 0.6 = 0.20,即 20%。半 Kelly 10%,1/4 Kelly 5%。用上面的改写核对:f* = E ÷ W = 10 ÷ 50 = 0.20。
- 如果真实盈利概率只有 77%,f* = 0.77 − 0.23 × 3 = 0.08,比按 80% 算出的半 Kelly 10% 还小。真实盈利概率 75% 时,f* = 0.75 − 0.25 × 3 = 0。
- 按 11.1 的算法,用 100 笔交易估计的盈利概率,误差约 ±8 个百分点(2 × √(0.8 × 0.2 ÷ 100) = 0.08);30 笔时约 ±15 个百分点。真实盈利概率完全可能低到 75%,所以以为的「20%」,真实值可能是 0。
读法:盈利概率只差 3 个百分点,Kelly 比例就从 20% 降到 8%;按估计值押全 Kelly,实际已经是真实 Kelly 的 2.5 倍,超过了增长归零的 2 倍。
分数 Kelly(fractional Kelly)指只使用 Kelly 比例的一部分,例如半 Kelly(f* ÷ 2)或 1/4 Kelly(f* ÷ 4)。只用一部分的原因有四个:
- 参数估计误差:p 和 b 是从有限的交易中估计出来的,与真实值存在差距(例 4)。p 只要高估几个百分点,以为的全 Kelly 就可能变成真实的 2 倍 Kelly,而 2 倍 Kelly 的长期增长约为零。
- 肥尾(0.7):公式假设只有「盈利 W」和「亏损 L」两种结果,而卖方策略偶尔会出现一笔远大于平均亏损的亏损。
- 相关性(5.6、11.4):公式假设各笔交易互不相关。如果多个仓位在同一次急跌中同时亏损,就相当于一次押上了好几份。
- 回撤难以承受:在理想化的连续模型下,按全 Kelly 押注,资金在某个时刻跌到一半的概率约为 50%,半 Kelly 约为 12.5%。而半 Kelly 仍能获得全 Kelly 约 75% 的增长速度(Thorp 2006)。
所以 Kelly 只作上限核对,实际最多用 1/4–1/2 Kelly,换成组数以后,与按单笔上限算出的组数取较小的一个。 1/4 Kelly 也不保证安全:盈利概率估高几个百分点,真实的 Kelly 可能比它还低,所以最后起作用的通常是单笔上限。
怎样换成组数?f* 表示一笔「典型的亏损」占净值的比例,所以组数 = 分数 Kelly × 净值 ÷ 每组平均亏损(日志按每笔记的,先把每笔亏损除以那一笔的组数)。单笔上限却按每组最大亏损计算。两个百分比的基数不同,不能直接比较,要各自换算成组数,再取较小的一个。例如净值 $50,000,使用例 4 的策略(平均亏损 $150,1/4 Kelly 为 5%),并假设每组最大亏损 $415:
- 1/4 Kelly:50,000 × 5% ÷ 150 = 2,500 ÷ 150 ≈ 16.7,最多 16 组。
- 单笔上限 2%:50,000 × 2% ÷ 415 = 1,000 ÷ 415 ≈ 2.4,最多 2 组。
- 取较小的一个:2 组。
两者相差很大,是因为 Kelly 按平均亏损算,单笔上限按最大亏损算,而平均亏损通常远小于最大亏损。所以按分数 Kelly 换算的组数常常比单笔上限的多,它的用处在于发现问题:如果它比单笔上限算出的还少,甚至 f* ≤ 0,就说明这种打法的优势比你以为的小。
随堂练习(示例数据,非实时):净值 $60,000,单笔比例 2%。你的日志里,SPY 牛市看跌价差的守规交易估计出:盈利概率 74%,平均盈利 $60,平均亏损 $120。你打算卖出 30 天的 SPY 755/750 牛市看跌价差(755P $7.70、750P $6.60)。
- Kelly 比例、半 Kelly 和 1/4 Kelly 各是多少?用 f* = E ÷ W 核对。
- 按 1/4 Kelly 换算,最多开几组?按单笔上限呢?最后开几组?
- 如果真实盈利概率只有 69%,真实的 Kelly 比例是多少?按估计值的半 Kelly 押注、按 1/4 Kelly 押注,各是不是过度押注?
参考解答
- p = 0.74,q = 1 − 0.74 = 0.26;b = 60 ÷ 120 = 0.5;q ÷ b = 0.26 ÷ 0.5 = 0.52。f* = 0.74 − 0.52 = 0.22,即 22%;半 Kelly 11%,1/4 Kelly 5.5%。核对:E = 0.74 × 60 − 0.26 × 120 = 44.4 − 31.2 = $13.20,E ÷ W = 13.20 ÷ 60 = 0.22。
- 1/4 Kelly:60,000 × 5.5% ÷ 120 = 3,300 ÷ 120 = 27.5,最多 27 组。单笔上限:60,000 × 2% = $1,200;净收 7.70 − 6.60 = $1.10,每组最大亏损 (5 − 1.10) × 100 = $390;1,200 ÷ 390 ≈ 3.08,最多 3 组。取较小的一个,开 3 组,合计最大亏损 $1,170。
- q = 0.31,f* = 0.69 − 0.31 ÷ 0.5 = 0.69 − 0.62 = 0.07,即 7%。按估计值的半 Kelly 押 11%,已经超过真实的全 Kelly 7%,是过度押注;1/4 Kelly 的 5.5% 仍在 7% 以内。盈利概率只高估了 5 个百分点,半 Kelly 就变成了过度押注,这就是 1/4 Kelly 更稳妥的原因。盈亏平衡所需的盈利概率是 120 ÷ (60 + 120) ≈ 66.7%(11.1),真实值再低一些,f* 就降到 0 以下。
每开一笔新仓,照下面四项检查一遍。第 3 项按单笔上限、保证金使用率各算出一个组数上限(保证金一项:(使用率上限 × 净值 − 现有保证金) ÷ 每组保证金,向下取整),第 4 项再算出一个,取最小的那个。
- 学完 11.2 以后只用限定风险的结构;在那以前,第7–9章模拟盘的 CSP、备兑按 7.0 的三条例外:现金或股票全额备好,每个标的 1 组,写下压力亏损。
- 每组的风险取最坏情况:限定风险的结构用最大亏损,CSP、备兑用压力情景的全价重估,做空波动率取网格最坏的现实格子与最大亏损的较大者。
- 学完 11.2 以后,每组的风险 × 组数 ≤ 当前净值的 1–2%,向下取整;加上这一笔,保证金使用率仍在上限内,要求翻倍也不到 100%。
- 日志够多时,按分数 Kelly 换算的组数核对一遍,取最小。
第 4 项排在最后,是因为样本少时 Kelly 比例的误差很大(例 4):30 笔时,盈利概率的误差约 ±15 个百分点,算出的 Kelly 只能用来发现组数是否偏大。四项都是单笔的检查;加上这一笔以后,账户合计的组合希腊字母、集中度和压力测试是否仍在上限内,在 11.4 和 11.5 检查。
常见误区:
- 「Kelly 算出 20%,就每笔押 20%。」——参数只要估计有误,全 Kelly 就会变成过度押注。实际最多用 1/4–1/2 Kelly,而且还要与单笔上限算出的组数取较小。
- 「价差是限定风险,所以开多少组都安全。」——限定的只是每组的风险,乘以组数之后,总风险仍然可以很大。
- 「CSP 有现金担保,所以风险有限。」——现金只保证你付得起被指派时的股款。股价大跌时,CSP 的亏损与裸卖 put 相同,所以按压力亏损定数量(例 2)。
- 「按保证金定仓位。」——保证金是券商的要求,不是自己的风险上限;而且它会在最不利的时候突然变大。组合保证金让保证金变少,风险却没有变。
- 「这笔我很有把握,可以下重注。」——组数只按单笔最大亏损的上限算,不按信心或盈利概率算(总纲十条纪律第 8 条)。
- 「账户变大后,还按当初的金额下单。」——固定比例按当前净值计算,账户变大或缩小,仓位都随之调整。缩水以后仍按当初的金额下单,每笔占净值的比例就超过了上限。
思考题:
- 净值 $80,000,单笔上限 1.5%。一组借方价差最大亏损 $350。最多开几组?(答:单笔上限 = 80,000 × 1.5% = $1,200;1,200 ÷ 350 ≈ 3.4,向下取整,最多 3 组,最大亏损合计 3 × 350 = $1,050。)
- 盈利概率 55%,平均盈利等于平均亏损(盈亏比 1)。Kelly 比例是多少?如果真实盈利概率只有 52% 呢?(答:f* = 0.55 − 0.45 ÷ 1 = 10%;真实盈利概率 52% 时,f* = 0.52 − 0.48 = 4%。如果按估计值的「半 Kelly」押 5%,就已经超过了真实的全 Kelly。)
- 抛硬币游戏里,押 20% 和押 30%,一胜一负后哪个好?(答:一样。1.4 × 0.8 = 1.12,1.6 × 0.7 = 1.12。两者离 Kelly 比例 25% 一样远,所以增长相同;押 30% 却要承受更大的波动。)
- 换一个硬币游戏:押 $1,正面赢 $3,反面输掉这 $1,正反面各占一半。Kelly 比例是多少?押它的 2 倍,一胜一负后资金变成原来的几倍?(答:p = 0.5,b = 3,f* = 0.5 − 0.5 ÷ 3 ≈ 33.3%。押 2 倍即约 66.7%:赢一次资金 × (1 + 3 × 2/3) = × 3,输一次 × (1 − 2/3) = × 1/3,一胜一负后 3 × 1/3 = 1,资金没有增长。赢来的部分正好被输掉的部分抵消。)
本节要点:
- 组数上限 = 当前净值 × 单笔比例 ÷ 每组在最坏情况下的亏损,向下取整;单笔比例取 1–2%,按当前净值算,所以亏损时组数自动变小。
- 每组的风险按最坏情况取:限定风险的结构用最大亏损,CSP、备兑用压力情景的全价重估,做空波动率取最坏的现实格子与最大亏损的较大者。
- 实盘时,CSP 和备兑的压力亏损同样不能超过单笔上限,所以小账户往往一张都开不了;学习阶段只用限定风险的结构。
- 保证金使用率的上限要为冲击中的翻倍留出空间:常见的上限 50% 只够应付净值不变时要求翻一倍,更稳妥的是 30–40%。
- 组合保证金只改变保证金,不改变风险。
- Kelly 比例 f* = p − q ÷ b = E ÷ W;押到 2 倍 Kelly 附近,长期增长降到约为零。
- Kelly 的参数是估计出来的,估高几个百分点就会过度押注,所以最多用 1/4–1/2 Kelly,只作上限核对,与单笔上限算出的组数取较小的一个。
本节任务:打开 11.1 的「我的第一组指标」,用守规交易一列的盈利概率、平均盈利和平均亏损算出你的 Kelly 比例(f* ≤ 0 就如实写下),再按 1/4 Kelly 换算成组数,与按单笔上限算出的组数比较。然后在系统草稿第 7 部分写下三行:单笔比例;每组风险的取法(价差、CSP 和备兑、做空波动率各一句);保证金使用率的上限。约 15 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 固定比例 | fixed fractional | 每笔交易在最坏情况下的亏损不超过当前净值的一个固定百分比 |
| 压力亏损 | stress loss | 在事先写好的极端情景下,仓位的亏损金额 |
| 保证金使用率 | margin utilization | 冻结的保证金 ÷ 净值,衡量账户还有多少余地应付意外 |
| 组合保证金 | portfolio margin | 按整个组合在价格、IV 冲击情景下的最坏亏损计算保证金;只改变保证金,不改变风险 |
| Kelly 公式 | Kelly criterion | 在盈利概率和盈亏比已知、只有盈利和亏损两种结果、各笔互不相关并反复下注时,让资金长期增长最快的每笔押注比例 |
| 分数 Kelly | fractional Kelly | 只使用 Kelly 比例的一部分,例如半 Kelly、1/4 Kelly |
课后练习
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A4【11.2 固定比例】净值 $40,000,单笔最大亏损 ≤ 1.5%。一组借方价差的最大亏损是 $250,最多开几组?
参考答案
- 单笔上限 = 40,000 × 1.5% = $600。
- 组数上限 = 600 ÷ 250 = 2.4,向下取整为 2 组。
- 检查:2 组的最大亏损合计 $500 ≤ $600;3 组是 $750 > $600,超出单笔上限。
A5【11.2 Kelly】盈利概率 60%,赢时赚 $100,输时亏 $100。求 Kelly 比例、半 Kelly 与 1/4 Kelly。
参考答案
- p = 0.6,q = 1 − 0.6 = 0.4。
- b = 100 ÷ 100 = 1。
- q ÷ b = 0.4 ÷ 1 = 0.4。
- f* = 0.6 − 0.4 = 0.2,即 20%。半 Kelly 10%,1/4 Kelly 5%。
- 提醒:实际仓位还要受「单笔最大亏损 ≤ 1–2%」的约束,两者取更小的那个。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以正文和答案页为准。
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。