你的账户从最高点跌过多少
Section titled “你的账户从最高点跌过多少”到这里,你的模拟账户已经做了 30 笔以上,有过几个月的盈亏。先做一件事:找出账户净值最高的那一天,再找出它之后的最低点。如果券商页面能查到每天的账户净值,就用它;查不到,就用起始净值加上日志里逐笔的盈亏,排出每笔平仓以后的净值。后一种只含已平仓的盈亏,算出来的结果可能偏小,原因见下文。再看一眼日志:有没有哪一次连亏以后,你加大了下一笔的组数?
你刚才找的,是账户的回撤。回撤(drawdown)指净值从此前的最高点下跌的幅度,通常用百分比表示。这个最高点叫高水位(high-water mark),即账户历史上的最高净值。一段时间内最深的那一次回撤,叫最大回撤(max drawdown)。
回撤从高水位算起,按市价计:浮亏算,已经赚到又亏回去的也算;入金和出金要先从净值里剔除。 分母用高水位而不用起始净值,是因为账户曾经值那么多;从高处亏回去的钱,和本金亏掉的钱一样是亏损。按市价计,是因为还没平仓的仓位如果今晚平掉,亏损就是这么多。只按已平仓的盈亏排净值,会漏掉浮亏,所以上面说结果可能偏小。期间有入金或出金时,先把它们从净值里剔除:入金会掩盖回撤,出金会被误算成回撤。
例 1(示例数据,非实时):净值依次为 $40,000 → $44,000 → $41,800 → $39,600 → $43,000。
- 高水位是 $44,000,即这段时间里出现过的最高净值。
- 高水位之后的最低点是 $39,600,回撤 = (44,000 − 39,600) ÷ 44,000 = 4,400 ÷ 44,000 = 10%。分母是 $44,000,不是起始的 $40,000:前面赚到的 $4,000 亏回去,同样计入回撤。
- 从 $39,600 回到 $44,000,需要上涨 4,400 ÷ 39,600 ≈ 11.1%。分母是最低点,所以所需涨幅大于回撤本身。
- 最后的 $43,000 仍低于高水位,还差 $1,000。
回撤有两个维度:深度是下跌的幅度,时长是回到高水位所需的时间。净值低于高水位的这段时间,账户称为在水下(underwater)。对交易者来说,时长往往比深度更难承受:一连几个月看着净值低于从前的高点,最容易让人想「赶快赢回来」。
回撤越深,越难收复
Section titled “回撤越深,越难收复”例 1 回撤 10%,收复要涨 11.1%,差别不大。回撤再深一些,会怎样?
回撤 d 以后,要上涨 1 ÷ (1 − d) − 1 才能收复;回撤越深,所需的涨幅和时间增加得越快,所以要在回撤变深以前止住它。 这就是 0.5 的收复亏损所需涨幅:回撤 d 以后净值剩下 1 − d,要乘以 1 ÷ (1 − d) 才回到原处。回撤 20% 要涨 25%,回撤 50% 要涨 100%。
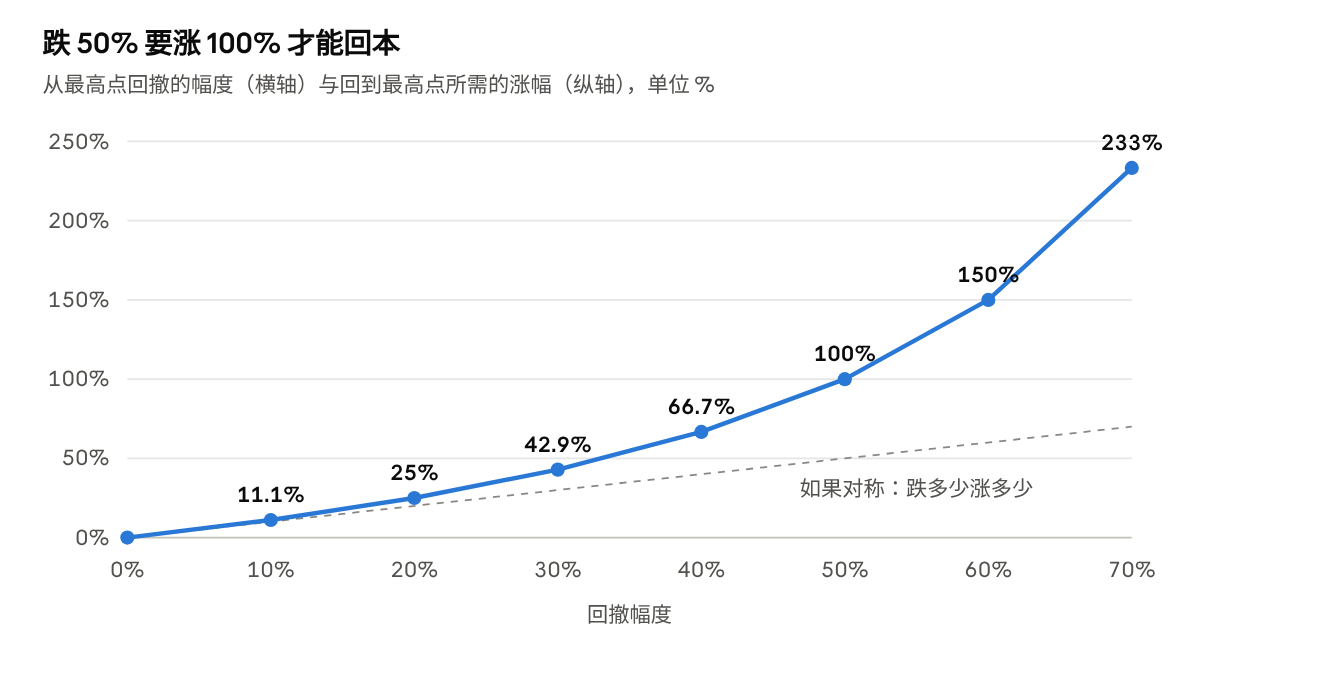
图的读法:回撤在 10% 以内时,曲线与「跌多少涨多少」的虚线几乎重合,收复并不难。回撤超过约 30% 以后,所需涨幅急剧上升,因为分母 1 − d 随回撤加深而趋近 0。回撤 70% 时要涨 233%,几乎不可能再回到高水位。
收复还需要时间。假设策略每月稳定盈利 m,n 个月后净值乘以 (1 + m) 的 n 次方;要收复回撤,这个乘数要等于 1 + g(g 是收复亏损所需涨幅)。两边取 ln(0.8),n 次方变成乘以 n,于是:
代入每月 2%,这已经是很不容易的成绩:
- 回撤 20%,要涨 25%:n = ln 1.25 ÷ ln 1.02 ≈ 0.223 ÷ 0.0198 ≈ 11.3,约需 11 个多月。
- 回撤 50%,要涨 100%:n = ln 2 ÷ ln 1.02 ≈ 0.693 ÷ 0.0198 ≈ 35,约需 35 个月,差不多 3 年。
真实市场中也是如此:标普 500 在 2007–2009 年从高点下跌约 57%,按上面的公式需要上涨约 133% 才能回到高点。指数点位直到 2013 年才回到 2007 年的高点。
两组数字说明,回撤一旦变深,收复它要的涨幅和时间都超出一个普通交易者的耐心。能控制的只有回撤变深以前的那一段,下面的熔断和连亏规则就是为这一段写的。
随堂练习(示例数据,非实时):你的模拟账户按时间顺序的净值是 $25,000 → $28,000 → $26,600 → $30,000 → $25,800 → $28,500。
(a) 高水位是多少?最大回撤是百分之几?(b) 从最低点回到高水位要涨多少?用两种算法各算一次。最后账户还在水下吗?差多少?(c) 如果之后每月稳定盈利 1%,约要几个月才回到高水位?
参考解答
(a) 第一次回撤从 $28,000 到 $26,600,是 1,400 ÷ 28,000 = 5%。之后净值涨到 $30,000,创出新的高水位;再跌到 $25,800,回撤 = (30,000 − 25,800) ÷ 30,000 = 4,200 ÷ 30,000 = 14%。最大回撤是较深的 14%,高水位是 $30,000。分母不能用起始的 $25,000,也不能用早先的 $28,000。
(b) 按金额:4,200 ÷ 25,800 ≈ 16.3%。按公式:1 ÷ (1 − 0.14) − 1 = 1 ÷ 0.86 − 1 ≈ 16.3%。最后的 $28,500 仍低于 $30,000,账户还在水下,差 $1,500。
(c) n = ln(1.163) ÷ ln(1.01) ≈ 0.151 ÷ 0.00995 ≈ 15.2,约要 15 个月。回撤 14%,按每月 1% 要一年多才能收复。
熔断:事先写好的停止规则
Section titled “熔断:事先写好的停止规则”回撤正在加深时,你应该在哪里停下?这个问题不能等到回撤里再回答,因为那时你最不冷静。所以要在平静时把停止线写下来。
熔断(circuit breaker)指净值回撤达到预设的线时,自动触发的交易限制。这个词借自交易所的全市场熔断(10.6);本课程单说熔断时,只指这种个人规则。
本课程设两级月度熔断。这里的「本月回撤」以月初净值为基准,每月重新计算,不从高水位算起:
- 黄线:暂停新仓。本月回撤达到约 3 笔满额亏损(每笔按单笔上限算)之和(单笔 2% 时约 −6%)时,本月剩余时间不再开新仓,只管理现有仓位。下个月按新的月初净值重新计算。
- 红线:全面降仓。本月回撤达到约 5 笔最大亏损之和(单笔 2% 时约 −10%)时,把所有仓位降到一半以下,两周内不开新仓,并做一次完整复盘;剩下的仓位仍按止损和到期周的规则处理。找到原因、写下改进措施以后,才恢复开新仓。
- 恢复:黄线不需要恢复期,下个月照常按新的月初净值和正常仓位交易。红线以后,恢复开新仓要三项同时满足:停开新仓的两周已满;复盘写完,找到原因、写下改进措施;已到下个月。第三项来自黄线:红线比黄线深,到了红线,黄线的「本月剩余时间不再开新仓」也已生效。三项里最晚满足的一项决定哪一天恢复,例如红线在月初就到了,两周已满时还在本月,就要等到下个月。恢复时先用一半的仓位交易,直到恢复以后有一个完整的日历月没有碰到黄线或红线。
为什么按「几笔最大亏损之和」来定,而不直接写一个百分比?因为这样两条线与单笔比例(11.2)挂钩:不论单笔定得多大,都是满额亏损 3 笔暂停、5 笔降仓。单笔比例定得越小,两条线就越靠近 0。计算时按单笔比例这个上限算,不按每笔实际亏了多少算。
例 2(示例数据,非实时):月初净值 $60,000,单笔上限 1.5%($900)。
- 黄线 = 3 × 1.5% = −4.5%:净值跌到 60,000 × (1 − 0.045) = $57,300 时,本月暂停新仓。
- 红线 = 5 × 1.5% = −7.5%:净值跌到 60,000 × (1 − 0.075) = $55,500 时,全面降仓,两周内不开新仓。
- 恢复时,先用一半的仓位交易,直到恢复以后有一个完整的日历月没有碰到黄线或红线:单笔从 1.5% 降到 0.75%。
本月亏损达到 3 笔最大亏损就暂停新仓,达到 5 笔就降仓、两周内不开新仓
两级月度熔断,以月初净值为基准 · 线 = 几笔最大亏损之和,跟着单笔风险走 · 横轴:本月回撤(示例数据)
单笔 2%3 笔 −6% · 5 笔 −10%
单笔 1.5%例 2:3 笔 −4.5% · 5 笔 −7.5%
- 黄线:本月剩余时间不开新仓,只管理现有仓位
- 红线:所有仓位降到一半以下,两周内不开新仓,做一次完整复盘
例 2:月初净值 $60,000,净值跌到 $57,300 时本月暂停新仓,跌到 $55,500 时全面降仓,两周内不开新仓。恢复:两周已满、复盘写完、已到下个月,才开新仓;先用一半的仓位交易,直到恢复以后有一个完整的日历月没有碰到黄线或红线。
为什么是 3 笔和 5 笔?连亏 3 笔在正常的策略里并不罕见(下一节的表),出现时值得放慢节奏;亏损累积到 5 笔,就值得停下来检查原因。
月度线每月清零,挡不住一连几个月的慢慢下跌。所以还要设一条总回撤线:净值从高水位回撤达到预设上限(例如 −15%)时,退回模拟盘,按 12.8 重新验证自己的交易;现在还在模拟盘的你,碰到这条线就停止开新仓,从 7.0 的五行计划起逐笔复盘,找出原因再继续。总回撤线可以用一个思想实验来定:
- 想象账户从高水位亏损 10%、20%、30%。
- 问自己:亏损到哪一步时,我仍能平静地按规则下单?把这个数字写下来。
- 把总回撤线设在这个数字的一半左右,因为自己以为能承受的亏损,通常多于真实能承受的亏损。
到了红线,复盘至少要回答五个问题:
- 亏损来自违规,还是来自正常的坏运气?查看日志的「是否守规」「错误类型」两栏(12.4)。
- 亏损的仓位是否集中在同一个方向上?这是 11.4 讲的集中度问题。
- 市场环境是否变了?例如 IV 体制、趋势、事件密度。
- 仓位大小是否按 11.2 的规则确定?
- 亏损的交易中,有多少是在疲劳或急躁时做的?
这五个问题把亏损分成两类:违规造成的,要改执行;守规却仍然亏的,才可能是规则的问题。
熔断线按几笔最大亏损之和事先写好,触线就照做,不在回撤里讨价还价。 线的价值全在于到了就执行:如果到了线还要重新判断「这次要不要停」,它就和没有写一样。熔断线也有管不到的地方:它只限制触线以后的新仓,挡不住已开的仓位在同一次跳空中一起亏损,同方向的几笔一夜就能从黄线以内越过红线。所以同方向的最大亏损合计按 11.4 的上限控制;本月已经亏损时,这个合计还要小于到红线剩下的余地。这些规则写进系统草稿第 9 部分「熔断规则」(附录)。
连亏规则(losing-streak rule)
Section titled “连亏规则(losing-streak rule)”月度线看的是亏了多少钱,还有一种危险要按笔数来看:连续亏损。连亏规则指连续亏损达到一定笔数时必须执行的动作。
先看连亏有多常见。下表是 100 笔交易中至少出现一次「连亏 k 笔」的概率:
| 盈利概率 | 3 连亏 | 4 连亏 | 5 连亏 |
|---|---|---|---|
| 80% | 约 47% | 约 12% | 约 2% |
| 70% | 约 86% | 约 43% | 约 15% |
| 60% | 约 99% | 约 80% | 约 46% |
表的读法:即使盈利概率达到 80%,100 笔中出现 3 连亏的概率也接近一半;盈利概率 60% 时,几乎一定会出现。买方的连亏更长:11.1 算过,盈利概率 25% 时,100 笔里至少出现一次 10 连亏的概率约为 79%。
连亏在正常的策略里也很常见,连亏规则防的不是坏运气,而是坏运气之后的坏情绪。 3 连亏并不说明交易系统失效,却是情绪最容易失控的时刻:这时最想做的,往往是加大下一笔,把亏的赚回来。示例规则如下:
- 同一个交易夜(新加坡时间)亏损 2 笔:当晚停止开新仓。
- 连亏 3 笔:下一个交易日暂停开新仓,现有仓位照常管理;再下一个交易日先复盘,再交易。
- 连亏 5 笔:仓位减半,做一次专项复盘,检查这 5 笔是否出于同一种错误。复盘找出要改的规则的,等写进的改动生效以后再恢复正常仓位(规则的修改何时生效,见 12.4);没有找到要改的规则的,复盘写完即恢复。
规则里的「交易夜」按美股的交易日数,不按新加坡的日历日期:一个交易夜是美股的一个交易日,新加坡时间从当晚开盘到次日早上收盘。午夜以后的成交,包括睡着时条件单成交的,算进前一晚开始的那个交易夜;连亏按平仓的先后连着数,不论跨了几个交易夜;「下一个交易日」是紧接着的那个交易夜。按日历日期数,凌晨 03:00 成交的第 3 笔亏损会被算到第二天,连亏以后的那一晚就会照常开仓。
连亏规则和月度线同时有效,哪一条先触发就执行哪一条。表里的笔数随盈利概率变化;你自己的盈利概率,可以从 11.1 的「我的第一组指标」读出来。
延伸阅读:连亏概率表是怎样算出来的
按笔递推。记下「到目前为止还没出现过 k 连亏、末尾正连亏 j 笔」的概率,j = 0、1、…、k − 1。开始时 j = 0 的概率是 1。每做一笔:赢了(概率为盈利概率 p),所有状态回到 j = 0;亏了(概率 1 − p),j 加 1;j 加到 k 的那一部分,记进「已经出现过」。从第 1 笔推到第 100 笔,「已经出现过」累计的概率就是表里的数,例如 p = 70%、k = 4 时约为 43%。
在电子表格里一行一笔、一列一个状态,就能推出来;换成自己的盈利概率,可以查出自己的连亏有多常见。交易心理学 7.5 的连赢表用的是同一个算法,只是把赢和亏对调。
随堂练习(示例数据,非实时):你的单笔比例是 1%,高水位是 $92,000,总回撤线定为从高水位 −15%。这个月的月初净值是 $84,000。
(a) 黄线、红线各是本月回撤多少,对应的净值是多少?总回撤线对应的净值是多少?账户下跌时,哪条线先到?
下面三种情形彼此独立,各写出规则要求的动作:
(b) 月中净值一度涨到 $86,500,今晚收盘时是 $81,300。 (c) 另一个月,你昨晚亏了 1 笔,今晚又在同一个交易夜里连亏 2 笔。第三个看起来不错的机会出现了。 (d) 本月净值跌到 $79,500。要做什么?什么时候、用多大的仓位恢复?复盘要回答哪五个问题?
参考解答
(a) 黄线 = 3 × 1% = −3%:84,000 × (1 − 0.03) = $81,480。红线 = 5 × 1% = −5%:84,000 × (1 − 0.05) = $79,800。总回撤线:92,000 × (1 − 0.15) = $78,200。账户下跌时先到黄线,再到红线,最后才是总回撤线。
(b) 本月回撤以月初净值为基准:(84,000 − 81,300) ÷ 84,000 ≈ 3.2%,过了黄线 3%,没到红线 5%。动作:本月剩余时间停开新仓,只管理现有仓位。如果误用月中的 $86,500 作基准,会算出 (86,500 − 81,300) ÷ 86,500 ≈ 6.0%,误判为红线。从高水位算,回撤是 (92,000 − 81,300) ÷ 92,000 ≈ 11.6%,还没到总回撤线。
(c) 同一个交易夜亏 2 笔:当晚停止开新仓,第三个机会不做,不论它看起来多好。加上昨晚的 1 笔,已经连亏 3 笔:下一个交易日也不开新仓,现有仓位照常管理,再下一个交易日先复盘再交易。
(d) $79,500 低于红线 $79,800。动作:把所有仓位降到一半以下,两周内不开新仓,剩下的仓位照常按止损和到期周的规则处理,做一次完整复盘。恢复开新仓要三项同时满足:停开新仓的两周已满;复盘写完,找到原因、写下改进措施;已到下个月,因为 $79,500 也低于黄线 $81,480,本月剩余时间本来就不开新仓。恢复时先用一半的仓位,即单笔 0.5%,直到恢复以后有一个完整的日历月没有碰到黄线或红线。五个问题:亏损来自违规还是正常的坏运气;亏损的仓位是否集中在同一个方向;市场环境是否变了;仓位大小是否按 11.2 的规则确定;有多少笔是在疲劳或急躁时做的。
回撤时最容易犯的三个错
Section titled “回撤时最容易犯的三个错”规则写好了,为什么到了回撤里还是会被打破?原因之一是损失厌恶(10.1):同样金额的亏损,分量重于盈利,证据和机制见交易心理学 4.1。所以人在回撤中会本能地想「赶快赢回来」,或者认为「不平仓就不算亏」。下面三种错误都由此而来:
- 报复性交易(revenge trading):为了尽快翻本而加大仓位,或做平时不做的交易。仓位加大以后,每笔亏损也随之加大,回撤更快地进入所需涨幅急剧上升的那一段(例 3)。
- 放宽规则:以「这次情况特殊」为理由不执行规则。熔断规则的价值,正在于触线以后不讨价还价。
- 把浮亏当作「没亏」:不平仓并不等于没有亏损,因为回撤按市价计算。
例 3(示例数据,非实时):甲、乙两人都用单笔 2% 的风险,都先连亏 3 笔。这里只比较仓位,先不让两人按熔断线停下。
- 连亏 3 笔后,净值剩下 0.98 × 0.98 × 0.98 ≈ 0.941,回撤约 5.9%。
- 甲继续按单笔 2% 下单,又亏损 2 笔:0.941 × 0.98 × 0.98 ≈ 0.904,回撤约 9.6%。
- 乙想用一笔交易翻本,把风险加到 6%,同样亏损 2 笔:0.941 × 0.94 × 0.94 ≈ 0.832,回撤约 16.8%。
- 按收复亏损所需涨幅的公式,甲需要上涨 1 ÷ 0.904 − 1 ≈ 10.6%,乙需要上涨 1 ÷ 0.832 − 1 ≈ 20.2%。
同样再亏损 2 笔:遵守规则回撤 9.6%,风险加到 6% 回撤 16.8%
甲、乙两人都用单笔 2% 的风险,都先连亏 3 笔(回撤约 5.9%),之后又各亏损 2 笔 · 条长 = 回撤(示例数据)
- 前 3 笔,每笔 2%
- 甲再亏 2 笔,每笔 2%
- 乙再亏 2 笔,每笔 6%
运气同样差,加仓翻本的回撤接近守规者的 2 倍。 加仓还使熔断线失效。两条线按「几笔最大亏损」定,前提是单笔比例不变。乙连亏 3 笔后回撤 5.9%,还在 2% 的黄线 −6% 以内。他按 6% 下的第一笔一亏,净值剩下 0.941 × 0.94 ≈ 0.885,回撤约 11.5%,一笔就越过了 −10% 的红线。反过来,按规则做的甲不会走到 9.6%。他连亏 3 笔时要暂停开新仓 1 个交易日;第 4 笔一亏,净值剩下 0.941 × 0.98 ≈ 0.922,越过了黄线,本月就不再开新仓。
亏损以后为什么总想马上赚回来,怎样拆开自己的一次报复性交易,见交易心理学 7.2。规则为什么要事先写好、到线自动生效,停下来以后怎样回来,见交易心理学 7.3。
随堂练习(示例数据,非实时):甲、乙两人的单笔比例都是 1%,都先连亏 3 笔。之后甲继续按 1% 下单,又亏 2 笔;乙把单笔加到 5%,也亏 2 笔。
(a) 两人的回撤各是多少?乙比甲多出多少个百分点?两人各要涨多少才能收复?(b) 假设这 5 笔都在同一个月里、从月初开始。乙按 5% 下的第一笔亏完时,本月回撤到了哪条线?按连亏规则和月度线,甲实际上应当在哪一步停下?
参考解答
(a) 连亏 3 笔后:0.99 × 0.99 × 0.99 ≈ 0.9703,回撤约 2.97%。
- 甲:0.9703 × 0.99 × 0.99 ≈ 0.9510,回撤约 4.9%,要涨 1 ÷ 0.9510 − 1 ≈ 5.2%。
- 乙:0.9703 × 0.95 × 0.95 ≈ 0.8757,回撤约 12.4%,要涨 1 ÷ 0.8757 − 1 ≈ 14.2%。
乙比甲多出约 12.4 − 4.9 = 7.5 个百分点,回撤约是甲的 2.5 倍:加仓的倍数越大,差距越大。
(b) 单笔 1% 时,黄线 −3%,红线 −5%。乙的第一笔 5%:0.9703 × 0.95 ≈ 0.9218,回撤约 7.8%,一笔就从黄线以内越过了红线。甲连亏 3 笔时,按连亏规则暂停开新仓 1 个交易日;第 4 笔亏完,0.9703 × 0.99 ≈ 0.9606,回撤约 3.9%,到了黄线,本月停开新仓,第 5 笔不会开。
我的熔断规则
Section titled “我的熔断规则”下面的模板就是系统草稿第 9 部分。每一行都写成数字,示例列按净值 $100,000、单笔 2% 填写。
| 项 | 写什么 | 例:单笔 2% |
|---|---|---|
| 单笔比例 | 11.2 定的比例 | 2%,即 $2,000 |
| 黄线 | 3 × 单笔比例,以月初净值为基准 | −6%:月初 $100,000 时 $94,000 |
| 红线 | 5 × 单笔比例 | −10%:$90,000 |
| 总回撤线 | 从高水位算,按三步思想实验定 | −15%:高水位 $100,000 时 $85,000 |
| 连亏规则 | 同一交易夜、连亏 3 笔、连亏 5 笔各怎样做 | 当晚停开新仓;停开新仓 1 个交易日;仓位减半并专项复盘 |
| 恢复条件 | 红线以后怎样回来 | 停开新仓的两周已满、复盘写完、已到下个月,才开新仓;先用一半的仓位,直到恢复以后有一个完整的日历月没有碰到黄线或红线 |
读法:前四行是钱的线,第五行是笔数的线,最后一行写怎样回来;单笔比例一改,黄线、红线随之重算。
- 月初记下月初净值,以及黄线、红线对应的净值。
- 本月回撤到黄线:本月剩余时间停开新仓,只管理现有仓位。
- 本月回撤到红线:把仓位降到一半以下,两周内不开新仓,剩下的仓位照常管理,复盘五个问题。
- 同一个交易夜亏 2 笔,当晚停开新仓;连亏 3 笔,停开新仓 1 个交易日。
常见误区:
- 「跌 20% 再涨 20% 就回来了。」——需要上涨 25%:0.8 × 1.2 = 0.96,仍比原来少 4%。回撤越深,差距越大。
- 「还没平仓,不算亏。」——回撤按市价计算,浮亏同样是亏损。
- 「这个月先赚后亏,亏回去的只是盈利,不算回撤。」——回撤从高水位算,已经赚到又亏回去的同样算。月度的两条线以月初净值为基准,只是为了每月重新计算;总回撤线仍从高水位算。
- 「熔断会让我错过反弹。」——有可能。但熔断的目的不是抓住每一次机会,而是保证账户还有继续交易的能力。
- 「连亏说明策略失效了,马上换一个。」——连亏在正常的策略里也很常见。应该按规则暂停、复盘,分清亏损来自运气还是错误,而不是凭情绪频繁更换策略。
思考题:
- 你的月初净值 $46,000,单笔比例从 2% 降到 1%。两条线对应的净值各从多少变成多少?为什么两条线要跟着单笔比例改?(答:单笔 2% 时,黄线 −6% 是 46,000 × 0.94 = $43,240,红线 −10% 是 46,000 × 0.90 = $41,400;单笔 1% 时,黄线 −3% 是 46,000 × 0.97 = $44,620,红线 −5% 是 46,000 × 0.95 = $43,700。两条线的意思是「满额亏损 3 笔、5 笔」。单笔改成 1% 却还用 −6% 和 −10%,就要亏满 6 笔、10 笔才停,一段坏运气可以多跑一倍才被拦住。)
- 为什么除了总回撤线,还要设月度熔断线?(答:月度线更早触发,能在回撤进入所需涨幅急剧上升的那一段以前限制交易。如果只等总回撤线触发,回撤已经较深,收复亏损往往已经很难。)
- 你的策略盈利概率约 70%,刚刚连亏 4 笔。这说明策略失效了吗?按连亏规则,这几笔里你应当怎样做?(答:不能说明。按连亏概率表,盈利概率 70% 的策略做 100 笔,至少出现一次 4 连亏的概率约为 43%。按规则,连亏到第 3 笔时已经暂停开新仓 1 个交易日、先复盘;第 4 笔照计划下单,单笔比例不变;如果连亏到 5 笔,就仓位减半、做专项复盘。策略是否失效,要按 11.1 的标准误看样本,不看一次连亏。)
本节要点:
- 回撤从高水位算起,按市价计:浮亏算,已经赚到又亏回去的也算;入金和出金要先从净值里剔除;最大回撤是其中最深的一次。
- 回撤 d 以后,要上涨 1 ÷ (1 − d) − 1 才能收复;回撤越深,所需的涨幅和时间增加得越快,所以要在回撤变深以前止住它。
- 熔断线按几笔最大亏损之和事先写好(黄线 3 笔、红线 5 笔,以月初净值为基准,另设从高水位算的总回撤线),触线就照做,不在回撤里讨价还价;熔断线只限制触线以后的新仓,已开仓位在同一次跳空中一起亏损的部分,由 11.4 的同方向上限管。
- 连亏在正常的策略里也很常见,连亏规则防的不是坏运气,而是坏运气之后的坏情绪:同一个交易夜亏 2 笔当晚停开新仓,连亏 3 笔停开新仓 1 个交易日。
- 运气同样差,加仓翻本的回撤接近守规者的 2 倍;加大仓位还使熔断线失效,一笔就可能从黄线以内越过红线。
本节任务:用模拟账户的净值记录(或起始净值加日志里逐笔的盈亏)算出自己的最大回撤。按自己的单笔比例填好「我的熔断规则」模板的六行,记进系统草稿第 9 部分。在日志里记下这个月的月初净值,以及黄线、红线对应的净值。约 15 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 回撤 / 最大回撤 | drawdown / max drawdown | 净值从高水位下跌的幅度,按市价计,剔除入金和出金 / 一段时间内最深的一次回撤 |
| 高水位 | high-water mark | 账户历史上的最高净值,回撤从它算起 |
| 熔断(个人规则) | circuit breaker | 净值回撤达到预设的线时,自动触发的交易限制 |
| 连亏规则 | losing-streak rule | 连续亏损达到一定笔数时必须执行的动作 |
| 报复性交易 | revenge trading | 为了尽快翻本而加大仓位,或做平时不做的交易 |
课后练习
学完这一节,先独立算下面的题,再展开参考答案核对。做错了就点「收进错题本」,到「复习」页按第 1、3、7 天重做;错因照样记进你自己的错题本。
A6【11.3 回撤】账户从最高点 $80,000 跌到 $60,000。回撤是多少?回到 $80,000 需要上涨多少?
参考答案
- 下跌的金额 = 80,000 − 60,000 = $20,000。
- 回撤以高水位为分母:20,000 ÷ 80,000 = 25%。
- 收复亏损所需涨幅以最低点为分母:20,000 ÷ 60,000 ≈ 33.3%。也可以用收复亏损所需涨幅的公式计算:1 ÷ (1 − 0.25) − 1 = 1 ÷ 0.75 − 1 ≈ 33.3%。
换一组数字再练
题目参数每次随机生成,答完点「检查」即时判对错。价格是示例、不是实时行情;答数量时按提示的单位填写,亏损或下跌填负数。
需要启用 JavaScript 才能自动出题。
问 AI 导师
卡住了,或者想换个角度再学一遍?把下面这段提示词交给 Claude 或其他 AI 助手,它会按本课程的教学规则一对一带你学这一节。提示词可以先改再复制。
AI 也会算错:它给的数字请自己复算,拿不准时以正文和答案页为准。
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。