2026 年你经历过两次这样的行情。6 月 12 日 SpaceX 上市,此前一周多科技股大跌,6 月 5 日一天半导体 ETF 就跌了 9.2%。Anthropic 定在 11 月 19 日上市,到前一天收盘,标普 500 已经连跌五天,比 10 月 6 日的收盘高点低 6.3%。
两次都流传着同一个解释。6 月 5 日一篇博客的题目就是「SpaceX 的 IPO 已经在抽走市场的流动性」(Pension Pulse),它转引一位策略师的话:买新股的钱多半来自卖出 AI、半导体和动量股(近期涨得多的股票)。再推一步就是后半句:等新股上市、钱付完了,行情就会回暖。也有人把 6 月初的下跌归于一家芯片公司的业绩指引(对今后业绩的预告)和就业数据(IndMoney)。
本节把这句话的两半(上市以前资金被抽走,所以下跌;上市以后回暖)当作专题的第一个剧本来检验:机制通不通,同类的案例过去怎样,哪一部分可以算出来。募资额不低于当时美国股票总市值万分之五的 IPO,本专题称为巨型 IPO。
边界:本节检验标普 500 在巨型 IPO 前后的涨跌,不讨论新股值不值得认购,也不预测 Anthropic 上市以后的行情。
先写下你的判断
Section titled “先写下你的判断”一宗 IPO 有两个要记的日子。定价日(pricing date)是发行价和发行的股数定下来的那一天,通常在收盘以后。上市日(listing date)是新股开始交易的第一天,通常是定价日的下一个交易日。
2026 年那两宗的结果你记得,所以换一宗你多半不记得的,隐去名称和年份:某一年 11 月,它在收盘以后定价,第二天上市。定价当晚已经公开的信息:
- 规模:募资 201 亿美元(含 43.5 亿美元到期强制转换成普通股的优先股),是当时美国史上最大的 IPO,占当时美国股票总市值的 0.09%。
- 指数:定价日标普 500 收盘比 12 天以前创下的两年高点低 3.86%;此前 10 个交易日 −1.62%,此前 21 个交易日 +1.09%。
- 波动、利率和信用:VIX(按标普 500 期权的价格算出的波动率指数)收 21.76(10 个交易日以前 19.56);10 年期国债收益率 2.89%(10 个交易日以前 2.67%);Baa 级公司债比国债多付 3.13 个百分点的利率(信用利差的一种)。
请写下两个数:
- 从上市日的收盘算起,其后 21 个交易日(约一个月)标普 500 上涨的概率是多少?写一个百分数,并写明你从哪个数出发。
- 本节的主样本一共 9 宗巨型 IPO。其中,上市前 10 个交易日标普 500 下跌的有几宗?
答案在「案例」里揭晓。
本专题要求每一条规律说得出机制:谁被迫买卖,或者什么被重新定价(专题总纲)。「资金被抽走」有两个版本,预言不同;0.5 分析 2012 年 Facebook 上市前的下跌时已经把它们分开:
- 版本一,全市场的资金被抽走:准备认购的人卖出手里的各种股票,各板块普遍下跌。
- 版本二,同主题的股票被卖出来换新股:卖出的是与新股相近的股票,下跌集中在同一个主题。
版本一可以先用算术检验。
买方一共要付多少钱
Section titled “买方一共要付多少钱”买方在交收(钱和股份交换的那一天)付的钱,包括超额配售:承销商发行时通常多卖出 15%,买方同样在交收日付款,承销商事后行使超额配售权(0.2)向发行人买入,或者到市场上买回来补上。
SpaceX 基础发行约 750 亿美元(公司定价公告),含超额配售约 860 亿美元(公司公告);Anthropic 的基础发行约 813 亿美元(据美联社报道)。两宗合计约 1,676 亿美元。拿它与方向相反的一笔钱比,即上市公司的回购:标普 500 成分股在截至 2025 年 9 月的 12 个月里回购了 10,203 亿美元,每月约 850 亿美元(标普道琼斯指数公司,初步数字)。
按规模算,在美国上市的最大的两宗 IPO 合计约等于标普 500 成分股两个月的回购额,占美国股票总市值的约 0.14%,约等于平均一天成交额的 15%;单凭这个规模,说不通全市场下跌几个百分点。总市值取 2026 年 6 月底的 123.69 万亿美元(美联储资金流量表),成交额取 2025 年日均约 1.1 万亿美元(Cboe)。这是量级的比较:回购分散在全年,发行集中在一个交收日,价格对这样一笔钱反应多大,本节没有算。算上 Anthropic 的超额配售(招股书写明至多 1.47 亿股,按发行价约 122 亿美元)和据报道同时进行的 260 亿美元定向发行,约两个半月的回购额,量级不变。
这个算术只针对版本一。买新股的人多半本来就持有同主题的股票,卖出可以集中在少数行业,版本二要用板块的数据检验(「2026 年的两宗」)。
三条可能的渠道
Section titled “三条可能的渠道”一宗巨型 IPO 影响指数,可能的渠道有三条,没有一条说得出谁被迫在上市以前卖出别的股票:
- 腾出资金。美国的市场层面没有「认购时先冻结资金」的安排,机构在定价以后按获配的股数付款,最终要付的就是上面算的数。上市以前被占用的钱可以更多:有的零售券商在提交申购时按申请的金额冻结资金,申请得多、获配得少,冻结的就多于实际付的;这部分没有公开的数据,本节没有计入。
- 指数纳入。跟踪指数的基金要按权重买入新股(被迫的交易方向,0.2),钱先来自卖出同时被剔除的那一只(有的话),其余按比例从别的成分股里卖出(1.3)。这是唯一说得出谁被迫卖出的一条,可是发生在上市以后:SpaceX 在上市后第 15 个交易日进入纳斯达克 100(据报道);标普 500 纳不纳入、哪一天纳入,由指数委员会决定。规模是 1.3 的题目。
- 发行的时机。发行方会选认购踊跃的时候发行,因果可能反过来:「上市前后偏弱」可能只是「上涨到了后段」。这 9 宗看不出这种集中(见延伸阅读)。
机制这一步的结论是:版本一单凭规模说不通;版本二说得通,但没有人被迫,要看数据。
延伸阅读:两个指数的纳入条文,发行的时机(截至 2026-11-18)
- 标普 500:要求新股上市满 12 个月并且满足盈利的条件,2026 年 6 月的一次咨询以后没有改(标普道琼斯指数公司)。满足条件只是够资格,纳入与否、哪一天纳入由指数委员会决定。
- 纳斯达克 100:从 2026 年 5 月 1 日起实行快速纳入。新股在第 7 个交易日按市值排名,排进现有成分股前 40 名的,上市满 15 个交易日以后纳入(路透社)。SpaceX 在 7 月 7 日进入纳斯达克 100(据报道),是它上市后的第 15 个交易日。
- 别的指数各有自己的新股纳入条文,本节没有核对。
- 发行的时机:9 宗里有 3 宗落在后来划定的熊市里(AT&T Wireless 和卡夫食品在 2000–2002 年,Visa 在 2007–2009 年),其中 2 宗在上市日收盘时,指数比此前一年的最高收盘低 17% 以上。不能说巨型 IPO 集中在行情的后段。
哪些算同一类
Section titled “哪些算同一类”照 0.3 的做法,先写下门槛、窗口和结果的定义,再列出达到门槛的全部案例,包括结果相反的。
- 门槛:在美国上市的首次公开发行,募资额(招股书封面的基础发行规模,含老股东出售的股份,不含超额配售)不低于当时美国股票总市值的万分之五,按 2026 年 6 月底的总市值约 618 亿美元。写卡时用这个美元数就够了(算法见延伸阅读)。
- 样本:达到门槛、已经完成的有 9 宗(1956–2026 年),全部列在下表;Anthropic 是第 10 宗,结果待揭晓。表里只有完成了的发行,行情急跌时推迟或者取消的不在表里,所以上市前的涨跌是在发行没有被取消的条件下量的;你在定价以前用这个剧本时,还不知道这一条是否满足。
- 独立周期:同一轮行情里的几宗不能当作几次独立的观察(0.4)。合并只用当时看得到的标准:上市日相隔不到 300 个交易日的并作一个,于是 AT&T Wireless 和卡夫食品并作一个,9 宗是 8 个独立周期(按牛熊阶段数是 6 个,见延伸阅读),都不少于 0.4 定的 5 个。
- 事件窗口和结果:「上市前 10 个交易日」算到上市日前一个交易日(一般就是定价日)的收盘,窗口里全是定价以前的价格;「上市后 21 个交易日」从上市日的收盘算起,不算周末和休市日。本节检验的「回暖」,就是上市后 21 个交易日标普 500 收盘上涨。
- 对照组:事前状态相近、但没有这类事件的日子(0.4),按上市日收盘时距 52 周高点的幅度、此前 10 个交易日的涨跌和 VIX 来配。
判断属不属于本剧本,把募资额与最近一期的门槛比较(门槛随总市值变):Anthropic 约 813 亿美元(招股书),属于;SK 海力士 2026 年 7 月在美国发行的约 265 亿美元存托股(代表外国公司股票的凭证,据报道)两条都不符合:低于门槛,也不是首次公开发行(它早已在韩国上市)。不到门槛的怎样处理,见「失效的案例」。
样本另有三处不足:早年两宗的募资额只有二手来源,AT&T Wireless 只比门槛高一点,VIX 从 1990 年才有(见延伸阅读)。
延伸阅读:门槛怎样算,9 宗各占多少
分母用美联储资金流量表(Z.1)里的「全部部门持有的公司股票,市值」,在 FRED 上的序列是 BOGZ1LM893064105Q,1945 年起每季度一个数,其中含美国居民持有的外国股票。每一宗取上市日之前最近一个季末的数,乘以万分之五就是当时的门槛。最近一期是 2026 年二季度末的 123.69 万亿美元,门槛 = 123.69 万亿 × 0.05% ≈ 618 亿美元;上一季度末是约 530 亿美元。
| 公司(上市日) | 募资额 | 占总市值 |
|---|---|---|
| 福特汽车(1956-01-17) | 6.58 亿 | 0.220% |
| Conrail(1987-03-26) | 约 16.5 亿 | 0.061% |
| AT&T Wireless(2000-04-27) | 106.2 亿 | 0.0506% |
| 卡夫食品(2001-06-13) | 86.8 亿 | 0.054% |
| Visa(2008-03-19) | 178.64 亿 | 0.068% |
| 通用汽车(2010-11-18) | 201.2 亿 | 0.091% |
| Facebook(2012-05-18) | 160.07 亿 | 0.060% |
| 阿里巴巴(2014-09-19) | 217.67 亿 | 0.060% |
| SpaceX(2026-06-12) | 750.0 亿 | 0.071% |
读法:募资额的单位是美元,含老股东出售的股份。例如 Facebook 的 160 亿美元里,公司自己发行的只有 68.4 亿美元,其余是老股东卖出的(招股书);福特和 Conrail 卖出的全是原有的股份,卖方分别是福特基金会和美国政府。通用汽车的 201.2 亿美元含 43.5 亿美元的优先股,只算普通股是 0.071%,同样达到门槛。Anthropic 约 813.4 亿美元(据报道),按 2026 年二季度末的总市值占 0.066%;它应当用三季度末的数,资金流量表还没有公布。
这张表有两处不足。福特汽车和 Conrail 的募资额只有二手来源。AT&T Wireless 占当时总市值的 0.0506%,只比门槛高一点,总市值的数字日后修订,它就可能落到门槛以下。另外,福特的上市日取的是 1956 年 1 月 17 日,那是它开始场外交易的第一天,在纽约证券交易所挂牌是 3 月 7 日;如果改取 1 月 18 日(福特公司自己的说法:这一天开始向公众发售),上市前 10 个交易日是 −1.53%,上市后 21 个交易日是 −0.79%,方向不变。
不在美国上市的不算,例如沙特阿美(2019 年,利雅得)。读者熟悉的几宗美国 IPO 都远低于门槛:按通行的规模数字估算,谷歌(2004 年)约占 0.009%,Uber(2019 年)约 0.017%,Arm(2023 年)约 0.007%。所以这个剧本多年才出现一次。
回到开头的问题
Section titled “回到开头的问题”开头那一宗是通用汽车,2010 年 11 月 17 日定价,18 日上市。上市前 10 个交易日标普 500 −1.62%,上市后 21 个交易日(到 12 月 20 日)+4.21%;与它状态相近的对照组,其后 21 个交易日上涨的占 63%。
第 1 问应当从 63% 这一类对照组的比例出发,拿不到对照组的,从平时的约六成出发。这一宗上市前跌、上市后涨,符合那句话;可是一宗符合,不等于这一类都符合。第 2 问的答案是 6 宗:
| 公司(上市年) | 前 10 日 | 后 21 日 | 百分位 |
|---|---|---|---|
| 福特汽车(1956) | −2.95% | −0.97% | 28 |
| Conrail(1987) | +3.47% | −6.35% | 4 |
| AT&T Wireless(2000) | −2.64% | −5.93% | 5 |
| 卡夫食品(2001) | −0.95% | −2.09% | 38 |
| Visa(2008) | +0.30% | +7.08% | 97 |
| 通用汽车(2010) | −1.62% | +4.21% | 82 |
| Facebook(2012) | −6.23% | +4.85% | 84 |
| 阿里巴巴(2014) | +0.69% | −5.29% | 4 |
| SpaceX(2026) | −2.24% | +1.90% | 61 |
| Anthropic(2026) | −4.75% | 待揭晓 | — |
读法:「前 10 日」「后 21 日」是标普 500 在两个事件窗口里的涨跌;「百分位」是「后 21 日」在这一宗的对照组里排第几,50 是中间,越低说明比状态相近的日子越差。
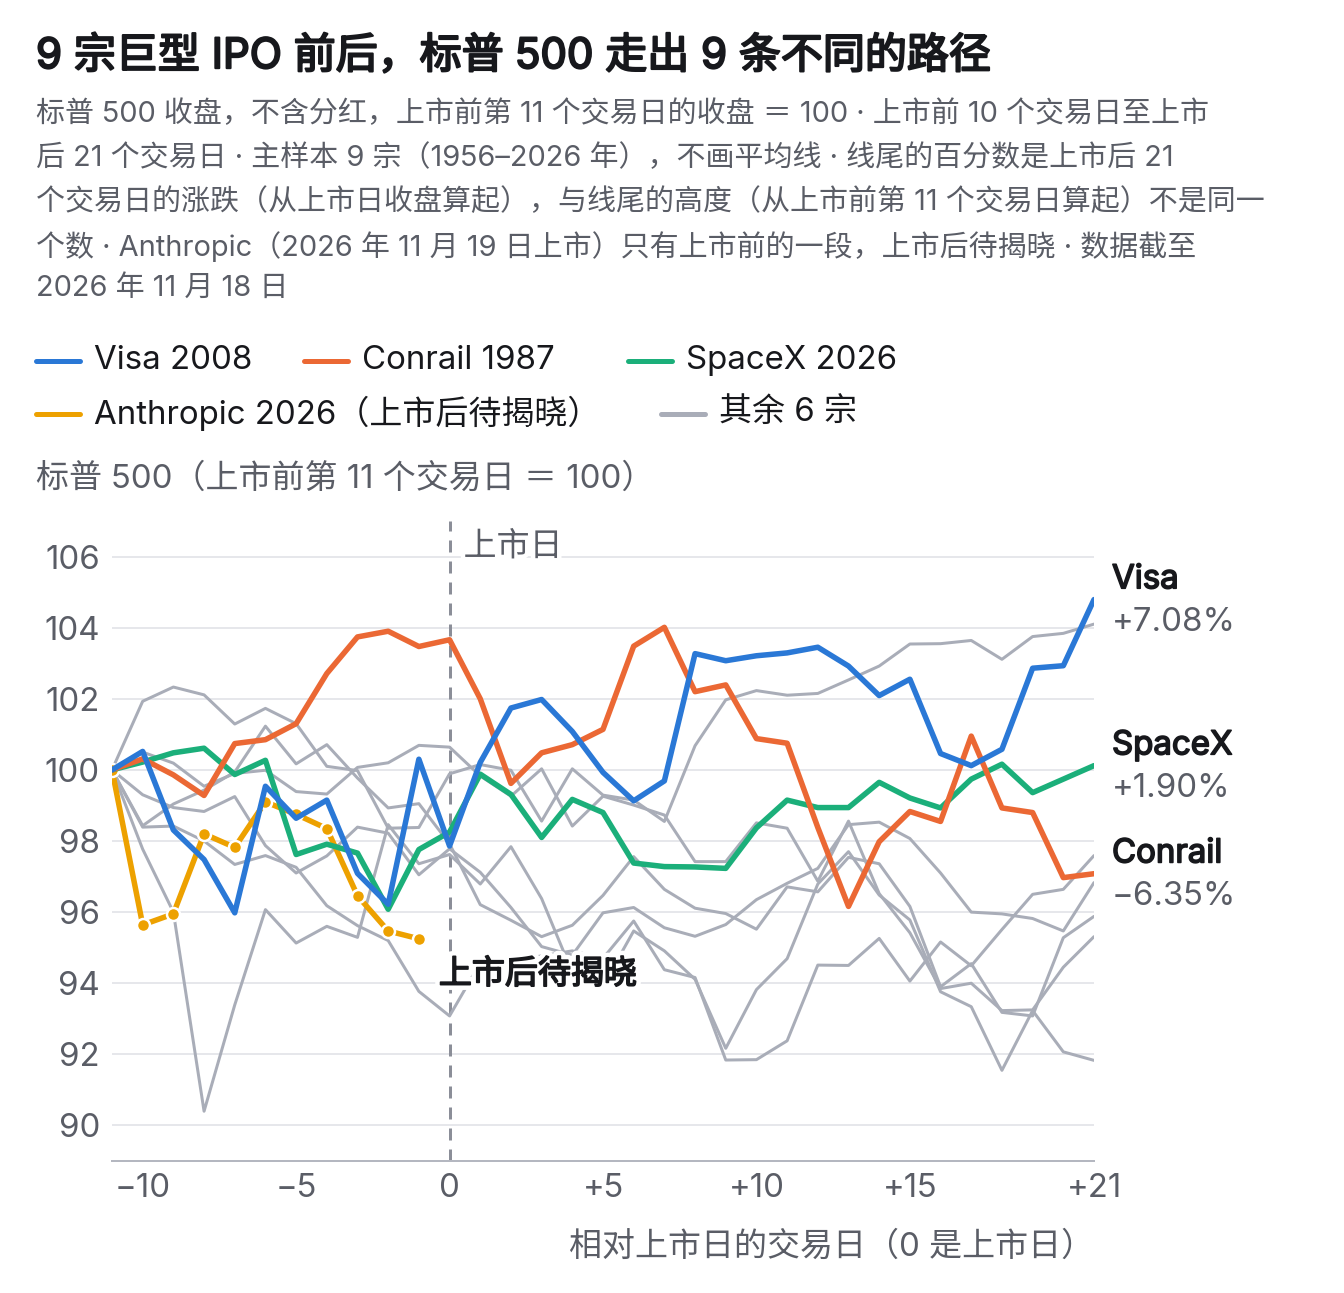
9 条线在上市日以后上下散开,没有共同的方向。线尾标的百分数从上市日的收盘算起(最高 Visa +7.08%,最低 Conrail −6.35%),与从图的起点算的高度不是一回事:最低的线尾是 AT&T Wireless(91.83)。
9 宗能说明什么
Section titled “9 宗能说明什么”先看前半句。上市前 10 个交易日下跌的有 6 宗;平时任取 10 个交易日,标普 500 下跌的约占 41%(1956–2026 年),9 宗里本来就会有三四宗下跌。多出来的算不算数?照 0.4 的算法:即使这类事件毫无作用,也有约 11.5% 的机会看到 9 宗里 6 宗以上下跌。这是「假如毫无作用,会看到这样结果的机会」,「毫无作用」本身有多大可能,靠这几宗算不出来。它还要打两处折扣:照 0.4 的规矩以独立周期数为准,8 个周期里 5 个以上下跌的机会约 19.5%(按牛熊阶段数的 6 个周期算,约 20%);这句话是看了 2026 年的两宗才提出来的,提出假设的案例不能再算作证据,去掉 SpaceX 是 8 宗里 5 宗,同样约 19.5%。所以以约 19.5% 为准。换成万分之三的门槛,是 16 宗里 8 宗下跌,正好一半(见延伸阅读)。
再看后半句。上市后 21 个交易日上涨的有 4 宗;平时约六成(61.3%),各自的对照组在 45% 到 65% 之间,9 宗平均排在对照组的第 45 百分位,略低于中间。这也不能读成「上市后偏弱」:即使毫无作用,也有约 24% 的机会看到上涨不超过 4 宗。9 宗能排除的只是强的说法:假如上市后真有八成上涨,看到这样结果的机会只有约 2%;七成是约 10%。所以「十之八九回暖」与数据不符;比平时略高还是略低,9 宗分不出来。
「上市前偏弱」只有 9 个样本、8 个独立周期,是经验说法;上市后 21 个交易日上涨的比例不高于对照组,9 宗排除得了「八成以上回暖」,排除不了比平时略高或者略低。前半句的周期数过了 0.4 定的最低线(5 个),可是一两成的机会并不稀奇,每一宗又都混着别的事,所以等级只能是 C。剧本卡的「参照类别与基准率」一栏就写这两段的数和等级(写法见随堂练习第 4 问的参考解答)。
可以在这里停(那句话的两半已经检验完),下次从「一对结果相反的案例」读起。
延伸阅读:扩展样本、周期的两种数法和对照组
扩展样本。募资额占当时总市值万分之三到万分之五、上市日可以确认的 5 宗:
| 公司(上市日) | 占总市值 | 前 10 日 | 后 21 日 |
|---|---|---|---|
| Allstate(1993-06-03) | 0.037% | +3.07% | −1.47% |
| 朗讯(1996-04-04) | 0.034% | +0.91% | −2.29% |
| Conoco(1998-10-22) | 0.033% | +10.22% | +7.89% |
| UPS(1999-11-10) | 0.032% | +6.50% | +3.17% |
| CIT(2002-07-02) | 0.031% | −6.52% | −6.69% |
这 5 宗里上市前 10 个交易日下跌的只有 1 宗,上市后 21 个交易日上涨的有 2 宗。与主样本合计 14 宗:上市前下跌 7 宗,上市后上涨 6 宗。即使毫无作用,也有约 34.5% 的机会看到 14 宗里 7 宗以上下跌。
这一档没有收全,只用来做敏感性检验,也就是换一个门槛再算一遍,看结论变不变。按同一个分母,至少还有 6 宗落在这一档,其中上市日能够确认的有两宗:Fireman’s Fund(1985 年 10 月 23 日上市,上市前 10 个交易日 +3.39%,上市后 21 个交易日 +6.52%)和 Coca-Cola Enterprises(1986 年 11 月 21 日,−1.55%,+0.20%)。加上它们是 16 宗里 8 宗下跌,结论不变。Conoco 和 CIT 的对照组只有 3 天和 11 天,百分位不能用,所以扩展样本不报百分位。
那句话更具体的版本:上市前跌得多,上市后才回暖。主样本里上市前 10 个交易日跌幅超过 1.5% 的有 5 宗,上市后 21 个交易日上涨的是 3 宗,而它们的对照组上涨的比例是 60%–65%,同样没有超过。
周期的两种数法。正文按「上市日相隔不到 300 个交易日的并作一个」来数:AT&T Wireless 和卡夫食品相隔 284 个,SpaceX 和 Anthropic 相隔 111 个,其余各宗之间都在 377 个以上,所以已经完成的 9 宗是 8 个。300 这条线是照这 9 宗定的,不是事先定下的。如果按牛熊阶段来数,AT&T Wireless 和卡夫食品同在 2000–2002 年的熊市里,2010、2012、2014 年的三宗同在 2009 年开始的一轮上涨里,各并作一个,就只有 6 个。牛熊阶段是事后才划定的,所以正文不用这种数法。Anthropic 补入以后是 10 宗,两种数法的周期数都不变:它与 SpaceX 的上市日只隔 111 个交易日。
对照组的配法和大小。状态取上市日的收盘,条件有三个:距 52 周高点的幅度相差不超过 2 个百分点,此前 10 个交易日的涨跌相差不超过 1.5 个百分点,VIX 相差不超过 5 点。VIX 从 1990 年才有,此前的两宗只按前两个条件配。本节各宗上市日前后 30 个交易日都从对照组里剔除。
| 公司 | 天数(时段) | 上涨 | 中位数 |
|---|---|---|---|
| 福特汽车 | 2,220(191) | 65% | +1.40% |
| Conrail | 2,752(161) | 62% | +0.88% |
| AT&T Wireless | 1,393(134) | 60% | +1.12% |
| 卡夫食品 | 228(26) | 45% | −0.49% |
| Visa | 172(29) | 58% | +0.92% |
| 通用汽车 | 1,966(187) | 63% | +1.11% |
| 250(77) | 60% | +1.06% | |
| 阿里巴巴 | 3,514(103) | 60% | +0.73% |
| SpaceX | 2,065(185) | 63% | +1.09% |
读法:「天数(时段)」是对照组的交易日数和它们分属的独立时段数(相邻的日子并作一段,0.4);后两栏是对照组其后 21 个交易日上涨的比例和涨跌的中位数。比较小的三宗是卡夫食品、Visa 和 Facebook:它们上市时指数离高点较远、波动较大,状态相近的日子本来就少。卡夫食品和 Visa 两宗刚过 0.4 定的 20 段的界线。
一个事后的观察:9 宗里有 6 宗上市后 21 个交易日的涨跌超过 4%,按各自对照组里这样的日子所占的比例,预计只有 2.6 宗;百分位也是两头多(4、4、5 和 82、84、97)。4% 这条线是看了数以后取的,不作结论;Anthropic 一例补入时一并看。
一对结果相反的案例
Section titled “一对结果相反的案例”Facebook 上市后 21 个交易日,标普 500 上涨 4.85%;阿里巴巴上市后的同一个窗口,下跌 5.29%。定价日收盘时看得到的区别有两处:Facebook 那天(2012 年 5 月 17 日)指数比年内高点低 8.05%,VIX 24.49;阿里巴巴那天(2014 年 9 月 18 日)是历史最高收盘,VIX 12.03。可是与两宗上市时状态相近的日子,其后 21 个交易日上涨的都占 60%。当时看得到的区别并不预示方向;把两宗分开的,是上市以后才发生的事。
2026 年的两宗:下跌集中在哪里
Section titled “2026 年的两宗:下跌集中在哪里”版本二还没有检验。本节固定比较四种解释:全市场的资金被抽走;同主题的股票被卖出来换新股;主题自身的消息(这个行业的业绩和指引);利率。做法照 0.5:每一种先写出预言,再找预言不同的那一项数据。
先自己写:四种解释各自预言各板块、利率和信用利差、上市以后怎样?下面四样用得上,写完再读预言表。
- 等权指数给每只成分股相同的权重,它不跌,说明下跌集中在少数大股票上(期权课 6.3)。
- 成长股的盈利多在远期,利率上升时跌得最多(期权课 4.4);防御性的板块指必需消费、公用事业这类盈利随经济起落变化小的行业。
- 信用利差这里用高收益债利差:评级较低的公司债比国债多付的利率,担心违约时扩大(期权课 4.4)。
- 说「变了」要有尺子:本节以 10 个交易日变动的一个标准差为平常的幅度,10 年期国债收益率约 0.18 个百分点(1990 年以来),高收益债利差约 0.22 个百分点(近三年);不到它的变动不算证据。
| 解释 | 各板块 | 利率和利差 | 上市以后 |
|---|---|---|---|
| 全市场的资金被抽走 | 普跌,防御性的和等权指数也跌 | 不作预言 | 交收以后一起回升 |
| 同主题的股票被卖出来换新股 | 同主题的跌,重叠少的和等权指数不跌 | 不作预言 | 配售结束以后同主题的回升 |
| 主题自身的消息 | 同主题的跌得最多;消息大时别的也跌,跌得少 | 不作预言 | 跟着消息走 |
| 利率 | 成长股跌得最多 | 国债收益率升幅超过平常 | 跟着利率走 |
| 四种以外:宏观冲击或者风险偏好下降 | 多数下跌,防御性的跌得少 | 信用利差、VIX 升幅超过平常;国债收益率多半下降 | 跟着冲击走 |
读法:「不作预言」指这种解释管不到这一项(0.5),这一项大动了,证据就偏向作了预言的那一种。有两对解释靠板块的数据分不开:
- 第一对是第二、三行:只有同主题下跌时,上市以前的预言相同。要看下跌落在哪几天、那几天有没有这个主题的消息,有没有资金来源的证据(谁在卖、钱去了哪里:基金的资金流和持仓数据),上市以后同主题的是否随配售结束回升。
- 第二对是第一、四行:多数板块同跌时都对得上(第五行也是),要看利率和利差的变动有没有超过平常的幅度、防御性的板块跌不跌,再加上规模的算术。
第五行不在固定比较的四种之内,遇到这种形态要加进去(思考题 3)。
表一,事先定的窗口:上市前 10 个交易日,与案例表相同。
| 口径 | SpaceX | Anthropic |
|---|---|---|
| 标普 500 | −2.2% | −4.7% |
| 等权标普 500 | +0.7% | −3.5% |
| 半导体 | +1.6% | −8.9% |
| 软件 | −5.0% | −6.4% |
| 通信服务 | −3.9% | +0.6% |
| 金融 | +2.6% | −4.7% |
| 医疗保健 | +2.1% | −4.5% |
| 必需消费 | +1.0% | −0.8% |
| 公用事业 | −1.3% | −0.1% |
| 10 年期国债收益率 | 4.45% → 4.45% | 4.90% → 5.10% |
| 高收益债利差 | 2.72 → 2.78 | 3.32 → 3.43 |
| VIX | 15.74 → 19.44 | 16.61 → 25.46 |
读法:SpaceX 一栏从 2026 年 5 月 28 日收盘到 6 月 11 日收盘,Anthropic 一栏从 11 月 4 日收盘到 11 月 18 日收盘(收益率、利差和 VIX 到 11 月 17 日)。等权指数和各行业用 ETF 的涨跌;利差的单位是百分点。
示范:SpaceX 一栏。等权指数涨 0.7%,金融、医疗保健和必需消费都涨,不是普跌,「全市场的资金被抽走」与数据不符。10 年期国债收益率没有变,高收益债利差只动了 0.06 个百分点,「利率」也不符。跌的是软件(−5.0%)、通信服务(−3.9%)和可选消费(−4.7%),剩下第二、第三种解释,靠价格分不开。策略师点名的半导体,10 个交易日合计是涨的;它 6 月 5 日一天跌 9.2%,在博通公布业绩、股价跌 14% 之后(据报道),落在一条有日期的行业消息上;软件为什么跌,这张表答不了。
权重按证据排次序:有日期、有出处的行业消息在前;「换新股」没有任何资金来源的证据,只因排除不了才留着,在其次;与数据不符的两种最低。一种写法是:主题自身的消息 45%,换新股 30%,利率 10%,全市场的资金被抽走 5%,其他 10%。数字不必相同,次序和理由要写出,并写明以后看什么,即剧本卡上的更新信号(0.9)。
Anthropic 一栏留给你:哪一种形态,哪几种解释与数据不符,剩下的靠什么来分?写完再往下读,对照在本小节末尾。
你记得的「科技股在跌,别的在涨」来自另一个窗口:从 10 月 6 日的阶段高点量到 11 月 18 日,标普 500 −6.3%,等权标普 500 +1.5%,半导体 −27.3%。这个窗口是看了走势才取的,从高点量起必然取到跌得最多的一段,所以事件窗口要在看走势以前定下(0.3),事后取的要写明。同一段时间三个口径三个答案:说「市场在跌」「回暖了」,先说清哪个口径。
延伸阅读:从高点量起的窗口为什么显示只有科技股在跌
表二,事后取的窗口:从上市前的阶段高点,量到其后的最低收盘。
| 口径 | SpaceX | Anthropic |
|---|---|---|
| 标普 500 | −4.5% | −6.3% |
| 等权标普 500 | −1.7% | +1.5% |
| 半导体 | −9.7% | −27.3% |
| 软件 | −12.6% | −12.8% |
| 金融 | +1.5% | +4.5% |
| 医疗保健 | +4.4% | +8.4% |
| 必需消费 | +4.5% | +11.5% |
| 10 年期国债收益率 | 4.46% → 4.55% | 5.27% → 5.10% |
| 高收益债利差 | 2.71 → 2.80 | 3.03 → 3.43 |
读法:SpaceX 一栏是 2026 年 6 月 2 日收盘到 6 月 10 日收盘,6 个交易日。Anthropic 一栏是 10 月 6 日收盘到 11 月 18 日收盘,31 个交易日,终点正好是定价日;收益率和利差截至 11 月 17 日。
两张表都没有算错,差别只在窗口。表二里,半导体和软件大跌,金融、医疗保健和必需消费上涨,等权指数跌得少得多或者上涨,这正是「只有科技股在跌」的图景。表一里,SpaceX 一栏的半导体是上涨的,Anthropic 一栏是多数板块同跌。连利率的证据也跟着窗口变:Anthropic 一栏的 10 年期国债收益率,在表一里上升 0.20 个百分点,在表二里下降 0.17 个百分点。
表二的窗口有两个问题。第一,起点是高点,终点是低点,这样取出来的必然是跌得最多的一段,跌得最多的行业也必然最显眼。第二,起点与 IPO 的日程没有关系。Anthropic 一栏从 10 月 6 日量起,比定价日早六个星期。把这 31 个交易日拆成两段:前 21 个交易日(10 月 6 日到 11 月 4 日)半导体下跌约 20%,等权标普 500 上涨约 5%;后 10 个交易日就是表一。两段的涨跌连乘等于全段,例如半导体 (1 − 27.3%) ÷ (1 − 8.9%) ≈ 0.80,也就是前一段下跌约 20%。「科技股在跌,别的在涨」是前一段的事,它在定价日的两个星期以前就结束了。
前一段自有它的消息:10 月标普 500 的信息技术板块下跌 6.8%,通信服务下跌 15.1%,能源和必需消费分别上涨 14.0% 和 11.6%(含分红);美国证券业与金融市场协会的月报把它归于几家大公司的业绩引起了对 AI 建设规模的担忧(SIFMA)。所以表二的图景支持「主题自身的消息」,至少不比支持「换新股」少。
表一的 Anthropic 一栏再拆开看。这 10 个交易日里,最后五个交易日(11 月 12 日至 18 日)标普 500 下跌 3.9%,各板块同步下跌;同期 10 年期国债收益率只上升了 0.1 个百分点左右,高收益债利差从 3.30 到 3.43。主题自身的消息有两条:11 月 5 日标普 500 一天下跌 4.4%,美联社把它归于与 AI 数据中心有关的股票被抛售(美联社);11 月 16 日的下跌由英伟达领跌(美联社)。11 月 5 日那一天半导体 ETF 下跌 11.2%,等权标普 500 也下跌 2.9%:一个主题大到这种程度,它自己的消息会带着别的板块一起跌。
对照:Anthropic 一栏是多数板块下跌:等权指数 −3.5%,金融 −4.7%,医疗保健 −4.5%,与指数相近;必需消费、公用事业和通信服务接近持平(−0.8%、−0.1%、+0.6%)。第二、第三种解释单独解释不了,尽管半导体仍然跌得最多(−8.9%)。照第二对的办法分:防御性的板块没有跌,与「全市场的资金被抽走」不符;10 年期国债收益率升 0.20 个百分点,刚过平常的幅度,只是「利率」的弱证据;高收益债利差扩大 0.11,只有平常幅度的一半。变化最大的是 VIX,从 16.61 升到 25.46,1990 年以来 10 个交易日升这样多的只占约 2%。防御性的不跌、VIX 大升,更像第五行;可是国债收益率上升,又与避险时常见的下降不同。
没有一种解释单独对得上:这一次应当调低两种 IPO 解释的权重,但断定不了原因;主题自身的消息也在(11 月 5 日和 16 日的两次大跌,报道都归于 AI 和芯片股被抛售,见延伸阅读)。分不开的,照实写「分不开」。
只有同主题的股票下跌时,「换新股」和「主题自身的消息」靠价格分不开;多数板块同跌时调低「换新股」的权重,利率或信用指标的变动同时超过平常的幅度时,再调低「全市场的资金被抽走」的权重。两步的道理不同:多数板块同跌与「换新股」的预言不符;「全市场的资金被抽走」本来就预言普跌,调低它靠的是规模的算术和另一个说得通的原因。
可以在这里停,下次从「Anthropic 一例:待揭晓」读起。
Anthropic 一例:待揭晓
Section titled “Anthropic 一例:待揭晓”本节的数据截至 2026 年 11 月 18 日收盘,即 Anthropic 的定价日;它定于 19 日在纳斯达克上市,代码 ANT(纳斯达克)。上市后 21 个交易日的终点是 12 月 21 日(跳过 11 月 26 日感恩节),那天收盘以后补入案例表,全部数字重算。
补入以后,前半句是 10 宗里 7 宗下跌,按宗数算的机会降到约 6.5%,看上去证据变强了;可是它与 SpaceX 同属一个周期,按周期仍是约 19.5%,这句话又正是看了这两宗才提出来的。
写你自己的概率(本节任务)时,可以从按 11 月 18 日收盘的状态配出的对照组出发:161 天、46 个独立时段,其后 21 个交易日上涨的占 61%;上市日收盘以后再按那天的状态重配。这个窗口里还有 12 月 8–9 日的议息会议(2.1),两个剧本重叠,这一段行情只算一次观察。
这一天还有一张在 19 日开盘以前封好的盲测卡,几个剧本合在一起写,原文和揭晓见 8.2。
必然与不必然
Section titled “必然与不必然”可以算出来的东西不多,而且以定价为界。
| 事项 | 定价以前 | 定价以后 |
|---|---|---|
| 定价日、上市日 | 只是预计,可以推迟 | 确定 |
| 发行价 | 只有价格区间,可以定在区间以外 | 确定 |
| 发行的股数 | 只是预计,可以调整 | 招股书封面写明;超额配售的上限也写明 |
| 交收日 | 只是预计 | 招股书封面写明 |
| 上市前后指数的涨跌 | 不确定 | 不确定 |
读法:前四行在定价以后属于规则决定(等级 A,截至 2026 年 11 月 18 日),依据是招股书和交易所的公告;最后一行在定价前后都不属于。定价以后仍以公告为准:招股书写的交收日是「某日前后」,极少数发行在定价以后推迟或者撤回(0.2 的两条限度;2012 年 3 月交易所运营商 BATS 的新股在开始交易当天撤回,美联社)。
一宗巨型 IPO 定价以后,日期、发行的股数和价格是确定的;上市前后指数涨还是跌不是。定价以前连前四行也只是预计:Anthropic 招股书修订稿的价格区间是 70–78 美元、8.25 亿股(StockTitan 的整理),定价是 83 美元,高出上沿 6.4%,发行 9.8 亿股(招股书,日期 2026 年 11 月 18 日)。
其余的结论都是经验说法(等级 C):「上市前偏弱」即使毫无作用也有一两成的机会看到;「上市后回暖」没有得到数据支持。没有统计规律(等级 B)。
这一段有两个词要分清:失效的案例是那句话不灵的某一次,带来的多半是更新信号;失效条件是剧本卡上的一栏,指这个剧本在什么情况下不再适用(0.9)。
「上市后回暖」失效得最明显的三次,上市后 21 个交易日标普 500 都跌 5% 以上,在各自的对照组里排第 4 或第 5 百分位:Conrail(1987 年,−6.35%)、AT&T Wireless(2000 年,−5.93%)和阿里巴巴(2014 年,−5.29%)。「上市前偏弱」也有反例:Conrail、Visa 和阿里巴巴上市前 10 个交易日标普 500 是涨的。阿里巴巴定价那天看得到的东西里没有一样预示下跌(上面的一对案例),这一天却成了阶段高点,其后 19 个交易日回撤 7.40%;最早的迹象就是下跌本身,所以最坏的情景要事前写下。
本剧本的失效条件至少有三条:
- 没有达到门槛:募资额低于当时总市值的万分之五,或者不是在美国上市的首次公开发行。这时分开处理:
- 照用:定价前后的确定与预计、几种解释的检验、五项准备(都不依赖这 9 宗)。
- 不能用:「9 宗里 6 宗」「9 宗里 4 宗」这两句基准率。
- 概率的起点:配得出对照组的,用对照组的比例;配不出的,用平时的约六成(1956 年以来 61.3%)。
- 定价以后再比一次:规模上调以后可能达到门槛,下调以后可能落到门槛以下。
- 认购的制度变了:美国改成认购时缴足全款(像香港的公开发售,盈透香港的说明),「腾出资金」的规模就要重算。
- 指数纳入的条文变了:纳斯达克 100 的快速纳入 2026 年 5 月才实行,此前的 8 宗都没有遇到过,SpaceX 的纳入日就落在上市后 21 个交易日的窗口里。引用老案例以前,先核对它的制度时期(0.6)。
可以在这里停,下次从「个人的准备」读起。
这个剧本对方向的回答多半是「不知道」,准备不因此落空:0.8 的五项准备,没有一项需要事先知道结果。
事前:从招股书公布价格区间到定价日,按五项写。
- 日历:预计的定价日和上市日(注明「预计」)、券商的申购截止时间、交收日、新股的期权最早挂牌的日子、上市后第 5 和第 21 个交易日两个复核日。日期一天一天数,跳过周末和休市日,不照搬别的案例是星期几。以 Anthropic 为例(按条文推算,以招股书和交易所的公告为准,条文和适用条件见延伸阅读):11 月 18 日星期三收盘以后定价,19 日星期四上市;交收不晚于定价后第二个营业日,即 20 日星期五;期权最早在上市日之后的第二个营业日挂牌,即 23 日星期一;第 21 个交易日是 12 月 21 日,跳过感恩节。
- 账户义务:不认购的,照 0.8 列出原有的义务。打算认购的,照 IPO-03 另外算清三件事:现金至少按申购的上限和区间的上沿备,发行价还可以高于区间;钱不能晚于券商规定的时候到位(提交申购时就冻结资金的,就是提交的那一刻),这是界线,不是稳妥的日子;新股的交收日以招股书为准,不按 T+1 推算。细节和短期卖出的限制见延伸阅读。
- 主题敞口:持仓里与新股同一主题的个股、行业 ETF 和以它们为标的的期权加起来,占净值多少;宽基指数基金里的同主题成分,查基金的行业权重(期权课 6.3)。这个数不取决于你对方向的看法。
- 情景:至少两个,各带概率。上市后 21 个交易日标普 500 上涨的概率从对照组的比例出发,不因为这宗 IPO 写得比它高;上市前已经下跌的,给原因写两个以上的候选解释和权重。最坏的情况另算:主样本里上市后 21 个交易日最多跌 6.35%,同主题的行业可以跌得多得多;用你的压力测试情景(期权课 11.5)乘以主题敞口,得出最坏情况下的损失,还没有的先取一个示例的跌幅(随堂练习用同主题再跌 20%)。
- 不做的事:不以「上市以后会回暖」作为开仓的理由;没有资金来源的证据时,不把下跌归因于这宗 IPO;不为认购临时卖出计划内的持仓;上市首日不用市价单。
使用保证金或者持有短期期权的人另有三件事要查,见下面第一处延伸阅读。
延伸阅读:使用保证金或者持有短期期权的人,另外查清三件事
- 新股能不能作抵押品:参与发行的券商 30 天内不得为它提供信用(《证券交易法》第 11(d)(1) 条,见下一处延伸阅读),没有参与的也常有同样的限制,以券商为准。
- 申购冻结的资金会不会减少可用的保证金:把保证金使用率(期权课 11.2)在不利的情景下重算。
- 短期期权的到期日与定价日、上市日的先后:日程可以推迟,事件可能落到到期日之后;新股自己的期权要到上市日之后的第二个营业日才挂牌,此前不能用它们来限定风险。
延伸阅读:打算认购的人要算的三件事,几家券商的规则和有关的条文(截至 2026-11-19)
打算认购的人,账户义务一项逐项这样算:
- 现金备多少:至少按申购的上限和价格区间的上沿算,不按中间价。发行价还可以定在区间以外,Anthropic 就高出上沿 6.4%(招股书);价格和规模的变动合计不超过注册金额的 20% 时,发行不必重新生效(下表的 SEC 规则 430A)。所以另外查清发行价高于区间时券商怎样处理、差额哪一天以前补足。
- 现金哪一天以前到位:以券商的认购规则为准。在提交申购时就按区间的上沿冻结资金的券商,钱不能晚于提交的时候到位,比交收日早好几天;这是界线,不是稳妥的日子。冻结期间,别的账户义务只能靠剩下的现金应付,现金缺口要重算。要卖出持仓换现金的,按 T+1 交收(期权课 0.4)算卖出款哪天到账。
- 交收日和卖出的限制:新股的交收日以招股书为准,不按 T+1 推算。另外查清券商对配售以后短期卖出的限制,以及你的账户有没有认购的资格。
各家券商的做法不同,而且会改,下表只是例子,以券商自己的页面为准。
| 事项 | 出处 | 内容 |
|---|---|---|
| 申购时冻结资金 | 老虎证券(新加坡)帮助页 | 提交申购时按「申购股数 × 冻结比例 × 区间上沿」冻结,比例通常是 80%–100%,冻结的资金不能再用于别的交易;最终发行价超出区间 20% 以上的,要重新确认,否则申请作废 |
| 认购的资格 | moomoo(新加坡)帮助页 | 美股 IPO 的认购面向合格投资者;非合格投资者的最低投资额是 20 万新元 |
| 短期卖出 | 盈透 | 获配后 30 个日历日内卖出算作短期卖出,其后 60 个日历日参与 IPO 可能受限(据其帮助页的摘要,原页没有打开)。这是券商自定的条款,不是法规 |
| 新股能否融资 | Firstrade 帮助页 | IPO 的股票头 30 天不可融资 |
| 新股的交收日 | SEC 规则 15c6-1 的 (c)、(d) 两款 | 包销的新股在美东 16:30 以后定价的,交收不晚于定价后第二个营业日;主承销商和发行人可以为整宗发行另定交收日。SpaceX 星期四定价,下一个星期一交收,就是一例 |
| 参与发行的券商不得提供信用 | 《证券交易法》第 11(d)(1) 条 | 承销团或者销售团的成员(一起分销这宗新股的券商),30 天内不得为这只新发行的证券向客户提供信用;没有参与发行的券商不受这一条约束 |
| 发行价和规模的变动 | SEC 规则 430A、462(b) | 价格和规模的变动合计不超过注册金额的 20% 时,发行不必重新生效;增发的股份另行登记,也以 20% 为限 |
| 新股期权的挂牌 | 交易所 2023 年的规则修改公告 | 按发行价计算市值不低于 30 亿美元的新股,期权最早在上市日之后的第二个营业日挂牌。SpaceX 星期五上市,期权在下一个星期二开始交易(盛宝) |
| 首日的首笔成交 | 据报道 | 美东时间:Facebook 11:30,阿里巴巴 11:53,SpaceX 11:46。SpaceX 的指示价在 9:50 前后是 175 美元左右,首笔成交是 150 美元,当天最高到过 176.52 美元,收在 160.95 美元 |
当天:只做事先写下的动作(0.8)。大型新股的首笔成交常在开盘两个小时以后,新加坡时间约午夜前后(例子见上面的延伸阅读),此前只有会变的指示价;市价单不限定价格(期权课 0.2),可能成交在很差的价格,所以首日不用市价单。
事后:上市后第 5、第 21 个交易日各记一次:标普 500、等权指数、同主题的行业和你的持仓。「回暖」分三种记:从低点反弹,收复事件前的水平,市场广度改善(0.3)。市值加权的指数收复了,只说明它自己收复了:SpaceX 上市后第 5 个交易日,标普 500 比上市日的收盘高 0.56%,等权标普 500 低 0.96%,软件 ETF 低 3.74%。最后给事前的概率打分(0.9),并把这一宗补进案例表。
随堂练习(示例数据,非实时):一家云软件公司(虚构,下称 K 公司)的 IPO 预计本星期二收盘以后定价,星期三上市,这一周没有休市日。招股书修订稿的价格区间是 42–46 美元,发行 16 亿股;假设按最近一个季末的总市值,门槛金额是 650 亿美元。过去两周软件股下跌,你在群里看到一句话:「大资金在为 K 公司腾钱,上市以后就回暖。」今天星期二,已经收盘,发行价还没有公布。
- K 公司属于本剧本吗?哪些事项现在还只是预计,哪些要到定价以后才确定?如果定价时发行的股数下调到 14 亿股,发行价定在区间以内,结论怎样变,本节的哪些东西还能用?
- 先不看下面的数据。对软件股的这次下跌,写出四种解释各自预言什么。
写完第 2 问再往下看。下面是上市前 10 个交易日的数据,截至今天收盘。
| 口径 | 上市前 10 个交易日 |
|---|---|
| 标普 500 | −1.8% |
| 等权标普 500 | +0.4% |
| 软件 | −7.5% |
| 半导体 | −0.6% |
| 金融 | +1.2% |
| 必需消费 | +0.9% |
| 10 年期国债收益率 | 4.30% → 4.28% |
| 高收益债利差 | 3.00 → 3.05 |
另有一条消息:窗口的第 4 天,一家大型软件公司公布业绩并下调全年指引,软件板块当天下跌 4.1%。
- 数据支持哪一种解释?哪两种靠价格分不开?给四种解释各写一个权重。
- 写出本剧本的基准率和两条失效条件,再按五项写出你的准备。你的示例账户:净值 20 万美元,持有软件 ETF 3 万美元、一只云软件股 2 万美元、标普 500 ETF 6 万美元,其余是现金;你已经按上限 500 股提交了 K 公司的申购。
参考解答
第 1 问。属于。按区间的中间价,募资额是 44 × 16 亿 = 704 亿美元;即使按下沿,也有 42 × 16 亿 = 672 亿美元,都高于 650 亿美元的门槛,而且它是在美国上市的首次公开发行。现在还只是预计的:定价日和上市日(可以推迟),发行价(可以定在区间以外),发行的股数(可以调整),因此募资额也只是预计,另有交收日。定价以后确定的:发行价,招股书封面的发行股数和超额配售的上限,上市日,交收日。定价前后都不确定的:上市前后指数的涨跌,首日的开盘价和首笔成交的时刻。
如果发行的股数下调到 14 亿股:按上沿也只有 46 × 14 亿 = 644 亿美元,低于 650 亿美元,K 公司就不属于本剧本(失效条件第 1 条)。这时「9 宗里 6 宗」「9 宗里 4 宗」不能再引用;上市后 21 个交易日上涨的概率从对照组的比例出发,配不出对照组就用平时的约六成。定价前后的那张表、几种解释的检验和五项准备照用。
第 2 问。照正文的预言表,换成这一次的行业来写:
- 全市场的资金被抽走:各板块普遍下跌,等权指数和金融、必需消费也跌;对利率和信用利差不作预言;交收以后各板块一起回升。
- 同主题的股票被卖出来换新股:软件下跌,重叠少的行业和等权指数持平或者上涨;利率和信用利差同上;配售结束以后软件回升。
- 主题自身的消息:上市以前的预言与上一种相同;上市以后不因上市而回升,跟着消息走。
- 利率:成长股跌得最多,软件以外的成长股也跌;国债收益率的升幅超过平常的幅度;以后跟着利率走。
第 3 问。等权指数上涨 0.4%,金融和必需消费上涨,所以不是普跌,「全市场的资金被抽走」与数据不符;它本来也过不了规模的算术。国债收益率几乎没有变,高收益债利差只动了 0.05 个百分点,远不到平常的幅度(约 0.22),「利率」也不符。下跌集中在软件,剩下「换新股」和「主题自身的消息」。这两种解释上市以前的预言相同,靠价格分不开。
能提供线索的是日期:软件板块 10 个交易日跌了 7.5%,其中 4.1 个百分点发生在同行下调指引的那一天,这偏向「主题自身的消息」。资金来源的证据一样也没有,所以不能把下跌归因于这宗 IPO,「换新股」只能列为解释之一。一种写法是:主题自身的消息 55%,换新股 25%,利率 5%,全市场的资金被抽走 5%,其他 10%。权重是判断,数字不必相同。合格的标准有三条:前两种不符的解释权重低,并且写了理由;分不开的两种都留着,没有哪一种写成接近 0 或者接近 100%;写明上市以后看什么,这里是软件在配售结束以后是否回升,以及其后的行业消息。
第 4 问。基准率,也就是剧本卡「参照类别与基准率」一栏的两句:
- 上市前 10 个交易日:主样本 9 宗(1956–2026 年,8 个独立周期)下跌 6 宗;平时约 41%;即使毫无作用,也有约 11.5% 的机会看到 6 宗以上下跌,按 8 个独立周期里 5 个算约 19.5%;换成万分之三的门槛是 16 宗里 8 宗。等级 C。
- 上市后 21 个交易日:9 宗上涨 4 宗,在各自的对照组里平均第 45 百分位;对照组上涨约六成;9 宗只排除得了「八成以上上涨」。概率从对照组的比例出发,不因为这宗 IPO 写得比它高。
失效条件,任写两条:定价时发行规模下调,募资额落到门槛以下;美国改为认购时缴足全款;指数纳入的条文变了。
五项准备:
- 日历:定价日(预计今晚)和上市日(预计星期三),都注明「预计」。交收日以招股书为准;美东 16:30 以后定价的,不晚于定价后第二个营业日,星期二定价就是本星期四。K 公司的期权最早在上市日之后的第二个营业日挂牌,星期三上市就是本星期五,以交易所公告为准。再记券商公布配售结果的时间,以及上市后第 5、第 21 个交易日两个复核日。
- 账户义务:申购 500 股,按区间上沿要备 500 × 46 = 23,000 美元。在提交申购时就冻结的券商,这笔钱不能晚于提交的时候到位,你已经提交,它多半已经被冻结;这是界线,不是稳妥的日子。发行价可以定在区间以外:如果高出上沿 10%,要付 500 × 50.6 = 25,300 美元,比备下的多 2,300 美元;差额怎样补、哪一天以前到位,以券商的认购规则为准。冻结期间这笔钱不能用于别的义务,现金缺口要重算。再查清配售以后短期卖出的限制。
- 主题敞口:软件 ETF 3 万美元加云软件股 2 万美元,合计 5 万美元,占净值 25%。如果 500 股全部获配,再加约 2.3 万美元,合计 7.3 万美元,占 36.5%。标普 500 ETF 里的软件成分另查基金的行业权重。
- 情景:上市后 21 个交易日标普 500 上涨的概率写 60% 左右。下跌原因的权重见第 3 问。最坏的情况用你自己的压力测试情景,例如同主题再跌 20%(示例):5 万 × 20% = 1 万美元,占净值 5%;获配以后是 7.3 万 × 20% = 1.46 万美元,占 7.3%。
- 不做的事:不以「上市以后就回暖」作为开仓的理由;没有资金来源的证据,不把软件股的下跌归因于 K 公司;不为申购临时卖出计划内的持仓;上市首日不用市价单。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单一字不差,其余字段见清单。
- IPO-01(C 经验说法):如果一宗达到门槛的 IPO 公布了定价日,而同期指数或者同主题的股票下跌,就先确认跌幅和下跌的范围,把「全市场的资金被抽走」和「同主题的股票被卖出来换新股」只列为解释并各写权重,多数板块同步下跌并且利率或信用指标的变动超过平常的幅度时,调低这两种解释的权重。
- IPO-02(C 经验说法):如果有人以「巨型 IPO 上市以后市场会回暖」作为判断或者开仓的理由,就把它当作一条没有得到数据支持的说法,上市后 21 个交易日上涨的概率从对照组的比例出发,不因为这句话把概率调高。
- IPO-03(A 规则决定):如果打算认购新股,就至少按申购的上限和价格区间的上沿算出要备的现金,查清发行价高于区间时券商怎样处理,按券商的认购规则确定现金在哪一天以前要到位,并查清券商对配售以后短期卖出的限制。
- BREADTH-01(A 规则决定):如果市值加权的指数收复了事件前的水平,就只说这个指数已经收复,市场广度是否改善、自己的持仓是否收复,另看等权指数、行业和持仓本身。
写进自己的规则手册时,句式和三项标准照期权课 12.7。
思考题:
- 有人说:「2026 年两宗巨型 IPO 上市前都跌了,两次都这样,不会是巧合。」平时任取 10 个交易日,标普 500 下跌的约占 41%。假如 IPO 毫无作用,连续两次都下跌的机会有多大?这两次能算几个独立周期?(答:按互不相关算,0.41 × 0.41 ≈ 17%,约六次里有一次,并不罕见。两宗只隔 111 个交易日,同属一段行情,同跌的机会更大,最多到 41%,只能算 1 个独立周期。)
- 一宗巨型 IPO 上市以后,有人拿出一张从上市前的阶段高点量到其后最低收盘的图:软件 ETF −14%,等权指数 +1%,说「新股把软件股的钱抽走了」。按上市前 10 个交易日量,软件 ETF −2%,等权指数 −1%(示例数据)。哪一组数写进剧本卡?那张图的窗口有什么问题?(答:写事先定的上市前 10 个交易日。那张图从高点量到低点,是看了走势才取的,必然取到跌得最多的一段;换成事先定的窗口,软件只比等权指数多跌 1 个百分点,「只有同主题在跌」就不见了。两组都可以列,事后取的要写明。)
- 一宗巨型 IPO 上市前 10 个交易日,各板块下跌 4%–6%,高收益债利差从 3.0 扩大到 4.2 个百分点,10 年期国债收益率下降 0.3 个百分点(示例数据)。四种解释里哪一种与数据相符?IPO 解释的权重怎样调?(答:四种都对不上:普跌与只有同主题下跌的两种不符,国债收益率下降与「利率」相反,「全市场的资金被抽走」对利差和国债不作预言。利差扩大 1.2 个百分点,是平常幅度的五倍多,这是避险的形态(2012 年 Facebook 上市前也是):加上第五种解释并给它最大的权重,两种 IPO 解释都调低。)
- 一宗巨型 IPO 上市后第 5 个交易日,标普 500 比上市日的收盘高 1.2%,等权标普 500 低 0.5%,你持有的同主题 ETF 低 4%(示例数据)。有人说:「指数已经比上市那天高了,市场回暖了。」按「回暖」的三种含义回答他。(答:收复事件前的水平只对标普 500 这个指数成立;等权标普 500 还低于上市日,市场广度没有改善;你的持仓也没有收复;没有给最低点,反弹多少不能判断。所以只能说这个指数已经收复。)
- 一宗 IPO 的价格区间是 30–34 美元,你申购 800 股,发行价定在 36 美元。按区间的中间价、上沿和发行价,各要多少现金?(答:32 × 800 = 25,600 美元,34 × 800 = 27,200 美元,36 × 800 = 28,800 美元。按中间价备的差 3,200 美元,按上沿备的也差 1,600 美元,所以至少按上沿备,并事先查清发行价高于区间时券商怎样处理。)
本节要点:
- 按规模算,在美国上市的最大的两宗 IPO 合计约等于标普 500 成分股两个月的回购额(截至 2025 年 9 月),占美国股票总市值的约 0.14%,约等于平均一天成交额的 15%;单凭这个规模,说不通全市场下跌几个百分点。这个算术不反驳「同主题的股票被卖出来换新股」。
- 「上市前偏弱」只有 9 个样本、8 个独立周期,是经验说法:即使毫无作用,也有约 19.5% 的机会看到 8 个周期里 5 个以上下跌(按宗数算是 11.5%)。上市后 21 个交易日上涨 4 宗,比例不高于对照组;9 宗排除得了「八成以上回暖」,排除不了比平时略高或者略低。
- 只有同主题的股票下跌时,「换新股」和「主题自身的消息」靠价格分不开;多数板块同跌时调低「换新股」的权重,利率或信用指标的变动同时超过平常的幅度(10 个交易日里,10 年期国债收益率约 0.18、高收益债利差约 0.22 个百分点)时,再调低「全市场的资金被抽走」。板块的数据按事先定的窗口取,事后取的要写明。
- 一宗巨型 IPO 定价以后,日期、发行的股数和价格是确定的;定价以前这些都只是预计,发行价可以定在区间以外。上市前后指数涨还是跌,定价前后都不确定。
本节任务:两件事。第一,在 Anthropic 一例的结果出来以前(2026 年 12 月 21 日收盘),写下这 21 个交易日标普 500 上涨的概率,写明从哪个数出发、为什么调高或者调低,到期按 Brier 分数打分(0.9);读到时已经揭晓的,换成下一宗达到门槛的 IPO。第二,找出最近一宗大型 IPO(不必达到门槛),把持仓里与它同一主题的个股、行业 ETF 和期权的市值加起来,除以账户净值,写下这个百分数和日期:这就是五项准备里的「主题敞口」。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 定价日 | pricing date | 一宗发行确定发行价和发行股数的那一天,通常在收盘以后;在这一天以前,日期、价格和股数都只是预计 |
| 上市日 | listing date | 新股开始交易的第一天,通常是定价日的下一个交易日;本节的两个事件窗口以它为界:上市前的算到它的前一个交易日,上市后的从它的收盘算起 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。