本节是选读,不在本章小测的范围之内。
「刺激法案通过,股市要涨」「补贴到期,消费要掉,股市要跌」,这两句话把一部法案当成指数方向的理由。本节把一部法案拆成三样:
- 确定的日期和数:条款到期的日子,法律写明的金额,国会预算办公室的估计,以及已经发生的最终表决、签署和支付开始。这些属于规则决定(A)。
- 钱到达经济的三步:收入、借款、利率,落在期权课 4.5 讲的三条渠道里的「盈利」和「利率」两条;「不确定性」那一条(截止日临近时的僵局)在 3.1、3.2。
- 指数在这些日子前后的方向:要拿过去的数据检验。
数据截至 2026 年 11 月 18 日收盘,涨跌幅都是标普 500 收盘对收盘,不含分红。
边界:本节不评价财政政策,也不预测法案能不能通过(政治经济学第5、7章)。停摆在 3.1,债务上限在 3.2,财政部账户和国债供给在 1.6。
先写下你的判断
Section titled “先写下你的判断”事件广为人知,请放下已经知道的结局,只用下面的信息。两问的判断时点不同:第一问在 2020 年 8 月 10 日(下面那份备忘录以后的第一个交易日),第二问在 7 月 31 日收盘,只用这一天以前的信息。
2020 年 3 月的 CARES 法设了一项联邦疫情失业补助:领失业保险的人每周另得 600 美元,适用于不晚于 2020 年 7 月 31 日结束的周(15 U.S.C. §9023)。到 7 月 31 日,国会没有延长它。7 月 31 日,标普 500 收在 3,271.12,当天 +0.77%;VIX 收 24.46,前一天 24.76。8 月 8 日(只用于第一问),总统备忘录另设一项援助:每周 400 美元,其中联邦出 300 美元,由各州申请、发放。
请写下两个概率:
- 2020 年 8 月的可支配个人收入(disposable personal income,税后的个人收入,美国经济分析局 BEA 按月公布)比 7 月低的概率。
- 只用 7 月 31 日收盘以前的信息:其后 21 个交易日,标普 500 上涨的概率是多少?你拿什么数作起点?
答案在「钱到达经济的三步」和「案例」两小节揭晓。认出来的,照实记下。
四类日期和文件写明的数
Section titled “四类日期和文件写明的数”一部法案从表决到钱发完,有四个日子:
- 最终表决:两院通过同一个文本的最后一次表决。事先只有日程,会推迟。
- 签署:总统签署,法案成为法律。宪法只规定总统收到法案以后 10 天内(星期日除外)签署或否决,哪一天签事先不确定,例如 2021 年综合拨款法 2020 年 12 月 21 日最终通过,12 月 27 日才签署(白宫的公告)。
- 支付开始:执行机构(国税局、劳工部和各州)开始发钱的日子。法律写明了日子的,表决时就知道;法律常常只写「尽快」(例如 CARES 法的一次性支付,26 U.S.C. §6428(f)(3)),由执行机构公布,表决时可能还不知道。卡上标「已知」或「待公布」。
- 条款到期:法律写明的最后一天,例如上面 CARES 法的 7 月 31 日。
预算和解法案的条款常带到期日,减税写成到期失效的日落条款(为什么这样写,见政治经济学 7.6)。到期日不等于作废的日子,有两种例外:
- 到期以前延长:2017 年减税与就业法的个人所得税条款原定 2025 年底到期,2025 年 7 月的公法 119-21 把税率、标准扣除等主要条款改为永久(CRS R48611,逐项以法律文本为准)。
- 到期以后追溯延长:2012 年底一批减税到期,纳税人救济法 2013 年 1 月 1 日深夜才最终通过,1 月 2 日签署,追溯适用。同一天到期的另一项减免,减的是工薪税(政治经济学 7.1),却没有延长,照样到期。
规模用一个看结果以前就公布的数衡量。国会预算办公室(Congressional Budget Office, CBO)在通过前后公布逐年的估计,纯税法用联合税务委员会(JCT)的表。这是现行法律基线(current-law baseline)下的估计:基线按现行法律推算,税收条款照原定日子到期,所以延长即将到期的减税也算作赤字增加(几类支出项目和专款专用的消费税,法律规定假定延续,2 U.S.C. §907)。它是估计,不是实际花出去的钱;实际的收支看财政部的月报,可是一部法案多出了多少赤字,月报里读不出来。
本节的门槛写在看结果以前:签署所在财年和下一财年的赤字增加合计,除以签署那一个日历年的名义 GDP,不低于 1%。联邦财年从 10 月 1 日开始(政治经济学 7.6;1976 年 10 月以前从 7 月 1 日开始)。用前两年,因为钱要在一两年里花出去才有支付和到期,十年合计会把慢慢花的基础设施法排到前面;1% 是没有看过市场结果的整数,0.5% 和 2% 作敏感性。
算一遍公法 119-21:CBO 相对 2025 年 1 月基线的估计,2025 财年 −211 亿美元,2026 财年 +4,868 亿,合计 4,657 亿;2025 年名义 GDP 30.86 万亿美元,比例 1.51%,达到门槛。众议院 2025 年 7 月 3 日美东 14:31 最终通过,7 月 4 日签署。
表决以前最后一个收盘记作 P0:表决在收盘以后或者休市日的,是那一天(或之前最后一个交易日)的收盘;在交易时段里、开盘以前或者查不到时刻的,是前一个交易日的收盘。表决之后第一个交易日的收盘记作 t0,是第一个能成交的收盘。表决有的在交易时段里(CARES 法众议院 13:25),当天的收盘含了多少消息说不清,所以方向一律从 t0 算。公法 119-21 表决时纽交所已经提前收市(13:00),P0 是 7 月 3 日,t0 是 7 月 7 日(7 月 4 日休市)。
一部财政法案的最终表决、签署和支付开始,发生以后才是确定的日期,事先只有日程和法定期限,条款到期的日子和金额写在法律里;这些是规则决定,截至法律文本和公告的日期。
随堂练习(示例数据,非实时):一部虚构的法案,国会 6 月 27 日(星期五)深夜最终通过,7 月 3 日签署。CBO 估计签署所在财年赤字增加 1,800 亿美元,下一财年 1,500 亿;签署那一年的名义 GDP 30 万亿美元。法律写明:每人一次性支付从 8 月 15 日开始发放;每周补助适用于 12 月 31 日以前结束的周。
- 它达不达本节的门槛?「签署所在财年」是哪一段?
- P0 和 t0 各是哪一天的收盘?
- 收入的跳升和回落各在哪个月的数据里,大约什么时候公布?先猜:能不能据此推出那几个月的零售销售?
参考解答
第 1 问。(1,800 + 1,500) ÷ 300,000 = 1.1%,不低于 1%,达到。7 月签署,财年从 10 月 1 日开始,所以签署所在财年是去年 10 月 1 日到今年 9 月 30 日,下一财年从今年 10 月 1 日起。估计是相对现行法律基线的。
第 2 问。深夜表决时市场已经收盘,P0 是 6 月 27 日(星期五)的收盘,t0 是之后第一个交易日,6 月 30 日(星期一)的收盘。如果表决在交易时段里,P0 改为前一个交易日(星期四)的收盘,t0 不变。
第 3 问。一次性支付的跳升在 8 月的数据里(8 月发不完的,9 月还有一部分),发完的下一个月回落;每周补助的回落在次年 1 月的数据里(12 月是最后一批适用的周)。BEA 的个人收入在月份结束以后约一个月公布,例如 2013 年 1 月的数据在 3 月 1 日公布;具体的日子查 BEA 的发布日历,不按「一个月」推算。所以 8 月的跳升约在 9 月底,1 月的回落约在 2 月底以后才看得到。零售销售推不出来:收入的跳升和回落是支付计入收入的结果,消费怎样变要看储蓄,下一小节有三次到期或者支付以后零售销售都上升的例子。
可以在这里停,下次从「钱到达经济的三步」读起。
钱到达经济的三步
Section titled “钱到达经济的三步”第一步:收入。一次性支付在几周里到账,补助按周发,抵免按月发或者在报税时抵扣。BEA 把这些钱计入居民的转移收入(政府付给居民、不是工作换来的收入),所以可支配收入在支付的月份跳升,在支付以后或者到期以后的月份回落。这不是什么发现,而是统计口径决定的。下面是现在的版本(数据会修订),月度环比,名义:
| 月份 | 事 | 可支配收入 | 零售销售 |
|---|---|---|---|
| 2008-05 | 退税支付 | +5.4% | +0.9% |
| 2020-04 | 第一轮支付 | +14.3% | −14.2% |
| 2021-03 | 第三轮支付 | +23.5% | +10.7% |
| 2020-08 | 600 美元到期以后 | −3.6% | +0.8% |
| 2021-04 | 第三轮以后 | −14.7% | +0.9% |
| 2022-01 | 儿童抵免停发以后 | −2.0% | +2.0% |
读法:第一问揭晓,2020 年 8 月的可支配收入比 7 月低 3.6%,零售销售却 +0.8%。预付儿童税收抵免按月发放到 2021 年 12 月为止(据国税局的公告)。2020 年 4 月的零售是封锁的月份。
总量没有跟着回落:上表三次到期或者支付以后的月份,全国的零售销售(名义)都上升。可是领取者只是全国的一部分,三次又都在 2020–2022 年,同时有重新开放和通胀;领取者自己的支出有没有下降,总量的数据看不出来。一种解释是中间隔着储蓄,本节没有检验它。
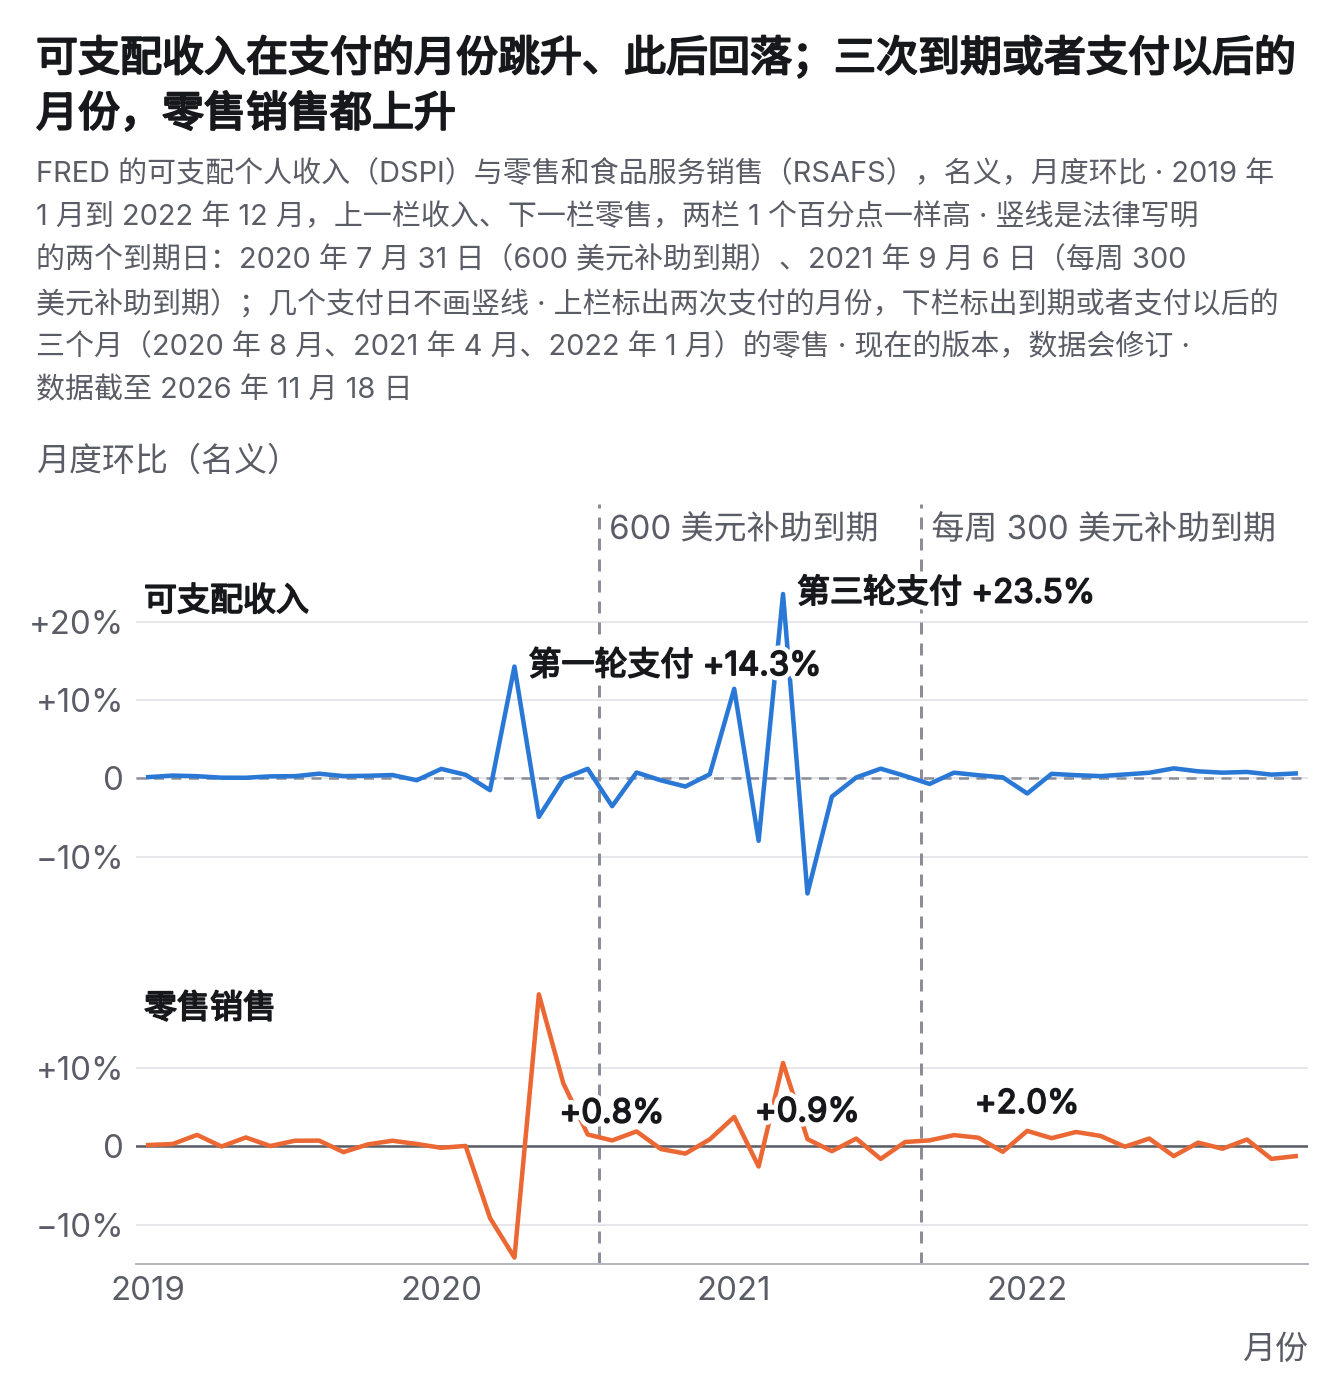
收入的变化落在执行机构公布的支付月份和法律写明的到期月份,要等 BEA 约一个月以后公布那个月的数据,才有「收入」口径的数,这是统计口径决定的。三次到期或者支付以后的月份,全国的零售销售(名义)都上升,总量没有跟着收入回落;领取者自己的支出有没有下降,总量的数据看不出来,本节没有检验。
第二步:借款。赤字由国债筹措,短期的变化先由国库券(一年以内到期的国债)吸收,财政部账户和准备金怎样变在 1.6;季度再融资(财政部按季度公布的发债计划)的日期排进日历(CAL-01)。
第三步:利率。这是期权课 4.5 的利率渠道:赤字越大,国债越多,长期利率可能上升。样本里看不出一致的方向,利率跟着当时的经济和美联储走,财政的一份在这些窗口里分不开(逐部的数见延伸阅读)。
案例:14 部法案
Section titled “案例:14 部法案”样本叫「CBO 按现行法律基线估计、前两个财年赤字增加不低于 GDP 1% 的大型财政法案」,不叫「刺激法案」。做不到的一处先写明:候选名单不是全部列出的,是判断出来的。2008 年以来查了 15 部(经济刺激、疫情救助、主要税法和预算协议),1975–2003 年补查了 5 部;1975–2007 年其余的大型法案(1986、1990、1993、1997 年等)没有逐部查。所以等级相应调低。
本节一共比较 11 次,看结果以前写定(逐项列在延伸阅读)。同一批数据比了 11 次,每次都按 5% 的门槛,至少一次碰巧过线的机会不超过 11 × 5%(次数少时接近它),所以每次的门槛改成 0.05 ÷ 11 ≈ 0.45%(道理在 1.4)。
20 部候选里 14 部达到门槛。按法律文本的内容分成四类,多数在通过的时候就分得开;以延长为主、又新加了临时措施的(2010 年那一部),按主要的部分归类,另作敏感性:
| 法案(最终表决) | 类别 | 占 GDP | 63 日 / 252 日 |
|---|---|---|---|
| 经济复苏税法(1981-08) | 税改 | 1.23% | −5.9% / −20.0% |
| 2001 年减税法(2001-05) | 税改 | 1.05% | −7.0% / −17.9% |
| 2003 年减税法(2003-05) | 税改 | 1.83% | +4.4% / +17.0% |
| 经济刺激法(2008-02) | 临时 | 1.14% | +4.3% / −34.7% |
| 复苏与再投资法(2009-02) | 临时 | 4.04% | +15.3% / +39.3% |
| 减税延期法(2010-12) | 延长 | 5.30% | +4.4% / −1.9% |
| 纳税人救济法(2013-01) | 延长 | 4.05% | +6.7% / +25.3% |
| 减税与就业法(2017-12) | 税改 | 2.12% | −1.0% / −12.4% |
| 两党预算法(2018-02) | 上限 | 1.22% | +2.8% / +3.7% |
| CARES 法(2020-03) | 临时 | 9.61% | +16.2% / +50.7% |
| 薪资保护计划法(2020-04) | 临时 | 2.23% | +13.4% / +47.6% |
| 综合拨款法 M、N 编(2020-12) | 临时 | 3.79% | +6.0% / +27.4% |
| 美国救助计划法(2021-03) | 临时 | 7.13% | +7.6% / +8.1% |
| 公法 119-21(2025-07) | 延长 | 1.51% | +7.8% / +20.1% |
读法:「临时」是新增的临时措施,「延长」以延长到期的条款为主,「税改」是税制改革,「上限」是提高支出上限。涨跌从 t0 算起。公法 119-21 的 t0 与 3.4 的 2025-07-07 是同一个收盘,63 日是同一段上涨,各自的合计里只算一次;它同时提高了债务上限(3.2)。逐部的数见延伸阅读。
「刺激通过股市涨」只能拿与它对口的一类检验。「延长」一类主要是让快到期的条款不到期:按 CBO 的基线算是增加赤字,可是与当时实际执行的政策相比,多出来的新钱不多;纳税人救济法还让工薪税减免照样到期了。税改改的是长期的税制。说「刺激」,对口的只有新增的临时措施 6 部(把 2010 年那一部也算进去,结论不变,见延伸阅读)。
6 部的 t0 相隔不超过 63 个交易日的并成一段(0.4),2020 年 3 月与 4 月、2020 年 12 月与 2021 年 3 月各并一段,共 4 段。其后 63 个交易日 4 段全部上涨。6 部都在 2008 年以后,所以与 1994 年 2 月 4 日以来平常的比例比(规则清单无条件比例表里离样本最近的起点):任取一天,其后 63 个交易日上涨 69.7%;即使这类法案毫无作用,也有约 24% 的机会看到 4 段全涨(0.697⁴)。说法是「涨」,要问的是它会不会其实偏弱,所以用单侧 5% 的下界(0.4):=BETA.INV(0.05, 4, 1) ≈ 47%,只排除得了「上涨的机会低于约 47%」。252 个交易日并成 3 段,2 段上涨(2008 年经济刺激法 −34.7%),按平常的 79.6%,看到不多于 2 段的机会约 49%。
新增的临时措施通过以后,63 个交易日 4 段全涨、252 个交易日 3 段 2 段上涨;只有 4 段和 3 段,排除不了「毫无作用」,63 日只排除得了「上涨的机会低于约 47%」,比平常低约 22 个百分点以内的偏弱都排除不了,所以「刺激通过股市涨」证据不足(C)。
14 部合起来作全部样本,补到 1981 年,所以与 1975 年以来平常的 68.5%、78.0% 比:63 日并成 11 段,8 段上涨,即使毫无作用,看到 8 段以上的机会约 52%;252 日并成 10 段,5 段上涨,看到不多于 5 段的机会约 5%。后一个看起来小,可是过不了折算的门槛 0.45%。对照组 63 日 14 部里 10 部够 20 段,252 日只有 4 部,只作描述;252 日的下跌集中在税改,那是看过结果以后的拆分(都见延伸阅读)。
支付和到期的一边:法律写明或者执行机构公布的 10 个支付开始和到期的日子(其中 2025 年 12 月 31 日的条款已在 7 月延长,只作对照),指数当天涨跌的绝对值在此前一年的日子里排第 6 到第 96 百分位。「退坡股市跌」只拿真正的结束检验:条款到期或者最后一次发放的 4 个日子(2012-12-31、2020-07-31、2021-09-07、2021-12-15),相隔都远,是 4 段;其后 21 个交易日 2 段上涨、2 段下跌(−3.5%、−1.0%)。按 1994 年以来平常的 64.4%,即使毫无作用,看到不多于 2 段上涨的机会约 45%。说法是「跌」,要问的是这类日子会不会真的偏弱,仍用下界:=BETA.INV(0.05, 2, 3) ≈ 10%。
到期或者最后一次发放以后 21 个交易日,4 段里 2 段上涨,即使毫无作用也有约 45% 的机会看到;只排除得了「上涨的机会低于约 10%」,排除不了「毫无作用」,也排除不了这句话说的偏弱,所以「退坡股市跌」证据不足(C)。
第二问揭晓:2020 年 7 月 31 日以后 21 个交易日,标普 500 +7.0%。起点应当是 7 月 31 日收盘状态相近的对照组(0.4):1,426 天,按 21 日合并成 136 段,够 20 段,其后 21 个交易日上涨 62.1%;1994 年以来平常的 64.4%(规则清单的无条件比例)只作参照。600 美元到期,照上面的检验,不改变这个数。
随堂练习(示例数据,非实时):某项每月发放的补助,法律写明最后一次在 6 月发放。
| 月份 | 可支配收入 | 零售销售 | 标普 500 当月 |
|---|---|---|---|
| 5 月 | +0.3% | +0.5% | +1.2% |
| 6 月 | +0.4% | +0.2% | −2.0% |
| 7 月 | −2.5% | +0.6% | +3.1% |
| 8 月 | +0.2% | +0.4% | −0.8% |
- 收入的回落在哪个月的数据里,大约什么时候公布?有人说「6 月股市跌,是在反映补助到期」,你怎样回答?
- 7 月的零售销售为什么没有跟着降?能不能说「补助到期不影响消费」?
- 假设另一类法案过去 5 段(对照组都不到 20 段),其后 63 个交易日 5 段全部上涨,同一段年代平常 75%。算出即使毫无作用看到 5 段全涨的机会和单侧 5% 的界线,写出完整的结论句。为什么不能把这一类和以延长为主的法案合起来检验「刺激通过股市涨」?
参考解答
第 1 问。7 月的数据,约在 8 月底公布(日子查 BEA 的发布日历)。6 月的下跌发生在 7 月的收入数据公布以前;到期的日子事先写在法律里,6 月下跌可以有许多原因,这一个月的指数检验不了任何说法。照 FISCAL-02,写出过去的段数和平常的比例,不因为这句话调整概率。
第 2 问。收入的回落是统计口径:补助停发,转移收入就少了。消费取决于收入以外的东西,例如前几个月攒下的储蓄。不能说「不影响」:一次的数说明消费不一定跟着变,说明不了一定不变;这是总量,领取者自己的支出看不出来;本节的三次也只是三次。
第 3 问。0.75⁵ ≈ 23.7%,不小;=BETA.INV(0.05, 5, 1) ≈ 54.9%。结论句:「5 段全涨,即使毫无作用也有约 24% 的机会看到;只排除得了上涨的机会低于约 55%,排除不了毫无作用,也排除不了比平常低约 20 个百分点以内的偏弱。对照组不到 20 段,写不出与平常没有看出差别,所以是证据不足,C。」不能合起来,因为以延长为主的法案主要是避免条款到期,与当时实际执行的政策相比,多出来的新钱不多,不是这句话说的「刺激」;合进去,样本变大了,检验的却不再是这句话。
可以在这里停,下次从「一对结果相反的案例」读起。
延伸阅读:逐部的估计、日期、敏感性和支付日
CBO(或 JCT)的估计,十亿美元,签署所在财年和下一财年,正数是赤字增加;括号里是最终表决和签署:
- 经济复苏税法(1981-08-04;08-13):1.6、37.7(JCT 的说明,与会议报告相同;全期没有读到)。
- 2001 年经济增长与减税协调法(2001-05-26,星期六;06-07):73.8、37.8。
- 2003 年就业与增长减税协调法(2003-05-23;05-28):60.8、148.7;给州的 200 亿美元援助不在 JCT 的表里,所以这是下限。
- 2008 年经济刺激法(2008-02-07;02-13):151.7、16.3。
- 复苏与再投资法(2009-02-13;02-17):184.9、399.4。
- 2010 年减税延期法(2010-12-16;12-17):374.2、422.9。
- 纳税人救济法(2013-01-01;01-02):329.6、353.9,相对 2012 年 3 月基线。
- 减税与就业法(2017-12-20;12-22):135.7、280.0。
- 2018 年两党预算法(2018-02-09;02-09):67.9、184.3,CBO 没有单一合计,三张表相加。
- CARES 法(2020-03-27;03-27):1,606、448。
- 薪资保护计划与医疗保健增强法(2020-04-23;04-24):434.4、42.7,两张表相加。
- 2021 年综合拨款法 M、N 两编(2020-12-21;12-27):736.7、74.3,相对 2020 年 3 月基线。
- 美国救助计划法(2021-03-10;03-11):1,163.5、528.5。
- 公法 119-21(2025-07-03;07-04):−21.1、486.8,相对 2025 年 1 月基线。
没有入选的:2002 年创造就业与工人援助法 0.87%、2012 年中产阶级减税法 0.87%、家庭优先冠状病毒应对法 0.89%(这三部在门槛 0.5% 时加入)、基础设施投资与就业法 0.02%、通胀削减法 −0.02%。《1975 年减税法》没有按财年的估计,不能照同一门槛筛;按签署讲话的约 230 亿美元,约占当年 GNP 的 1.5%。把它当作新增的临时措施加进去作敏感性:63 日 5 段全涨,即使毫无作用约 15%,下界约 55%,结论不变。门槛 2% 时剩 8 部,补查的三部税法都不在里面。GDP 改用当时公布的数,没有一部的结论改变(离门槛最近的 2001 年税法 1.05% 变 1.09%)。
把 2010 年减税延期法也算作新增的临时措施(它新加了 2011 年的工薪税减免,延长了紧急失业补助):63 日 5 段全涨,即使毫无作用约 16%;252 日 4 段 2 段上涨,看到不多于 2 段约 19%;结论不变。
2008 年以来的 11 部:63 日并成 8 段 7 段上涨(即使毫无作用约 25%,下界约 53%),252 日 7 段 4 段(不多于 4 段约 15%,上界约 87%)。
税改 4 部:其后 252 日 3 部下跌(−20.0%、−17.9%、−12.4%),窗口里分别有 1981–82 年的衰退和高利率、2001 年的衰退和 9·11、2018 年的加息和关税宣布(3.4)。这是看过结果以后的拆分,只作描述,不立规则。
本节的 11 次比较(看结果以前写定):全部样本 63 日、252 日各对平常和对照组(4 次),新增的临时措施 63 日、252 日(2 次),签署日和支付、到期日当天的幅度(2 次),10 年期收益率通过前后各一次(2 次),到期或者最后一次发放以后 21 日的方向(1 次)。1975 年以来、2008 年以来、去掉两党预算法、把 2010 年那一部算作临时措施,都是同一项的敏感性,不另计。
对照组:14 部里 63 日够 20 段的 10 次,平均排在第 57 百分位;252 日够 20 段的 4 次,平均第 46,只作描述。
表决的时刻和首日:众议院 2018-02-09 美东 05:33 表决两党预算法,在开盘以前,P0 是 02-08,t0 照「一律后移」是 02-12。以 02-09 的收盘为 t0 作敏感性:当天 +1.49%,63 日 +4.1%,252 日 +4.8%,段数和结论不变;去掉这一部,结论也不变。复苏与再投资法的最后一次表决在参议院,congress.gov 没有记时刻,据报道在当天深夜,按收盘以后算;1981、2003 年两部税法查不到时刻,首日按两日算。首日(P0 到第一个包含表决的收盘)最差的是复苏与再投资法 −4.56%(2009-02-13 到 02-17,02-17 也是签署日),其次 CARES 法 −3.37%;两日一档最差 −4.65%(同一次)。
签署日当天:2009-02-17 −4.6%,2020-03-27 −3.4%,2017-12-22 −0.0%,2021-03-11 +1.0%,2013-01-02 +2.5%;1981、2001、2003 年三部 +0.1%、+0.5%、+0.2%。签署日的涨跌只作描述。
10 年期收益率:通过以前 63 个交易日,2008 年以来危机中的四部法案下降 70 到 120 个基点,其余七部上升 21 到 62 个基点。2008 年以来 11 部通过以后 63 日,2021 年综合拨款法 +70、复苏与再投资法 +58、减税与就业法 +37 个基点,其余在 ±27 以内。补查的三部(通过以前 / 以后 63 日):1981 年 +35 / −34,2001 年 +58 / −60,2003 年 −40 / +112。赤字为什么与企业利润的总额相连,见政治经济学 3.4 的利润方程,它是恒等式,不说明因果;乘数随条件而变(政治经济学 7.3),本节不估计它。
「利好兑现」:2017 年 11 月 1 日到 2018 年 1 月 26 日标普 500 +11.4%,随后 9 个交易日 −10.2%(其中 2 月 5 日 −4.10%,VIX 从 17.31 升到 37.32)。同期利率上升、波动率骤升,几种解释分不开,只是一个例子,不立规则。
1959 年以来可支配收入环比最大、最小的 6 个月:最大的 6 个月里,5 个是法律写明的一次性支付的月份(另一个是 1987 年 5 月)。最小的 6 个月里,4 个是支付以后的回落或者到期;2013 年 1 月有工薪税减免到期,但回落主要来自 2012 年 12 月提前发放的股息和奖金的反转(见下);另一个是 2005 年 1 月。
到期的两个日子(法条写明):600 美元补助适用于不晚于 2020-07-31 结束的周;每周 300 美元的联邦补助适用于不晚于 2021-09-06 结束的周(原定 2021-03-14,美国救助计划法延长)。2021-09-06 是劳动节,取之后的第一个交易日 09-07:当天 −0.34%,其后 21 日 −3.5%。
2013 年 1 月的回落:现在的版本可支配收入 −5.7%,当时公布的是 −4.0%。BEA 当时说明,回落主要来自 2012 年 12 月提前发放的股息和奖金在 1 月的反转,另有工薪税减免到期(雇员的社保缴款因此增加 1,141 亿美元,年率);扣除这些特殊因素,1 月可支配收入是增加的(+0.3%)(BEA)。所以正文不拿它作「到期以后收入回落」的例子。2012-12-31 当天标普 500 +1.69%,那一天的消息是参议院深夜表决纳税人救济法,两件事分不开。
一对结果相反的案例
Section titled “一对结果相反的案例”减税与就业法(t0 2017-12-21)和美国救助计划法(t0 2021-03-11)在 t0 时很像:都在 52 周高点附近(−0.2%、0.0%),此前 63 个交易日 +7.3% 和 +6.4%,10 年期收益率都在上升(+22、+62 个基点)。其后 252 个交易日 −12.4% 和 +8.1%。
区别里有一部分当时看得到:美联储 2017 年 12 月 13 日的预测,联邦基金利率 2018 年底的中位数比 2017 年底高 0.7 个百分点,约三次加息(美联储);美国救助计划法的 t0 时最新的一份(2020 年 12 月 16 日)到 2023 年底都是 0.1%(美联储)。其余的在窗口开始以后,例如 2018 年 2 月 5 日 −4.10%、2018 年起的关税宣布(3.4)。
必然与不必然
Section titled “必然与不必然”| 事项 | 依据 |
|---|---|
| 条款到期日、法律写明的金额、CBO 的估计;已经发生的表决、签署和支付 | A 规则决定,截至文件日期;CBO 的数相对现行法律基线 |
| 收入在哪个月跳升、回落 | A 的日子加统计口径;看得到要等 BEA 公布 |
| 消费跟不跟着回落 | C 经验说法:证据不足,三次都在疫情期间,只看了总量 |
| 指数在通过、到期以后的方向 | C 经验说法:证据不足 |
读法:「一定」只能用在第一行。等级的分法见 0.2。
样本的候选名单是判断出来的,1975–2007 年其余的大型法案没有逐部查;14 部、新增的临时措施只有 4 段,这一点和「证据不足」写在一起。
失效的案例是按事先的定义没有应验的一次;失效条件是这个剧本在什么情况下不再适用(0.9)。
- 哪一次:按「新增的临时措施通过以后一年上涨」的定义,2008 年经济刺激法(t0 2008-02-08),其后 252 个交易日 −34.7%。
- 当时最早能看到什么:t0 时标普 500 已比 52 周高点低 14.9%,此前 63 个交易日 −9.8%,10 年期收益率此前 63 日下降 70 个基点。
- 它怎样改变准备:方向的不利一档不能只用平常的第 5 百分位(252 日 −21.5%),要取这一次的 −34.7%。
失效条件有三条:法律在到期以前被延长(公法 119-21);到期以后追溯延长,而同一天到期的别的条款照样到期(2013 年 1 月的纳税人救济法和工薪税减免);执行机构推迟支付。所以到期日以前不一定有延长,到期日也不一定作废,卡上的日子要在到期前后各查一次。
方向的回答是「证据不足」,0.8 的准备照样做得完。
事前:
- 日历:最终表决、签署、支付开始、条款到期(FISCAL-01);受影响月份的 BEA 个人收入发布日;财政部的季度再融资(CAL-01)。
- 账户义务:法案不改变任何保证金条款,照 ACCT-01(算出不利情景下每一项义务哪天到期、缺多少现金)算,情景价格取下表。到期日在表决当天或以前、收盘时实值的个股和 ETF 期权(例如 SPY)按实物交割,行权或被指派以后变成股票,照样跨过以后的窗口;SPX 按现金结算。
- 主题敞口:持仓里收入依赖这类支付的公司(例如零售、消费信贷),穿透 ETF 以后看合计占净值多少;标出受影响的月份和数据的发布日,不推算这一个月的销售。
- 情景:上涨的概率从对照组的比例出发,不到 20 段时用 1994 年以来平常的比例(63 日 69.7%,252 日 79.6%),不因为「刺激」或者「退坡」调整。不利情景取下表,乘以你的指数敞口,或者代入压力测试(期权课 11.5)。收入的回落按法律写明的金额估计。
- 不做的事:不因为签署或者到期单独开仓、清仓;不把收入数据的跳升和回落当作消费或者指数方向的信号。
四档不利情景。每档取 1994 年以来平常的第 5 百分位与样本里最差的一次中更坏的;「窗口内最低」是窗口里最低的那个收盘相对起点的涨跌:
| 档(管谁) | 起点和窗口 | 取的数 |
|---|---|---|
| 方向(写情景、概率的人) | t0 起,63 日、252 日的终点 | 63 日 −11.1%(平常;样本最差 −7.0%);252 日 −34.7%(2008;平常 −21.5%) |
| 账户义务(用保证金、卖出期权的人) | P0 起,窗口盖住整个持有的时段,取窗口内最低 | 63 日 −18.2%(2009;平常 −17.1%);252 日 −43.7%(2008;平常 −31.4%) |
| 首日(持有跨过表决的短期期权的人) | P0 到第一个包含表决的收盘 | −4.56%(2009;平常一天 −1.78%,跨周末 −1.83%) |
| 两日(同上,期权第二个交易日以后才能处理) | P0 起两个收盘里更坏的一个 | −4.65%(2009;平常 −2.59%) |
读法:账户义务从 P0 算,因为 P0 收盘时已经持有的仓位要承受此后的全部变动;方向从 t0 算,因为那是能作决定、起点说得清的第一个收盘。两日一档取两个收盘里更坏的,因为保证金在第一个收盘就要重算。卖出看涨期权的,上涨一边照同样的取法另算。第一次出现现金缺口的那一天,钱不能晚于它的前一个工作日到位,这是界线,不是稳妥的日子。
当天:最终表决那一天,记下表决的时刻,定出 P0 和 t0;签署日的涨跌只记录。
事后:t0 以后第 63、第 252 个交易日补进表里,按段重算;受影响月份的 BEA 数据公布以后,记下可支配收入和零售销售。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- FISCAL-01(A 规则决定):如果一部财政法案正在国会表决、刚刚签署,或者它的某项条款将在未来 63 个交易日里开始支付或者到期,就按法律文本和执行机构的公告写出最终表决、签署、支付开始和条款到期的日期,把第一个能成交的收盘标出来,记下 CBO 估计里签署所在财年和下一财年的赤字增加合计占签署那一个日历年名义 GDP 的比例,并写明法律写明的金额(每人、每周或每户)、它计入哪一项收入、在哪一个月的数据里看得到、那个月的数据哪一天公布。
- FISCAL-02(C 经验说法):如果有人以「刺激法案通过了」或者「刺激要退坡了」作为判断股市方向的理由,就写出过去新增的临时措施通过以后 63 和 252 个交易日的上涨段数、全部大型财政法案的段数和同一段年代平常的比例(见历史证据),说明样本少、排除不了任何像样的差别、与同期的美联储行动和经济状态分不开、支付和到期的月份收入变了,而总量的零售销售没有跟着回落(领取者自己的支出看不出);概率从对照组的比例出发,对照组不够 20 段时从同一段年代平常的比例出发,不因为这句话调高或者调低。
思考题:
- 动手算(示例数据)。一部法案,CBO 估计签署所在财年赤字减少 500 亿美元,下一财年增加 2,500 亿,十年合计增加 1.2 万亿;签署那一年名义 GDP 31 万亿美元。它进不进本节的样本?为什么不用十年合计?(答:(−500 + 2,500) ÷ 310,000 ≈ 0.65%,不到 1%,不进;门槛 0.5% 的敏感性里才加入。本节问的是一两年里的支付和到期,十年合计会把慢慢花的钱和长期的税制排到前面。)
- 动手算(示例数据)。另一类补助过去 6 次到期,彼此相隔都远,其后 21 个交易日只有 1 次上涨;同一段年代平常 64%。这是本节写定的 11 次比较里的一次。即使毫无作用,看到不多于 1 次上涨的机会是多少?要排除哪一边,用哪一条界线?结论写什么等级?(答:
=BINOM.DIST(1, 6, 0.64, TRUE)≈ 2.5%。看到的上涨偏少,要排除的是「不比平常弱」那一边,用上界:=BETA.INV(0.95, 2, 5)≈ 58%,单看这一次,排除了「上涨的机会高于约 58%」,平常的 64% 在被排除的一边。可是比了 11 次,门槛是 0.45%,2.5% 过不了,对照组也没有算,所以写「证据不足」,C,并写明单看这一次时排除了什么。) - 动手算(示例数据)。一部法案星期二美东 13:30 最终表决(交易时段里),你用保证金账户持有星期三到期的 SPY 卖出看跌期权。P0、t0、首日一档的终点各是哪一个收盘?两日一档看哪两个收盘?星期三收盘时这张期权实值,账户义务怎样算?(答:P0 是星期一的收盘;首日一档的终点是星期二的收盘,第一个包含表决的收盘;两日一档看星期二、星期三两个收盘里更坏的一个;t0 是星期三的收盘,方向从它算。实值的卖出看跌会被指派,变成每张 100 股的 SPY,账户义务一档照样从 P0 算,窗口盖住持有股票的时段。)
本节要点:
- 最终表决、签署和支付开始,发生以后才是确定的日期,事先只有日程和法定期限;条款到期日和金额写在法律里,是规则决定。规模用 CBO 估计的前两个财年合计占 GDP 的比例衡量,那是相对现行法律基线的估计,不是实际花出去的钱。
- 收入的变化落在支付和到期的月份,要等 BEA 约一个月以后公布才有「收入」口径的数,这是统计口径;三次到期或者支付以后,全国的零售销售都没有跟着回落,领取者自己的支出看不出来。
- 「刺激通过股市涨」只能拿新增的临时措施检验:63 个交易日 4 段全涨、252 个交易日 3 段 2 段上涨,排除不了「毫无作用」,比平常低约 22 个百分点以内的偏弱也排除不了,证据不足;14 部合起来也是。「退坡股市跌」:到期或者最后一次发放以后 21 个交易日 4 段 2 段上涨,同样证据不足。
- 候选名单是判断出来的,1975–2007 年其余的大型法案没有逐部查;样本只有 14 部、新增的临时措施只有 4 段,和「证据不足」写在一起。
本节任务:找一部正在国会讨论、或者有条款即将到期的财政法案,在 congress.gov 查它的表决日程,在 CBO 的网站查它的逐年估计,写出 FISCAL-01 的各项日期和前两个财年合计占 GDP 的比例(写明是相对现行法律基线的估计),记下查的日期,写进自己的日历。约 15 分钟;第一次找 CBO 的逐年表、分清签署所在财年,可能要更久。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 财政刺激 | fiscal stimulus | 政府用减税、增加支出或向居民支付来增加需求的财政措施;本节的样本按 CBO 估计的规模入选,不按「刺激」的说法入选 |
| 国会预算办公室 | Congressional Budget Office, CBO | 美国国会的无党派机构,为法案公布逐年的支出和收入估计;纯税法的估计由联合税务委员会(JCT)作出 |
| 现行法律基线 | current-law baseline | CBO 按现行法律推算的预算路径:税收条款照原定日子到期,几类支出项目和专款专用的消费税按法律规定假定延续;CBO 的估计是相对它的差额,所以延长到期的减税也算赤字增加 |
| 可支配个人收入 | disposable personal income | 个人收入减去个人税,BEA 按月公布;政府向居民的支付计入其中的转移收入,所以它在支付的月份跳升 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。