2025 年 10 月 1 日,联邦政府的拨款中断,到 11 月 12 日才接上。期权课 4.5 用这一次开头:假如你按 BLS(美国劳工统计局)的日历定了一条「CPI 公布前一个交易日减仓」的规则,又写了一张以 9 月 CPI 公布日为复查日的观点卡,中断一开始,这两样东西都失去了日期。那一次,9 月的就业报告从 10 月 3 日推到 11 月 20 日,10 月的 CPI 取消了。
眼前又有一个到期日。现行的临时拨款到 2026 年 12 月 11 日(星期五)为止(P.L. 119-103 第 106(3) 条)。截至 2026 年 11 月 20 日,还没有新的拨款法签署。
「停摆期间指数怎样」,第0章回答过:清单上 23 次拨款中断(18 个独立时段),期间和开始后 21 个交易日上涨的次数与对照组没有看出差别(0.3、0.4,节末的规则 SHUT-03)。这一节问另外两件事:中断时哪些发布的日期会变、变到哪里;复工以后补发的那几天,要不要当作更大的事件日来准备。「停摆结束以后数据集中补发,那几天波动会更大」这句话,这一节检验它。
本节的涨跌幅都是标普 500 的收盘价对收盘价,不含分红。这一节可以分两次读,中途在「案例:四次中断里日历怎样变」之前停一次。
边界:拨款、持续决议和《反超支法》的机制在政治经济学 7.6,2025 年停摆的经过在政治经济学 5.4;日历、观点卡和事件前减仓的规则怎样改,在期权课 4.5;数据日的日历和幅度(规则 DATA-01、DATA-02)在 2.5。本节只检验 CPI 和就业报告,不预测会不会中断、持续多久,也不预测行情。
先写下你的判断
Section titled “先写下你的判断”下面是样本里的某一天,年份先不说。前一天收盘时已经公开的信息:
- 这一天公布一份就业报告。它因为拨款中断,比原定的那个星期五晚了两周;原定的那一天没有数据,标普 500 当天 −0.16%。
- 这一天是复工以后的第 10 个交易日。
- 前一天收盘,标普 500 比 52 周最高收盘低 2.16%,此前 10 个交易日下跌 1.53%;VIX 13.58;此前 20 个交易日的平均绝对涨跌是 0.56%(不论涨跌,每天涨跌幅的绝对值的平均,2.5)。
参照的数:1994 年以来其余的就业报告发布日(不含因拨款中断推迟的),标普 500 绝对涨跌超过 1% 的占 34.9%(375 天,2.5 的口径)。
请写下两个概率:
- 这一天标普 500 的绝对涨跌超过 1%。
- 这一天的绝对涨跌大于此前 20 个交易日的平均(0.56%)。
就业报告在美东 8:30、开盘以前公布,所以这一天的涨跌从前一天收盘算到当天收盘。写在纸上或者备忘录里,写完不再改;认出是哪一年的,照实记下。答案在「案例:补发日动得更大吗」一节。
机制:哪些日期会变
Section titled “机制:哪些日期会变”哪些部门失去拨款
Section titled “哪些部门失去拨款”联邦机构的钱来自国会每年通过的 12 项拨款法。新财年 10 月 1 日开始时还没有通过的,国会通常先通过一份临时拨款法,通称持续决议(continuing resolution,CR;这一次的法律文本里题为《2027 财年持续拨款法》),让各机构大体按上一年的水平运转到某一天。到那一天还没有新的拨款接上,就是拨款中断(0.6)。1980 年和 1981 年司法部长的两份意见认定:没有拨款时,机构只能继续与人身安全、财产保护有关、耽搁就会受损的工作,其余的雇员停工。这就是停摆,继续工作的叫例外人员。
所以一项数据会不会受影响,先看发布它的机构属于哪个部门,那个部门又靠哪一项拨款法。
| 机构 | 靠哪一项 | 2025 年 10 月 | 2026 年 1 月底 |
|---|---|---|---|
| BLS | 劳工—卫生—教育 | 停工 | 停工 |
| BEA、人口普查局 | 商务—司法—科学 | 停工 | 已有全年拨款 |
| 美联储 | 不靠年度拨款 | 照常,G.17 推迟 | 中断期间没有议息会议 |
读法:BLS 属劳工部,发布 CPI、就业报告和 PPI;BEA(经济分析局)发布 GDP、个人收入与支出,人口普查局发布零售销售,两者属商务部。2026 年 1 月底那一次,商务—司法—科学拨款法已在 1 月 23 日签署(P.L. 119-74),三家统计机构里只有 BLS 停工:1 月的就业报告从 2 月 6 日推到 2 月 11 日,1 月的 CPI 从 2 月 11 日推到 2 月 13 日。2018–19 年那一次反过来,劳工部已有全年拨款(P.L. 115-245),BLS 照常,推迟的是商务部的数据。
拨款中断时哪些部门失去拨款,取决于到期时哪几项拨款法还没有通过;BLS 属劳工部,BEA 和人口普查局属商务部,美联储不靠年度拨款,这一层是文件写明的,属于规则决定。2026 年 12 月 11 日到期的这一份覆盖全部 12 项,所以 BLS、BEA 和人口普查局都靠它。
部门里哪些工作照常,以它公布的停工预案(contingency plan)为准。停工预案是各部门事先公布的拨款中断时的安排,写明哪些人员和工作作为例外继续,其余停工。这一次各部门的预案,写日历的当天去查。
部门有没有拨款,不能决定所有的事。有三条例外:
- 发布方有钱,也会因为别人停工而推迟。美联储的 G.17(工业生产)用到别的机构的数据,2025 年 9 月的一期从 10 月 17 日推到 12 月 3 日,11 月 18 日和 12 月 16 日的两期推到 12 月 23 日(美联储)。同一段时间,美联储的资产负债表 H.4.1 在 10 月 16 日、23 日、30 日照常发布。
- 停工期间也可能发布。2025 年 9 月的 CPI 是 BLS 在停工期间召回人员发布的,10 月 24 日 8:30。据 BLS 的通知,这是为了让社会保障局赶上发放福利的法定期限;同一份通知写明,其余的发布在恢复正常运转以前都不改期、不发布(BLS)。同样有法律上用途的 10 月 CPI(通胀保值国债的本金按它调整)仍然取消了,所以一项发布有没有这种例外,只有发布方公告以后才知道。
- 财政部的借款和每日报表照常,私营机构的数据不受拨款影响。财政部本身也靠年度拨款,可是它的停工预案写明,与借款、偿债有关的工作由一项不随年度拨款中断的永久拨款支付,照常进行(财政服务局 2026 财年的预案)。2025 年 10 月 1 日到 11 月 14 日,每日报表和国债拍卖都照常。ISM、ADP 这类私营机构的数据不受拨款影响。
所以拨款到期日、哪几个部门没有拨款、各部门的停工预案是文件写明的;一项发布会不会推迟、推迟几天、补在哪一天,由发布方决定,只有公布以后才是确定的日期。
规则 SHUT-01 把这两层写成日历上的四种标法:
- 到期以前:原定日不晚于到期日,照原定日程。
- 中断即可能推迟:届时没有拨款的部门,原定在到期日以后的发布。
- 可能推迟:依赖没有拨款的机构数据的发布,例如 G.17,不论发布方自己有没有拨款。
- 照常:美联储的议息会议、H.4.1、H.15(各种利率的日度数据),财政部的每日报表和国债拍卖,期权到期日,以及已有全年拨款的部门的发布(例如 2018–19 年的 BLS)。
每一项写明依据和查的日期。中断开始以后,日期只按发布方最新的公告改,没有公告的写「推迟,日期未定」。
随堂练习:(示例数据,日期是假想的)某一年的临时拨款到 3 月 13 日(星期五)为止。到期时已经签署全年拨款的有两项:劳工—卫生—教育、农业;商务—司法—科学等其余 10 项都靠这份临时拨款。你在 3 月 6 日查到的日程如下:
- 3 月 12 日(四):BEA 的第四季度 GDP 第三次估计。
- 3 月 17 日(二):CPI;人口普查局的零售销售。
- 3 月 18 日(三):议息会议的声明;美联储的 G.17。
- 3 月 19 日(四):H.4.1。
- 3 月 20 日(五):你卖出的一张 put 到期。
- 3 月 26 日(四):BEA 的个人收入与支出。
- 4 月 3 日(五):就业报告。
- 逐项标「到期以前」「中断即可能推迟」「可能推迟」「照常」之一,并写出依据。
- 这张表里,哪些部分属于规则决定,哪些不属于?
- 3 月 12 日(四),商务—司法—科学拨款法也签署了。表里哪几项的标法要改,改成什么?
参考解答
- 逐项:
- 3 月 12 日的 GDP:到期以前,原定日早于 3 月 13 日。
- 3 月 17 日的 CPI:照常,劳工—卫生—教育拨款法已经签署,BLS 有全年拨款(同 2018–19 年)。
- 3 月 17 日的零售销售:中断即可能推迟,人口普查局属商务部,商务—司法—科学拨款法靠这份临时拨款。
- 3 月 18 日的议息声明:照常,美联储不靠年度拨款。
- 3 月 18 日的 G.17:可能推迟,它依赖别的机构的数据,商务部等部门没有拨款。
- 3 月 19 日的 H.4.1:照常。
- 3 月 20 日的期权到期:照常。另标明它在 CPI 和零售销售的原定日之后到期。
- 3 月 26 日的个人收入与支出:中断即可能推迟,BEA 属商务部。
- 4 月 3 日的就业报告:照常,同 CPI。
- 每一项后面写「3 月 6 日查」。
- 规则决定的:到期日、哪两项已经签署、各机构属于哪个部门,以及由此得出的四种标法。不属于的:会不会中断、持续多久;零售销售和个人收入与支出是不是一定推迟、推迟几天、补在哪一天;G.17 推不推迟。这些要等发布方公告。
- 两项改为「照常」:零售销售和个人收入与支出,人口普查局和 BEA 属商务部,现在有了全年拨款。GDP 仍是「到期以前」。G.17 不改:还有 9 项拨款法没有签署,它用到的别的机构的数据有没有拨款,查清以前仍标「可能推迟」。改过的几项写「3 月 12 日查」。
可以在这里停,下次从「案例:四次中断里日历怎样变」读起。
案例:四次中断里日历怎样变
Section titled “案例:四次中断里日历怎样变”日期推到哪里,是发布方事后定的,只能从过去几次看。入选的定义写在看结果以前:1994 年 2 月 4 日以来(与 2.5 同一份发布日),CPI 或就业报告的某一期因为拨款中断,实际发布日晚于 BLS 原定的发布日,取实际发布的那一天。本节把这一天叫补发日(rescheduled release),原定日和实际日照 BLS 的三份改期记录(1995–96 年、2013 年、2025 和 2026 年)。不算的有三类:取消的期,没有发布日;2018–19 年那一次,BLS 照常发布;2026 年 2 月 14 日起只涉及国土安全部的一次。
符合的有 14 天,属于 4 段:1995–96 年 4 天(两次中断相隔不到 21 个交易日,照 0.4 并成一段),2013 年 4 天,2025 年 4 天,2026 年初 2 天。推迟的交易日数从 1 到 34 个。
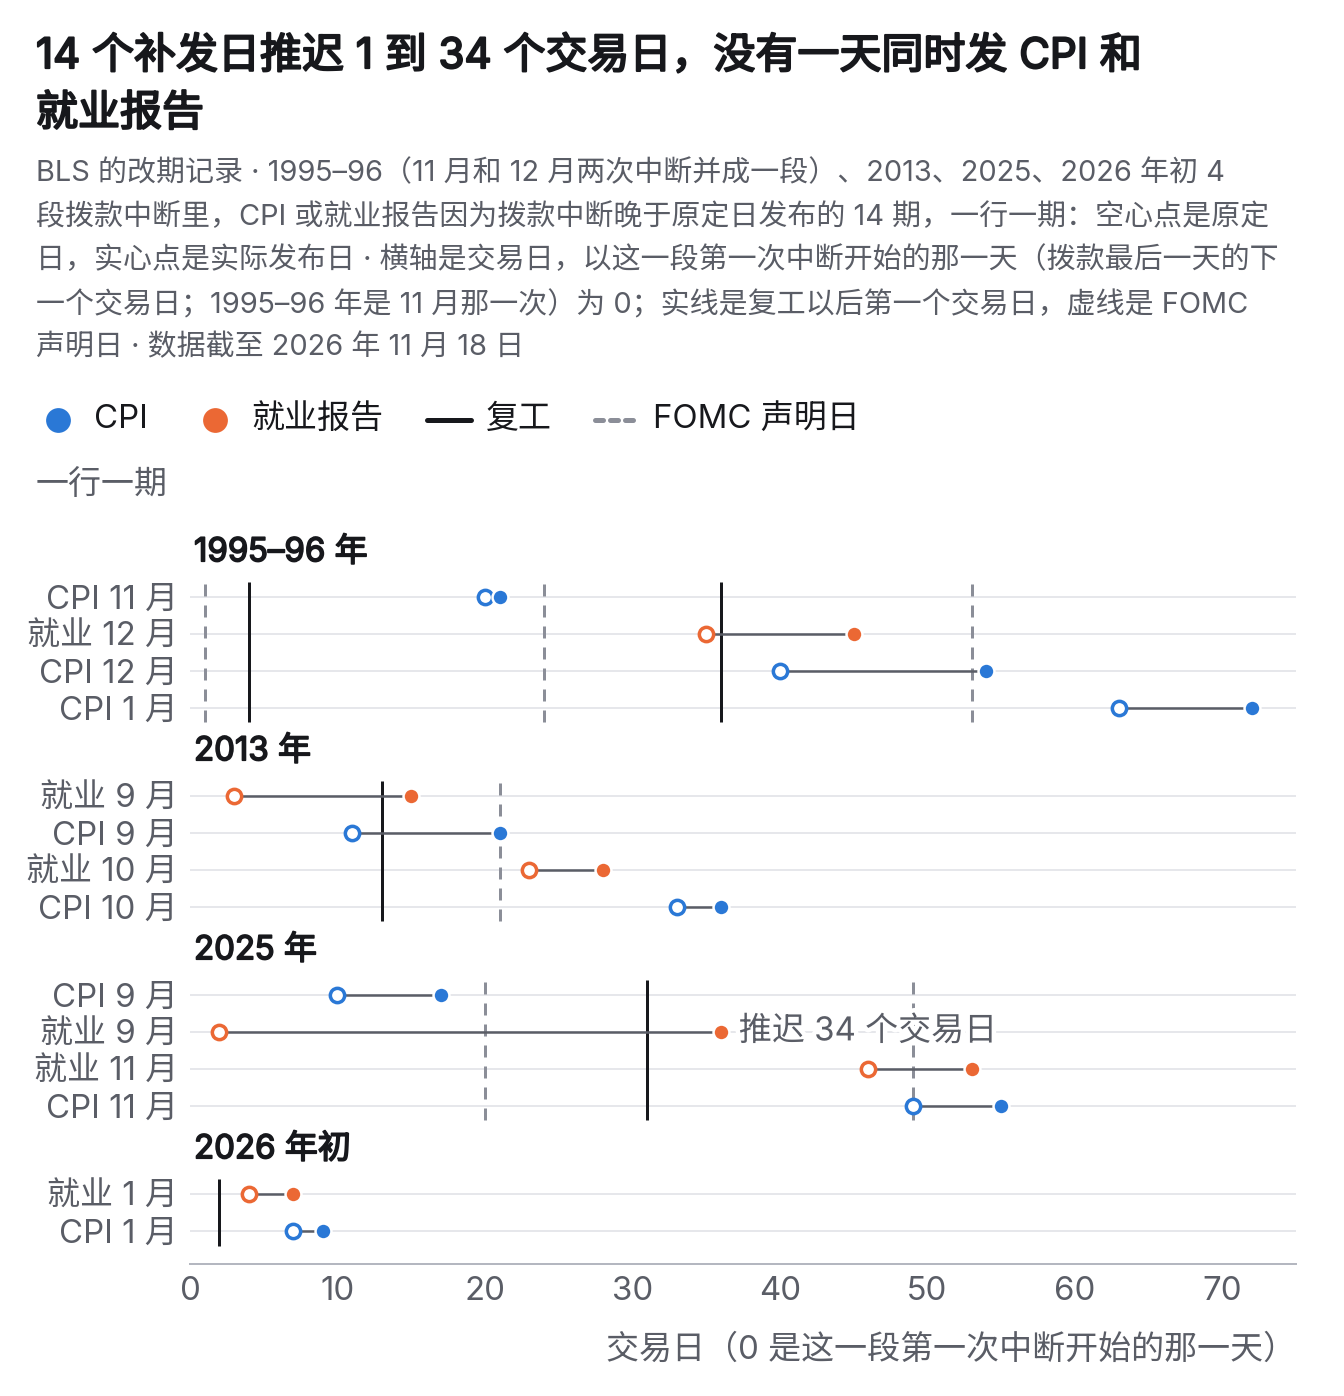
这张图读出三样东西:
- 间隔先变长,后变短。2025 年,上一份就业报告(9 月 5 日)到下一份(11 月 20 日)隔了 54 个交易日;1994 年以来相邻两份就业报告的间隔,中位是 20 个。此后 11 月 20 日到 12 月 16 日只隔 17 个。2013 年是 32 个,接着只隔 13 个。
- 同一天的数据。14 个补发日里,没有一天同时发 CPI 和就业报告。别的机构的数据却可能同一天:2025 年 12 月 16 日的就业报告,与人口普查局补发的 10 月零售销售同一天(据人口普查局的新闻稿,转载)。
- 与议息会议的先后。2013 年 10 月 30 日补发的 9 月 CPI 与 FOMC 声明同一天。2025 年 10 月和 12 月的两次议息会议以前都没有新的就业报告:9 月的推到 11 月 20 日,11 月的推到 12 月 16 日,落在 12 月的会议之后。
1995 年以来 4 段中断里,CPI 和就业报告两份之间的间隔先变长(中断期间没有发布),补发以后变短;14 个补发日里没有一天同时发这两项,别的机构的数据可能与它们同一天补发,补发日也可能落在议息会议当天或者之后。
推迟以外,还有合并和取消。2025 年 10 月的 CPI 取消;10 月的就业报告单独一期取消,10 月的新增就业并入 12 月 16 日的一期,10 月没有家庭调查,所以没有 10 月的失业率。别的机构也有合并,见延伸阅读。
新日期什么时候知道,对持有期权的人最要紧。复工以后,最早的一份补发只提前 3–5 个交易日公布日期(2013 年 3 个,2025 年 4 个,2026 年 5 个;后两次的公告日据报道)。后面几份,查得到公告日的提前 9–18 个;2013 年 10 月的 CPI 只能确定提前不少于 4 个,此前一个月里改期页一直写「正在安排」。所以复工那一天,日历上多半还写着「推迟,日期未定」,最后一份也可能只提前几天。
延伸阅读:14 期的原定日和实际日,其余机构的推迟和合并
| 段 | 哪一期 | 原定 → 实际 | 推迟 |
|---|---|---|---|
| 1995–96 | CPI 11 月 | 12-13 → 12-14 | 1 |
| 1995–96 | 就业 12 月 | 01-05 → 01-19 | 10 |
| 1995–96 | CPI 12 月 | 01-12 → 02-01 | 14 |
| 1995–96 | CPI 1 月 | 02-14 → 02-28 | 9 |
| 2013 | 就业 9 月 | 10-04 → 10-22 | 12 |
| 2013 | CPI 9 月 | 10-16 → 10-30 | 10 |
| 2013 | 就业 10 月 | 11-01 → 11-08 | 5 |
| 2013 | CPI 10 月 | 11-15 → 11-20 | 3 |
| 2025 | CPI 9 月 | 10-15 → 10-24 | 7 |
| 2025 | 就业 9 月 | 10-03 → 11-20 | 34 |
| 2025 | 就业 11 月 | 12-05 → 12-16 | 7 |
| 2025 | CPI 11 月 | 12-10 → 12-18 | 6 |
| 2026 | 就业 1 月 | 02-06 → 02-11 | 3 |
| 2026 | CPI 1 月 | 02-11 → 02-13 | 2 |
读法:「推迟」是交易日数。补发日的星期:二 2 天、三 4 天、四 4 天、五 4 天。1995 年 12 月和 1996 年 1 月的两期 CPI,BLS 的脚注都写了停工和恶劣天气两个原因:12 月的价格采集在 1995 年 12 月 18 日因停摆中止,1 月的采集又碰上 1 月 8 日那一周的暴风雪(BLS)。两天都留在样本里,去掉以后的结果见下一节的延伸阅读。
公告日。2013 年 10 月 17 日,BLS 公布了 9 月就业报告(10 月 22 日)、9 月 CPI(10 月 30 日)和 10 月就业报告(11 月 8 日)的新日期,10 月的 CPI 不晚于 11 月 14 日才写明 11 月 20 日。2025 年复工以后,据报道 BLS 分三天公布新日期(11 月 14 日、19 日、21 日);9 月的 CPI 是中断期间的 10 月 10 日公布的。2026 年,据报道 BLS 2 月 2 日先宣布 1 月的就业报告推迟、日期未定,2 月 4 日公布新日期。1995–96 年各期的公告日没有查到。
其余机构。2018–19 年那一次,BEA 把第四季度 GDP 的初值(原定 2019 年 1 月 30 日)和第二次估计合成一次「Initial」估计,2 月 28 日发布(BEA);12 月的零售销售从 1 月 16 日推到 2 月 14 日,三份「advance economic indicators」取消。2025 年,BEA 把第三季度 GDP 的初值和第二次估计合成一次「Initial」估计,12 月 23 日发布(BEA)。BLS 的 9 月 PPI 改到 11 月 25 日,10 月的取消;据报道,劳工部在中断期间没有发布全国的初请失业金周报,11 月 20 日恢复并补齐(美联社)。2013 年,初请失业金照常发布。
案例:补发日动得更大吗
Section titled “案例:补发日动得更大吗”先写定说法和比法
Section titled “先写定说法和比法”「补发日是更大的事件日」有一个道理:几周的信息挤进间隔更短的几次发布里。相反的道理也说得通:补发的数据是旧的(2025 年 11 月 20 日公布的是 9 月的就业),中断期间市场靠私营机构的数据和官员的讲话定价,意外已经被提前消化了一部分。两种道理事先分不出哪一种对,所以照 0.3、0.4 的规程,看结果以前写定:
- 说法:补发日标普 500 的幅度比同一项数据平常的发布日大。
- 补发日:上一节的 14 天、4 段。
- 比的对象:同一段年代其余的 CPI 和就业报告发布日 739 天(与 FOMC 声明同一天的剔除,那几天的幅度混着议息的消息,同 2.5);另比同一些年份(1995–96、2013、2025–26 年)的其余发布日 99 天;平常日子 7,221 天作背景。
- 量:平均绝对涨跌;绝对涨跌超过 1% 的比例;归一幅度,即当天的绝对涨跌除以此前 20 个交易日的平均绝对涨跌。4 段分属 1990、2010、2020 年代,波动的水平不同,归一以后才放得在一起比。
- 比较的次数:三项量,加上「补发的几周」一项(延伸阅读),共 4 次。同一批数据比了 4 次,每次都按 5%,至少一次碰巧过线的机会不超过 4 × 5%(次数少时接近它),所以每次的门槛改成 0.05 ÷ 4 = 0.0125:「即使毫无作用」的机会要低于它才算过线(1.4)。
先揭晓预测题。那一天是 1996 年 1 月 19 日,样本里第一份补发的就业报告(1995 年 12 月的,原定 1 月 5 日)。结果是标普 500 上涨 0.59%,归一幅度 1.06:第 1 问「否」,第 2 问「是」。
第 1 问从 34.9% 出发、写三成多的,照参照写了;因为「补发」写到五成以上的,多算了一个没有检验过的效应。第 2 问没有给参照:其余发布日归一幅度的中位数是 0.94,大于此前平均的不到一半,这一天落在少的一边。给自己打分(Brier 分数,期权课 4.7):第 1 问的结果记 0,分数是你写的概率的平方,写 35% 的得 0.12。一天说明不了规律,下面是全部 14 天。
| 日子 | 平均绝对涨跌 | 超过 1% | 归一幅度 |
|---|---|---|---|
| 补发日(14 天) | 0.59% | 2 天 | 1.03 |
| 其余发布日 | 0.86% | 31.4% | 1.19 |
| 同年份的其余发布日 | 0.76% | 27.3% | 1.41 |
| 平常日子 | 0.77% | 25.8% | 1.03 |
读法:超过 1% 的两天是 2013 年 11 月 8 日(+1.34%)和 2025 年 11 月 20 日(−1.56%)。「同年份」指 1995–96、2013、2025–26 年,共 99 天。
1994 年以来 14 个补发日没有比其余发布日动得更大:14 天里 2 天超过 1%,其余发布日 31.4%;「补发日是更大的事件日」没有得到数据支持;4 段不到 5 个独立周期,证据不足,只能按经验说法引用。
看到的反而更小,那么能不能说「补发日更平静」?按其余发布日的 31.4% 算,即使补发毫无作用,也有约 14% 的机会看到 14 天里不多于 2 天超过 1%(表格软件 =BINOM.DIST(2,14,0.314,TRUE));按同年份的 27.3% 算约 22%,各天按自己所在时期的比例算约 17%。都远在 0.05 以上,更过不了 0.0125,所以「动得更小」也过不了线。
这是按 14 天算的,可 14 天只属于 4 段。按段看,4 段的归一幅度平均是 0.95、1.24、1.39、0.04,两段高于其余发布日的 1.19,两段低于。按独立周期数和按天数不一致时以前者为准(0.4):4 段既说明不了更大,也说明不了更小。
排除得了什么:上界还是下界
Section titled “排除得了什么:上界还是下界”「没有看出差别」还要写出这些样本排除了多大的差别,比例用 0.4 的单侧 5% 界线。说法是「更大」,看到的却更小,落在说法的反面;要写的是说法那一边排除了多少,所以用上界 =BETA.INV(0.95, k+1, n−k)(k 是超过 1% 的天数,n 是天数),比它更高的比例被排除。它与下界 =BETA.INV(0.05, k, n−k+1) 的参数不同,不要写反;看到的落在说法这一侧时才用下界,看它是否高于平常的比例(随堂练习第 2 问)。
这里是 =BETA.INV(0.95, 3, 12) ≈ 38.5%:把 14 天当作独立的观察,排除得了「补发日超过 1% 的比例比其余发布日高约 7 个百分点以上」(38.5% 对 31.4%;与同年份比,约 11 个百分点)。14 天只属于 4 段,实际的界线更宽。排除不了「与其余发布日一样」,也排除不了「低一些」。
「检验过、与平常没有看出差别」要标统计规律,独立周期要够 5 个、对照组要够 20 段,还要写得出排除了多大的差别(0.4 的三句)。这里只有 4 段,所以只能写证据不足,标经验说法,这就是规则 SHUT-02。
延伸阅读:14 个补发日逐日的数,敏感性,补发的几周,利率和 VIX
| 日子 | 哪一期 | 涨跌 | 归一 |
|---|---|---|---|
| 1995-12-14 | CPI | −0.77% | 1.64 |
| 1996-01-19 | 就业 | +0.59% | 1.06 |
| 1996-02-01 | CPI | +0.38% | 0.58 |
| 1996-02-28 | CPI | −0.38% | 0.53 |
| 2013-10-22 | 就业 | +0.57% | 0.87 |
| 2013-10-30 | CPI | −0.49% | 0.75 |
| 2013-11-08 | 就业 | +1.34% | 2.55 |
| 2013-11-20 | CPI | −0.36% | 0.77 |
| 2025-10-24 | CPI | +0.79% | 1.38 |
| 2025-11-20 | 就业 | −1.56% | 2.46 |
| 2025-12-16 | 就业 | −0.24% | 0.39 |
| 2025-12-18 | CPI | +0.79% | 1.33 |
| 2026-02-11 | 就业 | −0.00% | 0.01 |
| 2026-02-13 | CPI | +0.05% | 0.08 |
读法:涨跌从前一天收盘算到补发日收盘。预测题的那一天(1996 年 1 月 19 日),BLS 局长在国会作证时说,这是 1961 年 BLS 开始事先公布发布日以来,就业报告第一次推迟(BLS)。归一幅度高于其余发布日中位数(0.94)的 6 天。归一幅度的差(补发日减其余发布日)是 −0.16:按天当作独立,95% 区间 −0.57 到 +0.26;按段重抽,−0.67 到 +0.13,只有 4 段,只作描述。2020 年以来,补发日 6 天平均 0.57%(归一 0.94),其余发布日 152 天 0.95%(1.21)。
敏感性。下面几种去法,超过 1% 的都还是 2 天,结论不变。
| 去掉的 | 天数 | 即使毫无作用 | 上界 |
|---|---|---|---|
| 2013-10-30(与 FOMC 同一天) | 13 | 17% | 41% |
| 2025-10-24(停工期间发布) | 13 | 17% | 41% |
| 1996-02-01、02-28(另有恶劣天气) | 12 | 22% | 44% |
| 上面四天 | 10 | 35% | 51% |
读法:「即使毫无作用」是按其余发布日的 31.4%,看到不多于 2 天超过 1% 的机会;「上界」是单侧 5% 的上界。
补发的几周(复工以后第一个交易日到最后一份推迟的 CPI 或就业报告)。每日平均绝对涨跌与复工以前 63 个交易日之比:1995–96 年 1.49(37 个交易日,1996 年 1 月另有暴风雪),2013 年 0.87,2025 年 1.26,2026 年初 1.39(只有 8 个交易日)。同一段年代任取 20 个交易日,与此前 63 日之比的中位是 0.96,第 75 百分位 1.23,第 90 百分位 1.54。4 段里 3 段高于第 75 百分位,没有一段高于第 90 百分位。即使毫无作用,4 段里 3 段以上高于第 75 百分位的机会约 5%,过不了 0.0125 的门槛;4 段的长短也与 20 日的对照不一(2026 年初只有 8 天),只作描述。
中断的几周(没有数据的那段时间)。2025 年 10 月 1 日到 11 月 12 日,每日平均绝对涨跌 0.60%,此前 63 日 0.44%,VIX 平均 18.1 对 16.0;2013 年 0.81% 对 0.45%,同期有债务上限的 X 日(3.2)。两次都混着别的事,不作结论。
利率和 VIX。意外如果被提前消化了,利率预期当天也应当动得少。补发日 2 年期国债收益率当天的绝对变动平均 3.5 个基点,其余发布日 5.4 个;2013 年在零利率附近,本来就动得小。VIX 当天回落 7 天;其余发布日按与补发日相同的星期几折算(2.5 的分层基准;星期五 VIX 本来就多半回落),对应约 9 天。两样都与「意外被提前消化」一致,可是 14 天分不开几种解释,只作描述。
随堂练习:(示例数据)另一项数据因拨款中断补发了 10 天,属于 3 段,其中 5 天标普 500 的绝对涨跌超过 1%;同一段年代这项数据其余的发布日,30% 超过 1%。比较了 4 次。
- 即使补发毫无作用,10 天里看到 5 天以上超过 1% 的机会是多少?过得了折算的门槛吗?
- 说法是「补发日动得更大」,看到的也在这一侧。该用上界还是下界?算出来,它排除得了「与平常一样」吗?
- 能写「这项数据的补发日是更大的事件日」吗?该标哪一级?
参考解答
- 约 15%:
=1-BINOM.DIST(4,10,0.3,TRUE)≈ 15.0%。门槛是 0.05 ÷ 4 = 0.0125,15% 连 0.05 都过不了,更过不了折算的门槛。 - 用下界:结果落在说法那一侧,要问的是能不能支持说法。
=BETA.INV(0.05, 5, 6)≈ 22.2%,比平常的 30% 低,所以排除不了「与平常一样」。上界=BETA.INV(0.95, 6, 5)≈ 77.8%,只说明排除得了「高于约 78%」,对这个说法没有用。 - 不能写:「更大」没有得到数据支持。即使碰巧的机会更小,3 段也不到 5 个独立周期,方向的结论只能标经验说法。
案例:一对结果相反的补发日
Section titled “案例:一对结果相反的补发日”这一对按事先写定的规则选出:同一次中断里、同一种数据的两个补发日,归一幅度相差最大的一对。
| 项目 | 2025-11-20 | 2025-12-16 |
|---|---|---|
| 哪一期 | 9 月的就业报告 | 11 月的,含 10 月的非农 |
| 推迟 | 34 个交易日 | 7 个交易日 |
| 同一天 | 前一晚有大型芯片公司的财报 | 10 月的零售销售 |
| 标普 500 | −1.56% | −0.24% |
| 归一幅度 | 2.46 | 0.39 |
读法:两天的归一幅度相差 2.07;排第二的一对是 2013 年 10 月 22 日和 11 月 8 日,相差 1.68。
11 月 20 日,标普 500 开盘比前一天收盘高 1.44%,跌幅全在开盘以后。据报道,当天是前一晚财报以后的反转,同时市场对降息的预期下降(美联社)。所以这一天的幅度不能都记在「补发」名下。
两天当时看得到的区别有两样:推迟的长短,以及是不是合并了两个月。本节没有检验它们有没有作用。14 天里,推迟的交易日数与归一幅度的相关系数是 +0.43(正数表示推迟得久的动得也偏大),几乎全由 11 月 20 日一天带来:换成名次再算(按秩,一天的极端值左右不了)只有 +0.12,去掉这一天是 −0.09。「推迟越久,补发日动得越大」同样没有得到数据支持。
可以在这里停,下次从「必然与不必然」读起。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个等级(分法见 0.2);规则决定的几行截至 2026 年 11 月 20 日。
| 结论 | 等级 | 依据 |
|---|---|---|
| 拨款到期日;到期的拨款法覆盖哪些部门 | A 规则决定 | 拨款法的文本(SHUT-01) |
| 各部门的停工预案;各发布方现行的日程 | A 规则决定 | 各部门和发布方的文件 |
| 中断以后的新日期 | A 规则决定 | 只在发布方公布以后 |
| 一项发布一定推迟、推迟几天、补在哪一天 | 不作预言 | 发布方的决定;2025 年 9 月的 CPI 在停工期间发布 |
| 补发日动得更大 | C 经验说法 | 证据不足:14 天、4 段(SHUT-02) |
| 停摆期间都涨 | B 统计规律 | 与对照组没有看出差别,18 段(SHUT-03) |
| 停摆压低指数 | C 经验说法 | 证据不足:同一批 18 段 |
读法:只有前三行可以用「一定」,它们说的是日期和文件写明的事;第三行在公布以前不是 A。最后两行的数在 0.3、0.4:期间 18 段里 9 段上涨,对照组上涨比例的平均 59%。上界 =BETA.INV(0.95, 10, 9) ≈ 71%,排除得了比对照组高 12 个百分点以上的差别,所以「都涨」标 B;「压低」看下界 =BETA.INV(0.05, 9, 10) ≈ 29%,连「多半下跌」也排除不了,只能写证据不足。
失效的案例指按事先的定义,剧本的读法没有应验的那一次;失效条件指这个剧本在什么情况下不再适用(0.9)。本节的读法是「补发日不必当作更大的事件日」,事先写定的选法是取补发日里归一幅度最大的一次。
- 哪一次:2013 年 11 月 8 日,10 月的就业报告,只推迟了 5 个交易日(一周)。标普 500 上涨 1.34%,归一幅度 2.55,排第二的是 2025 年 11 月 20 日(2.46)。
- 当时最早能看到什么:只有推迟的长短,以及它是复工以后补发的第二份就业报告。推迟的长短与幅度按秩的相关只有 +0.12;「第几份」本节没有检验。
- 它怎样改变准备:补发日照同一项数据平常的发布日准备,不因为本节的结论把它当作小事件。这一天已经算在 14 天里,结论不变。
本剧本的失效条件有三条,出现其中一条,这一节的比例不能照搬:
- 补发的是取消以后合并的几期,或者补发日与议息会议同一天。14 天里这样的日子只有一两天(2025 年 12 月 16 日含两个月的非农,2013 年 10 月 30 日与 FOMC 同一天),可比的太少。
- 条款变了。国会修改《反超支法》、司法部改变意见,或者国会改变拨款法的结构,哪些部门失去拨款就要重查(SHUT-01 的适用时期,0.6)。
- 同一天补发 CPI 和就业报告。14 天里没有一天是这样,DATA-02 也是按单项数据算的;遇到时,这一节的比例和「照平常的发布日准备」都不适用,情景按两项各自的最差一天分别写出,取更坏的。
0.9 已经为 2026 年 12 月 11 日这一次写了示范卡,情景、概率和打分都在那里。这里只补与数据日历有关的部分。
补发日照同一项数据平常的发布日准备:新日期上的期权重新写情景,最坏的一天照 DATA-02 并列,期权跨过两份补发的按整个窗口算;同一天补发两项的,见失效条件。
事前,按 0.8 的五项做:
- 日历。照 SHUT-01 从到期日排到其后 20 个交易日,每一项标四种之一,写依据和查的日期,再写「中断四周」的版本,见下表(按各发布方 2026 年 11 月 20 日的日程)。
| 美东日期 | 发布 | 标法 | 中断四周时 |
|---|---|---|---|
| 12-09(三) | 议息声明 | 照常 | 照常 |
| 12-10(四) | CPI(11 月) | 到期以前 | 照常发布 |
| 12-15(二) | PPI(11 月) | 中断即可能推迟 | 日期未定 |
| 12-16(三) | 零售销售(11 月) | 中断即可能推迟 | 日期未定 |
| 12-16(三) | G.17(11 月) | 可能推迟 | 看美联储公告 |
| 12-17(四) | 进出口价格 | 中断即可能推迟 | 日期未定 |
| 12-18(五) | 季度到期日 | 照常 | 照常 |
| 12-23(三) | GDP、个人收支 | 中断即可能推迟 | 日期未定 |
| 01-08(五) | 就业报告(12 月) | 中断即可能推迟 | 日期未定 |
| 01-13(三) | CPI(12 月) | 中断即可能推迟 | 看公告 |
| 01-27(三) | 议息声明 | 照常 | 照常 |
读法:「接上拨款」的版本就是原定的日程。到期以后第 20 个交易日是 2027 年 1 月 12 日,12 月的 CPI 是第 21 个,所以多排几天,免得漏掉它。「中断四周」时,1 月的议息会议照常,会前可能没有 12 月的就业报告和 CPI,2025 年的两次会议都是这样。表里略去的 BEA 国际收支(12-18)、1 月的 PPI、零售销售和 G.17 同样要标。8:30 是新加坡 21:30,议息声明是次日 03:00(冬令时)。
- 账户义务。照 ACCT-01(在不利的情景价格下,列出每一项有期限的义务和现金缺口,0.8),每个跨过原定发布日的期权,在「照常」和「推迟,日期未定」两种日历下各算一次现金缺口。情景价格按下表的四档取,每一档都把第 5 百分位和样本里最差的一次并列,取更坏的。「窗口内最低」指窗口里最低的那个收盘相对起点的涨跌:保证金每个收盘都重算,所以账户义务看它,不看终点。
| 档 | 管谁 | 起点和窗口 | 取哪个数 |
|---|---|---|---|
| 方向 | 写情景和概率的人 | 到期日的收盘起,第 21 个交易日的收盘 | −6.4%,最差 −7.88%;取 −7.88% |
| 账户义务 | 使用保证金或者卖出期权的人 | 到期日的收盘起到期权到期,窗口内最低 | 21 日 −8.7%,最差 −8.53%;取 −8.7% |
| 首日 | 持有跨过一份发布的短期期权的人 | 发布前一天的收盘到发布日的收盘 | CPI −1.81%、就业 −2.19%;最差 −6.12%、−5.97% |
| 两日 | 同上,持有到发布次日以后的 | 发布前一天的收盘起,两个收盘里更坏的 | CPI −2.94%、就业 −3.09%;最差 −13.93%、−9.17% |
读法:前两档是拨款中断本身,第 5 百分位取 1976 年 6 月以来(与 SHUT-03 的样本同一段年代),最差的两次都是 1979 年 9 月 30 日到期的那一次;期权更晚到期的,按实际的天数另算。后两档是 1994 年以来 DATA-02 的发布日,最差的一次都远比第 5 百分位坏,所以取最差(两日的 −13.93% 是 2020 年 3 月 11 日的 CPI 和次日);补发日只有 14 天,不用其中的 −1.56% 作上限。跨过两份补发的,按整个窗口算:从第一份以前的收盘算到期权能处理的那个收盘,取窗口内最低。1994 年以来 CPI 和就业报告相隔 1–4 个交易日的 83 对里,算到第二份收盘的第 5 百分位 −5.05%、最差 −9.34%(2020 年 3 月 6 日到 11 日),算到第二份次日的最差 −17.97%;再与首日、两日两档比,取更坏的。第一次出现现金缺口的那一天,钱不能晚于它的前一个工作日到位,这是界线,不是稳妥的日子。
- 主题敞口。照 0.8,把盈亏取决于同一份数据的仓位穿透 ETF 以后合在一起。
- 情景。照 0.9 的示范卡写三支(没有中断;中断几天就结束;中断长到数据推迟),最坏情况的损失用上表的价格算。方向的概率从对照组的比例出发,不因为拨款中断调整(SHUT-03)。
- 不做的事。不把原定的发布日当作一定发生;不推算补发的日子;不因为「补发」预设大幅波动,也不因为本节的结论把补发日当作小事件。
当天,即中断开始的那一天(12 月 12 日,星期六,美东零时是新加坡 13:00):按发布方的公告改日历,没有公告的写「推迟,日期未定」;观点卡加带日期的更新,事件前减仓的规则改为跟着「发布方最新公布的发布日」(期权课 4.5 的三处)。复工以后每天查一次 BLS 的改期页,因为最早的一份补发只提前 3–5 个交易日公布。
事后,补发日记下实际幅度与隐含幅度之比,把这一天加进 14 天的表里重算(SHUT-02 的复核)。
使用保证金或者持有短期期权的读者,另外记住一条:事件溢价跟着新日期走。新日期落在你的期权到期以后,它就不再跨过这份数据,覆盖新日期的那个到期日才有事件溢价(期权课 4.5;规则 EVOL-01:事件过去以后,它的方差不再计入期权价格)。例外是实物交割:到期时实值的股票期权和 ETF 期权(例如 SPY),行权或者被指派以后变成股票,照样跨过新日期,账户义务要算到新日期以后。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- SHUT-01(A 规则决定):如果未来 20 个交易日里有一个拨款到期日,就查清到期的拨款法覆盖哪几个部门,把原定日不晚于到期日的发布标为「到期以前」,把届时没有拨款的部门所属机构在到期日以后原定的发布(劳工部的 CPI、就业报告、PPI;商务部的 GDP、个人收入与支出、零售销售)标为「中断即可能推迟」,把美联储的议息会议、H.4.1、H.15,财政部的每日报表和国债拍卖,期权到期日,以及已有全年拨款的部门的发布标为「照常」,依赖没有拨款的机构数据的(例如 G.17),不论发布方有没有拨款,标为「可能推迟」,每一项写明依据和查的日期;中断开始以后,日期只按发布方最新的公告改,没有公告的写「推迟,日期未定」。
- SHUT-02(C 经验说法):如果有人以「停摆结束以后数据集中补发、波动会更大」作为补发日的情景,就说明这句话检验过(见历史证据),补发日的幅度没有看出比其余发布日大,段数不到 5 个,证据不足;补发日的情景照同一项数据平常的发布日写(DATA-02),不因为「补发」调高幅度,也不因为本条调低,新日期上的期权照 DATA-02 和 EVOL-01 重新写情景;同一天补发 CPI 和就业报告的,样本里没有,不适用本条。
- SHUT-03(B 统计规律):如果有人以「停摆期间股市都涨」作为判断方向的理由,就说明 CRS 清单上的全部拨款中断检验过,期间和开始后 21 个交易日上涨的次数与对照组没有看出差别,这些样本排除得了比对照组高 12 个百分点以上的差别(见历史证据);方向的概率从对照组的比例出发,不因为拨款中断本身调整;拨款到期只用来改数据日历(SHUT-01)。
思考题:
- 动手算(示例数据)。某次中断以后的 5 个补发日,没有一天绝对涨跌超过 1%,同一段年代其余的发布日 30% 超过 1%。有人说:「补发日明显更平静。」即使补发毫无作用,看到这个结果的机会是多少?该用哪一条界线判断这个说法,它排除得了「与平常一样」吗?(答:0.7⁵ ≈ 17%,不小。说法是「更小」,看到的也在这一侧,要支持它就得排除「与平常一样或者更大」,看上界:
=BETA.INV(0.95, 1, 5)≈ 45%,高于 30%,排除不了。只有 1 段,标经验说法。) - 你卖出一张两周后到期的 put,它跨过原定的就业报告日。拨款中断开始,BLS 没有公布新日期;复工以后公布的新日期在这张 put 到期以后。日历、减仓规则和这张 put 的账户义务各改什么?(答:日历上原定日改为「推迟,日期未定」,公布以后改成新日期;减仓规则的触发跟着新日期走;新日期在到期以后,这张 put 不再跨过这份报告,可是它到期时如果是实值、被指派,你持有的 SPY 股票照样跨过新日期。新日期公布以前,账户义务在「照常」和「推迟」两种日历下各算一次,因为最早的一份补发只提前 3–5 个交易日公布。)
- 动手算(示例日期)。复工以后,BLS 把 1 月的就业报告排在 2 月 6 日(五),12 月的 CPI 排在 2 月 10 日(二)。你在 2 月 5 日收盘时卖出一张 put,2 月 10 日收盘到期,中间每天都能处理。账户义务要比哪几档,取哪个数?(答:比四样,取最坏的 −9.34%。就业报告的首日一档 −5.97%;它持有到 2 月 9 日(一),所以还有就业报告的两日一档 −9.17%;CPI 的首日一档 −6.12%,它在 CPI 当天收盘到期,CPI 的两日一档用不上;两份相隔 2 个交易日,整个窗口从 2 月 5 日的收盘算到 2 月 10 日的收盘,最差 −9.34%。它在复工以后才卖出,拨款中断那一档用不上。)
本节要点:
- 拨款中断时哪些部门失去拨款,取决于到期时哪几项拨款法还没有通过;BLS 属劳工部,BEA 和人口普查局属商务部,美联储不靠年度拨款;部门里哪些工作照常,以它公布的停工预案为准。这一层是文件写明的,属于规则决定。
- 一项发布会不会推迟、推迟几天、补在哪一天,由发布方决定,只有公布以后才是确定的日期;2025 年 9 月的 CPI 是在停工期间召回人员发布的,同样有法律上用途的 10 月 CPI 却取消了,有没有这种例外要等发布方公告。
- 1995 年以来 4 段中断里,CPI 和就业报告两份之间的间隔先变长(中断期间没有发布),补发以后变短;14 个补发日里没有一天同时发这两项,别的机构的数据可能与它们同一天补发,补发日也可能落在议息会议当天或者之后。
- 1994 年以来 14 个补发日(4 段)没有比其余发布日动得更大:14 天里 2 天超过 1%,其余发布日 31.4%;把 14 天当作独立的观察,排除得了「高出约 7 个百分点以上」,排除不了一样或者更小;4 段不到 5 个独立周期,按经验说法引用。
- 补发日照同一项数据平常的发布日准备:新日期上的期权重新写情景,最坏的一天照 DATA-02 并列,期权跨过两份补发的按整个窗口算;同一天补发两项的,见失效条件。
本节任务:为 2026 年 12 月 11 日的拨款到期写数据日历,写明查的日期。读到时这一次已经过去的,换成下一个拨款到期日。0.9 的示范卡已经写过这一次的情景和打分,这里只做日历和账户义务,不重写卡。
- 在 govinfo 或者 congress.gov 查:到期日是哪一天,覆盖哪几项拨款法,此后有没有哪一项全年拨款单独签署。
- 在 BLS、BEA、人口普查局和美联储的日程上,从到期日排到其后第 21 个交易日,每一项照 SHUT-01 标四种之一,写依据和查的日期;再写「中断四周」的版本。
- 假设 0.8 的那位学员把卖出的 745P 换成一张 2027 年 1 月 15 日到期、同样是卖出的 put(示例),写出中断时这张 put 要改什么、账户义务一档取哪个数;再写出:如果 12 月的就业报告和 CPI 补发时相隔不到 5 个交易日,最坏的情况按哪一个窗口算、从哪一个收盘算起。
约 25 分钟。核对(2026 年 11 月 20 日查):P.L. 119-103 覆盖全部 12 项,之后没有新的拨款法;日历见「个人的准备」的表,12 月 18 日的 BEA 国际收支也标「中断即可能推迟」。那张 1 月 15 日到期的 put 跨过 1 月 8 日的原定日:减仓规则的触发改为发布方最新公布的日子,账户义务在两种日历下各算一次。从 12 月 11 日的收盘到 1 月 15 日是 23 个交易日,另算:窗口内最低的第 5 百分位 −9.18%,样本最差 −9.16%(1978 年 9 月 30 日到期的那一次),取 −9.18%。两份补发相隔不到 5 个交易日的,窗口从第一份补发以前的收盘算到这张 put 能处理的那个收盘,与 83 对里最差的一次和首日、两日两档比,取更坏的。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 拨款中断 | funding gap | 拨款到期以后没有新的拨款接上的时段(0.6);1980–1981 年司法部长的意见出台以后,它让非例外的雇员停工,即停摆 |
| 持续决议 | continuing resolution(CR) | 常规拨款法没有按时通过时,让各机构大体按上一年的水平运转到某一天的拨款法,多是临时的;那一天是拨款到期日。也有覆盖整个财年的全年持续决议 |
| 停工预案 | contingency plan | 各部门事先公布的拨款中断时的安排,写明哪些人员和工作作为例外继续,其余停工 |
| 补发日 | rescheduled release | 本节的名称:CPI 或就业报告的某一期因为拨款中断,晚于 BLS 原定的发布日发布的那一天;1994 年以来 14 天、4 段 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。