2010 年 5 月 6 日(星期四)美东下午,美股主要指数已经比前一收盘跌了 4% 以上;14:40 以后几分钟里又跌了 5–6%,随后几乎同样快地收回。标普 500 指数当天收 −3.24%,盘中最低 −8.58%;SPY 盘中最低 −10.12%。那几分钟里,有的股票成交在 0.01 美元,几秒以后又回到原来的价位。
你可能在 2015 年 8 月 24 日那样的早上看到持有的 ETF 开盘就跌了一两成,也可能以为止损单能把亏损封在触发价。听到的说法多半是「闪崩是技术故障,很快收回」和「设了止损就不怕」。这里有三样东西:价格带、暂停和撤销线是条文,查得出、算得出;订单在那几分钟里怎样成交,按订单类型推得出;其后指数往哪里走,样本只有两次。本节的数据截至 2026 年 11 月 18 日收盘,规则按同一天的现行文本。
边界:全市场熔断和停牌在期权课 10.6(HALT-01),熔断的沿革在 0.6;市价单在期权课 1.6,止损单和它的替代做法在期权课 7.5、10.1;2015 年 8 月 24 日的开盘在期权课 12.3;券商盘中强制平仓在期权课 11.6;急跌首日和 2018 年 2 月 5 日指数的下跌在 5.1。本节不评价交易所、券商和交易者。
先写下你的判断
Section titled “先写下你的判断”下面是 2010 年 5 月 6 日当时的情况,只用当天收盘以前已经知道的事。
- 当时还没有个股的 LULD 价格带(2013 年才实行),也没有个股的暂停机制。成交价明显离谱的成交,叫明显错误成交(clearly erroneous execution),由各交易所和 FINRA(美国金融业监管局)按各自的规则审查,审查以后可以撤销。全市场同时出事时偏离多少才撤销,规则里没有统一写明的数值。
- 同一个事件里,A 股票 14:40 将近 40 美元,14:47 前后成交在 0.01 美元。B 股票 14:40 约 61.6 美元,14:47 前后成交在 39.37 美元,低 36.14%。两只股票都在一两分钟里回到原来的价位附近。
请写下两个概率:A 股票那几笔成交被撤销的概率,B 股票那笔成交被撤销的概率。再写一句:如果你的止损单正好卖在那里,两种结果各对你意味着什么。答案在「案例:三类事件」里揭晓。
机制:那几分钟里订单怎样成交
Section titled “机制:那几分钟里订单怎样成交”先从你下过的单说起。一只证券某一刻的全部买单和卖单,按价格排成订单簿(order book):买单从高到低,卖单从低到高。市价单按对手方现有的最好价格立即成交(期权课 1.6);一张大的市价卖单先吃掉最高的买单,不够再吃下一档。平常往下几档只差几分钱。那几分钟里许多买单被撤掉,订单簿变薄,市价卖单就一路成交到很低的价位。
2010 年还有一样东西:做市商有义务同时报出买价和卖价,有的把报价挂在远离市场的地方,例如 0.01 美元的买价,叫存根报价(stub quote);订单簿被扫空时,市价卖单就成交在它上面。2010 年 12 月 6 日起,做市商的报价要在全国最优价的一定范围以内,存根报价被禁止(SEC 新闻稿)。
止损单触及触发价以后变成市价单(期权课 7.5),所以它和市价单一样沿着订单簿成交,成交价可以远低于触发价。2010 年 5 月 6 日许多零售客户的止损单或市价单就这样成交在不现实的低价(CFTC 与 SEC 工作人员的报告;细节见「案例」的延伸阅读)。
ETF 一类交易所交易产品(ETP)的价格,平常靠套利与一篮子股票连在一起;成分股还没开盘或者做市商撤了报价,成交价就可以远离净值:2015 年 8 月 24 日 IVV 一度低 20% 以上(期权课 12.3)。最后一样不是你下的单:券商实时计算保证金的,可能不发通知,按盘中的价格直接平掉你的仓位(期权课 11.6),你的订单类型挡不住它。
市价单和触发以后的止损单在那几分钟里成交在多低,取决于订单簿上剩下什么(常规时段里不低于这一刻的价格带下沿),不取决于公司本身;触发价只决定它什么时候变成市价单。这是订单类型的定义推出来的;成交在哪一个价位,事前不知道,谁在那几分钟里撤单要等事后的报告。
机制:杠杆和反向基金每天被迫的调仓
Section titled “机制:杠杆和反向基金每天被迫的调仓”有一类交易的方向事先算得出。设一只 3 倍做多的基金,前一天收盘时资产是 100(任何货币单位),它对指数的敞口是 300。当天指数跌 4%:
- 敞口跟着跌 4%,剩 288;
- 基金亏了 300 × 4% = 12,资产剩 88;
- 要回到 3 倍,敞口应当是 88 × 3 = 264;
- 所以要卖出 288 − 264 = 24,即前一日资产的 24%,相当于收盘后资产 88 的 27.3%。
一般地,设倍数为 L、当天标的的涨跌为 r、前一日资产为 A,为把敞口调回倍数要买卖的名义金额是
推导就是上面四步(假定当天没有申购和赎回)。除以收盘后的资产 A×(1+L×r),比例是 L×(L−1)×r÷(1+L×r);两个分母差得不少,写比例时要写明除的是哪一个。倍数大于 1 或者小于 0(反向基金)时,L×(L−1) 是正数,金额与 r 同号:标的跌就卖,标的涨就买。反向一倍的基金在标的跌 4% 时,要卖出前一日资产的 8%(收盘后资产的 7.7%),因为它要增加空头。
当天净申购 F 的,还要按倍数取得敞口 L×F(净赎回则反过来);基金也不一定每天调满(招募说明书写明,调不成时敞口可能明显偏离倍数)。所以 A 的是算式和没有申购赎回时的方向,实际成交要看当天的资金进出。
TQQQ(3 倍做多纳斯达克 100 的基金)的招募说明书写明,基金每天调仓,指数上涨时增加敞口,下跌时减少;调仓的时间和方式由管理人每天决定(每天调整一次的道理见期权课 0.3)。
每日再平衡的杠杆和反向基金(ETF),不计当天的申购赎回,为把敞口调回倍数要买卖 L×(L−1)×r×前一日资产;倍数大于 1 或小于 0 时,方向与当天标的的涨跌相同;有净申购或净赎回的,还要按倍数加减。这是 A(被迫的交易方向和算术);方向照 TQQQ 2023 年 10 月的招募说明书,算式是代数,别的基金以各自的招募说明书为准。它不说调仓以后标的往哪里走。
同一份招募说明书写着,指数一天之内接近下跌 33% 时,你可能损失全部投资(3 × 33% 约等于 100%;反向基金是标的上涨,−3 倍约涨 33%);它没有写自动终止的条件。基金清算由发行人决定并公告,期权按 OCC 的调整公告处理(例子见延伸阅读)。
ETN(交易所交易票据)不同,它是发行人的无担保债务(期权课 13.4)。它的条款只写明按指数付钱,发行人怎样对冲由它自己定,数量只能估计,不是 A。有的 ETN 条款给发行人加速(即提前赎回)的权利,例如 2018 年 2 月 5 日的 XIV(见延伸阅读);条款给的是权利,不是被迫的交易,用不用,事前不知道。那一天指数的下跌在 5.1。
延伸阅读:基金的清算、倍数的改变和 XIV 的日程
- 倍数改变不一定调整期权:SVXY 的网页写,2018 年 2 月 27 日收盘起从 −1 倍改为 −0.5 倍,2 月 28 日是第一个 −0.5 倍的交易日;据报道 OCC 没有因此调整 SVXY 的期权。
- 合股和拆股:杠杆和反向基金常常合股(reverse split),合股通常会使已有的期权变成非标准合约,每张交割的股数改变,流动性多半变差,怎样调整以 OCC 的公告为准(期权课 10.6);卖出这类期权以前,先查有没有调整过的合约。
- 谁在市场上下单:TQQQ 的敞口主要通过互换取得,在市场上下单的多半是对冲互换的交易商。招募说明书还写明,盘中剧烈波动使净资产大幅下降时,互换的对手方可能立即平掉互换。
- XIV 的条款和日程:XIV 每日反向追踪 VIX 短期期货指数。它的定价补充文件写明,指示价值(按条款算出的每张价值,13.4)不高于前一日收盘指示价值的 20% 时,发行人可以选择加速(据一份研究报告转引的原文)。2018 年 2 月 2 日收盘指示价值 108.3681 美元,2 月 5 日 4.22 美元,剩 3.90%;瑞信 2 月 6 日公告加速(公告的转载)。20% 线是 108.3681 × 20% = 21.6736 美元,相当于一天跌 80%。瑞信的公告写,不可撤销的赎回通知和加速估值日预计 2 月 15 日,加速日 2 月 21 日。4.22 美元是新闻里的写法,研究报告引瑞信 17:09:05 公布的数是 4.2217 美元。定价补充文件还写,发行人可以随时自行决定加速。
可以在这里停,下次从「机制:LULD 的价格带和暂停」读起。
机制:LULD 的价格带和暂停
Section titled “机制:LULD 的价格带和暂停”2013 年 4 月 8 日起,美国的股票和 ETF 在常规时段有LULD 价格带(Limit Up-Limit Down price band):每只证券每一刻都有一个上沿和一个下沿,交易场所不让成交落在带外。带的中心叫参考价(reference price),即此前 5 分钟合格成交的算术平均;带宽按档位和价格定(LULD 计划全文,SEC 34-105596)。
| 档位和参考价 | 常规时段 | 收盘前 25 分钟 |
|---|---|---|
| 第 1 档,3 美元以上 | ±5% | ±10% |
| 第 2 档,3 美元以上 | ±10% | ±10% |
| 0.75–3 美元 | ±20% | ±40% |
| 杠杆 ETP | 第 2 档 × 倍数 | 3 美元以上同左 |
读法:第 1 档是标普 500、罗素 1000 的成分股和一批成交额大的 ETP(杠杆 ETP 不在里面),其余是第 2 档;价格区间看前一个交易日的收盘价,0.75 美元以下的见延伸阅读。收盘前 25 分钟是美东 15:35–16:00,即新加坡 03:35–04:00(夏令时)/ 04:35–05:00(冬令时);提前收市的日子是收市前 25 分钟。例(示例价格,非实时):第 1 档、参考价 100 美元,常规时段是 95.00–105.00 美元,15:35 以后是 90.00–110.00。2015 年 8 月 24 日开盘时第 1 档是 ±10%(当时开盘头 15 分钟也加倍,见延伸阅读)。
价格跌到带边以后,按下面的次序走:
- 全国最优卖价(各交易场所里最低的卖价)等于下沿(上冲时是全国最优买价等于上沿),这只证券进入限价状态(Limit State):卖方肯卖的最低价已经是允许的最低价,买方还在更低处,这一刻成交不了。这时参考价和价格带停止更新。你的市价卖单这一刻成交不到下沿以下;够不着带内买价的部分,可能被改价挂在下沿,也可能被撤销,看交易场所和券商的规则。
- 15 秒内,限价状态的那些报价全部成交或者撤销,就退出限价状态,照常交易。
- 否则主要上市交易所(这只证券挂牌的交易所,例如纽交所、纳斯达克)宣布暂停 5 分钟(期权课 10.6 说的 LULD 暂停),期间不能成交,报价可以显示;5 分钟以后它按自己的程序重新开盘,也可以延长。
- 常规时段最后 10 分钟(15:50 以后)处于暂停的,不再恢复,改做收盘竞价。
价格带不是那几分钟的最大跌幅。参考价是此前 5 分钟的平均,新算出的平均与现在的参考价相差 1% 以上就换成新的,下沿跟着往下走。下图左栏是第 1 档、参考价 100 美元,价格每 30 秒跌 0.5%:20 分钟以后是 81.83 美元,跌了 18.2%,参考价已经是 84.11,下沿 79.90,价格一直没有碰到下沿。右栏跌得快,碰到下沿 95.00 时参考价还是 100;15 秒没有退出就暂停 5 分钟,按 90.00 重新开盘,新的价格带是 85.50–94.50。主要上市交易所的开盘、重新开盘和收盘竞价不受价格带限制,所以重新开盘的价格可以落在原来的带外。
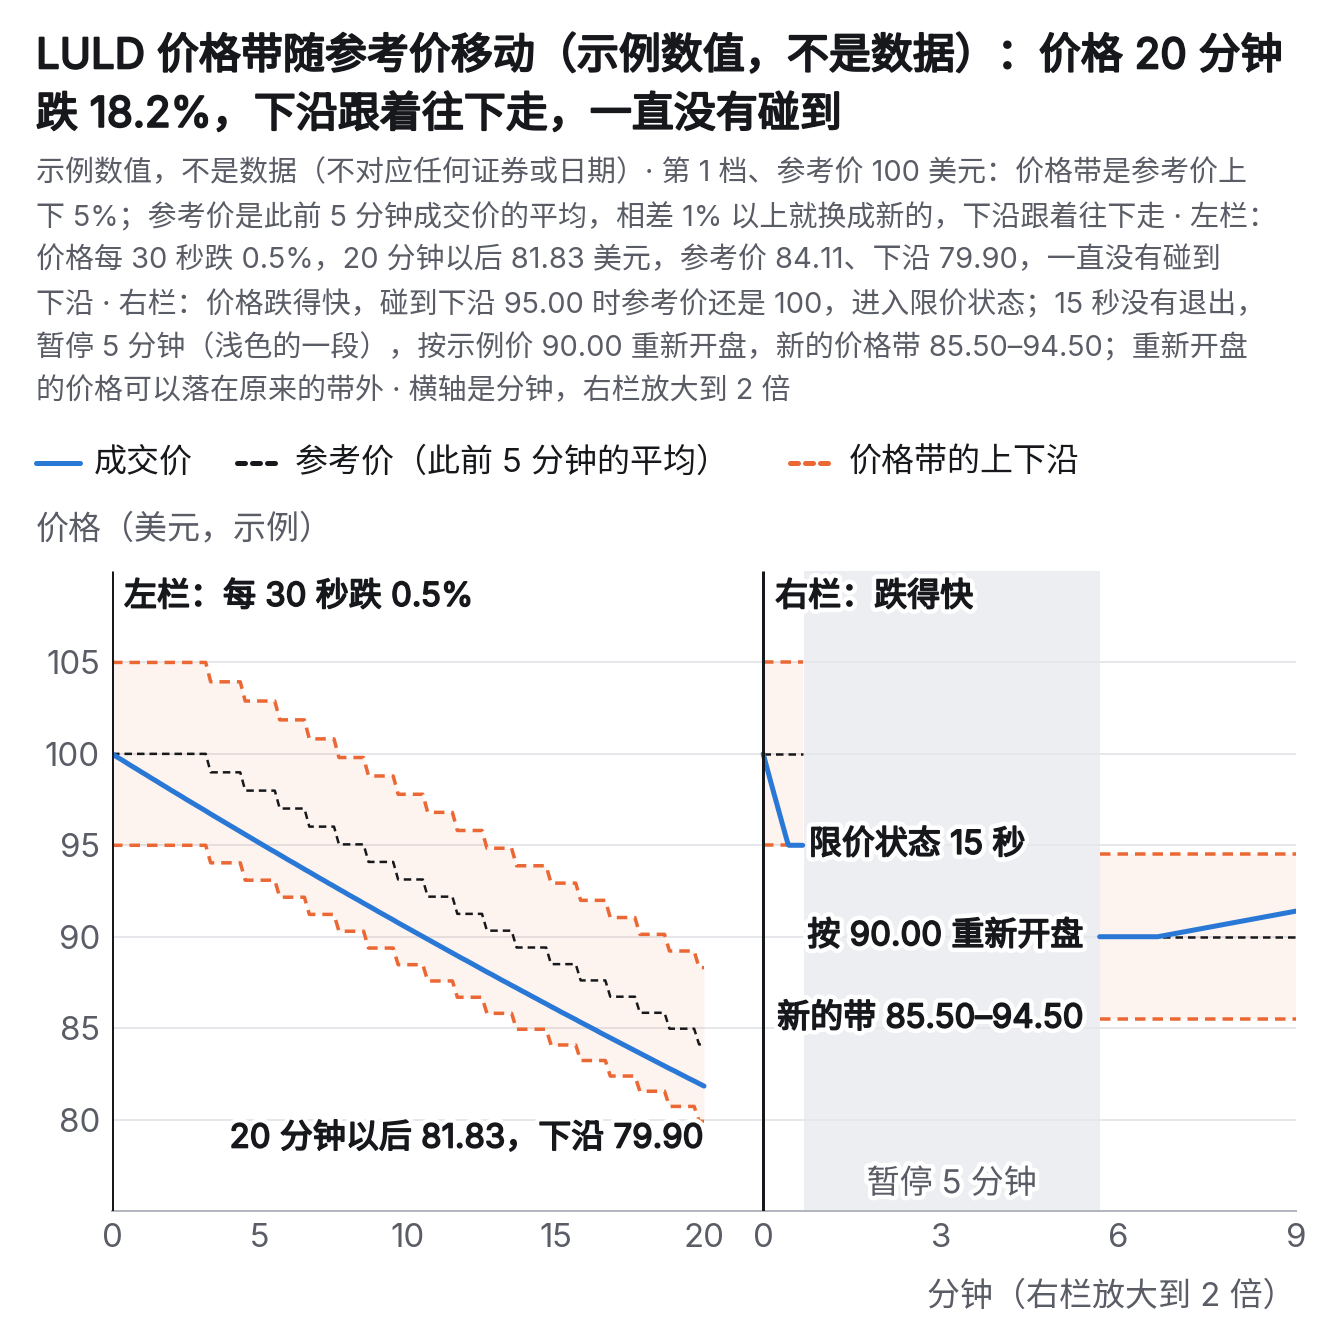
LULD 价格带只在常规时段有:3 美元以上第 1 档 ±5%、第 2 档 ±10%,杠杆 ETP 按第 2 档乘以倍数;收盘前 25 分钟第 1 档和 3 美元以下的第 2 档加倍;进入限价状态 15 秒没有退出就暂停 5 分钟;价格带随参考价下移,是这一刻连续交易的下限(主要上市交易所的竞价除外),不是那几分钟的最大跌幅。这是 A(规则阈值),截至 2026 年 11 月 18 日的 LULD 计划。
个股的价格带与全市场熔断是两条线。全市场熔断看标普 500 指数在常规时段(美东 9:30–16:00)相对前一收盘的跌幅(7%、13%、20%,HALT-01,期权课 10.6;时段照 FINRA 第 6121 条的定义)。2015 年 8 月 24 日 SPY 盘中一度低 7.8%,指数只跌到 5.27%,熔断没有触发:指数用各成分股在主要上市交易所的最后成交价,还没开盘的沿用前一天的收盘(SEC 工作人员的报告)。股指期货另有交易所自己的涨跌限制(见延伸阅读)。
全市场熔断按标普 500 指数在常规时段(美东 9:30–16:00)相对前一收盘的跌幅触发,不按 ETF 或期货;ETF 盘中跌过 7% 的时候,指数可能还没有到;盘前、盘后和隔夜时段不触发熔断,那时只有期货自己的涨跌限制和隔夜时段的隔夜价格带。这是 A(规则阈值)。
延伸阅读:LULD 计划的几条细则
- 0.75 美元以下:两档都是 0.15 美元与 75% 里更小的一个;收盘前 25 分钟加倍(第 1 档全部和 3 美元以下的第 2 档都加倍)。
- 参考价:开盘以后第一个参考价是主要上市交易所的开盘价(开盘不晚于 9:35);暂停以后的参考价是重新开盘的价格;此前 5 分钟没有成交的沿用原来的参考价;新的参考价至少维持 30 秒(第 V 条)。
- 暂停:暂停在主要上市交易所报出重新开盘价时结束;luldplan.com 写可以再延长 5 分钟。收盘以后 5 分钟内主要上市交易所没有收盘成交的,各场所可以开始交易(第 VII 条)。
- 股指期货:2015 年 8 月 24 日,E-mini 约 9:15 跌到盘前 5% 的跌停价,按 CME 的规则 9:25–9:30 暂停,9:30 以 7% 的限制重新开始,开盘以后跌到 7% 的限制又收回。现行 E-mini 在美东 18:00 至次日 9:30 有 ±7% 的限制(4.4)。
- 沿革:个股熔断的试点 2010 年 6 月 10 日批准(标普 500 成分股,5 分钟里涨跌 10% 暂停 5 分钟),9 月 10 日扩大到罗素 1000 和部分 ETF;LULD 2012 年 5 月 31 日批准为试点,2013 年 4 月 8 日开始,2019 年 4 月 11 日转为永久(luldplan.com)。第十八次修订取消了开盘头 15 分钟的加倍和 3 美元以上第 2 档收盘前的加倍,交易所的通知写 2020 年 2 月 24 日起(Cboe 的说明)。
机制:盘前、隔夜,没有 LULD 价格带的时段
Section titled “机制:盘前、隔夜,没有 LULD 价格带的时段”美东的盘前、盘后在新加坡是傍晚和清晨,隔夜时段是新加坡的白天,你最可能在这些时段下单。
| 时段(美东) | 新加坡 | 价格带 |
|---|---|---|
| 常规 9:30–16:00 | 21:30–04:00 / 22:30–05:00 | LULD |
| 盘后 16:00–20:00 | 04:00–08:00 / 05:00–09:00 | 没有 |
| 隔夜 21:00–04:00 | 09:00–16:00 / 10:00–17:00 | 隔夜价格带 |
| 盘前 04:00–09:30 | 16:00–21:30 / 17:00–22:30 | 没有 |
读法:斜线前是美国夏令时,后是冬令时,新加坡本身没有夏令时。盘前和盘后的参与者少,买卖价差宽,不少券商在这两个时段只接受限价单(期权课 0.2)。隔夜时段在星期日到星期四晚,预计 2026 年 12 月 6 日开始,第一个是新加坡 12 月 7 日(星期一)10:00,能否如期开始见期权课 0.2。
隔夜价格带(overnight price band)来自 LULD 计划的第 27 号修订(SEC 2026 年 8 月 5 日批准),管美东 21:00 至次日 04:00。两项参考价是上市交易所的正式收盘价和美东 19:30 汇总行情里的最后一笔整手(round lot,多数股票是 100 股)成交(时刻见延伸阅读)。下沿是两项里较低的一个下浮 20%,上沿是较高的一个上浮 20%;上下各至少 3 美元(收盘价不到 1 美元的至少 1 美元),杠杆 ETP 的比例和最小幅度都乘以倍数。例(示例价格,非实时):两项都是 40 美元,价格带是 32.00–48.00。
碰到带边不自动暂停,带外成交不了;上市交易所可以宣布监管暂停,暂停期间交易所拒收订单,当晚不再恢复,在隔夜时段运营的交易场所都受约束。12 月 6 日以前,券商替你做的隔夜成交在另类交易系统(alternative trading system,ATS)上,没有 LULD 计划的价格带,只有各系统自己的保护(见延伸阅读)。
盘前(美东 04:00–09:30)和盘后没有 LULD 价格带;预计 2026 年 12 月 6 日起的隔夜时段(新加坡的白天)有隔夜价格带:下沿是两项参考价里较低的一个下浮 20%、上沿是较高的一个上浮 20%,至少 3 美元,碰到不自动暂停。这是 A(规则阈值),按已经批准的文本;开始以后核对一次。
延伸阅读:隔夜价格带的细则和最小幅度
- 另类交易系统是交易所以外撮合股票买卖的系统。19:30 是新加坡 07:30(夏令时)/ 08:30(冬令时)。
- 主要上市交易所 20:55 以前算好、21:00 以前发布价格带;两项参考价都按公司行动调整(计划第 VIII 条,联邦公报 2026-08-10)。
- 最小幅度的作用(示例价格):收盘价 10 美元,20% 只有 2 美元,按最小幅度 3 美元算,价格带是 7.00–13.00;收盘价 2.50 美元,下沿算出来是 −0.50,实际上没有下沿;3 倍 ETP 收盘价 60 美元,比例和最小幅度都乘 3,价格带是 24.00–96.00。
- 12 月 6 日以前:例如 Blue Ocean 拒收离 19:30 最后一笔成交价 20% 以外的订单,另类交易系统碰到带外的订单是拒收,不暂停;隔夜价格带的 20% 就是照这类做法定的。另类交易系统美东 20:00 就开,20:00–21:00 不在受保护的时段里。
- 这是第一阶段的临时做法;第二阶段预计 2027 年,可能改用随价格移动的带。
- 第 29 号修订(SEC 34-106624)按临时程序生效,不超过 120 天,正式批准要等 SEC 另发命令;它照另类交易系统现行的做法用 19:30。
- 「约束所有交易场所」来自计划的定义:交易场所照 Reg NMS 的定义,包括另类交易系统。
机制:成交以后能不能撤销
Section titled “机制:成交以后能不能撤销”一笔成交落在离谱的价格以后,能不能撤销,看明显错误成交的规则:场外成交照 FINRA 第 11892 条(FINRA),交易所的成交照各交易所的规则。第一步问它在不在 LULD 保护之下。常规时段里,除了主要上市交易所的竞价,成交本来就落不到价格带外;这些带内的成交原则上不能按明显错误撤销,下表「常规时段」一列只用于列明的例外,例如不受 LULD 管的证券、价格带不可用或者系统故障(见延伸阅读)。其余的按偏离参考价的比例判断。这里的参考价是成交以前最后一笔汇总成交的价格,不是 LULD 的 5 分钟平均:
| 参考价 | 常规时段 | 盘前、盘后 |
|---|---|---|
| 25 美元及以下 | 10% | 20% |
| 25–50 美元 | 5% | 10% |
| 50 美元以上 | 3% | 6% |
读法:同一事件(5 分钟以内)涉及 5–19 只证券的,不分参考价,线是 10%;20 只以上的是 30%;杠杆 ETP 的线是常规时段那一列的线乘以倍数(例如 25–50 美元的 2 倍 ETP 是 5% × 2 = 10%,不是 10% × 2);隔夜时段见延伸阅读。自己提出的要经交易所的会员,纳斯达克(政策页)和纽交所都要求成交后 30 分钟以内;个人不是会员,只能经券商提出。交易所和 FINRA 也可以自行审查,撤不撤由它们决定。
为什么不能把「会被撤销」当作准备?第一,你的成交可能不在审查范围以内,例如常规时段带内的那一笔。第二,偏离在线以内的照常交收。第三,撤销是把成交作废:卖出的股票回到账户里,要按以后的价格重新处理。
常规时段价格带以内的成交原则上不按明显错误撤销(纽交所 12 月 6 日起隔夜价格带以内也是);其余的撤不撤由交易所或 FINRA 决定,自己提出的要在成交后 30 分钟以内经券商申请,所以「错单会被撤销」不能当作准备。数值标准和期限是 A(规则阈值),截至 2026 年 11 月 18 日;一笔成交最后撤不撤,事前不知道。
标的出事时,期权另有一套。以 Cboe 期权交易所为例(规则手册,第 5.32 条、第 6.5 条解释 .01):标的处在限价状态时,期权的市价单被撤销或拒收,止损单不触发。标的进入暂停时,据 Cboe 的 LULD 常见问题,这只证券的期权挂单全部撤销,复牌以前不接受新单(期权课 10.6),复牌以后要重新下单;别的期权交易所以交易所和券商为准。
延伸阅读:明显错误成交的例外和期权的细则
- 常规时段带内也可以审查的例外(FINRA 11892(b)(1)):不受 LULD 计划管的证券;价格带不可用、会员的技术故障、交易所宣布暂停以后;公司行动、新股,以及暂停以后恢复时参考价明显偏离理论值。
- 隔夜:12 月 6 日以前的隔夜成交照「盘前、盘后」一列。纽交所 2026 年 9 月提交的修订,把常规时段带内不审查的限制延伸到隔夜价格带生效时的隔夜时段;纽交所改写规则 7.10 全文的提案(SR-NYSE-2026-50)还在征求意见。别的交易所没有核。
- 期权的明显错误线(Cboe 第 6.5(c)(1) 条;别的期权交易所以各自的规则为准):按成交价偏离理论价的金额判断(理论价一般取成交前一刻的全国最优报价:错卖的取最优买价,错买的取最优卖价,第 6.5(b) 条);标的处在限价状态时的期权成交不受明显错误审查。2 美元以下 0.25 美元,2–5 美元 0.40,5–10 美元 0.50,10–20 美元 0.80,20–50 美元 1.00,50–100 美元 1.50,100 美元以上 2.00。客户订单要在成交后 30 分钟内提出,非客户 15 分钟;有客户一方的调价,调后的价格超过客户限价的才撤销。标的的成交被撤销,由此引出的期权成交可以调价或撤销(第 6.5(g) 条)。
- 标的暂停时:正文「期权挂单全部撤销」一句出自 Cboe 的 LULD 常见问题,没有写适用哪几个交易所,规则手册里没有找到对应的条文。收盘前 3 分钟标的处在限价状态的,收盘市价单不执行;开盘时标的处在这种状态的,市价单全部撤销或拒收。
随堂练习(示例价格,非实时):
- 一只第 1 档 ETF 的参考价是 50 美元。(a) 美东 10:30 和 15:45 的价格带各是多少?(b) 14:00 你下了一张市价卖单,买方只剩 46 美元以下,这一刻会怎样?如果价格是在 10 分钟里一步一步跌到 46 美元的,最后能不能成交在 46 美元以下?(c) 2026 年 12 月 6 日以后的某个星期一晚,美东 22:00(冬令时,新加坡星期二 11:00),这只 ETF 星期一当天的正式收盘是 50 美元,19:30 最后一笔整手成交是 49 美元。价格带是多少?碰到下沿会不会自动暂停?
- 一只 3 倍做多的 ETP 参考价 60 美元,常规时段的价格带是多少?同一刻 SPY 比前一收盘低 7.5%,标普 500 指数低 6.2%,全市场熔断触发了吗?
- 美东 8:00 的盘前,一只股票成交在 35 美元,参考价 40 美元,只涉及这一只股票。能不能按明显错误申请审查?由谁决定,多久以内要提出?
- 一只反向一倍的基金前一日资产 20 亿美元,当天标的涨了 60%。(a) 为把敞口调回倍数要买卖的方向和名义金额是多少?分别相对前一日资产和收盘后的资产写出比例。(b) 同一天这只基金另有净申购 2 亿美元。连同申购,它要买卖多少敞口,方向呢?(c) 换成一只每日反向一倍追踪同一标的的 ETN,条款写着:指示价值(按条款算出的每张价值)不高于前一日收盘指示价值的 20% 时,发行人可以选择加速。这一天它的指示价值剩前一日的多少?标的涨 80% 呢?它会不会被提前赎回?
参考解答
第 1 问。(a) 10:30 是常规时段,第 1 档 3 美元以上 ±5%:47.50–52.50。15:45 在收盘前 25 分钟里,第 1 档加倍到 ±10%:45.00–55.00。(b) 这一刻成交不到 47.50 以下。够不着带内买价的市价卖单,可能被改价挂在下沿,也可能被撤销,看交易场所和券商的规则;卖方的报价压到下沿 47.50、最优卖价等于下沿时,进入限价状态,参考价和价格带停止更新;15 秒内限价状态的报价没有全部成交或撤销,就暂停 5 分钟。暂停以后的重新开盘竞价不受原来的带限制。一步一步跌下来的,能成交在 46 美元以下:参考价是此前 5 分钟的平均,新算出的平均与现在的参考价相差 1% 以上就更新,下沿跟着下移,价格带不是那几分钟的最大跌幅。这些都是 A。(c) 下沿取两项里较低的 49 × 0.8 = 39.20(幅度 9.80,超过 3 美元的最小幅度),上沿取较高的 50 × 1.2 = 60.00。碰到下沿不自动暂停,带外成交不了;上市交易所可以宣布监管暂停,暂停期间拒收订单,当晚不再恢复。这是 A,按已经批准的文本。
第 2 问。杠杆 ETP 按第 2 档的 10% 乘以 3,是 ±30%:42.00–78.00;收盘前 25 分钟仍是 ±30%,因为 3 美元以上的第 2 档收盘前不加倍。全市场熔断没有触发:它看标普 500 指数,6.2% 不到 7%;SPY 跌了 7.5% 不算(HALT-01)。两样都是 A。
第 3 问。盘前没有 LULD 保护,按数值标准判断。偏离 (40 − 35) ÷ 40 = 12.5%。参考价在 25–50 美元之间,常规时段的 5% 在常规时段以外加倍到 10%,12.5% 在线外,可以申请审查。撤不撤由交易所或 FINRA 决定,你要经券商尽快提出,多数交易所要求成交后 30 分钟以内。数值和期限是 A,结果事前不知道。
第 4 问。(a) 买入。名义金额 = (−1) × (−1 − 1) × 60% × 20 = 24 亿美元,是前一日资产的 120%。收盘后的资产是 20 × (1 − 60%) = 8 亿美元,24 亿相当于它的 300%。这是 A(被迫的方向和算术)。(b) 净申购的 2 亿要按 −1 倍取得敞口,即增加 2 亿空头,是卖出 2 亿;调仓买入 24 亿;合计买入 22 亿美元。算式是 A,可是事前不知道当天的资金进出,所以收盘前看不到这个合计。(c) 剩 1 − 60% = 40%,没有到 20% 的线。标的涨 80% 时剩 20%,不高于 20%,到了条款写的条件。可是条款给的是发行人「可以选择」加速的权利,不是自动赎回;会不会被提前赎回,由发行人决定,事前不知道。A 的只有 40%、20% 这两个算术;发行人这一天怎样对冲,条款没有写,只能估计。
可以在这里停,下次从「案例:三类事件」读起。
案例:三类事件
Section titled “案例:三类事件”本节的定义如下(取样的规矩见 0.4;有三处不是事先定的,见本节案例的延伸阅读)。
- 甲 全市场的成交机制事件:美国股票、股指期货或股票 ETP 的一天,SEC、CFTC 的工作人员为它发表了专门的报告,或者交易所和 FINRA 对同一事件里 20 只以上证券撤销了成交;并且主要指数、指数期货或标普 500 ETF 在 30 分钟以内下跌 5% 以上、当天收回了一部分。起点 2007 年(Reg NMS 全面实行),入选 2 次。全天下跌、当天没有收回的(如 1987-10-19)和全市场熔断不算闪崩,归 HALT-01 和 5.1。
- 乙 产品条款:只作条款的例子,不进样本。
- 丙 一家公司或一个交易所的系统故障:指数没有在 30 分钟里跌 5%,但交易所公告撤销了成交或者 SEC 的处罚令写明了经过。只作规则的示范,不统计;三次(2012-08-01 骑士资本、2023-01-24 纽交所开盘竞价、2024-06-03 纽交所价格带数据)见延伸阅读。
| 日期 | 类 | 发生了什么 | 规则怎样处理 |
|---|---|---|---|
| 2010-05-06 | 甲 | 指数几分钟里再跌 5–6% 又收回 | 当时没有 LULD;撤销线收盘以后才定 |
| 2015-08-24 | 甲 | SPY 开盘 −5.2%,IVV 一度低 20% 以上 | LULD 暂停 1,278 次;熔断没有触发 |
| 2018-02-05 | 乙 | XIV 收盘指示价值剩前一日的 3.90% | 发行人按条款选择加速 |
揭晓开头的两问。A 是埃森哲(ACN):它的买价 14:47:47 约 30 美元,7 秒以后的 14:47:54 跌到 0.01 美元;14:47:51–14:48:01 的 112 笔成交全部被撤销。B 是宝洁(PG):下跌 14:44 才开始,约三分半钟里跌到 39.37 美元,约一分钟里回到 60 美元以上;39.37 美元的成交照常交收。分界线是收盘以后才定的:交易所和 FINRA 开会,一起同意把 14:40–15:00 之间成交价离 14:40 或以前最后一笔成交价 60% 以上的成交全部撤销,共 2 万多笔、300 多只证券(纳斯达克通知)。
一对结果相反的案例:同一个事件、同一个时段,A 撤销,B 照常交收。区别在偏离的大小(约 100% 对 36%),这一点当时看得到;可是决定结果的 60% 那条线收盘以后才定,当时看不到。止损单卖在 B 的人,卖在了 39.37 美元,一分钟以后股价回到 60 美元以上。
照今天的规则,这一刻离参考价 36% 的成交会被价格带挡住;可是参考价会下移,暂停以后的重新开盘不受原来的带限制,几分钟里比 14:40 低 36% 的成交今天仍然可能出现,而带内的成交原则上不审查。2010 年的 60% 不是今天的规则。
其后的方向。两天都不是 5.1 的急跌首日(2010-05-06 −3.24%、VIX +31.7%;2015-08-24 −3.94%、VIX +45.3%)。
| 其后 | 2010-05-06 | 2015-08-24 |
|---|---|---|
| 次日 | −1.53% | −1.35% |
| 21 日 | −6.9% | +2.4% |
| 63 日 | −0.2% | +10.4% |
照 0.4 标等级:2 天相隔 5 年多,是 2 个独立周期,不到 5 个。对照组只对 2010-05-06 算得出:按 63 日的窗口合并成 31 段互不重叠的时段,其后 63 日上涨 76%,这一次排第 23 百分位;2015-08-24 状态更极端,只配出 4 段。即使这类事件毫无作用,按 1994 年以来平常的比例(21 日上涨 64.4%,63 日 69.7%),2 天里至多 1 天上涨的机会 21 日约 58.5%、63 日约 51.4%,都不小。2 天里 1 天上涨,单侧界线(0.4)从约 2.5% 到约 97.5%,从「几乎总是跌」到「几乎总是涨」都排除不了;缺的正是更深的那一次,所以标 C。
按本节甲类的定义,2007 年以来全市场的闪崩只有 2 次,其后 21、63 个交易日都是 1 涨 1 跌,证据不足(C);「技术故障,很快收回」不能作为判断方向或放大仓位的理由。日线上的形状也认不出原因(见延伸阅读)。
延伸阅读:两份报告里的数和日线上的 8 天
- 与 4.4 重叠:2015-08-24 与 4.4 的 2015-08-21 一段是同一次下跌:本节计 1 天,4.4 照算它那一段;本章小结和全专题只算一次。
- 定义的三处例外:入选的日子是编者看过早先一版草稿以后定的;没有免费的分钟数据,「30 分钟以内」只能按监管报告判断;失效的案例的定义是看过日线以后写的。
- 检验的细节:21 日的对照组上涨 66%,2010-05-06 排第 7 百分位。单侧界线的下界
=BETA.INV(0.05, 1, 2)约 2.5%,上界=BETA.INV(0.95, 2, 1)约 97.5%。 - 2010-05-06(CFTC 与 SEC 工作人员的报告,2010-09-30):许多零售客户的止损单或市价单,被内部化商(把零售订单留在自己这里成交的券商或做市商)改成限价单,一路往下重报,最后碰到不现实的低价。一家基金公司的卖出程序卖出 75,000 张 E-mini(约 41 亿美元),作为已有股票仓位的对冲;14:45:28 CME 的 Stop Logic 让 E-mini 暂停 5 秒。14:40–15:00 之间 2 万多笔成交(550 万股)离 14:40 的价格 60% 以上;被撤销的股数近三分之二成交在 1 美元以下,约 5% 在 100 美元以上;对存根报价的成交占很大一部分,近 90% 是以限价卖出的。纳斯达克按自己的规则撤销,不可申诉。撤销以后,参与者抱怨只撤离参考价 60% 以上的、过程不透明;9 月 10 日 SEC 批准新的撤销程序。全市场熔断那天没有触发(0.2)。
- 2015-08-24(SEC 工作人员的报告,2015-12):SPY 开盘 −5.2%,9:35 最低 −7.8%,9:40 回到开盘价以上,收 −4.2%。纽交所 9:35 只开出在纽交所上市的标普 500 成分股的 38%(占它们市值的 53%),9:45 是 86%(91%)。ETP 里 19.2% 跌过 20%,普通股只有 4.7%。LULD 暂停里六成以上发生在价格上涨以后,暂停不只管下跌。LULD 暂停 1,278 次、471 只证券,其中 ETP 1,058 次、327 只;80% 的 ETP 一次也没有暂停;上涨以后的暂停里 88% 在 9:45 带宽不再加倍以后。NYSE Arca 暂停以后重新开盘的竞价,卖方失衡的 94% 来自市价单;暂停以后 4,078 笔成交(3,460 万美元)落在新公布的价格带外。IVV 到 9:43 前后一直大幅折价。
- 日线上的 8 天:价格的形状认不出原因。SPY 1993 年 2 月以来盘中比前一收盘低 5% 以上、收盘收回盘中跌幅一半以上的日子:1998-10-08、2000-04-04、2001-09-19、2008-10-10、2008-10-23、2009-01-09、2009-02-05、2010-05-06。只有 2010-05-06 是甲类。2015-08-24 SPY 盘中 −7.80%、收 −4.21%,收回 46%,不在里面。标普 500 指数 1962 年以来同样的日子有 5 天(1987-11-03、2000-04-04、2008-10-06、2008-10-10、2010-05-06)。这些只是描述,不是入选条件。
- 丙类:2012-08-01 骑士资本约 45 分钟里超过 400 万笔成交、154 只股票、3.97 亿股以上,亏损超过 4.6 亿美元,SEC 罚款 1,200 万美元(SEC 令 34-70694,2013-10-16)。2023-01-24 纽交所 3,421 只上市证券里 2,824 只的开盘竞价被当作已经做过,84 只被暂停,撤销 4,000 多笔,SEC 罚款 900 万美元(SEC 令 34-104934,2026-03-06)。2024-06-03 CTA 公布的 LULD 价格带出错,CTA 列出 40 只可能受影响;纽交所撤销伯克希尔 A 股 9:50–9:51 成交价不高于 603,718.30 美元的成交,不可申诉(据报道)。丙类三次,标普 500 当天盘中最低只有 −0.43%、−0.75%、−0.82%。
- 不在定义里的:2014-10-15 的国债急涨、海外市场的闪崩。2026 年截至 11 月 18 日,检索没有找到新的美国股市闪崩或全市场的撤销事件。
止损单在这种日子
Section titled “止损单在这种日子”2015 年 8 月 24 日,SPY 前一收盘 197.83 美元(以下为当天的真实价位,止损单是假设的)。设你挂着比前一收盘低 5% 的止损卖单,触发价是 187.94。
- SPY 开盘 187.49(−5.23%),已经低于触发价,开盘即触发,止损单变成市价单;
- 成交多半在开盘价附近,比触发价低 0.24 个百分点;
- 最坏的可能是成交在 9:35 的最低 182.40(−7.80%),比触发价低 2.95 个百分点;
- 当天收在 189.50,比开盘价高 1.1%,比最低高 3.9%。
止损单不能把亏损封在触发价:开盘价已经越过触发价时,它开盘即按市价成交,最坏可以成交在那几分钟的最低。这是订单类型的定义加上算术。
改用什么,期权课 10.1 讲了三种:以标的价格触发的条件单、止损限价单、价格提醒,各有代价;期权本身不用止损单。本节只补两条:止损单和条件单在盘前、隔夜是否生效,以券商为准;纽交所 2016 年 2 月底起不再接受止损单,止损单由券商保管、按券商的规则触发。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个等级(分法见 0.2)。
| 事项 | 依据 |
|---|---|
| LULD 和隔夜价格带(预计 2026-12-06 起)、限价状态和暂停;全市场熔断(HALT-01);明显错误成交的数值标准和期限 | A 规则决定(规则阈值) |
| 杠杆和反向基金调仓的方向和金额 | A 规则决定(被迫的交易方向、算术) |
| 一笔成交最后撤不撤;那几分钟里成交在多低 | 事前不知道:由交易所或 FINRA 决定;取决于订单簿 |
| ETN 发行人对冲的数量 | 不是 A:条款没有写明,只能估计 |
| ETN 会不会被加速 | 事前不知道:由发行人决定 |
| 闪崩以后指数的方向 | C 经验说法:2 天,证据不足 |
读法:只有 A 的几行可以用「一定」。
失效的案例是按事先的定义没有应验的一次;失效条件是这个剧本在什么情况下不再适用(0.9)。本节的定义是看过日线以后写的,只作示范。说法是「闪崩是技术问题,盘中的低点不会再见到」:t0(事件当天的收盘)以后 63 个交易日里,有一个收盘低于那一天标普 500 指数的盘中最低,就算没有应验。只用甲类的 2 天,2 天里 1 天没有应验。
- 哪一次:2010 年 5 月 6 日,指数盘中最低 1,065.79(−8.58%)。第 20 个交易日(6 月 4 日)的收盘第一次跌破它,其后 63 个收盘里最低是 7 月 2 日的 1,022.58(−12.29%)。
- 当时最早能看到什么:那几分钟以前,指数已经跌了 4% 以上,跌势不全来自机制;同时还有基本面的压力(FLASH-03 的竞争解释:2010 年 5 月的欧洲债务),当天分不开。
- 它怎样改变准备:盘中的低点不是底。账户义务一档(「个人的准备」里四档不利情景的一档,从事件当天以前的最后一个收盘 P0 算起)照样取 −17.1%,不因为「当天已经收回」放宽。
2015 年 8 月 24 日那一次没有跌破,只差 0.03 个百分点(8 月 25 日收盘 1,867.61,盘中最低 1,867.01)。
失效条件另写三条:LULD 计划或明显错误成交的规则修改;交易时段改变,例如 2026 年 12 月 6 日起的隔夜时段;出现新的甲类事件,样本和四档不利情景都要重算。
方向的回答是「证据不足」,0.8 的准备照样做得完:事前五项,加上当天、事后各一条。
四档不利情景各管一种人。P0 是事件当天以前的最后一个收盘,t0 是事件当天的收盘;「窗口内最低」指窗口里最低的那个收盘相对起点的涨跌;「平常」是 1994 年 2 月 4 日以来的第 5 百分位(市场规则清单的锚点)。
| 档 | 管谁 | 起点和窗口 | 取哪个数 |
|---|---|---|---|
| 方向一档 | 写情景和概率的人 | t0 起 63 日,看终点 | 平常 −11.1%,样本 −0.2%,取 −11.1% |
| 账户义务一档 | 使用保证金或者卖出期权的人 | P0 起 63 个收盘,窗口内最低 | 平常 −17.1%,样本 −12.3%,取 −17.1% |
| 首日一档 | 持有跨过事件的短期期权的人 | P0 到 t0 | 平常 −1.78%,样本 −3.94%,取 −3.94% |
| 两日一档 | 同上,第二个交易日以后才能处理的 | P0 起两个收盘,取更坏的 | 平常 −2.59%,样本 −5.24%,取 −5.24% |
读法:四档都取样本最差与平常里更坏的那个;同一天也是 5.1 的急跌首日的,照 5.1。期权的账户义务、两日一档与 4.4 的关系见延伸阅读。
延伸阅读:四档的细节
两日一档的 −5.24% 从 8 月 21 日的收盘算起,4.4 的 −7.00% 从 8 月 20 日的收盘算起,是同一次下跌、起点不同。期权的账户义务主要在卖出的一方(保证金的占用);买入的一方持有到期、到期实值的会被自动行权,同样要备好钱。被指派以后,没有备兑的卖出 call 变成股票空头(备兑的是交出股票),卖出的 put 变成股票多头(期权课 1.5)。四档都管收盘;盘中的参照是 2010-05-06 SPY 最低 −10.12%,2015-08-24 IVV 低 20% 以上,个股到过 0.01 美元。
四档只管收盘;券商实时计算保证金的,可能在盘中按闪崩的价格强制平仓,订单类型挡不住,要靠事前留出余地:压低保证金使用率,或者改用限定风险的结构。
事前:
- 日历:闪崩没有日程,时段有。把「盘前、隔夜」一节表里的新加坡时间写进日历,加上收盘前 25 分钟 03:35 / 04:35(夏令时 / 冬令时)起第 1 档加倍、收盘前 10 分钟 03:50 / 04:50 起暂停的改做收盘竞价;开盘和收盘竞价前后最乱。
- 账户义务:照 ACCT-01(0.8)在账户义务一档的价格下算一次现金缺口,连同持有到期会被自动行权或指派的期权。实时计算保证金的券商可能不给追加保证金的期限(以开户协议为准),现金要事先就在账户里。当天到期的期权遇到标的暂停怎样处理,写进到期周清单(期权课 10.6、10.7)。
- 主题敞口:持有的每一只 ETP 记下 LULD 的档位、平常的成交量和价差、是不是杠杆或反向产品、是基金还是 ETN、标的一天涨跌多少会损失全部投资和发行人的权利(FLASH-02)。
- 情景:概率从对照组的比例出发(FLASH-03;算不出时用 64.4%、69.7%)。最坏情况下的损失取更坏的账户义务一档 −17.1%:股票和指数基金乘以市值;期权按这个跌幅连同隐含波动率的上升重新估价每一条腿(期权课 11.5),不用 Delta 乘以跌幅。这仍然不是最坏的情况。
- 不做的事:期权不用止损单;股票和 ETF 的止损市价单不在开盘、收盘竞价前后用,不在成交稀少的 ETP 上用,改用以标的价格触发的条件单、止损限价单或价格提醒(10.1);盘前、盘后和隔夜不用市价单;不把 ETP 开盘几分钟的成交价当作净值;不把一个带宽当作最大亏损;不把错单会被撤销当作准备。
使用保证金或者持有短期期权的人,另做一条:保证金使用率留到挨得过盘中的价格(例如 SPY 一度 −10%);跨过事件的短期期权另按首日、两日两档留钱,到期以前其余的收盘按账户义务一档;标的暂停期间期权挂单被撤销、不能下新单,事前就按处理不了准备。
当天:先看是不是 LULD 暂停(交易所的暂停清单),再看标普 500 指数离 7% 还有多远;不追着成交下单。
事后:离谱的成交,当场经券商提出审查,不能晚于成交后 30 分钟(多数交易所的期限);这是界线,不是稳妥的时刻。t0 以后第 21、63 个交易日各记一次标普 500。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- FLASH-01(A 规则决定):如果持有或打算交易的股票、ETF 在几分钟里远离此前的价格,就按它的档位、倍数、参考价和当前的美东时间算出这一刻的 LULD 价格带(隔夜时段按隔夜价格带),判断订单这一刻最低可能成交在哪里、会不会进入限价状态和暂停,并按明显错误成交的数值标准判断一笔已经成交的订单是否可能被撤销。
- FLASH-02(A 规则决定):如果持有或卖出以杠杆或反向基金为标的的期权,或者持有这类基金,就从招募说明书查出倍数、每日再平衡的做法和标的一天涨跌多少会损失全部投资,并按倍数和当天标的的涨跌算出为把敞口调回倍数要买卖的方向和名义金额(什么时候调由管理人决定)。
- FLASH-03(C 经验说法):如果有人以「这是技术故障,不是基本面」作为判断其后方向或放大仓位的理由,就把它当作证据不足的说法:其后 21、63 个交易日上涨的概率从对照组的比例出发(算不出时用同一段年代平常的比例),同一天也是 5.1 的急跌首日的按 5.1,不因为「技术故障」调整;当天能核对的只有规则(FLASH-01、HALT-01)和自己的订单、券商的保证金。
- HALT-01(A 规则决定):如果标普 500 指数比前一个交易日的收盘下跌 7%、13% 或 20%,就按交易所的规则判断交易是否暂停、暂停多久,并且不把暂停或者恢复交易当作下跌结束的信号。
思考题:
- 动手算(示例价格)。一只第 2 档股票的参考价是 20 美元,美东 15:50 你下了一张市价卖单。这一刻最低可能成交在哪里?15:52 它进入限价状态,15 秒以后暂停,收盘以前会不会恢复?收盘价会不会低于你算出的下沿?(答:18.00 美元,3 美元以上的第 2 档收盘前不加倍。暂停落在收盘前 10 分钟里,不再恢复,改做收盘竞价;收盘竞价不受价格带限制,收盘价可以低于 18.00。)
- 动手算(示例价格)。一只 ETF 前一收盘 80 美元,你挂着触发价 76 美元的止损卖单。第二天它开盘 74.40 美元,开盘几分钟里最低 70.00 美元,收盘 75.60 美元。止损单在什么时候触发,成交价可能在什么范围?改用触发价 76、限价 75.50 的止损限价单呢?(答:开盘即触发,变成市价单,成交多半在 74.40 附近,比触发价低约 2.1 个百分点,最坏可能在 70.00,低约 7.9 个百分点。止损限价单也在开盘触发,挂出 75.50 的限价卖单,价格回到 75.50 以上才可能成交,回不到就留在手上:它避免了 70.00 那样的成交,代价是可能卖不掉。)
- 动手判断(示例价格,非实时)。2026 年 12 月 6 日以后冬令时的某个星期二,新加坡 14:00,标普 500 期货比星期一收盘低 6.5%。你持有的一只第 1 档 ETF 星期一正式收盘 80 美元,19:30 最后一笔整手成交 78 美元。(a) 这一刻全市场熔断触发了吗?(b) 这只 ETF 这一刻能不能成交在 60 美元?到美东 9:30 开盘呢?(答:(a) 没有。新加坡 14:00 是美东星期二 01:00,在隔夜时段;熔断只按常规时段(9:30–16:00)标普 500 指数相对星期一收盘的跌幅判断,期货的跌幅不算(HALT-01)。(b) 这一刻不能:下沿取较低的 78 × 0.8 = 62.40(幅度 15.60,超过 3 美元),60 在带外。9:30 的开盘竞价不受价格带限制,开盘价可以低于 62.40。)
本节要点:
- 市价单和触发以后的止损单在那几分钟里成交在多低,取决于订单簿上剩下什么(常规时段里不低于这一刻的价格带下沿),不取决于公司本身;触发价只决定它什么时候变成市价单。
- 每日再平衡的杠杆和反向基金(ETF),不计当天的申购赎回,为把敞口调回倍数要买卖 L×(L−1)×r×前一日资产;倍数大于 1 或小于 0 时,方向与当天标的的涨跌相同;有净申购或净赎回的,还要按倍数加减;ETN 发行人的对冲不是条款写明的。
- LULD 价格带只在常规时段有:3 美元以上第 1 档 ±5%、第 2 档 ±10%,杠杆 ETP 按第 2 档乘以倍数;收盘前 25 分钟第 1 档和 3 美元以下的第 2 档加倍;进入限价状态 15 秒没有退出就暂停 5 分钟;价格带随参考价下移,是这一刻连续交易的下限,不是那几分钟的最大跌幅。
- 全市场熔断按标普 500 指数在常规时段(美东 9:30–16:00)相对前一收盘的跌幅触发,不按 ETF 或期货;ETF 盘中跌过 7% 的时候,指数可能还没有到;盘前、盘后和隔夜时段不触发熔断。
- 盘前(美东 04:00–09:30)和盘后没有 LULD 价格带;预计 2026 年 12 月 6 日起的隔夜时段(新加坡的白天)有隔夜价格带:下沿是两项参考价里较低的一个下浮 20%、上沿是较高的一个上浮 20%,至少 3 美元,碰到不自动暂停。
- 常规时段价格带以内的成交原则上不按明显错误撤销(纽交所 12 月 6 日起隔夜价格带以内也是);其余的撤不撤由交易所或 FINRA 决定,自己提出的要在成交后 30 分钟以内经券商申请,所以「错单会被撤销」不能当作准备。
- 按本节甲类的定义,2007 年以来全市场的闪崩只有 2 次,其后 21、63 个交易日都是 1 涨 1 跌,证据不足(C);「技术故障,很快收回」不能作为判断方向或放大仓位的理由。
- 止损单不能把亏损封在触发价:开盘价已经越过触发价时,它开盘即按市价成交,最坏可以成交在那几分钟的最低。
- 四档只管收盘;券商实时计算保证金的,可能在盘中按闪崩的价格强制平仓,订单类型挡不住,要靠事前留出余地:压低保证金使用率,或者改用限定风险的结构。
本节任务:在券商的说明里查出六件事:止损单由谁保管,按最新成交价还是报价触发,盘前和隔夜是否生效,市价单在暂停期间是否被拒,保证金是不是实时计算,会不会不通知就平仓。再列出你持有的每一只 ETF 属于 LULD 的哪一档、是不是杠杆或反向产品(基金还是 ETN)。最后把三个时段的价格带(含新加坡的夏令时、冬令时)和「不用市价单的时段」写进规则手册(期权课 12.7)。约 20 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| LULD 价格带 | Limit Up-Limit Down price band | 常规时段里每只股票和 ETF 每一刻允许连续成交的上下沿,以参考价为中心,随它移动 |
| 参考价 | reference price | LULD 价格带的中心,此前 5 分钟合格成交的算术平均,新算出的与原来的相差 1% 以上才更新 |
| 限价状态 | Limit State | 最优卖价等于下沿(或最优买价等于上沿)的状态;参考价和价格带停止更新,15 秒内没有退出就暂停 5 分钟 |
| 隔夜价格带 | overnight price band | 预计 2026 年 12 月 6 日起美东 21:00 至次日 04:00 的价格带:两项参考价里较低的下浮 20%、较高的上浮 20%,至少 3 美元,碰到不自动暂停 |
| 明显错误成交 | clearly erroneous execution | 成交价明显偏离成交前最后一笔成交价、可以由交易所或 FINRA 审查并撤销的成交 |
| 存根报价 | stub quote | 做市商为满足双边报价义务挂在远离市场处的报价;2010 年 12 月 6 日起禁止 |
| 每日再平衡 | daily rebalancing | 杠杆和反向基金每天把敞口调回固定倍数的调仓(期权课 13.4) |
| 订单簿 | order book | 一只证券某一刻全部的买单和卖单,按价格排列 |
| 另类交易系统 | alternative trading system(ATS) | 交易所以外撮合股票买卖的系统 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。