本节是选读,不在本章小测的范围之内。
你多半见过这样一张图:美联储的资产减去两项负债,图上叫「净流动性」,与标普 500 叠在一起。配图的话是:财政部发债、美联储缩表,会把市场的流动性抽走,股市要跌。2025 年秋天你多半也听说过回购利率偏紧,即借一天现金的利率几次高过美联储付给银行的利率;10 月 29 日,美联储宣布 12 月 1 日停止缩表(声明)。
这句话里,资产负债表上各项变了多少,可以算;「抽走以后股市要跌」是关于方向的说法,要拿过去的数据检验;那张图要单独看。
边界:本节检验标普 500 在三个条件触发以后的涨跌,不评价美联储的政策,也不预测下一次。债务上限的日程在 3.2,回购利率偏紧时的杠杆平仓在 5.1,长端利率急升在 2.6。
先写下你的判断
Section titled “先写下你的判断”两个名词先说一句,「机制」里细讲。财政部一般账户(Treasury General Account,TGA,下称财政部账户)是财政部在美联储的现金账户。准备金(reserve balances)是银行存放在美联储的存款。
2009 年以来,按美联储每周公布的周平均数:
- 财政部账户比 13 周以前增加 2,000 亿美元以上的,有 6 段;
- 准备金比 13 周以前下降 10% 以上的,有 12 段。
从每一段第一次达到门槛、数据公布以后的第一个收盘算起,其后 63 个交易日(约一个季度),标普 500 上涨的各有几段?写下两个数,再写一句:你拿什么数来比较。
答案在「案例」里揭晓。
五行负债和一个恒等式
Section titled “五行负债和一个恒等式”美联储也有一张资产负债表。资产一方是它持有的证券等,缩表(美联储缩减持有的债券,2.1)减少的就是这一方。负债一方,本节只要五行。下面是美联储每周公布的资产负债表 H.4.1 里 2026 年 11 月 11 日(周三)的数(表 5):
| 负债一方 | 是什么 | 余额 |
|---|---|---|
| 联邦储备券 | 流通中的美元现钞 | 24,442 亿 |
| 逆回购合计 | 外国官方的逆回购池约 3,361 亿,加隔夜逆回购 1.5 亿 | 3,363 亿 |
| 财政部账户 | 财政部的现金 | 9,121 亿 |
| 准备金 | 银行的存款 | 29,700 亿 |
| 其余各项 | 别的存款、其他负债和资本 | 963 亿 |
| 合计 | 等于总资产 | 67,589 亿 |
读法:单位是美元。五行相加正好等于总资产,因为资产等于负债加资本,这是记账的恒等式。
回购(repo,回购协议的简称,与 1.7 讲的股票回购不是一回事)是以国债作抵押借短期的现金:借钱的一方卖出国债,约定日后买回。美联储借钱给市场的叫回购操作,向市场借钱的叫逆回购。隔夜逆回购(overnight reverse repurchase agreement,ON RRP)是货币基金等机构把现金隔夜借给美联储、收下国债作抵押;外国官方的逆回购池是外国央行等官方机构以同样的方式存放在美联储的美元。两者在 H.4.1 里是逆回购下的两行,隔夜逆回购那一行叫「Others」(怎样找见延伸阅读)。2026 年 11 月 11 日,隔夜逆回购只有约 1.5 亿美元,接近零。恒等式用的是两行的合计;「净流动性」那张图减的只是隔夜逆回购。
恒等式写成变化,就是同一段时间里:
这一步属于规则决定里的算术(0.2):其余几行和总资产给定,准备金只有一个答案。
财政部账户增加的钱从哪里来
Section titled “财政部账户增加的钱从哪里来”财政部发行国库券(短期国债),买方付款,钱进入财政部账户;缴税也一样。买方的钱原来在哪里,决定负债一方哪一行减少:
- 货币基金从隔夜逆回购取钱去买,隔夜逆回购减少,准备金不变;
- 银行或者它的存款户付款,准备金减少:存款户付款时,银行用它在美联储的准备金替存款户付给财政部。
所以即使美联储的资产不变,只看财政部账户也推不出准备金少了多少:减少的是哪一行,取决于谁付款。美联储的资产同时在变(缩表或者扩表)时,连「哪一笔钱对应哪一笔」也说不清。下面看 2023 年和 2025 年两次回补。回补指财政部账户几个月里大幅增加,把此前用掉的现金补回来,多在债务上限暂停或者提高以后(门槛见「案例」,债务上限见延伸阅读)。表里是两次回补中财政部账户增加最多的那一周,与 13 周以前相比(周三的数):
| 13 周的变化 | 截至 2023-09-06 | 截至 2025-10-29 |
|---|---|---|
| 总资产 | −2,880 亿 | −560 亿 |
| 财政部账户 | +4,040 亿 | +5,640 亿 |
| 逆回购合计 | −6,080 亿 | −1,580 亿 |
| 其中隔夜逆回购 | −5,550 亿 | −1,360 亿 |
| 准备金 | −160 亿 | −4,720 亿 |
| 联邦储备券 | −90 亿 | +170 亿 |
| 其余各项 | −590 亿 | −60 亿 |
读法:2023 年一栏,+4,040 − 6,080 − 160 − 90 − 590 = −2,880,正好是总资产的变化;2025 年一栏各项四舍五入到十亿美元,相加差 10 亿。
2023 年那 13 周,财政部账户以外的四行合计减少 6,920 亿,正好等于财政部账户的增加 4,040 亿加上总资产的减少 2,880 亿。这 6,920 亿怎样配给那两笔,有不止一种记法:
- 记法一:财政部账户的 4,040 亿全部来自逆回购;逆回购其余的 2,040 亿,和准备金 160 亿、联邦储备券 90 亿、其余各项 590 亿一起,对应总资产的减少。
- 记法二:准备金减少的 160 亿全部算给财政部账户,其余 3,880 亿来自逆回购;逆回购其余的 2,200 亿和联邦储备券、其余各项一起,对应总资产的减少。
一般地,减少的各行合计等于增加的各行合计加上资产的减少;凡是加得平的配法都成立,只是归给准备金的不能超过它实际减少的数。两种记法相加都等于实际的变化,数据分不出哪一种对。
准备金的变化按资产负债表的恒等式算得出,同一段时间里、同一口径(表 5 的周三数)下,各项的变化相加等于总资产的变化;美联储的资产同时变动时,财政部账户的增加「来自哪里」只是记账上的归属。H.4.1 有两张表要用:表 1 列出影响准备金的各项,有一周的日平均(下称周平均)和周三一天的数;表 5 是资产负债表,只有周三的数。触发条件用表 1 的周平均,恒等式用表 5 的周三数,两种口径混着加就加不平(见延伸阅读)。
延伸阅读:H.4.1 怎样读(2026-11-12 公布的一期)
- 公布的时间。每周四美东 16:30,即新加坡周五 04:30(夏令时)/ 05:30(冬令时),数据截至周三;周四是联邦假日时顺延到下一个工作日,例如 2026 年感恩节那一周在 11 月 27 日(周五)公布(美联储 H.4.1 页)。数据在美股收盘以后公布,所以本节的涨跌从下一个交易日的收盘算起。
- 两种口径。表 1 的「Week ended」是一周的日平均,「Wednesday」是周三一天的数;表 5(合并资产负债表)只有周三的数。FRED 上的序列:周平均的财政部账户 WTREGEN、准备金 WRESBAL;周三的总资产 WALCL、财政部账户 WDTGAL、准备金 WRBWFRBL、逆回购合计 WLRRAL、其中隔夜逆回购 WLRRAOL、联邦储备券 WLFN;每日的 SOFR 和准备金利率是 SOFR、IORB。
- 逆回购的两行。表 1「Reverse repurchase agreements」下有「Foreign official and international accounts」(外国官方的逆回购池)和「Others」(隔夜逆回购)。2026-11-11 周三:Others 1.52 亿美元,外国官方 3,361 亿,合计 3,363 亿;表 5 的「Reverse repurchase agreements」是合计。抄隔夜逆回购时抄 Others 一行;做恒等式时用合计,两者不要混。
- 混用会加不平。截至 2023-09-06 的 13 周,五行都用周三的数,相加正好等于总资产的 −2,880 亿。把财政部账户和准备金换成周平均(+4,260 亿、−420 亿),其余三行仍用周三的数,相加是 −2,920 亿,差 40 亿。只用三行更不行:财政部账户、隔夜逆回购、准备金即使都用周三的数,也只有 −1,670 亿,差的 1,210 亿是漏掉的外国官方的逆回购池(−530 亿)、联邦储备券(−90 亿)和其余各项(−590 亿)。
- 表 1 的写法。准备金 = 提供准备金的因素合计 − 准备金以外吸收准备金的因素合计。2026-11-11 那一周的周平均:68,061.28 亿 − 38,455.25 亿 = 29,606.03 亿美元。
- 示范:2026-11-11 那一周,财政部账户比 13 周以前少 500 亿美元(周平均),准备金多 0.6%;截至 11 月 17 日,最近 20 个 SOFR 日没有一天比准备金利率高出 10 个基点,最近一天高出 2 个基点。三个条件都没有触发。
准备金降到多少才算紧
Section titled “准备金降到多少才算紧”紧不紧,看两个利率之差。准备金利率(interest on reserve balances,IORB)是美联储对准备金支付的利率,2021 年 7 月 29 日以前叫 IOER。SOFR(Secured Overnight Financing Rate,担保隔夜融资利率)是以国债作抵押借一天现金的利率,即隔夜的回购利率。银行把钱留在美联储,就能拿到准备金利率;回购利率比它高,把钱借进回购市场就多赚。所以回购利率持续高于准备金利率,说明手里有多余准备金的银行不够多了。月末、季末和国债交收日例外:市场通行的解释是,那几天交易商的资产负债表受监管报送和交收的限制,即使准备金不少,SOFR 也会短暂高出准备金利率。所以下文的条件三要求 10 个交易日里高出 10 个基点(0.10 个百分点)以上的日子出现 3 次。
准备金充裕(ample reserves)的框架,指准备金多到这样的程度:美联储主要靠设定准备金利率等几个利率来控制短期利率,不需要主动调节准备金的数量(2019 年 1 月 30 日的声明)。准备金稀缺时,准备金少一点,回购利率就上升。充裕时,SOFR 通常低于准备金利率:2021–2024 年,两者之差的各年中位数在 −8 到 −11 个基点之间。
降到多少才算稀缺,事先不知道。2019 年 9 月 17 日 SOFR 比准备金利率高出 315 个基点(5.25% 对 2.10%),当时的准备金约 1.39 万亿美元;2025 年 10 月准备金约 2.85 万亿美元时,回购利率就已经偏紧(准备金都是周平均)。
准备金降到多少会让回购利率上升,事先算不出,2019 年和 2025 年的两次按美元相差一倍。所以「准备金少了」本身说明不了紧不紧,要看回购利率与准备金利率之差。
隔夜逆回购接近零,是 2026 年 11 月的现状;样本里 2019 年 10 月、2025 年 9 月也是这样(约 2 亿和 179 亿美元)。这时如果美联储的资产不变,财政部账户再增加,就只能对应准备金、外国官方的逆回购池或者其余几行的减少。「准备金少了,股市就跌」这一步,资产负债表回答不了,只能看过去的数据。
可以在这里停,下次从「案例」读起。
哪些算同一类
Section titled “哪些算同一类”照 0.3 的做法,先定条件,再看结果。三个触发条件的门槛只按这几个序列自身的分布定,没有看股市;换门槛的结果见延伸阅读。
- 条件一,财政部账户回补:财政部账户(周平均)比 13 周以前增加 2,000 亿美元以上。2009 年以来 6 段。
- 条件二,准备金下降:准备金(周平均)比 13 周以前下降 10% 以上。2009 年以来 12 段。
- 条件三,回购利率偏紧:SOFR 比准备金利率高出 10 个基点以上的日子,在 10 个交易日里出现第 3 次。SOFR 从 2018 年 4 月才有,4 段。
前两个条件,此前 13 周里没有达标的周,才算新的一段;一段从第一个达标周到最后一个达标周(条件三从第一个到最后一个触发日)。结果是其后 63 个交易日标普 500 的涨跌,从最早能用上数据的那个收盘算起(规则清单的通则 M9:只用当时能看到的信息)。H.4.1 在周四美东 16:30 公布,晚于 16:00 收盘,所以前两个条件从下一个交易日(通常是周五)的收盘算起;某一天的 SOFR 在下一个工作日的早晨公布,条件三从公布那一天的收盘算起。这个收盘下称每段的首日。对照组照 0.4:按首日收盘时距 52 周高点的幅度、此前 10 个交易日的涨跌和 VIX 配对。
回到开头的问题
Section titled “回到开头的问题”财政部账户的 6 段里上涨 4 段:2016 年 1 月 +6.2%、2019 年 10 月 +7.5%、2020 年 4 月 +14.3%、2025 年 9 月 +5.8%;下跌的是 2022 年 1 月(−4.0%)和 2023 年 6 月(−3.6%)。准备金的 12 段里上涨 10 段,下跌的是 2010 年 5 月(−2.3%)和 2022 年 4 月(−0.3%)两段。
拿什么比:2009 年以来任取一天,其后 63 个交易日标普 500 上涨的占 76.0%,平时约四段里就有一段下跌。按这个比例,6 段里本来就该有约 4.6 段上涨,12 段里约 9.1 段。
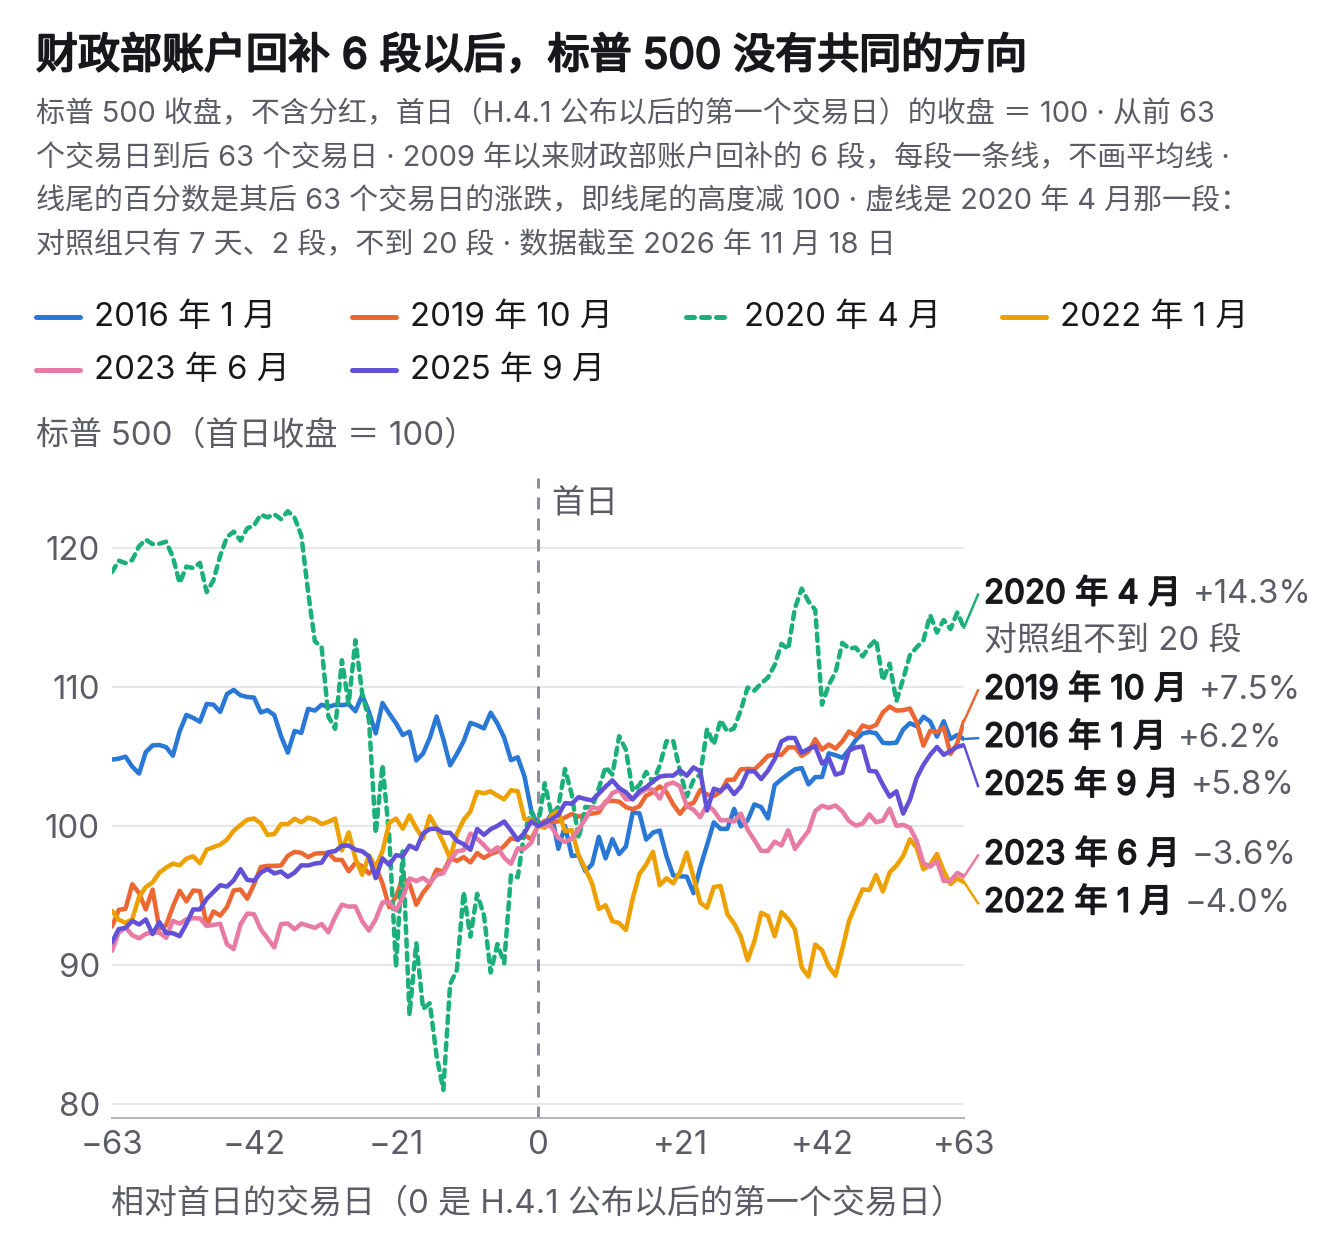
线在首日以后散开,没有共同的方向。
三组合在一起:11 个独立时段
Section titled “三组合在一起:11 个独立时段”三组共 22 段。2016 年 1 月 8 日两个条件同一天触发,所以触发首日只有 21 个;有的段挨得很近,不能当作几次独立的观察。照 0.4 合并:从前一段结束(最后一个达标周或者最后一个触发日,同样按数据公布以后的收盘算)数到后一段的首日,相隔不超过一个窗口(63 个交易日)的,并成一段,一环接一环。并成一段的取第一段的结果。21 个触发首日并成 11 段:
| 首日 | 后 63 日 | 对照:天(段) | 百分位 |
|---|---|---|---|
| 2009-03-13 | +25.1% | 0(0) | — |
| 2009-06-26 | +13.7% | 18(5) | 78 |
| 2010-05-28 | −2.3% | 268(66) | 29 |
| 2014-12-01 | +2.2% | 4,903(95) | 50 |
| 2016-01-08 | +6.2% | 83(36) | 54 |
| 2016-10-07 | +5.3% | 3,852(119) | 76 |
| 2018-12-18 | +12.1% | 10(7) | 80 |
| 2020-03-17 | +23.5% | 0(0) | — |
| 2022-01-07 | −4.0% | 2,964(168) | 13 |
| 2023-06-30 | −3.6% | 4,084(104) | 13 |
| 2025-09-05 | +5.8% | 4,493(105) | 77 |
读法:「对照」是对照组的交易日数和独立时段数;「百分位」是这一段在对照组里排第几,越低说明比状态相近的日子越差。段数按 21 个交易日数;照 0.4 按 63 日数段数少一些,被剔除的仍是同样几段(见延伸阅读)。最长的是 2018 年 12 月 18 日那一段,一直连到 2019 年 12 月,含 6 个触发首日。2009 年 3 月和 2020 年 3 月那两次找不到状态相近的日子。
示范:照 0.4 的三句标等级。
- 独立时段够 5 个吗?11 个,够。
- 对照组够 20 段吗?2009 年 3 月、2020 年 3 月(没有对照)和 2009 年 6 月(5 段)、2018 年 12 月(7 段)不够,不计入。剩下 7 段,仍够 5 个独立时段;平均排第 (29 + 50 + 54 + 76 + 13 + 13 + 77) ÷ 7 ≈ 44.6 百分位。
- 即使毫无作用,看到这样结果的机会小吗?按独立时段和按次数各算一遍。11 段里 3 段下跌,按 76.0% 上涨算,即使这类事件毫无作用,也有约 51% 的机会看到 3 段以上下跌(算法见 0.4,表格软件里是
=1-BINOM.DIST(2,11,0.24,TRUE));按 22 段算是 4 段下跌,机会约 81%。两个都不小,以 11 段的为准。
第三句答「否」,方向的结论标为经验说法。7 段能排除多大的差别?照 0.4,7 段的平均百分位偶然偏离的幅度约 29 ÷ √7 ≈ 11.0,偏离到两倍才算少见。反过来用:真实的平均落在算出的数上下两倍以内,都说得通,即 44.6 ± 21.9,约第 23 到第 66(统计上叫 95% 区间)。排到第 23 以下那样明显的偏跌,这 7 段排除得了;第 30、第 40 这样中等大小的偏跌,或者略微偏涨,都在区间以内,分不出来。
2009 年以来三个触发条件的 21 个触发首日并成 11 个独立时段,其后 63 个交易日 8 涨 3 跌,对照组够 20 段的 7 段平均约排第 45 百分位,「抽走流动性,股市要跌」没有得到数据支持;7 段排除不了中等大小的差别。
换两种并法,平均百分位是第 45 和第 50,结论不变。回购利率偏紧的 4 段全部上涨,可是对照够 20 段的只有 2 段;这 4 段前后美联储每一次都作了调整,这是「偏紧以后股市并不差」的一种解释,只是经验说法。
延伸阅读:并法、分组、门槛和口径的敏感性,美联储的几次调整,缩表两轮
并法。按「首日相隔不超过 126 个交易日」一环接一环地并,是 9 段,6 涨 3 跌,对照够 20 段的 7 段平均第 45(正好是正文那 7 段)。按「从每段第一天起 63 个交易日以内开始的才并」,是 15 段,11 涨 4 跌,够 20 段的 11 段平均第 50。
分组。分组时对照组只剔除同一组其余各段的前后,所以与合并表的数略有不同。财政部账户回补的 6 段,对照够 20 段的 5 段平均第 49;剔除的是 2020 年 4 月那一段,对照组只有 7 天、2 段(图上的虚线)。准备金下降的 12 段,够 20 段的 10 段平均第 62(剔除 2009 年 3 月没有对照的一段和 2009 年 6 月 5 段的一段)。回购利率偏紧的 4 段,够 20 段的 2 段是第 48 和第 39。
门槛。条件一换成 3,000 亿美元,是 5 段,3 涨 2 跌,够 20 段的 4 段平均第 45;条件二换成 15%,是 5 段,全部上涨,够 20 段的 3 段平均第 69。
口径。条件一、二改用周三的数:条件一的 6 段日期不变,结果相同;条件二变成 13 段,11 涨 2 跌,够 20 段的 11 段平均第 56。对照组的独立时段改按 63 个交易日数(0.4:窗口比 21 个交易日长的,按窗口的长度合并),段数变少,例如 2014 年 12 月那一段从 95 段变成 40 段;被剔除的仍是同样几段,平均百分位不变。
起点早一天。如果从数据公布当天(周四)的收盘算起,那时数据还没有公布,用的是收盘时不知道的信息。这样算,11 段同样是 8 涨 3 跌,幅度却不同:2020 年 3 月那一段 +28.5%(本节 +23.5%),2010 年 5 月那一段 −5.1%(本节 −2.3%)。
回购利率偏紧的 4 段。即使毫无作用,4 段全部上涨的机会也有约 33%。2025 年 10–12 月,SOFR 有 20 天比准备金利率高出 10 个基点以上,高得最多的五天是 10 月 31 日、11 月 3 日、11 月 28 日、12 月 1 日和 12 月 31 日,都在月末前后。
| 首日 | 利差最高 | 后 63 日 |
|---|---|---|
| 2018-12-18 | 75 个基点 | +12.1% |
| 2019-05-01 | 315 个基点 | +1.9% |
| 2020-03-17 | 44 个基点 | +23.5% |
| 2025-10-28 | 32 个基点 | +1.1% |
美联储的调整(逐条按声明):
- 2008-10-06:宣布 10 月 9 日起对准备金付息(新闻稿)。本节把这一天当作准备金充裕的框架的起点。
- 2019-01-30:声明「the Committee will be patient」(声明),同日另一份声明写明继续在准备金充裕的框架下实施政策。
- 2019-03-20:计划 5 月起放慢缩表、9 月底结束(声明);2019-07-31 改为 8 月结束,比此前说的早两个月(声明)。
- 2019-09-17:纽约联储做隔夜回购操作,上限 750 亿美元(纽约联储)。
- 2019-10-11:宣布购买国库券「at least into the second quarter of next year」,10 月 15 日起(声明)。
- 2020-03-15:目标区间降到 0–0.25%,国债至少增持 5,000 亿美元、机构抵押贷款证券至少 2,000 亿(声明);2020-03-23 改为「in the amounts needed」(声明)。
- 2025-10-29:宣布 12 月 1 日停止缩表。2025-12-10:判断准备金已降到充裕的水平,开始购买短期国债以维持充裕的准备金,12 月 11 日起(声明)。
缩表两轮。第一轮按 2017-09-20 的声明在 10 月开始(声明),2019 年 8 月结束;第二轮 2022 年 6 月 1 日开始(声明),2025 年 12 月 1 日结束。2017-09-29 收盘到 2019-07-31 收盘,标普 500 +18.3%,年化 +9.6%,期间最大回撤 −19.8%;2022-05-31 到 2025-11-28,+65.8%,年化 +15.6%,期间最大回撤 −18.9%。1950 年以来的年化是 +8.3%。都不含分红。只有两轮,不作结论。
一对结果相反的案例
Section titled “一对结果相反的案例”2023 年 6 月和 2025 年 9 月两段,触发时财政部账户 13 周的增加相近:+2,070 亿和 +2,190 亿美元(周平均)。触发时看得到的区别是隔夜逆回购的余额:2023 年 6 月 28 日约 19,452 亿美元,2025 年 9 月 3 日约 179 亿。按机制一节的道理,隔夜逆回购所剩无几时,财政部账户的钱更多要从准备金出。事后也是这样:机制一节的表取的是两段里财政部账户增加最多的那一周(2023 年 9 月 6 日、2025 年 10 月 29 日),准备金一个少了 160 亿,一个少了 4,720 亿。照「抽走流动性」的说法,2025 年那一段应当更差。
结果正好相反:其后 63 个交易日,2023 年那一段 −3.6%(第 13 百分位),2025 年那一段 +5.8%(第 77)。当时看得到的区别没有决定结果。与结果对得上的是其后的 10 年期国债收益率:2023 年那 63 个交易日从 3.81% 升到 4.59%,2025 年几乎没变(4.10% 到 4.11%)。这是事后才知道的,只能用来解释,不能拿来分组(通则 M9)。
那张「净流动性」图
Section titled “那张「净流动性」图”图上的净流动性,是美联储总资产减财政部账户、再减隔夜逆回购。两条线的相关性(取值从 −1 到 +1,期权课 5.6)在 2009–2021 年是 +0.91,那些年两条线都在上升;2022 年以来净流动性下降,标普 500 却涨了 61.7%,相关性 −0.48。两条都向上走的线,水平值的相关性自然高,说明不了一条带动另一条;要判断方向,得看每个区间各变了多少。这样算,与其后 13 周涨跌的相关性随年代翻转,换一个起点也会变(见延伸阅读)。至于缩表,只有两轮(见上一个延伸阅读),不作结论。
「净流动性」的变化与其后 13 周涨跌的相关性,2009–2019 年接近零或为负,2020 年以来为正,起点挪动几周就差出 0.3 到 0.4;按年代拆开是事后的,关系不稳定,不能用来判断方向。
延伸阅读:「净流动性」的算法和相关性
- 算法。总资产(WALCL)减财政部账户(WTREGEN)、再减隔夜逆回购(纽约联储的每日数 RRPONTSYD):周三的总资产减周平均的财政部账户,再减当周三的隔夜逆回购。通行的算法混用了周三、周平均和每日三种口径,本节照它算,只为复现那张图。
- 水平值。2009–2021 年,净流动性从 2.06 万亿美元升到 6.90 万亿,标普 500 涨了 435%;2022 年以来,净流动性从 6.88 万亿降到 5.84 万亿,标普 500 涨了 61.7%。
- 相关性怎样读。用在涨跌上,+1 表示总是同涨同跌;用在水平值上,两条线只要都向上走,相关性就会很高。
- 变化量。把 2009 年以来的周度数据切成 71 个互不重叠的 13 周区间:净流动性的变化与同一区间标普 500 的涨跌,相关性只有 +0.06。与下一个区间的涨跌相比,要看区间从哪一周切起:13 周的区间可以从任何一周切起,起点挪动 0–12 周就是 13 种切法,各算一次。2009–2019 年(44 对)在 −0.27 到 +0.03 之间,2020–2026 年(26 对)在 +0.28 到 +0.67 之间;全样本(70 对)在 +0.10 到 +0.32 之间,正值是 2020 年以后几年带出来的。按年代拆开是事后的拆分(规则清单的通则 M11),只拆这一次;2022 年以来那一段只有 18 对,范围 +0.06 到 +0.73,太宽,不单列。
可以在这里停,下次从「必然与不必然」读起。
必然与不必然
Section titled “必然与不必然”| 事项 | 依据 |
|---|---|
| 同一段时间里各行变了多少;三个条件触发没有 | 规则决定(恒等式),截至数据日期 |
| 财政部发债、缴税和 H.4.1 公布的日期 | 规则决定(CAL-01) |
| 资产同时变动时,财政部账户的钱「来自哪里」 | 记账上的归属 |
| 准备金降到多少会让回购利率上升 | 算不出 |
| 三个条件触发以后股市的方向 | 经验说法:检验过,与对照组没有看出差别(11 个独立时段),排除不了中等大小的差别 |
| 回购利率偏紧以后美联储调整、股市上涨 | 经验说法(4 段) |
| 缩表、「净流动性」与股市的方向 | 缩表只有两轮,不作结论;「净流动性」的关系不稳定 |
读法:前两行截至 2026 年 11 月 18 日(周度数截至 11 月 11 日那一周)。第三行是记账时的选择,最后一行没有检验到能标等级的程度,都不标等级。
失效的案例是那句话按事先的定义没有应验的一次;失效条件是这个剧本在什么情况下不再适用(0.9)。
失效的案例要从准备金确实下降的段里选,否则说这句话的人会说「被美联储抵消了」。6 段回补里,增加最多的那一周准备金下降 2,000 亿美元以上的有三段(2016 年 1 月、2022 年 1 月、2025 年 9 月),按规则取其后 63 个交易日涨得最多的一段:
- 哪一次:2016 年 1 月那一段(首日 1 月 8 日)。到增加最多的那一周,准备金比 13 周以前少约 2,680 亿美元(周平均);其后 63 个交易日标普 500 +6.2%。
- 当时最早能看到什么:2016 年 1 月 7 日公布的 H.4.1,准备金比 13 周以前少约 5,110 亿美元(周平均,−19.4%),财政部账户多约 2,500 亿;首日收盘时指数距 52 周高点 −9.8%,此前 10 个交易日 −6.9%,VIX 27.0。
- 它怎样改变准备:头 21 个交易日标普 500 跌了 3.6%,看上去正应验了那句话;中途的走势不改事先定的窗口和概率,到第 63 个交易日照实记「没有应验」,并调低「流动性」解释的权重,这是一条更新信号。
2019 年 10 月那一段(+7.5%)不算:同期美联储的资产增加约 2,620 亿美元,准备金几乎没有下降,前提没有出现。本剧本的失效条件有两条:
- 准备金从充裕变成稀缺,而美联储没有补充。看得见的信号是美联储的声明不再称准备金充裕,或者回购利率高于准备金利率持续一个季度以上,美联储既没有购买国库券,也没有增设回购操作。条件三触发本身不算失效,它的 4 段就在样本里。
- 美联储改变操作框架,例如改回管理准备金的数量(0.6 记过 1979–1982 年的一次)。
出现其中一条,这 11 段的结果不能照搬。
方向的回答是「没有看出差别」,0.8 的五项准备照样做得完。
事前:
- 日历:H.4.1 每周四美东 16:30 公布,周四是联邦假日时顺延到下一个工作日;财政部的季度再融资公告和缴税的截止日期(CAL-01,再融资见政治经济学 7.6);议息声明里关于缩表的决定。
- 账户义务:回购利率偏紧触发时,先照 ACCT-01 算出未来几周要付的钱和可能追加的保证金(杠杆平仓见 5.1)。只有这个条件挂上账户义务:回购利率是借钱的价格,偏紧时靠短期借款加杠杆的机构可能被迫减仓,波动和保证金要求可能随之上升。这是账户受不受得了的事,与指数的方向无关,所以 4 段全部上涨也照样要算。
- 主题敞口:这几个条件说的是银行体系的资金,所以查银行股(尤其是区域银行)和对利率敏感的持仓,穿透 ETF 以后合计占净值多少。
- 情景:上涨的概率从对照组的比例出发,不因为「抽走流动性」调低。不利的一档取其后 63 个交易日的第 5 百分位,1950 年以来任取一天是 −10.2%,2009 年以来 −8.5%,乘以你的指数敞口,或者代入你的压力测试(期权课 11.5)。不取 6 段回补里最差的 −4.0%,那样最坏情况下的损失少算一半以上。
- 不做的事:不依据一张「流动性」图表判断方向;不因为缩表开始或者结束调整仓位。
每周 H.4.1 公布以后记一行:数据日期、财政部账户和准备金 13 周的变化、最近 10 个交易日利差高出 10 个基点的天数,只标「触发」或「未触发」,不写「所以要涨」或「所以要跌」。使用保证金或者持有短期期权的人,要另外做的就是账户义务那一条。
当天:不适用。触发按周的数算出,数据在美股收盘以后公布,没有一个事件的当天。
事后:每出现新的一段,补进合并表,重算独立时段、对照组和平均百分位;首日以后第 63 个交易日,记下标普 500 的涨跌和它在对照组里的百分位。
延伸阅读:债务上限与回补(CRS 2025 年 9 月的表)
6 段回补里有 5 段,首个达标周往前 13 周之内有一次债务上限的暂停或提高(CRS IN11829):
| 首个达标周 | 此前的暂停或提高 |
|---|---|
| 2016-01-06 | 2015-11-02,暂停到 2017-03-15 |
| 2019-10-30 | 2019-08-02,暂停到 2021-07-31 |
| 2022-01-05 | 2021-10-14 提高 4,800 亿,12-16 提高 2.5 万亿 |
| 2023-06-28 | 2023-06-03,暂停到 2025-01-01 |
| 2025-09-03 | 2025 年 7 月,提高 5 万亿 |
读法:金额是美元。间隔从约 3 周(2022、2023 年)到约 13 周(2019 年)。2020 年 4 月那一段没有,当时上限还在 2019 年的暂停期内。
反过来不成立:2014 年以来的 9 次暂停或提高里,有 3 次其后 26 周财政部账户 13 周的增加没有到 2,000 亿美元(2014-02-15 那一次最多 +350 亿,2017-09-08 和 2018-02-09 两次最多 +1,740 亿)。所以债务上限解决以后,要看财政部公布的借款估计和每周的 H.4.1,不能假定一定回补。
随堂练习(示例数据,非实时):
- 某一周的 H.4.1 表 5,与 13 周以前相比:总资产 −600 亿美元,财政部账户 +1,500 亿,逆回购合计 −300 亿(其中隔夜逆回购 −250 亿),联邦储备券 +50 亿,其余各项 −50 亿。
- (a) 准备金变了多少?写出同期各项各变了多少。
- (b) 甲说:「财政部这 13 周抽走了银行 1,500 亿美元的准备金。」乙说:「其中 300 亿来自隔夜逆回购,准备金只出了 1,200 亿。」两人的说法各有什么问题?
- (c) 另一段 13 周:美联储的资产、联邦储备券和其余各项都不变,外国官方的逆回购池也不变,财政部账户 +1,500 亿;13 周以前,隔夜逆回购只剩 20 亿。准备金至少减少了多少?
- 假设 2027–2030 年三个条件又触发了 8 段,与 2009–2026 年的 11 段分开算(示例数据,括号里是哪一个条件)。
| 首日 | 后 63 日 | 对照:天(段) | 百分位 |
|---|---|---|---|
| 2027-02(一) | +4.1% | 2,800(96) | 52 |
| 2027-09(二) | −6.3% | 1,950(71) | 9 |
| 2027-11(三) | +2.0% | 640(44) | 41 |
| 2028-08(一) | +9.8% | 35(11) | 93 |
| 2029-03(二) | −1.2% | 3,100(88) | 30 |
| 2029-10(一) | +5.5% | 2,400(83) | 71 |
| 2030-04(三) | −3.4% | 1,200(58) | 22 |
| 2030-11(二) | +7.0% | 26(9) | 88 |
2027 年 11 月那一段的首日,距 9 月那一段结束只有 30 个交易日;其余相邻两段都相隔 63 个交易日以上。照本节的做法,判断「抽走流动性,股市要跌」在这 8 段里有没有得到数据支持,并按独立时段数标出等级。
参考解答
第 1 问。(a) 按恒等式:Δ准备金 = −600 − 1,500 − (−300) − 50 − (−50) = −1,800 亿美元。同期各项:总资产 −600,财政部账户 +1,500,逆回购合计 −300(其中隔夜逆回购 −250),联邦储备券 +50,其余各项 −50,准备金 −1,800。核对:+1,500 − 300 + 50 − 50 − 1,800 = −600,等于总资产的变化。
(b) 两人说的都只是一种归属。甲的数比实际少:准备金少了 1,800 亿,比财政部账户的增加还多,因为同期总资产也少了 600 亿。乙把逆回购的两行混了:隔夜逆回购只少了 250 亿,另外 50 亿是外国官方的逆回购池。他的记法应当写成:财政部账户的 1,500 亿里 300 亿来自逆回购合计、1,200 亿来自准备金,资产减少的 600 亿全部对应准备金。另一种记法是:财政部账户的 1,500 亿全部来自准备金,资产减少的 600 亿对应逆回购合计 300 亿和准备金 300 亿(联邦储备券 +50 亿与其余各项 −50 亿互相抵消)。两种相加都是准备金 −1,800、逆回购合计 −300,数据分不出哪一种对。
(c) 至少 1,480 亿。资产、联邦储备券和其余各项都不变时,财政部账户增加 1,500 亿,等于逆回购合计和准备金一共减少 1,500 亿。外国官方的池不变,逆回购合计的变化就是隔夜逆回购的变化;它最多减到零,即最多减少 20 亿,其余至少 1,480 亿要由准备金出。隔夜逆回购如果反而增加,准备金减少得更多。
第 2 问。照 0.4 的三句:
- 2027 年 11 月那一段与 9 月那一段相隔不到一个窗口,并成一段,取 9 月那一段的结果(−6.3%)。8 段并成 7 个独立时段,过了 5 个的线。
- 2028 年 8 月(11 段)和 2030 年 11 月(9 段)的对照组不到 20 段,不计入。剩下 5 段,仍够 5 个;平均第 (52 + 9 + 30 + 71 + 22) ÷ 5 ≈ 36.8。偶然偏离的幅度约 29 ÷ √5 ≈ 13.0,两倍约 26,区间约第 11 到第 63,50 在里面。
- 7 个独立时段里 3 段下跌。按 76.0% 上涨,即使毫无作用,也有约 22% 的机会看到 3 段以上下跌(
=1-BINOM.DIST(2,7,0.24,TRUE));按 8 段算也是 3 段下跌,机会约 30%。两个都不小。
结论:平均百分位看上去偏低,可是区间包含 50,看到 3 段下跌的机会也不小,「抽走流动性,股市要跌」没有得到数据支持,等级 C(经验说法)。这 5 段只排除得了平均排到第 11 以下那样很大的偏跌,排除不了中等大小的差别。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- LIQ-01(A 规则决定):如果 13 周内财政部账户增加 2,000 亿美元以上或者准备金下降 10% 以上,或者每周查 H.4.1 时,就按资产负债表的恒等式写出同一段时间里总资产、财政部账户、逆回购合计(其中隔夜逆回购)、联邦储备券、其余各项和准备金各变了多少,都用 H.4.1 表 5 的周三数;美联储的资产同时变动时,写明「钱来自哪里」只是记账上的归属。
- LIQ-02(C 经验说法):如果有人以财政部账户回补、准备金下降、缩表或者一张「净流动性」叠加股指的图表作为判断股市方向的理由,就说明:三个触发条件检验过,其后 63 个交易日与对照组没有看出差别(11 个独立时段,排除不了中等大小的差别);「净流动性」的变化与其后涨跌的关系不稳定;缩表只有两轮,不作结论。只标出三个触发条件是否触发;回购利率偏紧触发时,先照 ACCT-01 算账户义务。
思考题:
- 某一周准备金约 2.6 万亿美元,比 2019 年 9 月的 1.39 万亿多得多;最近 10 个交易日,SOFR 减准备金利率依次是 −2、+1、+12、+4、+11、+3、+15、+2、+9、+6 个基点(示例数据)。有人说:「准备金这么多,回购利率不会紧。」条件三触发了没有?他错在哪里?(答:第 3、5、7 天高出 10 个基点以上,第 7 天是 10 个交易日里的第 3 次,条件三触发;这一天的 SOFR 第 8 天早晨才公布,首日是第 8 天。稀缺的水平事先算不出,2025 年 10 月约 2.85 万亿美元时就已经偏紧,要看利差,不看准备金的绝对数。触发以后先照 ACCT-01 算账户义务。)
- 动手算。假设明年出现一段新的回补,与合并表的最后一段相隔 200 个交易日,其后 63 个交易日 −3%,对照组 2,000 天、60 段,排第 25 百分位(示例数据)。补进去以后,独立时段几段?够 20 段的几段,平均百分位多少?结论变不变?(答:12 段,够 20 段的 8 段,平均 (312 + 25) ÷ 8 ≈ 42.1,区间约第 22 到第 63。12 段里 4 段下跌,即使毫无作用也有约 32% 的机会看到 4 段以上下跌。结论不变:没有得到数据支持,仍是经验说法。)
本节要点:
- 准备金的变化按资产负债表的恒等式算得出,同一口径(表 5 的周三数,逆回购用合计)下各项的变化相加等于总资产的变化;美联储的资产同时变动时,财政部账户的增加「来自哪里」只是记账上的归属。
- 准备金降到多少会让回购利率上升,事先算不出(2019 年 9 月约 1.39 万亿美元时跳升,2025 年 10 月约 2.85 万亿时就已偏紧);紧不紧看 SOFR 与准备金利率之差。
- 2009 年以来三个触发条件的 21 个触发首日(从数据公布以后的第一个收盘算起)并成 11 个独立时段,其后 63 个交易日 8 涨 3 跌,对照组够 20 段的 7 段平均约排第 45 百分位;「抽走流动性,股市要跌」没有得到数据支持,是经验说法,7 段排除不了中等大小的差别。
- 「净流动性」的变化与其后 13 周涨跌的相关性,2009–2019 年接近零或为负(−0.27 到 +0.03),2020 年以来为正(+0.28 到 +0.67,26 对),起点挪动几周就差出 0.3 到 0.4;按年代拆开是事后的,关系不稳定,不能用来判断方向。
本节任务:两件事。第一,打开美联储最近一期 H.4.1,在表 5 抄下周三的五行:总资产、联邦储备券、逆回购合计、财政部账户、准备金(「Other deposits held by depository institutions」),其余各项按差额算;再在表 1 逆回购下抄「Others」一行,就是隔夜逆回购。13 周以前的同一组数在 FRED 上取(序列代码见「H.4.1 怎样读」),按恒等式核对准备金的变化:核对用逆回购合计,「Others」只用来看隔夜逆回购还剩多少。第二,在 FRED 取周平均的财政部账户(WTREGEN)和准备金(WRESBAL)最近一周和 13 周以前的数,以及最近 10 个交易日的 SOFR(序列 SOFR)和准备金利率(序列 IORB),标出三个条件是否触发,记下数据的日期。约 20 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 准备金 | reserve balances | 银行等存款机构存放在美联储的存款;等于美联储总资产减去其余负债和资本 |
| 财政部一般账户 | Treasury General Account(TGA) | 财政部在美联储的现金账户,本专题简称财政部账户 |
| 隔夜逆回购 | overnight reverse repurchase agreement(ON RRP) | 货币基金等机构把现金隔夜借给美联储、收取国债作抵押;H.4.1 里是逆回购下的「Others」一行,与外国官方的逆回购池合起来是逆回购合计 |
| 准备金利率 | interest on reserve balances(IORB) | 美联储对准备金支付的利率;2021 年 7 月 29 日以前叫 IOER |
| SOFR | Secured Overnight Financing Rate | 担保隔夜融资利率,以国债作抵押借一天现金(回购)的利率;持续高于准备金利率(不只是月末、季末前后的一两天),说明准备金偏紧 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。