2022 年,标普 500 从 1 月 3 日的最高收盘跌到 10 月 12 日,跌了 25.4%;那一年穆迪 Baa 利差最高只到 2.42 个百分点(7 月 28 日)。2016 年 2 月 11 日,同一条利差升到 3.63,标普 500 却只比那一轮的最高收盘(2015 年 5 月 21 日)低 14.2%。利差和股市的跌幅并不同步。
股市跌了一段的时候,你多半听过两句话:「信用利差升破 3 个百分点,融资出了问题,股市还要跌」;「股市跌而利差不动,只是估值回调」。这一节拆成三件事:利差的变化可以按算术拆开,可是拆开说明不了为什么;越过 3 以后股市怎样,要和平常的日子比;当时能不能靠利差分出「估值引起的」和「融资引起的」下跌,要按事先写下的分组检验。另有一件算术:你持有的公司借新还旧,按今天的收益率每年多付多少利息。数据截至 2026 年 11 月 18 日收盘(利差截至 11 月 17 日)。
边界:信用利差的定义在期权课 4.4;再融资和信用周期(对冲性、投机性、庞氏三种融资)在政治经济学 8.1;美联储买公司债的便利和急跌中的会间行动在 2.4;商业票据利差这类短期融资的读数在 4.5;被迫的卖出在 5.1;回调、熊市的定义和基准率在 6.1,衰退熊市在 6.2。本节不评价公司、评级机构和监管,不预测下一次。
先写下你的判断
Section titled “先写下你的判断”下文的 Baa 利差,指穆迪 Baa 级公司债收益率减 10 年期国债收益率(下一节细讲)。请写下三个数:
- 1986 年以来任取一个交易日,其后 252 个收盘里至少有一个比它低(它自己的收盘不算),这样的日子占几成?
- 1986 年以来,Baa 利差第一次升到 3 个百分点以上(此前一年都在 3 以下)的有 5 次。其后 252 个交易日,标普 500 上涨的有几次?作为参照,1986 年以来任取一天,其后 252 个交易日上涨的占 79.5%。
- 这 5 次里,其后一年里有比起点更低的收盘的,有几次?
4.3、5.1 的表里有 2001、2020 年附近的数,答题时不要翻;认出了某一次的(例如记得 2008 年或 2020 年),照实记下。写完不再改。答案在「案例:越过 3 以后」的第一张表下面。
机制:一条利差是两个收益率之差
Section titled “机制:一条利差是两个收益率之差”信用利差(credit spread)是公司债收益率减去同期限国债收益率的差(期权课 4.4)。本节用的是最长、免费、能重跑的一条日度序列:FRED 上的 BAA10Y,1986 年 1 月 2 日起。它等于穆迪 Baa 级公司债收益率(FRED 的 DBAA)减 10 年期国债收益率(DGS10)。
- 穆迪 Baa、Aaa:穆迪把投资级的公司债分成 Aaa、Aa、A、Baa 几档,Aaa 最高,Baa 是投资级里最低的一档。两条收益率都是老券(seasoned bonds,已经发行一段时间的债券)的收益率;FRED 的页面写明,两者都用剩余期限 20 年以上的债券。
- 它不是同期限的:减去的是 10 年期国债,所以 BAA10Y 里含着 10 年期与剩余期限 20 年以上的国债之间的期限利差。
一条利差是两个收益率之差,它的变化就可以按算术拆开,有两种拆法:
- BAA10Y 的变化 = Baa 收益率的变化 − 10 年期国债收益率的变化;
- BAA10Y 的变化 =(Aaa 减 10 年期)的变化 +(Baa 减 Aaa)的变化。
第二种拆法里,Aaa 减 10 年期量的是整个投资级相对国债,Baa 减 Aaa 量的是同一家机构、同样期限、只差评级的两档之间。
拆开只说明走阔落在哪里,不说明为什么。国债那一项大,说明公司债收益率没有跟着国债下降,公司债相对国债的补偿照样变大了:发债的公司相对国债更贵了。它借新还旧多付多少,看的是 Baa 收益率本身(1986、2001 年它在下降),见下一节。补偿变大的来由有几种:违约和流动性的补偿上升;资金转向安全资产(flight to quality),即避险的资金从风险资产转到国债这类安全资产,压低它们的收益率,也可能抬高风险较高的债券的收益率;降息或通胀回落压低了国债;剩余期限 20 年以上与 10 年期的期限不匹配。这几个数分不开它们。反过来,国债收益率急升时,这条利差会机械地收窄,2.2 举过 1994 年的例子;收窄也不等于信用没有问题。Baa 减 Aaa 只说明走阔是不是 Baa 这一档特有的,它不动,不等于信用没有变紧。
1986 年以来 Baa 利差首次升到 3 以上(收在 3 或以上,而此前 252 个观测都在 3 以下;细则在「案例:越过 3 以后」)的 5 次,越线日以前 63 个利差观测(约三个月)里的变化:
| 越线日 | Baa 收益率、 10 年期 |
利差 | Aaa 减 10 年期、 Baa 减 Aaa |
|---|---|---|---|
| 1986-04-16 | −1.32、 −2.45 |
+1.13 | +0.89、 +0.24 |
| 2001-03-15 | −0.24、 −0.55 |
+0.31 | +0.27、 +0.04 |
| 2008-02-05 | +0.25、 −0.75 |
+1.00 | +0.55、 +0.45 |
| 2015-08-18 | +0.23、 −0.07 |
+0.30 | +0.04、 +0.26 |
| 2020-03-12 | +0.22、 −0.97 |
+1.19 | +0.91、 +0.28 |
读法:单位是百分点。以 2020 年为例,+0.22 − (−0.97) = +1.19,+0.91 + 0.28 = +1.19,两种拆法加起来都等于利差的变化。各占多少,用每一项除以利差的变化:第一种拆法,国债那一项 0.97 占 82%,Baa 收益率那一项 0.22 占 18%。5 次里 4 次,国债那一项比 Baa 收益率那一项大。1986、2001 年两项符号相反:Baa 收益率自己也在下降,国债那一项比全部走阔还大(1986 年 2.45 对 1.13),不写百分比,照实写「走阔全部来自国债降得更快」。只有 2015 年主要是 Baa 收益率上升。按第二种拆法,1986、2001、2020 年的走阔大半落在 Aaa 减 10 年期,即整个投资级相对国债在走阔;2008 年约各半(55%、45%);2015 年 87% 落在 Baa 减 Aaa,即低一档相对高一档在走阔。国债为什么下降,各次不同(背景在延伸阅读)。
Baa 利差的变化可以拆成 Baa 收益率和国债两项,或者 Aaa 减 10 年期和 Baa 减 Aaa 两段,这是算术;1986 年以来 5 次越过 3,4 次国债那一项更大,这不说明信用没有变紧,走阔的来由分解本身分不开。
什么时候用得上。10 年期国债收益率由财政部当天公布,通常美东 18:00 以前(美联储的 H.15 下一个工作日 16:15 才收录)。穆迪的收益率在 FRED 上通常下一个工作日上午更新,BAA10Y 傍晚更新;FRED 没有承诺固定的时刻,以当天页面为准。所以第 t 天的利差,最早在 t+1 的白天能自己算出(DBAA 减财政部公布的 10 年期收益率),第一个能用上它的收盘是 t+1 的收盘。这是本专题的通则 M9:数据在收盘以后才公布的,起点后移到下一个交易日的收盘。以星期三的利差为例(冬令时):穆迪的数在美东星期四上午更新,约是新加坡星期五 00:30;第一个能用上它的收盘是美东星期四 16:00,即新加坡星期五 05:00。下一个交易日债市休市而股市照常开的,可能再后移(延伸阅读)。
第 t 天的 Baa 利差,最早在 t+1 的白天(美东)自己算得出,第一个能用上它的收盘是 t+1 的收盘。
高收益债的利差刻度不同,FRED 也只给最近三年,本节不用它做历史检验(延伸阅读)。
延伸阅读:序列的细节、公布的时刻和几个背景数
- BAA10Y 与 DBAA − DGS10:1986 年以来 10,219 个有数的观测里,两者只有 1991 年 1 月 29 日差 0.02(2.32 对 2.34)。2019 年 6 月 21 日起,FRED 这条利差里的国债收益率直接取自财政部(FRED BAA10Y)。DBAA、DAAA 的页面注明「These instruments are based on bonds with maturities 20 years and above.」(DBAA、DAAA);穆迪指数更细的编法,本节没有找到公开的方法文件。1986 年以来 Baa 减 Aaa 的第 5、第 95 百分位是 0.59、1.43。
- 公布的时刻:财政部的方法说明写的是按纽约联储在每个交易日「at or near 3:30 PM」取得的报价编成,「usually available … by 6:00 PM Eastern Time」(财政部)。FRED 2026 年 11 月 20 日的页面:DBAA、DAAA 美东 11:33 更新(11 月 19 日的数;另一天读到的是 11:31),BAA10Y 17:03 更新。等 FRED 的 BAA10Y 傍晚更新再用,第一个能用上的收盘就是 t+2(敏感性见「案例:越过 3 以后」的延伸阅读)。下一个交易日债市休市而股市照常开的,穆迪的数可能再晚一个工作日,第一个能用上的收盘随之后移,以 FRED 页面的更新时间为准。早年的公布方式没有查到,本节按今天的方式定,是一项约定。
- 高收益利差:ICE BofA 的高收益和投资级期权调整利差(option-adjusted spread,OAS,扣除债券里可赎回这类条款的价值以后算的利差)与 BAA10Y 刻度不同:2026 年 11 月 19 日高收益 3.52、投资级 0.94,高收益的 3 不是 BAA10Y 的 3。FRED 系列页的原句是「Starting in April 2026, this series will only include 3 years of observations.」本节取到的数从 2023 年 11 月 21 日起,不能用来重跑历史,只读今天的数。
- 国债收益率急升时利差收窄:2.6 的 2001 年 5 月、12 月和 2008 年 5 月那几段,10 年期急升,BAA10Y 都收窄了。
- 国债为什么下降(只作背景):1986、2001、2008、2020 年这 63 个观测的窗口里都有降息,2015 年没有。
- 1986 年的背景(同期的数,不说明利差为什么走阔):WTI 月均价从 1985 年 11 月的 30.81 美元跌到 1986 年 3 月的 12.62 美元;CPI 同比从 1986 年 1 月的 3.89% 降到 3 月的 2.26%;10 年期国债收益率从 1 月 14 日的 9.43% 降到 4 月 16 日的 6.98%;美联储 3 月 7 日把贴现率由 7.5% 降到 7%(FRED DISCOUNT),FRED 的联邦基金目标利率序列(DFEDTAR)同一天由 7.75% 降到 7.25%(1994 年以前美联储不公布目标利率,这个序列是事后整理的)。
- 2020 年 3 月的国债:10 年期收益率 3 月 9 日 0.54%,3 月 18 日反而升到 1.18%,3 月 23 日 0.76%。美联储 2020 年 5 月的《金融稳定报告》把 2 月下旬起的下降归于全球增长的预期急降、不确定性急升,又写到 3 月中旬投资者为取得现金卖出流动性较差的国债(美联储)。同一个窗口里,国债收益率先降后升,几种来由交织在一起,这正是分解分不开的地方。
- 利差里违约以外的部分:一项研究(Gilchrist 和 Zakrajšek,2012)把公司债利差拆成反映违约预期的部分和其余的「超额债券溢价」(excess bond premium),后者的变动领先于实体经济走弱。本节只读到摘要。
机制:再融资的算术
Section titled “机制:再融资的算术”一家公司的债到期,多半要借新债还旧债,即再融资(refinancing)。新债按那时的利率发行:
多付的利息(每年)= 到期金额 ×(新的收益率 − 旧的票息)
示范(示例数据):一家公司有 20 亿美元、票息 4.00% 的债 12 个月内到期。按 2026 年 11 月 18 日穆迪 Baa 收益率 6.59% 全额重新发行,每年多付 20 亿 × (6.59% − 4.00%) = 20 亿 × 2.59% ≈ 5,180 万美元。
这是算术,假设全额再融资、按给定的收益率、期限不变。穆迪 Baa 是剩余期限 20 年以上的老券收益率的平均,不是这家公司的发行利率:公司再融资的期限可能短得多,还可能有新发行的溢价,用它算出的是一个参照。写的时候注明收益率的出处。
- 到期多少、哪一年到期:美国公司年报的财务报表附注里,一般列出此后五年每年到期的金额,各笔债的票息也在附注里。这是文件写明的数量(A 规则决定)。
- 哪些公司先受影响:近两年到期多的、评级低的。浮动利率负债多的,基准利率上升时利息随之重设;利差走阔要到再融资或者重新议价时才反映,合同里的加点在此以前不变。这是从算术推出的描述,本节没有检验(C)。现金流只够付利息、本金靠再融资的,政治经济学 8.1 叫投机性融资。
按给定的收益率,全额再融资每年多付的利息是到期金额乘以新旧利率之差,这是算术;穆迪 Baa 不是这家公司的发行利率。
延伸阅读:债券基金的利差久期
利差走阔、国债收益率不变时,债券基金的价格约变化 −利差久期(spread duration,利差变动 1 个百分点、价格约反向变动百分之几)× 利差的变化。例如利差久期 6.5 年,利差再走阔 50 个基点,约 −6.5 × 0.50% ≈ −3.25%(示例数据)。这与 2.6 按久期算国债价格的算法相同,乘法是算术,实际的价格变化不是:它是一阶近似,假设各券的利差同幅变动、不计凸性;利差变动大、持有高收益债或可赎回债时误差变大;国债收益率同时下降,会抵消一部分。基金只公布有效久期的,用它代替,写明是近似。
随堂练习(示例数据,非实时):某个星期三,穆迪 Baa 收益率 7.10%、Aaa 6.20%、10 年期国债 4.05%;63 个观测以前分别是 6.80%、5.95%、4.60%。此前 252 个观测里,Baa 利差最高 2.71。
- 这一天的 Baa 利差是多少?算不算首次越线?第一个能用上它的收盘是哪一天?
- 这 63 个观测里利差走阔了多少?按两种拆法各占多少?能说明什么,说明不了什么?
- 你持有的一家公司 14 个月以后有 15 亿美元、票息 3.25% 的债到期,经营现金流每年 4 亿美元。按 7.10% 全额再融资,每年多付多少利息,相当于经营现金流的几成?这个数说明了什么,没有说明什么?
参考解答
第 1 问。7.10 − 4.05 = 3.05,此前一年都在 3 以下,算首次越线。10 年期的数财政部星期三通常美东 18:00 以前公布(在收盘以后),Baa 收益率星期四白天在 FRED 上更新以后就能自己算,所以第一个能用上它的收盘是星期四的收盘。等 FRED 的 BAA10Y 傍晚更新再用,就是星期五。
第 2 问。63 个观测以前的利差 6.80 − 4.60 = 2.20,走阔 +0.85。第一种拆法:Baa 收益率 +0.30,国债 −0.55,国债那一项更大:公司债收益率没有跟着国债下降,公司债相对国债的补偿照样变大了。第二种拆法:Aaa 减 10 年期从 1.35 到 2.15,+0.80;Baa 减 Aaa 从 0.85 到 0.90,只 +0.05。这一段走阔不是 Baa 这一档特有的,整个投资级相对国债都在走阔。是违约和流动性的补偿、资金转向安全资产、降息,还是期限不匹配,这几个数分不开。
第 3 问。15 亿 ×(7.10% − 3.25%)= 15 亿 × 3.85% ≈ 5,775 万美元,约是经营现金流 4 亿的 14%。它说明的是:按 7.10% 全额借新还旧,每年多出这么多利息。它没有说明这家公司实际能按什么利率借到、借不借得到:7.10% 是剩余期限 20 年以上的老券的平均,不是这家公司的发行利率,所以这是按给定收益率的算术(A),会不会违约、市场会不会对它开放,不知道。
可以在这里停,下次从「案例:越过 3 以后」读起。
案例:越过 3 以后
Section titled “案例:越过 3 以后”定义写在看结果以前(0.4):
- 越线日(本课程的名称):BAA10Y 收在 3.00 或以上、前一个有数的观测在 3.00 以下的那一天。越线日以前 252 个利差观测(约一年)都在 3 以下的,才算新的一次;不满足的并进上一次。1986 年那一次,日度序列还不满 252 个观测,用月度的 BAA10YM 核对(1985 年最高 2.32)。
- P0 是越线日的收盘,t1 是下一个交易日的收盘(即第一个能用上利差的收盘)。
- 结果从 t1 量:其后 252 个交易日上涨(主)和 63 个交易日上涨;「一年里有更低的收盘」,即 t1 以后 252 个收盘里有一个低于 t1(t1 自己不算);「再跌 10%」,即 t1 以后 63 个收盘里有一个比 t1 低 10% 以上。
有两处没有做到「先定条件,再看结果」,照实写:门槛 3 照的是一份看过结果的草案;「此前 252 个观测都在 3 以下」是看过越线的日期(没有看指数)以后写下的。换门槛、换重新计数的结果在延伸阅读,结论不变。
1986 年以来有 35 个越线日,并成 5 次;相邻两次的 t1 最近也相隔 1,149 个交易日,5 次就是 5 个独立时段。
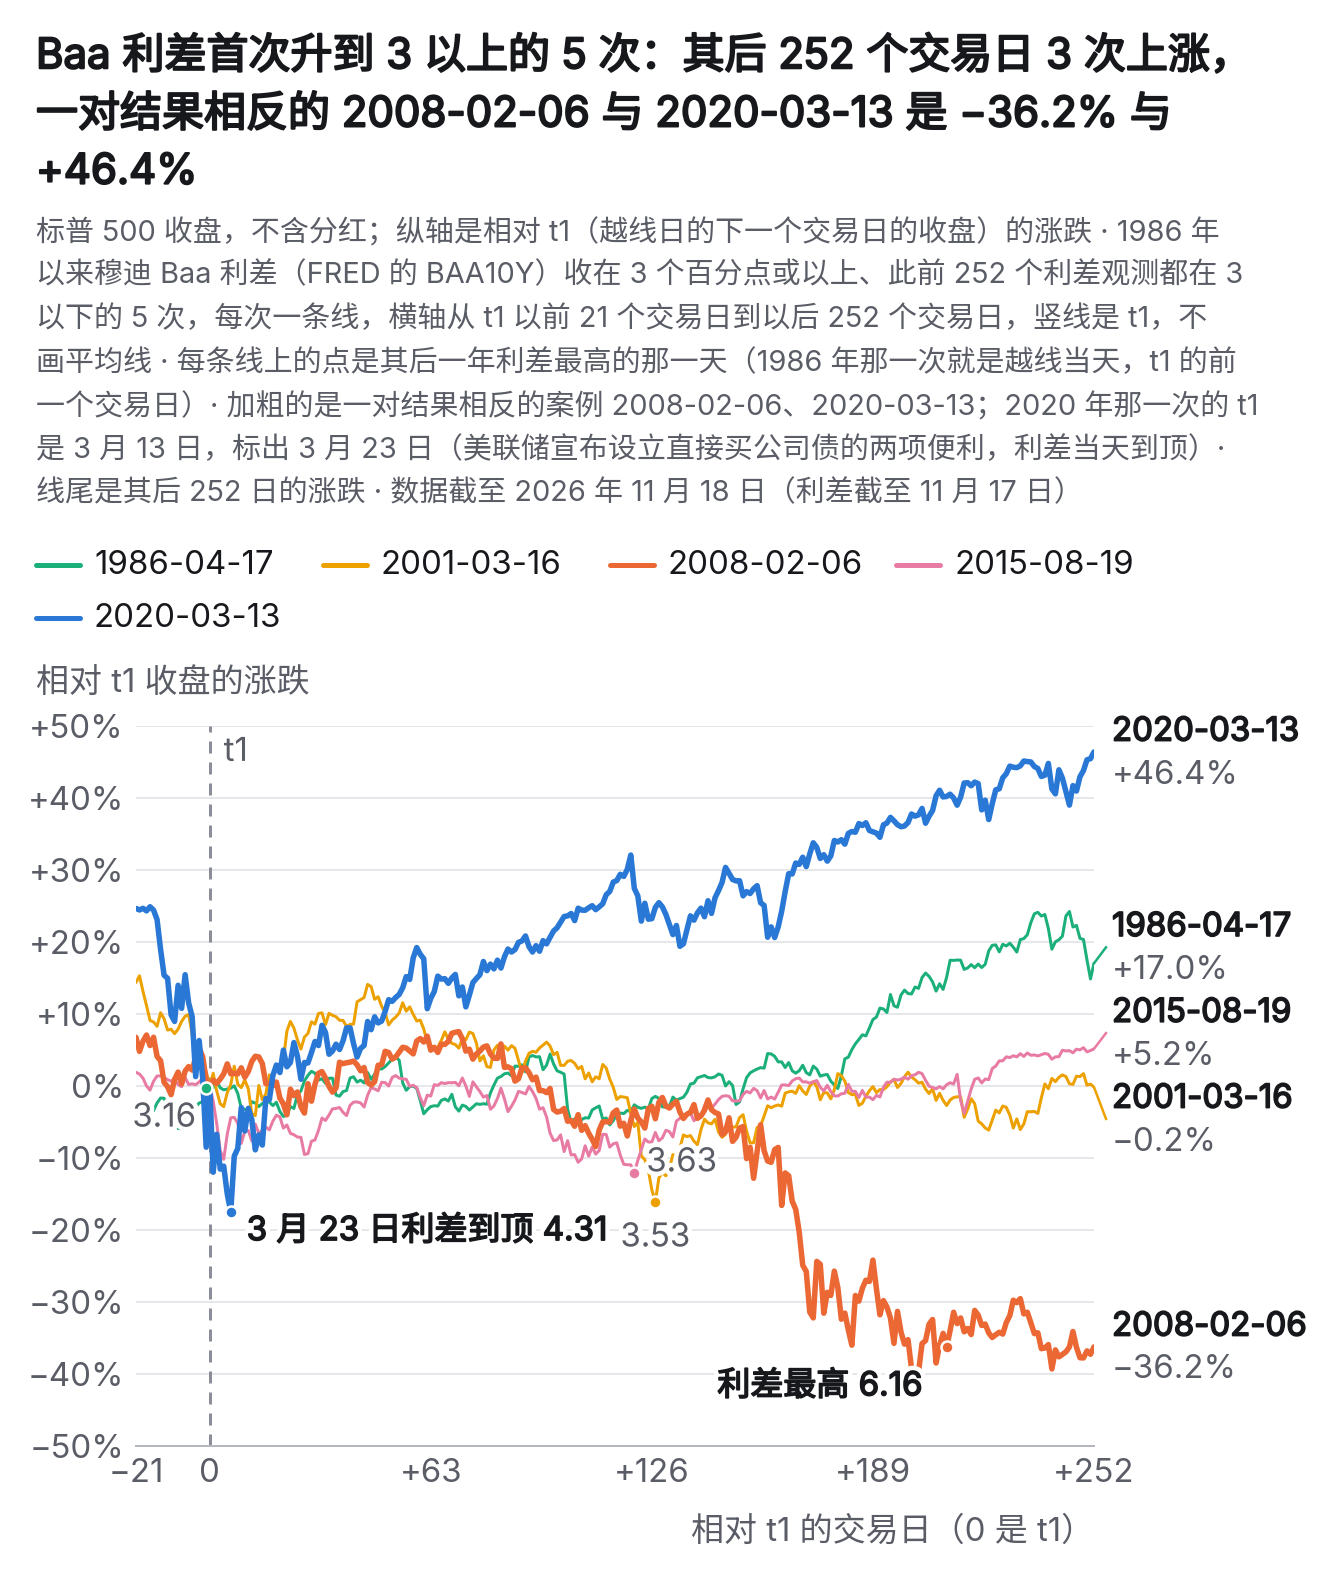
| t1 | 距 52 周 高点 |
其后 252 日 | 一年里 的最低 |
|---|---|---|---|
| 1986-04-17 | 0.0% | +17.0% | −5.4% |
| 2001-03-16 | −24.7% | −0.2% | −16.1% |
| 2008-02-06 | −15.3% | −36.2% | −43.3% |
| 2015-08-19 | −2.4% | +5.2% | −12.0% |
| 2020-03-13 | −19.9% | +46.4% | −17.5% |
读法:「距 52 周高点」是 t1 的收盘比此前 252 个交易日的最高收盘低多少。「一年里的最低」是 t1 以后 252 个收盘里最低的一个相对 t1 的涨跌(t1 自己不算)。
开头三问的答案:1986 年以来任取一天,其后 252 个收盘里有一个比它低的占 92.4%(10,048 个窗口);5 次里 3 次其后 252 日上涨;5 次全都在其后一年里有更低的收盘。
比的是什么。参照概率按这个次序取:先看这一次的对照组(0.4),算不出的退到状态类别(6.1:距 52 周高点同一档的日子),再算不出的用同一段年代平常的比例。252 日的对照组和状态类别都不够 20 段(细节在延伸阅读),所以 252 日的参照是 1986 年以来平常的 79.5%。
比了几次。这一节同一批数据比了 7 项:这一案例 4 项(252 日上涨、63 日上涨、一年里有更低的收盘、63 日里再跌 10%),下一案例 3 项。比 7 次、每次按 5% 的门槛,即使全都毫无作用,至少一项碰巧过线的机会最多约 7 × 5% = 35%(各项独立时约 30%),所以每一项的门槛改成 5% ÷ 7 ≈ 0.71%,下文叫「折算」的门槛;说一个差别被排除,界线也按它取(道理在 1.4)。下面没有一项过线。
看哪一侧的界线(0.4):说法讲偏低的,要上界低于平常才算得到支持;下界说明最多排除得了多大的偏弱。说法讲偏高的反过来:要下界高于平常才算得到支持,上界说明最多排除得了多大的偏强。
「利差升破 3,股市还要跌」,本节读作其后 252 日上涨的机会比平常低,讲偏低。看到的 3/5(60%)比平常的 79.5% 低,与说法同侧。上界 =BETA.INV(0.95, 4, 2) ≈ 92.4%(折算 97.3%)高过平常,说法没有得到数据支持:即使越线毫无作用,5 次里至多 3 次上涨的机会也有约 27%(按 79.5% 算的二项分布)。下界按折算的门槛 =BETA.INV(0.05/7, 3, 3) ≈ 9.4%(只按单侧 5% 是 18.9%),只排除得了比平常低约 70 个百分点以上的偏弱。5 次只能分辨极大的差别,所以写「证据不足」。这里的 92.4% 与任取一天的 92.4% 碰巧相同,是两回事。
63 日上涨也是 3/5,按各次所在的状态类别预计 3.27 次,分不开(延伸阅读)。
「一年里还会有新低」,讲偏高。5 次里 5 次,听起来很有力。可是任取一天也有 92.4%:即使越线毫无作用,5 次全都这样的机会约 67%。下界 =BETA.INV(0.05, 5, 1) ≈ 54.9%(折算 37.2%),远低于 92.4%,与平常分不开。这句话对几乎任何一天都成立,不是越线带来的信息。第四项「63 日里再跌 10%」也证据不足(延伸阅读)。
1986 年以来 Baa 利差首次升到 3 以上的 5 次,其后 252 个交易日 3 次上涨(平常 79.5%),「还要跌」没有得到数据支持,5 次也排除不了大的差别,证据不足;「一年里还会有新低」任取一天也有 92.4%,不是越线带来的信息。
越线多半出现在下跌已经走了一大段以后:t1 距 52 周高点的中位 −15.3%。2008、2020 两次事后看在 NBER 认定的衰退月份里,2001 年那一次在高峰月份(衰退从下一个月开始);衰退是事后认定的,只解释,不入选(2.7)。这 5 次与本专题别的节有重叠,同一次下跌只算一次,名单在延伸阅读。
一对结果相反的案例。2008-02-06 与 2020-03-13,当时看得到的几项方向相同、大小不一:
| 项 | 2008-02-06 | 2020-03-13 |
|---|---|---|
| t1 距 52 周高点 | −15.3% | −19.9% |
| VIX | 28.97 | 57.83 |
| 10 年期,63 个观测 | −0.75 | −0.97 |
| 商业票据利差 | 92 个基点 | 86 个基点 |
| 其后 252 日 | −36.2% | +46.4% |
读法:商业票据利差是 3 个月 AA 级金融商业票据减 3 个月国库券的利率差(4.5),这里是越线那一天的:2008 年那一天高于 4.5 写过的 1997 年以来第 95 百分位(87 个基点),2020 年那一天是 86 个基点,在第 95 百分位附近。两边都滞后一天公布,越线那一天的读数要到 t1 收盘以后才读全(4.5)。区别在 t1 以后:2020 年 3 月 23 日,美联储宣布设立直接买公司债的两项便利(2.4),利差当天到顶(4.31),实际的买入要到 5 月才开始(延伸阅读)。2008 年,利差又走阔到 12 月 4 日的 6.16。这些在 t1 那一天都看不出。
延伸阅读:5 次的细节、与别的节重叠的和敏感性
对照组和状态类别:对照组按 0.4 的三项状态(距 52 周高点、此前 10 日涨跌、VIX)配出没有越线的日子,252 日的窗口按 252 日合并成段,5 次各配出 17、8、18、14、5 段,没有一次够 20 段。状态类别(本课程的名称,家在 6.1)在 1986 年以来按收盘距 52 周高点「不到 10%」「10% 以上」把交易日分成两档,剔除越线日前后 30 个交易日,按天取,并列每段第一天的比例,够 20 段才用;252 日两档都不够(3 段、10 段)。
63 日上涨:3/5。63 日的状态类别算得出一档:2001、2008、2020 三次在「10% 以上」一档(23 段,按天 61.9%,每段第一天 60.9%),1986、2015 两次在「不到 10%」一档(只有 10 段),用平常的 70.5%。合起来预计 3.27 次,实际 3 次,分不开。
63 日里再跌 10%:5 次里 2 次(2015、2020),平常 13.0%;按各次所在的状态类别预计 1.11 次,即使越线毫无作用,至少 2 次的机会约 31%。上界 81.1%(折算 90.6%),证据不足。
2020 年的两项便利:SMCCF 2020 年 5 月 12 日起买公司债 ETF,6 月 16 日起买个券;PMCCF 6 月 29 日起可以使用,没有发行人用过(纽约联储工作报告)。
逐次的数(依次是 1986、2001、2008、2015、2020):
- 越线日的利差 3.16、3.03、3.01、3.01、3.20;63 个观测以前的日子 1986-01-14、2000-12-12、2007-11-01、2015-05-19、2019-12-10。越线日都是星期二到星期四,t1 都是下一个交易日。
- t1 以后 21 日 −4.2%、+3.6%、−2.5%、−5.8%、+5.0%;63 日 −2.9%、+5.5%、+5.0%、−1.4%、+12.2%;63 日内最低 −4.2%、−4.1%、−4.0%、−10.2%、−17.5%。
- 其后一年利差的最高:3.16(越线当天)、3.53(2001-09-21)、6.16(2008-12-04)、3.63(2016-02-11)、4.31(2020-03-23);利差留在 3 以上的天数 17、82、239、163、58。
- 越线日的 Baa 减 Aaa 1.52、0.87、1.29、1.17、1.14;商业票据利差 —(1997 年以前没有)、40、92、23、86 个基点;TED 利差 0.98、0.53、1.02、0.26、0.41(TED 2022 年停止,4.5)。
- VIX 一列印的是当时公布的那一条:2001 年当时公布的是旧算法的 VIX(今天叫 VXO)35.29,今天按现行算法回算是 29.91;1986 年还没有公布的波动率指数。对照组在 1990–2003 年按回算的 VIX 配对,只作参照。
- t1 距 52 周高点和 P0 距 52 周高点:0.0% 与 0.0%,−24.7% 与 −23.2%,−15.3% 与 −14.6%,−2.4% 与 −1.6%,−19.9% 与 −26.7%。
- NBER 的衰退(只解释):2001 年 4–11 月,2008 年 1 月–2009 年 6 月,2020 年 3–4 月;1986、2015 年没有。
与别的节重叠的(同一次下跌,两节都标出,只算一次):
- 2001:5.1 的急跌首日 2001-03-12、2001-09-17;2.4 的 2001-04-18、09-17 两次会间降息;4.1 的九一一;2.6 2001 年 5 月、12 月那两段;4.4 的 2001-03、2001-09 两段。
- 2008:5.1 的首日 2008-09-15(这个窗口里 5.1 的达标日有 16 个);5.2 的贝尔斯登、雷曼、华盛顿互惠、花旗和美国银行;2.4 的多项便利;4.4 的 2008-01-15、03-13、09-16、2009-01-16 几段,4.5 的 2008-09-16 一段;2.6 2008 年 5 月那一段。账户义务一档的 −43.3%(从 P0 −43.7%)与 4.4、4.5 的 2008 年是同一次下跌,各节各取各的窗口。
- 2015:5.3 的 2015-08-24;4.4 的 2015-08-21、2015-12-14 两段;2.2 的 2015-12-16 首次加息。
- 2020:5.1 的首日 2020-02-27(窗口里另有 2020 年 3 月的 6 个和 4 月 1 日、6 月 11 日的达标日,以及 2021-01-27 的首日);2.4 的 03-03 会间降息、03-15 降到零、03-23 的公司债便利;03-09、03-12、03-16、03-18 四次全市场熔断第一级;4.4 的一段。
敏感性(不进比较的次数):
| 改法 | 次数 | 252 日上涨 |
|---|---|---|
| 门槛 2.5 | 5 | 3 |
| 门槛 3.5 | 4 | 2 |
| 门槛 4.0 | 2 | 1 |
| 重新计数 126 | 7 | 5 |
| t1=t+2 | 5 | 3 |
| 月度 1953 年起 | 7 | 5 |
读法:重新计数 126 多出 2010-06-08、2011-08-10 两次(后一次与 3.3 的 2011-08-08 相邻)。t1=t+2 是等 FRED 的 BAA10Y 傍晚更新再用,2020 年那一次的 t1 变成 3 月 16 日,252 日 +66.1%。月度用 BAA10YM(月平均,1953 年 4 月起),起点放在下一个月的第一个交易日:1974-12、1981-11、1986-08、2001-09、2008-02、2015-08、2020-03 七次,一年里有更低的收盘 6 次;1953 年 4 月以来平常 252 日上涨 74.4%、一年里更低 92.1%。1953–1969 年月度的这条利差从没有超过 1.82,同一个 3 在不同年代的意思不同,所以月度只作延伸。几种改法下结论都不变。
案例:两种下跌,当时分得出吗
Section titled “案例:两种下跌,当时分得出吗”第二句话说的是:跌到一成的那一天,看利差就能分出「估值引起的」和「融资引起的」下跌。
回调照 6.1 的定义(6.1 是家):从一个收盘新高起,到收盘第一次回到这个高点为止,算这一轮;这一轮的最高收盘下跌 10% 的第一个收盘是触发日,同一轮只有一个;这一轮收回最高收盘以前跌满 20% 的,叫跌成熊市。触发日当天不知道会不会跌成熊市。样本取 1986 年 4 月 7 日以后触发的(触发以前要有 63 个利差观测)。
分组写在看结果以前:触发日的前一天(触发当天收盘时,只能用到前一天的利差),BAA10Y 比 63 个观测以前走阔 0.37 个百分点以上的,叫「利差同时走阔」,否则叫「利差没有走阔」。0.37 是 BAA10Y 1986–2026 年全部 63 个观测变动的第 90 百分位,只看利差自己的分布,没有看指数;它用到了样本以后的利差,是一项近似;如果只用每个触发日以前的数算,分组不变。
先写下两种解释各预言什么(0.5 的做法)。「估值引起」指贴现率或盈利预期的变化压低了股价、借钱的条件没有变紧的下跌,它预言利差不动、跌得浅;「融资引起」指借新还旧变难、被迫去杠杆推动的下跌,它预言利差走阔、跌得深。本节把「跌得深」读作这一轮跌成熊市。
1986 年 4 月以来有 14 轮回调,5 轮跌成熊市(35.7%),这是同一段年代不分组的参照:
| 组 | 轮数 | 跌成熊市 |
|---|---|---|
| 利差同时走阔 | 2 | 2 |
| 利差没有走阔 | 12 | 3 |
读法:走阔的 2 轮是 2000-04-14(+0.70)和 2022-02-22(+0.39)。没有走阔而跌成熊市的 3 轮是 1987-10-15、2007-11-26 和 2020-02-27。
「利差走阔,更容易跌成熊市」。2/2 与说法同侧。即使走阔毫无作用,按 35.7% 看到 2 轮都跌成熊市的机会也有约 13%;下界 =BETA.INV(0.05, 2, 1) ≈ 22.4%(折算 8.5%),低于 35.7%:没有得到数据支持。2 轮排除不了任何像样的差别。
「利差没动,跌不深」。3/12(25%)也与说法同侧。即使毫无作用,至多 3 轮的机会约 33%;上界 =BETA.INV(0.95, 4, 9) ≈ 52.7%(折算 63.9%),高于 35.7%:也没有得到数据支持。其后 63、252 日的涨跌,两组也分不开,都过不了 0.71%。
分组不稳。同一批 14 轮,换一种同样说得通的量法,「走阔」的一组就换人:
- 门槛换成 0.30:4 轮(多了 2007-11-26、2015-08-24),3 轮跌成熊市;换成 0.55(第 95 百分位):只剩 2000-04-14。
- 变动从这一轮最高收盘那天量起:只剩 2007-11-26。
- 改用 Baa 减 Aaa(门槛是它自己的第 90 百分位 0.20):只剩 2015-08-24,它没有跌成熊市。利差水平在 3 以上的,也只有它。
- 利差用到触发当天、起点后移一天:2000-04-14、2015-08-24、2022-02-22,2 轮跌成熊市。
结果从「走阔的都跌成熊市」到「走阔的都没有」都出现过。分组本身随尺子变,就给不出概率。
一对结果相反的案例。两条利差把它们分得相反:
| 项 | 2022-02-22 | 2015-08-24 |
|---|---|---|
| BAA10Y 的变化 | +0.39(走阔) | +0.36(差 0.01) |
| Baa 收益率、10 年期 | +0.71、+0.32 | +0.20、−0.16 |
| Baa 减 Aaa | +0.08 | +0.32(过它的线) |
| 这一轮 | 跌成熊市,最低 −25.4% | 没有,最低 −14.2% |
读法:2015 年那一次,前一天 BAA10Y 已在 3.10,只差 0.01 没有归进「走阔」;按 Baa 减 Aaa,它却是走阔得最多的一次。2022 年按 BAA10Y 归进「走阔」:Baa 收益率升得比国债多(+0.71 对 +0.32),可是 Baa 减 Aaa 只 +0.08,走阔大半落在整个投资级相对国债。两样当时都看得到;「当时能分出两种下跌」,要看用的是哪一条尺子。
事后看(只作描述,窗口是看过结果才划的):14 轮全部在触发以后一年里走阔够过 0.37;触发以后 5 个交易日以内够线的 6 轮里,也有没有跌成熊市的 2015-08-24(细节在延伸阅读)。这个窗口没有事先写下,不能当分组用。
1986 年 4 月以来 14 轮回调,触发时 Baa 利差同时走阔的 2 轮都跌成熊市,没有走阔的 12 轮里 3 轮也跌成熊市;换一条利差或换门槛,「走阔」的一组就换成别的几轮,所以当时不能靠利差把一次下跌认定为估值引起的或融资引起的,两种解释都写进卡里。
延伸阅读:14 轮的逐轮表和年代的对照
| 触发日 | 前一天 的利差 (变动) |
Baa、 10 年期; Baa 减 Aaa |
跌成熊市 (这一轮 最低) |
|---|---|---|---|
| 1987-10-15 | 1.65 (−0.52) |
+1.18、 +1.70; −0.14 |
是 (−33.5%) |
| 1990-01-30 | 1.59 (−0.27) |
+0.35、 +0.62; +0.05 |
否 (−10.2%) |
| 1990-08-17 | 1.63 (−0.02) |
+0.05、 +0.07; +0.05 |
否 (−19.9%) |
| 1997-10-27 | 1.48 (−0.03) |
−0.20、 −0.17; −0.10 |
否 (−10.8%) |
| 1998-08-14 | 1.73 (+0.05) |
−0.18、 −0.23; +0.01 |
否 (−19.3%) |
| 1999-09-29 | 2.35 (+0.23) |
+0.19、 −0.04; +0.10 |
否 (−12.1%) |
| 2000-04-14 | 2.45 (+0.70) |
+0.01、 −0.69; +0.17 |
是 (−49.1%) |
| 2007-11-26 | 2.37 (+0.30) |
−0.32、 −0.62; +0.18 |
是 (−56.8%) |
| 2015-08-24 | 3.10 (+0.36) |
+0.20、 −0.16; +0.32 |
否 (−14.2%) |
| 2018-02-08 | 1.62 (−0.29) |
+0.21、 +0.50; −0.02 |
否 (−10.2%) |
| 2018-11-23 | 2.17 (+0.29) |
+0.50、 +0.21; +0.16 |
否 (−19.8%) |
| 2020-02-27 | 2.20 (+0.06) |
−0.38、 −0.44; −0.04 |
是 (−33.9%) |
| 2022-02-22 | 2.13 (+0.39) |
+0.71、 +0.32; +0.08 |
是 (−25.4%) |
| 2025-03-13 | 1.65 (+0.23) |
+0.35、 +0.12; +0.02 |
否 (−18.9%) |
读法:「前一天的利差」是触发日前一个利差观测(2022 年是 2 月 18 日,2 月 21 日休市),括号里是它比 63 个观测以前的变动。表里不印触发以后的涨跌;2020-02-27 那一轮其后 63 日的结果见 4.3,252 日见 6.1,那一轮的最低 2.4 写过。按 252 日一环接一环合并,14 轮是 10 段,只作核对。其后一年利差的最高,跌成熊市的 5 轮 2.42–5.92,没有跌成熊市的 9 轮 2.02–3.63,两者重叠。跌成熊市的 5 轮依表中的次序,在触发以后第 5、0、2、4、0 个交易日走阔够 0.37;1987 年是 10 月 22 日,在 10 月 19 日跌满 20% 以后,当信号用来不及。5 个交易日以内够线的还有 2015-08-24(第 1 个交易日),放宽到 10 个交易日又多 2018-11-23(第 6 个)、1998-08-14(第 10 个),这 8 轮里仍是 5 轮跌成熊市。
年代的对照(不作参照):1946–1985 年 14 轮里 7 轮跌成熊市,1990 年以来 13 轮里 4 轮(30.8%);6.1 的 1946 年以来 28 轮里 12 轮。
与别的节重叠的:1987-10-15(5.1 的首日是 10-16)、1997-10-27(同一天是 5.1 的首日,也在 4.4 的样本里)、1998-08-14(5.1 的首日 08-31;4.4 的样本)、2000-04-14(同一天是 5.1 的首日)、2015-08-24(5.3 的入选日、4.4 两日一档的那一天)、2018-02-08(5.1 的首日 02-05;4.4 的样本)、2020-02-27(5.1 的首日、4.3 的判断时点、4.4 的一段)、2025-03-13(那一轮的最低来自 3.4 的那一次)。2007-11-26 也是 6.1 的失效案例。
可以在这里停,下次从「必然与不必然」读起。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个等级(分法见 0.2);规则决定的几行截至 2026 年 11 月 18 日的公布方式。
| 事项 | 依据 |
|---|---|
| 是否越线、第一个能用上它的收盘、变化的两种拆法 | A 规则决定(日期和算术),CREDIT-01 |
| 年报写明的债务到期金额和日期 | A 规则决定(文件写明的数量) |
| 按给定收益率全额再融资多付的利息 | A 规则决定(算术,写明假设和收益率的出处) |
| 拆开以后走阔的来由 | 分不开 |
| 公司会不会违约、市场会不会对它开放、它实际的发行利率 | 不知道 |
| 越线以后股市的方向 | C 经验说法(CREDIT-02) |
| 「一年里还会有新低」 | C 经验说法(CREDIT-02),与平常分不开 |
| 靠利差把一次下跌认定为估值的或融资的 | C 经验说法(CREDIT-03) |
读法:只有标 A 的几行可以用「一定」。
失效的案例是按事先的定义没有应验的一次,带来的多半是更新信号;失效条件是这个剧本在什么情况下不再适用(0.9)。两条经验说法各有一个失效的案例。
越线以后。事先的定义:说法「越线不提供方向的信息,方向从平常的比例出发,按平常的锚点准备」;失效=越线以后第 252 个交易日的收盘比方向一档的平常锚点(1928 年以来 252 日终点的第 5 百分位,−24.7%)还低。
- 哪一次:2008 年 2 月 6 日,252 日以后 −36.2%,只有这一次。
- 当时最早能看到什么:已经比 52 周高点低 15.3%;越线那一天商业票据利差 92 个基点,TED 利差(4.5,2022 年已停止)1.02。其后利差一路走阔到 12 月 4 日的 6.16。
- 它怎样改变准备:方向一档本来就取样本最差的 −36.2%,不论读数;读数写进更新信号:越线以后利差每再走阔 1 个百分点,按期权课 11.5 再做一次压力测试(按更坏的价格把账户重算一遍)。
两种下跌。事先的定义:说法「利差不动的是估值的下跌,跌不深」;失效=「利差没有走阔」的一轮跌成熊市。有 3 轮。
- 哪一次:讲 2007 年 11 月 26 日。前一天的 BAA10Y 2.37,63 个观测只走阔 0.30,在 0.37 以下;两项是 Baa 收益率 −0.32、国债 −0.62;Baa 减 Aaa +0.18,也在它自己的线 0.20 以下。这一轮标普 500 最低比高点低 56.8%(2009 年 3 月 9 日)。
- 当时最早能看到什么:11 月 23 日(前一个交易日)商业票据利差已是 152 个基点,TED 1.89;触发当天 173 个基点、1.99(4.5 的指标)。两个交易日以后(11 月 28 日),利差的 63 个观测变动就够了 0.37。
- 它怎样改变准备:「利差没动」不写成「跌不深」;卡上把短期融资的读数和利差的两项一起列进更新信号,触发以后每 21 个交易日记一次;商业票据利差在 1997 年以来第 95 百分位(87 个基点)以上的期间,改为每个交易日记一次。
另两轮:1987-10-15,10 年期升 1.70,利差反而收窄 0.52,两个交易日以后一天跌了 20.47%(5.1);2020-02-27,利差只走阔 0.06。
失效条件另写三条:穆迪改变指数的编法或者停止提供日度数;国债的期限结构大变(10 年期与剩余期限 20 年以上的国债的期限利差大幅变化时,BAA10Y 的 3 意思就变了);美联储常设直接买公司债的工具(2020 年那样的便利变成常设,「融资引起的下跌」的路径就变了)。
方向答「证据不足」,0.8 的准备照样做得完:事前五项,当天、事后各一条。
四档的用法与 5.1 相同:都从判断时点 t1 算起,两个方向用同样的档名。方向一档给写情景和概率的人,看 t1 以后第 63、252 个收盘;账户义务一档给用保证金或者卖出期权的人,看 t1 以后 63、252 个收盘里的最低(上涨一边看最高;t1 自己不算),窗口要盖住整个持有的时段;首日一档(t1 到下一个收盘)和两日一档(t1 以后两个收盘里更坏的)给持有短期期权的人,分别只管 t1 以后的头一个、头两个收盘;更晚到期的,到期以前的保证金和被指派以后持股的时段按账户义务一档(持有期短的按持有期截断)。已经持有、跨过 t1 的,另记从越线日的收盘(P0)算的数。每一档取样本里最差的一次和平常的百分位里更坏的那个。「平常」是规则清单锚点表里任取一天的第 5(上涨一边第 95)百分位:63、252 日取 1928 年以来一行,首日、两日取 1928、1994 年两行里更坏的。
下跌一边管融资买入、卖出认沽、持有到期会被行权成为股票多头的认购买方:
| 档 | 样本最差 | 平常 | 取 |
|---|---|---|---|
| 方向 63 日 |
−2.86% (1986) |
−13.45% (1928 行) |
−13.45% |
| 方向 252 日 |
−36.23% (2008) |
−24.71% (1928 行) |
−36.23% |
| 账户义务 63 日 |
−17.47% (2020) |
−19.28% (1928 行) |
−19.28% |
| 账户义务 252 日 |
−43.27% (2008) |
−34.98% (1928 行) |
−43.27% |
| 首日 | −11.98% (2020) |
−1.83% (1994 行, 跨周末) |
−11.98% |
| 两日 | −11.98% (2020) |
−2.61% (1928 行) |
−11.98% |
读法:账户义务 252 日的 −43.27% 是 2008 年 2 月 6 日起到 11 月 20 日。首日、两日的 −11.98% 是 2020 年 3 月 13 日(t1,星期五)到 3 月 16 日:越线那一天(P0)到 t1 先涨了 9.29%,t1 以后的下一个收盘跌 11.98%。t1 以后的一天可以比越线以前的任何一天都坏。t1 时已比 52 周高点低 20% 以上的(5 次里只有 2001 年),首日、两日的平常改用锚点表这一状态的一行(1994 年起):−3.43%、−5.22%,样本仍更坏。从 P0 另记的数在延伸阅读。
上涨一边管卖出没有备兑的认购、融券、持有到期会被行权成为股票空头的认沽买方:
| 档 | 样本最高 | 平常 | 取 |
|---|---|---|---|
| 方向 63 日 |
+12.18% (2020) |
+14.38% (1928 行) |
+14.38% |
| 方向 252 日 |
+46.40% (2020) |
+37.67% (1928 行) |
+46.40% |
| 账户义务 63 日 |
+19.23% (2020) |
+16.15% (1928 行) |
+19.23% |
| 账户义务 252 日 |
+46.40% (2020) |
+41.71% (1928 行) |
+46.40% |
| 首日 | +1.76% (2001) |
+1.67% (1994 行) |
+1.76% |
| 两日 | +1.76% (2001) |
+2.51% (1994 行) |
+2.51% |
读法:方向 252 日和两档账户义务都来自 2020 年那一次(t1 是 3 月 13 日)。t1 时已跌满 20% 的(2001 年),首日、两日的平常改用这一状态的 +3.85%、+5.15%,比样本大,取它们。备兑认购(手里有对应的股票)被指派时交出已有的股票,不另产生现金缺口。现金结算的 SPX 期权被行权不会多出股票;实物交割的股票和 ETF 期权是美式的,深度实值的到期以前就可能被提前指派(期权课 1.5)。
越线以后的四档从 t1 算:下跌一边 252 日取 2008 年的方向 −36.2%、账户义务 −43.3%,首日、两日取 2020 年的 −12.0%,上涨一边 252 日取 2020 年的 +46.4%;利差和短期融资的读数只作更新信号,不改方向的概率。
回调触发的那一边,四档照 6.1 的 CORR-02,从触发日的收盘算,两日一档 −24.57%(1987 年),各格在延伸阅读。
事前:
-
日历:所持公司未来 24 个月的债务到期日和金额(CAL-01);利差每周记一行(BAA10Y、它的两项、Aaa 减 10 年期、Baa 减 Aaa);越线以后排出 t1 以后第 63、252 个交易日。
-
账户义务:照上面两张表算现金缺口(ACCT-01)。实值的股票和 ETF 期权到期时会被自动行权(期权课 1.5):买入认购要付买入股票的钱,买入认沽和卖出认购行权或被指派以后是股票空头,卖出认沽被指派以后是股票多头;到期以前的保证金和持有股票的时段都按账户义务一档;不想被行权的,到期前平仓或者提交不行权的指示。钱要按第一次可能出现缺口的那一天准备,不能晚于那一天的前一个工作日到位,这是界线,不是稳妥的日子。持有债券基金的,按利差久期近似算一次利差再走阔 1 个百分点的价格变化(延伸阅读)。
-
主题敞口:照 0.8 穿透持仓(WEIGHT-01,卖出的认沽按会被指派的股数算),列出近两年到期多、评级低的公司各占多少,浮动利率负债多的另列(它们先受基准利率上升的影响,不是先受利差走阔的影响);哪一类跌得更多,本节没有检验。
-
情景:每个问题写成互不重叠、合计 100% 的两支,概率取对你的持仓更不利的那个数:
问题 两支 下跌一边取 上涨一边取 越线以后 252 日 低于/高于 t1 低于 40%
(平常 20.5%)高于 79.5%
(按段 60%)回调触发日 跌成熊市/停在
10%–20%跌成熊市 43%
(1990 年以来 31%)停下 69%
(1946 年以来 57%)读法:第一行出自 CREDIT-02,取平常的比例、按独立时段的比例(5 段里 2 段低于 t1)和概率一栏的参照概率里最不利的;对照组和状态类别不够 20 段时,参照概率就是平常的比例。第二行出自 6.1 的 CORR-03(1946 年以来 28 轮里 12 轮,1990 年以来 13 轮里 4 轮);本节的 14 轮里 5 轮只作对照,利差走阔与否都不改这个数。最坏一支写出金额,终点用方向一档的数。
-
不做的事:不因为利差越线改方向的判断,也不因为利差很高认定下跌结束;不把国债那一项读成「与信用无关」,也不把「利差没动」当作「只是估值」;同一次下跌不在 5.1、5.4、6.1 和第2、4章各节里各算一次。
使用保证金或者持有短期期权的人,另做一条。越线可能在急跌之中(2020 年 3 月 12 日越线那天触发了全市场熔断第一级),券商可能临时提高保证金要求:按提高以后的要求和账户义务一档算一次缺口(ACCT-01)。到期日在 t1 或以前、实值的股票和 ETF 期权,被指派以后变成股票,照样跨过其后的涨跌(交易时段在延伸阅读)。
当天:越线(或回调触发)以后,先按两种拆法拆开利差,读商业票据利差,把「估值引起」「融资引起」两种解释都写进卡的竞争解释,按四档重算一次账户(CREDIT-01、ACCT-01)。
事后:第 21、63、252 个交易日各记一次标普 500 和利差的两项;把这一次加进本节的表重算,用 Brier 分数给当时写的概率打分(期权课 4.7)。
延伸阅读:从 P0 另记的数、回调那一边的四档和交易时段
- 已经持有、跨过 t1 的,从 P0 另记:下跌一边首日 −1.96%(2001)、两日 −3.81%(2020)、账户义务 252 日 −43.71%(2008),63 日仍取平常 −19.28%;P0 时已跌满 20% 的(2001、2020),首日、两日取 −3.43%、−5.22%。上涨一边(P0 是 2020 年 3 月 12 日,也是 6.2 的熊市触发日)首日、两日 +9.29%,账户义务 63 日 +30.30%、252 日 +60.00%。
- 回调那一边的四档(CORR-02,从触发日的收盘算;1986 年以来 14 轮取到的最差一次与 6.1 的 28 轮相同)。下跌一边:首日 −5.16%(1987-10-15);两日 −24.57%(1987 年 10 月 19 日一天跌 20.47%,按今天的规则会触发全市场熔断第三级、当天停止交易,HALT-01,期权课 10.6,下一个交易日开盘仍可能更低);方向 63 日 −15.44%(1987)、252 日 −39.47%(2007-11-26);账户义务 63 日 −24.89%(见 4.3;从 P0 −28.21%)、252 日 −46.53%(2007-11-26;从 P0 −47.77%)。上涨一边:首日 +5.12%、两日 +6.27%、方向 63 日 +15.38%、252 日取平常 +37.67%、账户义务 63 日取平常 +16.15%、252 日取平常 +41.71%。
- 交易时段:SPX、XSP、VIX、RUT 期权收盘以后有美东 16:15–17:00 的 curb 时段,夜里有 Cboe 全球交易时段(美东 20:15 至次日 9:25);2026 年 10 月 19 日起,SPY、QQQ、IWM 等 29 个标的的期权有美东 7:30–9:25 的盘前时段,只接受限价单,能否使用看券商(期权课 0.2);其余个股和 ETF 期权只在常规时段交易。全市场熔断第三级停止交易期间,期权也处理不了;第三级以后当晚的全球交易时段是否开放,本节没有核实,以 Cboe 当时的通知为准。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- CREDIT-01(A 规则决定):如果穆迪 Baa 级公司债收益率减 10 年期国债收益率收在 3 个百分点或以上,而此前 252 个观测都在 3 以下,就记下利差的日期和第一个能用上它的收盘(通常是利差日期以后的第一个交易日;下一个交易日债市休市的,可能再后移),写出此前 63 个观测里 Baa 收益率和 10 年期国债收益率各变了多少、Aaa 减 10 年期和 Baa 减 Aaa 各变了多少。如果所持的公司未来 24 个月内有债务到期,就按年报写明的到期金额和票息,用一个写明出处的收益率(例如穆迪 Baa 指数,它是剩余期限 20 年以上的老券的平均,不是这家公司的发行利率)算出全额再融资以后每年多付的利息。
- CREDIT-02(C 经验说法):如果有人以穆迪 Baa 利差升到 3 个百分点以上作为判断股市方向的理由,或者说「越线以后一年里还会有新低」,就先照 CREDIT-01 记下日期和变化的分解,再写出其后 63、252 个交易日上涨的次数和同一段年代平常的比例;其后上涨的概率从这一次的对照组出发,算不出时从状态类别出发(并列每段第一天的比例),仍算不出的用 1986 年以来平常的比例,不因为越线调整;「其后一年里有更低的收盘」任取一天也有九成以上,不当作越线带来的信息。
- CREDIT-03(C 经验说法):如果标普 500 收盘比这一轮的最高收盘低 10% 以上(这一轮第一次),就记下前一天的穆迪 Baa 利差此前 63 个观测的变动、它的两项和 Baa 减 Aaa 的变动,把「估值引起」「融资引起」两种解释写进剧本卡的竞争解释,跌成熊市的概率照 CORR-03 取,不因为利差有没有走阔调整,此后利差的走阔和短期融资的读数只作更新信号。
思考题:
- 动手检验(示例数据)。另一条利差按同样的定义越线 6 次,都是独立时段,其后 252 日上涨 4 次,同一段年代平常 80%,对照组和状态类别都算不出。检验「越线以后股市要跌」:看哪一侧的界线,结论是什么,标什么等级?只比这一项,门槛按单侧 5%。(答:说法讲偏低,看到的 4/6(约 67%)与说法同侧。上界
=BETA.INV(0.95, 5, 2)≈ 93.7%,高于 80%,说法没有得到数据支持(即使越线毫无作用,至多 4 次上涨的机会也有约 34%);下界=BETA.INV(0.05, 4, 3)≈ 27.1%,只排除得了比平常低约 53 个百分点以上的偏弱。证据不足,C。) - 动手判断(示例数据)。一次回调的触发日前一天,10 年期国债收益率 63 个观测升了 1.2 个百分点,Baa 收益率升了 0.9,Baa 减 Aaa 升了 0.25。Baa 利差走阔还是收窄?按本节的分组归哪一组?能不能据此说「信用没有问题,只是估值」?卡上写什么?(答:利差 0.9 − 1.2 = −0.30,收窄,归「没有走阔」。收窄来自国债升得更多(同 1987-10-15);可是 Baa 减 Aaa 升了 0.25,超过它自己的第 90 百分位 0.20,低一档相对 Aaa 在走阔(1987 年它是收窄的)。所以不能写成「信用没有问题」:两种解释都写进竞争解释,跌成熊市的概率照 CORR-03 取 43%(卖出没有备兑的认购、融券的取停下的 69%),利差的两项、Baa 减 Aaa 和商业票据利差写进更新信号。)
- 动手比(示例数据)。有人说「过去 7 次利差越线,7 次一年里都有新低」。任取一天,其后一年里有更低收盘的比例是 92%。这句话讲偏高还是偏低,看哪一侧的界线,有多少信息?(答:讲偏高,看下界
=BETA.INV(0.05, 7, 1)≈ 65.2%,低于 92%,与平常分不开,没有信息;即使越线毫无作用,7 次全都这样的机会也有 0.92⁷ ≈ 56%(照 92.4% 是约 57.5%)。)
本节要点:
- Baa 利差的变化可以拆成 Baa 收益率和国债两项,或者 Aaa 减 10 年期和 Baa 减 Aaa 两段,这是算术;1986 年以来 5 次越过 3,4 次国债那一项更大,这不说明信用没有变紧,走阔的来由分解本身分不开。
- 第 t 天的 Baa 利差,最早在 t+1 的白天(美东)自己算得出,第一个能用上它的收盘是 t+1 的收盘。
- 按给定的收益率,全额再融资每年多付的利息是到期金额乘以新旧利率之差,这是算术;穆迪 Baa 不是这家公司的发行利率。
- 1986 年以来 Baa 利差首次升到 3 以上的 5 次,其后 252 个交易日 3 次上涨(平常 79.5%),「还要跌」没有得到数据支持,5 次也排除不了大的差别,证据不足;「一年里还会有新低」任取一天也有 92.4%,不是越线带来的信息。
- 1986 年 4 月以来 14 轮回调,触发时 Baa 利差同时走阔的 2 轮都跌成熊市,没有走阔的 12 轮里 3 轮也跌成熊市;换一条利差或换门槛,「走阔」的一组就换成别的几轮,所以当时不能靠利差把一次下跌认定为估值引起的或融资引起的,两种解释都写进卡里。
- 越线以后的四档从 t1 算:下跌一边 252 日取 2008 年的方向 −36.2%、账户义务 −43.3%,首日、两日取 2020 年的 −12.0%,上涨一边 252 日取 2020 年的 +46.4%;利差和短期融资的读数只作更新信号,不改方向的概率。
本节任务:从你持有的股票里挑一家负债最多的,找到年报财务报表附注里的债务到期表,抄下未来 24 个月每笔到期的金额和票息,按 FRED 上最新的 DBAA 算出全额再融资每年多付的利息(写明:DBAA 是剩余期限 20 年以上的美元老券的平均,不是这家公司的发行利率),与它最近一年的经营现金流比。按国际财务报告准则编报表的(新加坡上市公司用的 SFRS(I) 与它一致),到期信息在金融工具附注的流动性风险一段(IFRS 7 第 39 段),是含利息的未折现现金流,先扣出本金;非美元的债,换一个同一货币、写明出处的收益率。再在你的剧本卡上写两行:「先查什么」一栏写「Baa 利差此前 63 个观测的变动,拆成 Baa 收益率和 10 年期国债两项,并列 Aaa 减 10 年期、Baa 减 Aaa 和商业票据利差」;「更新信号」一栏写「越线或回调触发以后,利差每再走阔 1 个百分点做一次压力测试;每 21 个交易日记一次利差的两项、Baa 减 Aaa 和商业票据利差,商业票据利差在 87 个基点以上的期间每个交易日记一次」。作为参照,截至 2026 年 11 月 17 日 BAA10Y 1.53,63 个观测变动 −0.16;11 月 18 日 DBAA 6.59、Baa 减 Aaa 0.46;越线和回调都还没有出现。约 20 分钟(第一次在附注里找到期表,可能要更久)。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 信用利差 | credit spread | 公司债收益率减去国债收益率的差(期权课 4.4);本节用的 BAA10Y 减的是 10 年期国债,不是同期限的 |
| 穆迪 Baa 利差 | Moody’s Baa spread (BAA10Y) | FRED 的 BAA10Y:穆迪 Baa 级老券收益率减 10 年期国债收益率,1986 年起日度;变化有两种拆法 |
| 老券 | seasoned bonds | 已经发行一段时间的债券;穆迪的 Baa、Aaa 收益率是剩余期限 20 年以上的老券的收益率,不是新发行的利率 |
| 资金转向安全资产 | flight to quality | 避险的资金从风险资产转到国债这类安全资产,压低它们的收益率,也可能抬高风险较高的债券的收益率;分解分不开它与降息、通胀回落 |
| 期权调整利差 | option-adjusted spread (OAS) | 扣除债券里可赎回这类条款的价值以后算的利差;ICE BofA 的高收益和投资级 OAS 刻度与 BAA10Y 不同,FRED 只给最近三年 |
| 越线日 | — | 本课程的名称:BAA10Y 收在 3 或以上、前一个有数的观测在 3 以下的那一天;此前 252 个观测都在 3 以下的才算新的一次 |
| 再融资 | refinancing | 借新债还到期的旧债;按给定收益率多付的利息=到期金额 ×(新的收益率 − 旧的票息) |
| 债务到期表 | debt maturity schedule | 年报财务报表附注里列出的此后每年到期的债务金额,文件写明的数量 |
| 利差久期 | spread duration | 利差变动 1 个百分点、债券或基金的价格约反向变动百分之几;按它算价格变化是一阶近似 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。