2026 年 3 月 27 日(星期五),标普 500 收在 6,368.85,比前一天低 1.67%,比 52 周最高收盘低 8.7%。VIX 的收盘值从 27.44 升到 31.05,这一年第一次收在 30 以上。那几周,美国、以色列与伊朗之间已经开战,你在 4.1 已经知道,下一个收盘(3 月 30 日)是那一段的最低收盘。可是站在 27 日的收盘,VIX 31 能告诉你这一点吗?
你多半听过「别人恐惧时贪婪」「VIX 上了 40 就是底」「恐慌时卖保险最划算」。第一句的原句和出处在本章导读:那是一位投资者对自己态度的描述,不是择时的规则;本节只检验它常见的一种读法「恐慌到了极端,之后多半上涨」,不评价说这句话的人。本节先把「恐慌到了极端」写成收盘就能判断的定义,再拿 1990 年以来每一个这样的日子,与价格跌得一样多、不看 VIX 的日子比。数据截至 2026 年 11 月 18 日收盘。
边界:VIX 怎样算、VIX 期权和期货怎样定价和结算在期权课 13.4,VIX 的读法在期权课 6.4,16 法则和实现波动率在期权课 2.3;急跌首日在 5.1,回调、熊市和状态类别在 6.1,政策托底在 2.4;恐惧怎样把风险估高、反着人群做要什么依据在交易心理学 6.2、9.5;平静太久以后的另一个方向在 7.2。本节不预测下一次。
先写下你的判断
Section titled “先写下你的判断”1990 年以来,VIX 的收盘值第一次升到 30 以上(此前 126 个交易日、约半年没有收在 30 以上)的日子有 16 个。请写下两个答案:
- 其后 21 个交易日,标普 500 的实现波动率(用其后实际的每日涨跌算出的年化波动率,期权课 2.3)高于当天 VIX 的,16 个里有几个?参照:1990 年以来任取一天,其后 21 个交易日的实现波动率高于当天 VIX 的占 14.8%(期权课 2.3 写的是 85% 的交易日 VIX 更高)。
- 其中 8 个,找得到足够多价格状态相近(距 52 周高点、此前 10 个交易日的涨跌都相近)、但不看 VIX 的日子。把每个首日其后 63 个交易日的涨跌,放进它自己的那组日子里排位置(百分位,0.4),8 个的平均落在哪一档?给三档写概率,合计 100%:第 40 百分位以下、40 到 60、60 以上。
写完不再改。第 1 问的答案在「案例:VIX 说了什么」的末尾,第 2 问在「案例:与价格相近的日子比」的末尾。
机制:恐慌先抬高的是期权的价格
Section titled “机制:恐慌先抬高的是期权的价格”VIX 代表 SPX 期权价格隐含的未来 30 天年化波动率(期权课 13.4)。急跌时,买保护的人多,卖保护的人要价高,这些期权变贵,VIX 随之上升。同时,保证金不足的仓位被强制平仓,成交方向由条款决定(A,5.1 的 DELEV-01);它把实现波动率放大了多少,5.1 没有检验。
VIX 是一个年化的百分数。换算成一段时间的一个标准差(1σ),是算术(A):
VIX 30、40、50,一天的 1σ 约 1.89%、2.52%、3.15%(16 法则直接除以 16,得 1.88%、2.50%、3.12%,期权课 2.3),30 天约 8.6%、11.5%、14.3%。
把 VIX 换算成一天和 30 天的 1σ 是算术,说的是标普 500 的幅度,不是方向;VIX 也不是你那张期权的 IV,所以这个 1σ 不是你那张期权隐含的幅度。期权交易者读 VIX,常在三处读错:
- VIX 不是你那张期权的 IV。VIX 由一篮子 SPX 虚值认沽和认购算出,含偏斜,通常略高于 30 天平值 IV(期权课 2.3)。你卖出的那张认沽按它自己的到期日和行权价的 IV 定价;个股和行业 ETF 的期权更要另算。虚值认沽在恐慌时的 IV 往往高于 VIX,不要按 VIX 推断你那张认沽的 IV 更低。
- VIX 现货不是 VIX 期权、期货的价格。VIX 期权按同月的 VIX 期货定价,按到期日早上的特别开盘报价结算;恐慌时期货往往低于现货(期权课 13.4)。
- 实现波动率高于还是低于 VIX,不是卖方的盈亏。卖出认沽还承担方向,所持期权按它自己的 IV 定价,到期以前每天按市价和保证金算(期权课 11.5)。
「恐慌到了极端,之后多半上涨」有几种讲法:卖的人已经卖完;保护太贵,以后的收益要补偿承担风险的一方。也可以反过来讲:VIX 高,是因为坏事还没有完。几种讲法都说得通,本节没有分开检验其中任何一种,只检验合起来的结果,等级的理由写在各项检验的后面。
案例:哪些算首日
Section titled “案例:哪些算首日”定义写在看结果以前:
- 首日(本课程的名称):VIX 的收盘值不低于门槛 T,而此前 126 个纽交所交易日(不含当天)没有一个收盘值不低于 T。纽交所休市的日子即使 FRED 或 Cboe 的文件里有值,也不算。T 取 30、40、50,各成一组。首日的收盘记作 t0。
- 收盘值:VIX 常规时段 16:15 的值,即新加坡 04:15(夏令时)/ 05:15(冬令时)。盘中和全球交易时段(美东 3:15–9:25)的读数,本节都不用。
- t1:标普 500 第一个能成交的收盘,通常是下一个交易日的收盘。股票 16:00 收盘,早于 VIX 的 16:15,读数出来时,当天的股票收盘已经过去。通则 M9 要求分组只用当时看得到的信息,所以方向从 t1 量。
- 从 t0 量的三档:「个人的准备」里的账户义务、首日、两日三档不利情景从 t0 量:已经持有的仓位从这个收盘跨过读数。「首日一档」量的是 t0 到 t1 这一天,与首日 t0 不是一回事。
- 复核日:t1 以后第 21、63 个交易日,用表格软件算:
=WORKDAY(t1, 21, 休市日),休市日一栏填纽交所公布的日子。
t1 是量法的约定,不是第一次能处理的时刻:SPX 等指数期权 t0 当晚就有交易时段,股票和 ETF 有盘后、盘前交易(见「个人的准备」的延伸阅读)。
为什么是 126 日:一轮恐慌里 VIX 会反复穿过门槛,126 个交易日约半年,把同一轮并成一次,代价是界线附近一天就改变入选。30、40、50 和 126 日是本专题定的界线(定的时候看过试算),不是交易所的条文;例子和换一种合并的结果在延伸阅读。
VIX 用 FRED 的 VIXCLS,1990 年起;2003 年 9 月 22 日以前的值是 Cboe 用当时的期权报价回算的(2.3),不含以后的信息,所以不违反通则 M9,可是当时没有人看到。以「人群看到了恐慌」为机制的说法要看当时公布的那一条(5.1 的取法):改用它,门槛 30 的首日是 15 个,结论相同(延伸阅读)。
按这个定义,1990 年以来门槛 30 有 16 个首日,门槛 40 有 9 个,门槛 50 有 3 个。门槛 30 相邻两个首日至少相隔 166 个交易日,所以 16 个 63 日的窗口互不重叠,是 16 个独立时段;252 日的窗口一环接一环合并成 12 段(0.4)。三个门槛之间不独立:同一轮恐慌在 30、40、50 各出现一次。首日只说明「到了」,不说明会停多久(延伸阅读)。
示范:2026 年 3 月 27 日 VIX 收 31.05,此前 126 个交易日没有收在 30 以上,是门槛 30 的首日。t0 = 6,368.85;t1 是 3 月 30 日(星期一)的收盘 6,343.72。一天的 1σ 是 31.05 ÷ √252 ≈ 1.96%,30 天是 31.05% × √(30/365) ≈ 8.9%。
首日只用 VIX 16:15 的收盘值判断,同一轮里后面再穿过门槛的不算;股票和 ETF 第一个能成交的收盘是下一个收盘 t1,方向从 t1 量,账户义务、首日、两日三档从 t0 量。
延伸阅读:126 日的界线、两条 VIX 序列和成分的变化
- 同一轮的三个门槛:2025 年 4 月 3 日 VIX 收 30.02,是门槛 30 的首日;4 日收 45.31,是门槛 40 的首日,却不是门槛 30 的又一个首日,因为它在 3 日以后 126 日以内;8 日收 52.33,是门槛 50 的首日。
- 界线附近的一天:2008 年 9 月 15 日 VIX 收 31.70,上一个 30 以上的收盘是 3 月 17 日(32.24),恰好是此前第 126 个交易日,也就是 126 日以内还有一个 30 以上的收盘,所以 9 月 15 日差一天没有成为门槛 30 的首日;2008 年那一轮出现在门槛 40(9 月 29 日)和门槛 50(10 月 6 日)。
- 按纽交所交易日数:FRED 的 VIXCLS 在纽交所休市的日子也有值,1990 年以来 34 行,其中 33 行在 2022 年以后(例如 2022 年 6 月 20 日 31.03);Cboe 的历史文件也是这样。照这些文件的行数数,2026 年 3 月 30 日到 11 月 20 日是 168 行,按纽交所交易日是 164 个。本节只用纽交所交易日的收盘值。
- 为什么不拼接两条:VIX 越高,当时公布的旧算法指数(VXO)比同日的 VIX 高得越多(VIX 在 30–40 时平均高 1.4 点),两条拼在一起,30 这条线前后的含义就不同。
- VXO 与 VIX 的同日差(1990-01-02 到 2021-09-23 共 7,990 个同日):VXO 平均高 0.27 点,中位低 0.03 点,VXO 更高的日子只占 49.0%。按 VIX 分档:0–20 的 4,984 天平均低 0.18 点;20–30 的 2,335 天高 0.80;30–40 的 467 天高 1.43;40 以上的 204 天高 2.46。2020 年 3 月 16 日 VIX 82.69,VXO 93.85。1987 年只有 VXO(10 月 19 日 150),不能与 VIX 比。VXO 是 Cboe 1993 年推出的最初的 VIX,按 S&P 100 期权计算,2003 年改名 VXO,2021 年停算。
- 公布的时段:Cboe 的方法书(2026 年 2 月修订的 6.0 版,Cboe)写明 VIX 约每 15 秒发布一次,常规时段美东 9:31–16:15,全球交易时段 3:15–9:25;首个值在 1990 年 1 月,2003 年 9 月 22 日推出。FRED 的 VIXCLS 是每日的收盘值。1990 年前 126 个交易日(到 6 月 29 日)VIX 最高 27.25,所以 1990 年的起点不影响首日。
- 成分的变化:2014 年 10 月 6 日起,现货 VIX 的计算纳入按收盘结算的 SPX 周度期权,旧口径以 VIXMO 另行发布(Cboe 通告 IC14-075);通告没有说重算以前的值。门槛 30 的 16 个首日,8 个在这以前,8 个在这以后(2015-08-24 起)。
- 停多久:门槛 30 的 16 次里 11 次,VIX 只在 30 以上停了 1 到 3 个收盘,2011、2020 年停了 50 个。
- 1990 年以来的水平:VIX 收盘的中位是 17.58(按标普 500 有收盘的 9,286 个交易日);收在 30 以上的交易日 736 天,40 以上 208 天,50 以上 75 天。门槛用固定的数还是用历史百分位,2.3 用的是百分位,理由是 VIX 的平常水平随年代变;本节照细目用固定的数,因为交易者看到的是水平。
随堂练习(示例数据,非实时):一个虚构的波动率指数,第 1 天以前最后一次收在 30 以上是 140 个交易日以前(那一天收 32),此前一年没有收在 40 以上。其后 10 天的收盘值和指数当天的涨跌如下:
| 天 | 收盘值 | 天 | 收盘值 |
|---|---|---|---|
| 1 | 24.1(−1.2%) | 6 | 33.4(−3.6%) |
| 2 | 29.8(−2.4%) | 7 | 41.7(−4.4%) |
| 3 | 31.2(−3.1%) | 8 | 38.0(+2.1%) |
| 4 | 27.5(+1.0%) | 9 | 29.0(+1.5%) |
| 5 | 26.0(+0.8%) | 10 | 35.5(−1.8%) |
- 哪几天是门槛 30 的首日?哪几天是门槛 40 的首日?
- 按第 7 天的读数,一天和 30 天的 1σ 各是多少?你卖出了一张跟踪这个指数的 ETF 的认沽,45 天到期、虚值 10%,券商显示它的 IV 是 52%。按这张认沽自己的 IV,45 天的 1σ 是多少?两个 1σ 各管什么?
- 第 7 天的读数在 16:15 才定。持有跟踪这个指数的 ETF 的人,第一个能成交的收盘是哪一天?为什么方向从那里量?持有这个指数的期权(有夜间时段)的人呢?
参考解答
第 1 问。第 3 天收 31.2,此前最后一次收在 30 以上是 142 个交易日以前,超过 126,所以是门槛 30 的首日。第 6、7、8、10 天也收在 30 以上,可是都在第 3 天以后 126 日以内,同一轮,不算。第 7 天收 41.7,此前一年没有收在 40 以上,是门槛 40 的首日。
第 2 问。一天 41.7 ÷ √252 ≈ 2.63%,30 天 41.7% × √(30/365) ≈ 12.0%。按那张认沽自己的 IV,45 天是 52% × √(45/365) ≈ 18.3%,比指数的 30 天 1σ 大得多:期限更长,虚值认沽在恐慌时的 IV 又往往高于指数。指数的 1σ 写进情景,管 ETF 价格变动的幅度;这张认沽的市价和保证金按它自己的 IV 算,18.3% 是它隐含的幅度。
第 3 问。第 8 天的收盘是 t1。第 7 天 ETF 的收盘在 16:00,读数 16:15 才出来,那时第 7 天的收盘已经过去;用第 7 天的收盘量方向,就用了当时还看不到的信息(M9)。账户义务一档仍从第 7 天的收盘量,因为那时已经持有的仓位跨过了这个读数。有夜间时段的指数期权,第 7 天当晚就能处理。
可以在这里停,下次从「案例:与价格相近的日子比」读起。
案例:与价格相近的日子比
Section titled “案例:与价格相近的日子比”首日以后,指数多半是涨的。这是因为 VIX 高,还是因为价格已经跌了这么多?要分开这两样,就要拿首日去比价格跌得一样多、但不看 VIX 的日子。
对照组照 0.4 配,只差一项。0.4 按距 52 周高点(±2 个百分点)、此前 10 个交易日的涨跌(±1.5 个百分点)和 VIX(±5 点)三项配,这里只配前两项。入选条件本身是 VIX 时,对照组不按 VIX 配:按 VIX 配,VIX 40 的日子只能配到别的 VIX 40 的日子,比的就成了恐慌日与恐慌日,问不出 VIX 在价格之外多说了什么。价格两项用不着 VIX,所以对照日从 1950 年起取。其余照 0.4:剔除同一门槛首日前后 30 个交易日;对照日的结果也从它的下一个收盘量;按窗口长度合并成段,够 20 段才计入。
对照组算不出时,照 6.1 的次序往下退:先退到状态类别,即同一个 1950 年起的池里,按收盘距 52 周高点「不到 10%」「10% 以上」分的两档日子,够 20 段才用,并列每段第一天的比例;这一档也不够的,用 1990 年以来平常的比例。把每一次的参照比例加起来,就是表里的「预计」。
| 门槛 | 63 日以后 高于 t1 |
平常 | 预计 |
|---|---|---|---|
| 30 | 12/16 | 70.2% | 10.62 |
| 40 | 6/9 | 70.2% | 5.65 |
| 50 | 2/3 | 70.2% | 1.86 |
读法:「平常」是 1990 年以来任取一天、其后 63 个交易日上涨的比例(规则清单按起点的收盘量;从下一个收盘量,四舍五入后相同)。门槛 40、50 一次也算不出对照组,预计全部来自状态类别。各次取的是哪一种参照、21 日和 252 日的结果,在延伸阅读。
这一节一共比了 18 项:每个门槛 6 项(21、63、252 日上涨;63、252 个收盘里再跌 10% 以上;21 日的实现波动率高于对照日的中位)× 3 个门槛。比 18 次、每次按 5%,即使 VIX 毫无作用,至少一项碰巧过线的机会最多可达 18 × 5% = 90%(各项独立时约 60%),所以每一项的门槛改成 0.05 ÷ 18 ≈ 0.28%(1.4)。
「恐慌到了极端,之后多半上涨」。字面的「过半上涨」任取一天也成立(70.2%);本节检验的是比平常更常上涨。
- 与平常比:门槛 30 的 16 次里 12 次(75%),与说法同侧,看下界:
=BETA.INV(0.05, 12, 5)≈ 51.6%(按 18 项折算 37.8%),没有越过平常的 70.2%;即使 VIX 毫无作用,按逐次的参照也有约 33% 的机会看到至少 12 次。说法没有得到数据支持。 - 与价格相近的日子比:对照组算得出的 8 次上涨 5 次,预计 5.64 次(对照组平均 70.5%),在说法的反面,用上界:
=BETA.INV(0.95, 6, 3)≈ 88.9%,排除得了比对照组高约 18 个百分点以上的差别;按 18 项折算,上界 96.1%,高约 26 个百分点以内的排除不了。另一边的下界=BETA.INV(0.05, 5, 4)≈ 28.9%,低约 42 个百分点以内的也排除不了。
为什么只标经验说法?对照组算得出的 8 次检验过、没有看出差别,可是排除得了的差别(按单侧 5% 约 18 个百分点)比本专题标统计规律的先例(4.1 约 16 个百分点,4.4 约 15 个)宽。而且算不出对照组的 8 次,是此前 10 日跌了 8% 左右或更多(7 次)或距 52 周高点 15% 以上的;有对照组的 8 次,10 日最多跌 6.8%,距高点最多 12.2%。缺的正是跌得最急或最深的几次,「恐慌以后会反弹」说的恰恰是这几次。门槛 40、50 一次也算不出对照组,9 次和 3 次排除不了任何像样的差别(门槛 40 的 9 次里 6 次上涨,界线约 34.5% 到 90.2%),证据不足。
门槛 30 的 16 个首日里 12 个 63 日以后高于 t1,与逐次按价格状态取的参照(预计 10.62 次)分不开,任取一天也有 70.2%;对照组只对较不极端的 8 次算得出(5 次上涨,预计 5.64 次),所以方向的结论是经验说法,40、50 两档证据不足。
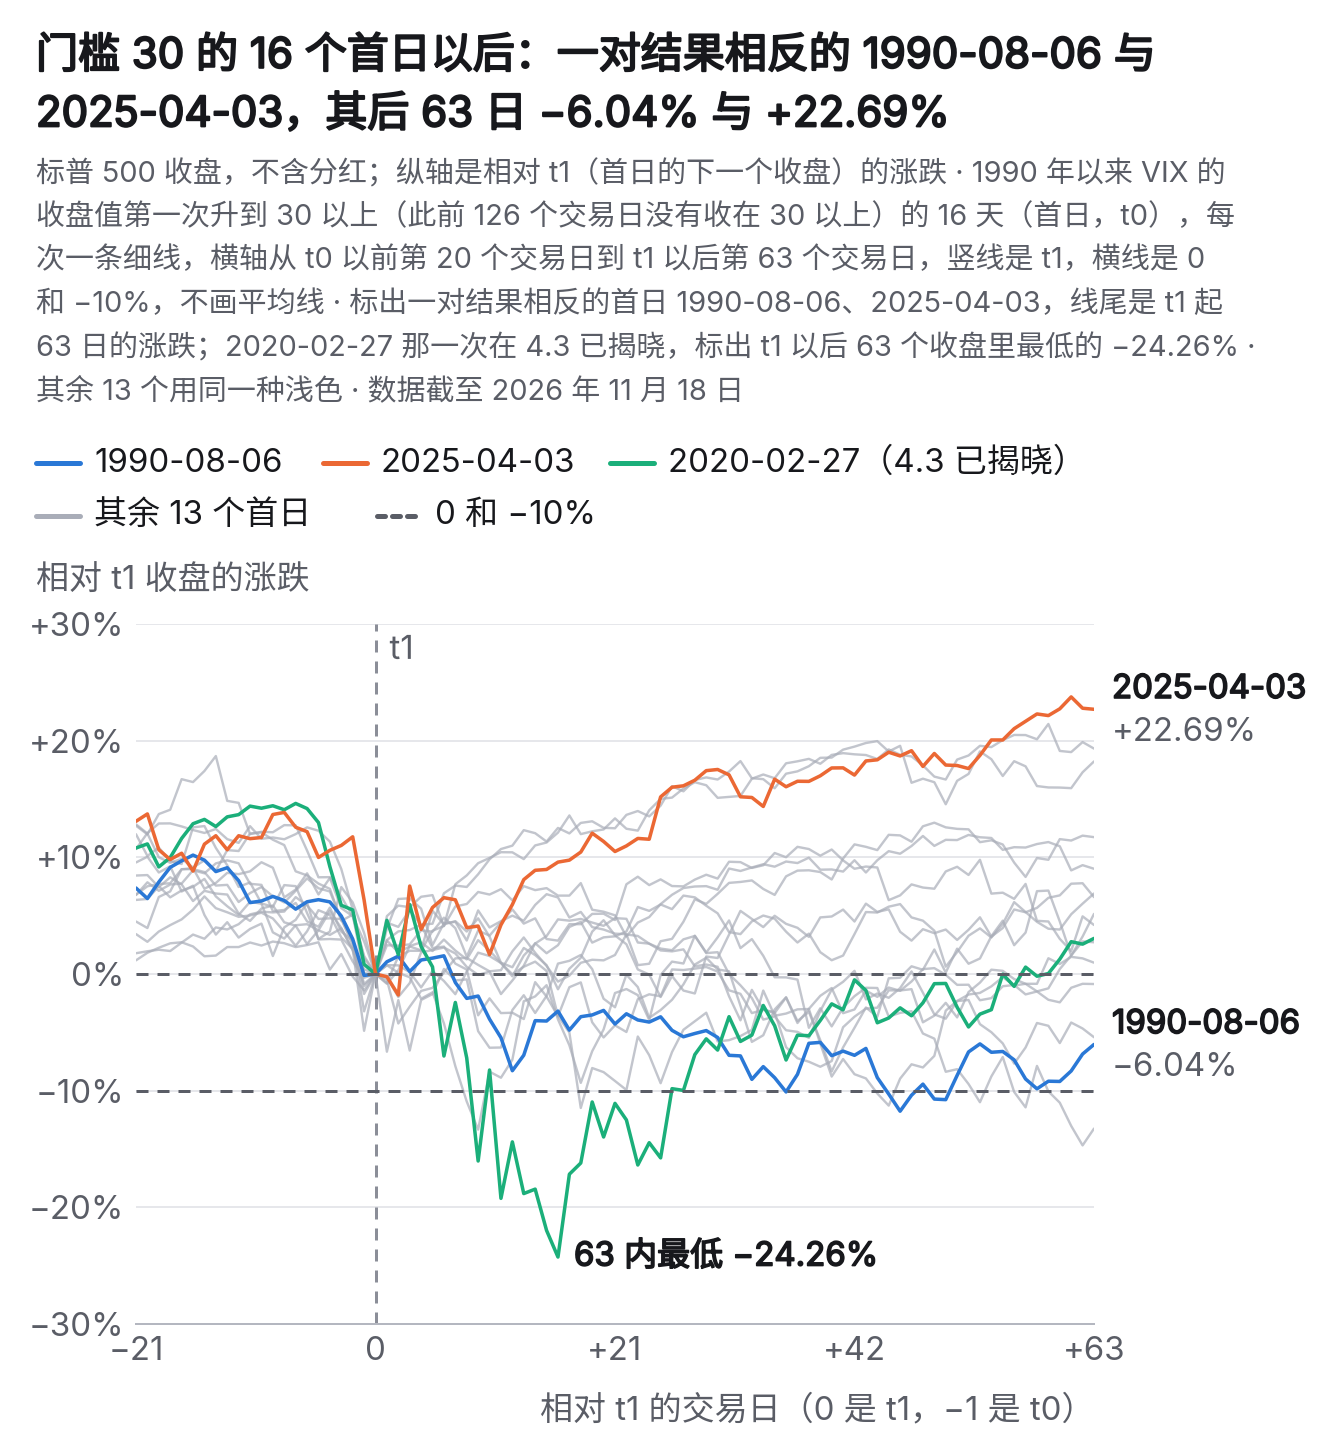
「VIX 这么高,还要跌」,本节读作从 t1 起 63 个收盘里有一个比 t1 低 10% 以上。门槛 30 有 4 次(25%):1990-08-06(−11.8%)、1998-08-04(−11.5%)、2002-07-09(−14.7%)、2020-02-27(−24.26%,4.3 已揭晓),平常 13.7%(预计 2.19 次),与说法同侧。
- 一部分来自状态:首日多半已经在回调里,状态本身就更常再跌:按状态分层,逐次参照预计 2.48 次,高于平常;即使 VIX 在状态之外毫无作用,也有约 22% 的机会看到至少 4 次。
- 一年以内:252 个收盘里再跌 10% 以上,12 段里 7 段,平常 31.4%(预计 3.76 段);按平常算至少这么多的机会约 4.9%,按状态分层(预计 4.48 段)约 11%,都过不了 0.28%。
- 排除不了的:63 个收盘一项的上界是 48.4%,样本排除不了平常的两三倍。门槛 40(3/9)、50(2/3)同样过不了。
「VIX 这么高还要跌」,再跌一成的次数比平常多,一部分来自首日所在的回调状态;按状态分层以后过不了折算的门槛,不能说 VIX 在价格状态之外预示了再跌,样本也排除不了两三倍的差别,证据不足;再跌按账户义务一档准备,不按平常的比例写轻。
同一次下跌只算一次:16 个首日里 8 个也是 5.1 或 6.1 的事件,1 个落在 5.1 一段的 63 日里(名单在延伸阅读)。
开头的第 2 问:有对照组的 8 次,其后 63 个交易日的涨跌在各自对照组里平均排在第 50.0 百分位,正好在 40 到 60 一档,看不出不同。
延伸阅读:逐次表、对照组的细目和敏感性
门槛 30 的 16 个首日(63 日和 63 内最低都从 t1 量):
| t0 | VIX | 距高点/ 此前 10 日 |
63 日/ 63 内最低 |
|---|---|---|---|
| 1990-08-06 | 35.91 | −9.4%/−5.9% | −6.0%/−11.8% |
| 1997-10-27 | 31.12 | −10.8%/−9.4% | +6.9%/−2.0% |
| 1998-08-04 | 31.06 | −9.7%/−8.0% | +2.7%/−11.5% |
| 2000-04-14 | 33.49 | −11.2%/−9.5% | +6.6%/−2.0% |
| 2002-07-09 | 30.22 | −22.8%/−4.0% | −13.2%/−14.7% |
| 2007-08-15 | 30.67 | −9.4%/−4.0% | +4.2%/+1.5% |
| 2010-05-06 | 32.80 | −7.3%/−6.7% | +1.0%/−7.9% |
| 2011-08-04 | 31.66 | −12.0%/−10.7% | +5.2%/−8.4% |
| 2015-08-24 | 40.74 | −11.2%/−10.0% | +11.7%/+0.8% |
| 2018-02-05 | 37.32 | −7.8%/−6.5% | −0.9%/−4.2% |
| 2018-12-21 | 30.11 | −17.5%/−8.2% | +19.3%/+4.1% |
| 2020-02-27 | 39.16 | −12.0%/−11.9% | +3.0%/−24.3% |
| 2021-12-01 | 31.12 | −4.1%/−4.0% | −5.4%/−7.7% |
| 2024-08-05 | 38.57 | −8.5%/−6.8% | +9.0%/−0.8% |
| 2025-04-03 | 30.02 | −12.2%/−4.7% | +22.7%/−1.8% |
| 2026-03-27 | 31.05 | −8.7%/−4.0% | +18.2%/+2.9% |
读法:「63 内最低」为正的,说明其间的收盘都在 t1 以上。对照组够 20 段的 8 次是 1990-08-06、2007-08-15、2010-05-06、2018-02-05、2021-12-01、2024-08-05、2025-04-03、2026-03-27。5.1 的急跌首日:1997-10-27、2000-04-14、2011-08-04、2018-02-05、2020-02-27、2024-08-05、2025-04-03;6.1 的回调触发日:1997-10-27、2000-04-14、2015-08-24、2020-02-27;2021-12-01 在 5.1 首日 2021-11-26 以后的 63 日里。与两节都无关的 7 个,当天跌 1.39% 到 3.62%,当时公布的 VIX 单日升 6.1% 到 31.7%(1990-08-06 当时没有公布的 VIX),都没有达到 5.1 的两条线;「VIX 的水平」这一类的计数在本节,另两类在那两节。别的节写过的:1990-08-06 在 4.1 的 1990 年 8 月那一次里,2010-05-06、2015-08-24 在 5.3,2025-04-03 在 3.4,2018-12-21 在 0.4,2020-02-27 在 4.3。
预计从哪里来:门槛 30 的 63 日,8 次来自对照组,7 次来自状态类别,1 次(1998-08-04,距高点不到 10%,那一档 63 日只有 19 段)用平常的比例。门槛 40 的 9 次里,4 次连一个对照日也找不到。
其余的窗口:21 日上涨 10/16(逐次参照预计 10.02),252 日按段 9/12(预计 8.76;对照组够 20 段的 5 次里 4 次,预计 3.56)。从 t0 量,门槛 30 的 63 日仍是 12/16。
门槛 40 的 9 个首日(63 日从 t1 量):1998-08-31 +18.2%,2001-09-17 +9.8%,2002-07-22 +12.8%,2008-09-29 −23.6%,2010-05-07 −2.8%,2011-08-08 +7.6%,2015-08-24 +11.7%,2020-02-28 −1.1%,2025-04-04 +23.7%。21 日 5/9(预计 5.35),252 日按段 6/8(6.06),252 个收盘里再跌 10% 4/8(3.11)。从 t0 量,63 日是 8/9:2010-05-07、2020-02-28 两次,t0 到 t1 那一天就改了符号,小样本里起点要写明。门槛 50 的 3 个:2008-10-06 −9.0%,2020-03-09 +11.3%,2025-04-08 +14.7%;252 日 3/3(预计 2.23)。
状态类别的数(1950 年起,剔除门槛 30 首日前后 30 个交易日,63 日上涨,按天/每段第一天):「不到 10%」69.0%/78.9%(19 段,不够 20 段,用平常);「10% 以上」61.2%/66.7%(33 段)。252 日「10% 以上」73.3%/63.6%(22 段),「不到 10%」只有 5 段。门槛 40 的池:68.6%/80.0%(20 段)、62.1%/66.7%(36 段)。改用 1990 年起的池:63 日 75.3%(9 段)、56.4%(13 段),都不够 20 段。用 1950 年起的状态类别当作全部 16 次的参照,63 日预计按天 10.42 次、每段第一天 11.65 次,结论不变。
敏感性(看过主结果以后跑的,不另计比较的次数):
| 口径 | 门槛 30 首日 |
63 日上涨 (预计) |
63 内 再跌 10% |
|---|---|---|---|
| 主样本 | 16 | 12(10.6) | 4 |
| 当时公布的 | 15 | 12(9.8) | 3 |
| VXO,1986 起 | 14 | 10(9.3) | 4 |
| 按 63 日合并 | 21 | 15(13.9) | 6 |
| 按 252 日合并 | 8 | 7(5.3) | 1 |
| 对照日只取 VIX 没到门槛的 |
16 | 12(10.7) | 4 |
读法:「当时公布的」是 1993 年 1 月 19 日起的 VXO 接 2003 年 9 月 22 日起的 VIX(5.1 的取法),少了 1990-08-06、2000-04-14、2002-07-09,多了 1999-09-23、2002-06-20;门槛 40 同样 9 个,63 日 5/9(预计 5.6)。VXO 从 1986 年起算:1987 年 4 月 24 日收在 30,126 日的规则把 1987 年 10 月并进了同一段;门槛 40 的 8 个里有 1987-10-19(VXO 150),63 日 5/8(4.9)。按 63 日合并,多出 2000-10-12、2001-09-07、2008-09-15、2009-10-30、2022-09-26。最后一行把对照日限在 VIX 没有到门槛的日子或 1990 年以前,问的是「价格跌了这么多、VIX 没到门槛」,预计相差不到 0.1 次。结论都不变。
在一项研究以后的年代看一次(通则 M11:挑出来的规律,可以只在提出它以后的年代里检验;只作描述)。期权课 6.4 引过的一项研究(Simon 与 Wiggins,2001;本节只读到摘要)用 1989 年 1 月到 1999 年 6 月的数据,说 VIX 这类恐慌读数高以后的 10 到 30 天,标普 500 期货的收益往往较高。样本结束以后,门槛 30 的首日有 13 次,21 日上涨 9 次,按平常的 63.9% 预计 8.30 次;论文发表以后(2002 年起)12 次里 8 次,预计 7.66 次,都分不开。量法不同(他们看期货 10–30 天的收益),只是同一方向的粗略对照。
草案看过结果的利差分组(门槛 40,只作描述):前一日 Baa 利差在 3 以上的 4 次(2001-09-17、2002-07-22、2008-09-29、2015-08-24),252 日 2 涨 2 跌;其余 5 次全涨。分组是看过结果以后提出的,两组都不到 5 个时期,利差高的 2001、2002、2008 年三次又都已比 52 周高点低三成左右,分出来的可能只是「已经在熊市里」,所以不立规则。
可以在这里停,下次从「案例:VIX 说了什么」读起。
案例:VIX 说了什么
Section titled “案例:VIX 说了什么”方向分不开,VIX 在价格之外还多说了什么?期权的价格说的本来是波动的幅度,所以再看 t0 以后 21 个交易日的实现波动率(日对数收益率 ln(今天收盘 ÷ 昨天收盘) 的样本标准差 × √252),与价格相近的对照日比。
| 读数 | 门槛 30 的首日 |
即使毫无作用 的机会 |
|---|---|---|
| 其后的实现波动率 高于对照日的中位 |
9 次里 9 | 约 0.20% |
| 此前 21 日的实现波动率 高于对照日的中位 |
9 次里 9 | — |
| 对照日再配上此前的 实现波动率,其后高于 |
7 次里 5 | 约 22.7% |
| 对照池改从 1990 年起, 其后高于 |
6 次里 5 | 约 10.9% |
读法:21 日的窗口,对照组够 20 段的是 9 次。只按价格配,9 次全部高于对照日,即使 VIX 毫无作用也只有约 0.20% 的机会,是 18 项里唯一过了 0.28% 的一项。可是这 9 次首日以前的实现波动率也全部更高(例如 2025-04-03,此前 25.6 对 13.2,其后 45.7 对 15.9)。第三行把对照日再按此前的实现波动率配(相差不超过 25%),只剩 7 次里 5 次,是看过前两行以后的事后检验;第四行换成同一段年代的对照池(1950 年起的池含着波动较低的年代),也过不了。
近期已经很波动,本身就预示其后还会波动,这叫波动聚集(volatility clustering,期权课 2.3)。VIX 高与「近期已经很波动」,说的多半是同一件事,分不开。
只按价格配,门槛 30 的首日其后一个月的实现波动率高于价格相近的日子(9 次里 9 次),可是这些日子此前的实现波动率也更高,配上它以后分不开,VIX 在价格之外多说的这一部分标经验说法。
「恐慌时卖保险最划算」(卖保险指卖出期权,尤其是卖出认沽),本节读作首日的 VIX 比平常更常高于其后 21 日的实现波动率。按次数,看到的在说法的反面:1990 年以来任取一天,VIX 更高的占 85.2%,门槛 30 的首日只有 16 次里 11 次(69%)。
- 用上界:这一项不在 18 项里,也按同样的 0.28% 折算:
=BETA.INV(1−0.05/18, 12, 5)≈ 93.5%,只排除得了比平常高约 8 个百分点以上的差别。只按单侧 5%,=BETA.INV(0.95, 12, 5)≈ 86.8%,是高约 2 个百分点。 - 另一边:下界
=BETA.INV(0.05, 11, 6)≈ 45.2%,比平常低约 40 个百分点以内的也排除不了;即使首日与平常一样,也有约 7.5% 的机会只看到 11 次或更少。所以也不能说首日的 VIX 比平常更常低估其后的波动。 - 换一种量法:VIX 减实现波动率,中位 +6.18 点比平常的 +4.65 高,在说法一侧;平均 +1.30 点比平常的 +4.05 低(2020-02-27 一次低了 56 点),在反面。几种量法方向不一,16 次分不开。
这一项只比了平常,没有对照组,所以标经验说法。倍数:门槛 30 的首日,实现波动率最高是当天 VIX 的 2.44 倍(2020-02-27);1990 年以来 VIX 收在 30 以上的 736 天里,最高 2.95 倍(2020-03-04);1987 年 10 月 16 日旧算法的 VIX(VXO)36.37,其后 21 日的实现波动率 99.3,约 2.7 倍。这些都是样本最差,不是上限,用法见「个人的准备」。
「恐慌时卖保险最划算」没有得到数据支持:首日 VIX 高于其后一个月实现波动率的 16 次里 11 次,平常是 85%,按 18 项比较折算只排除得了比平常高约 8 个百分点以上的差别(只按单侧 5% 是约 2 个),也排除不了与平常一样;少数几次实现波动率远高于 VIX(首日最高 2.44 倍,VIX 在 30 以上的任一天最高 2.95 倍),这些都是样本最差,不是上限。
开头的第 1 问:5 个(31%),即 1998-08-04(34.6 对 VIX 31.1)、2002-07-09(44.5 对 30.2)、2011-08-04(46.6 对 31.7)、2020-02-27(95.4 对 39.2)、2025-04-03(45.7 对 30.0)。参照的 14.8% 乘以 16 次约 2.4 次。
延伸阅读:逐次的实现波动率和倍数
| t0 | VIX | 此前 21 日 |
其后 21 日 |
|---|---|---|---|
| 1990-08-06 | 35.9 | 16.9 | 23.6 |
| 1997-10-27 | 31.1 | 28.6 | 25.7 |
| 1998-08-04 | 31.1 | 19.8 | 34.6 |
| 2000-04-14 | 33.5 | 27.3 | 26.5 |
| 2002-07-09 | 30.2 | 26.1 | 44.5 |
| 2007-08-15 | 30.7 | 23.3 | 18.7 |
| 2010-05-06 | 32.8 | 20.8 | 32.5 |
| 2011-08-04 | 31.7 | 22.9 | 46.6 |
| 2015-08-24 | 40.7 | 20.7 | 25.9 |
| 2018-02-05 | 37.3 | 18.8 | 21.2 |
| 2018-12-21 | 30.1 | 22.6 | 26.1 |
| 2020-02-27 | 39.2 | 24.5 | 95.4 |
| 2021-12-01 | 31.1 | 13.6 | 16.7 |
| 2024-08-05 | 38.6 | 19.0 | 15.9 |
| 2025-04-03 | 30.0 | 25.6 | 45.7 |
| 2026-03-27 | 31.1 | 14.7 | 14.5 |
读法:后两列是年化的实现波动率(%)。21 日窗口对照组够 20 段的 9 次是 1990、2002、2007、2010、2018-02、2021、2024、2025、2026 年的那几次;只用 1990 年以来的对照池,够 20 段的降到 6 次。加配此前实现波动率以后低于对照的两次:2007-08-15(18.7 对 20.2)、2024-08-05(15.9 对 16.9)。实现波动率对 VIX 的倍数中位 0.81(平常 0.73);VIX 收在 30 以上的 736 天里,超过 2.4 倍的有 8 天。期权课的数据与证据页印着:VIX 收在 30 以上的日子里,VIX 高于其后实现波动率的占 84.8%(到 2026 年 10 月 2 日),首日的 69% 比它还低;只作描述。
- 门槛 40、50:门槛 40 的 9 次里 3 次实现波动率高于 VIX(2008-09-29 1.83 倍,2020-02-28 2.40 倍,2002-07-22 略高),VIX 减实现波动率中位 +7.30、平均 −3.70 点;门槛 50 的 3 次里 2 次高于。期权课数据与证据页的「升到 40 以上的 9 次里 3 次」与此一致。
- 1987 年 10 月:14 日 VXO 26.36,其后 21 日的实现波动率 100.6(3.82 倍);15 日 27.86,100.5(3.61 倍);16 日 36.37,99.3(2.73 倍)。1990 年以来任取一天,倍数最高 6.09(2020-02-14,VIX 还低的时候)。
- 按 σ 数跌幅:首日以后 21 日内从 t0 的最大跌幅,折成 30 天的 1σ,最多是 2020-02-27 的 2.22 个 σ(−24.9%),其次 2002-07-09 1.88 个、1998-08-04 1.20 个。
- VIX 现货在首日以后:门槛 30 首日以后 21 个交易日里,VIX 现货最高到 82.7(2020-02-27 那一次),其余 30.8 到 52.3。这是现货;VIX 期权、期货另按期货定价、按特别开盘报价结算(期权课 13.4)。
随堂练习(示例数据,非实时):另一个市场的波动率指数,按同样的定义有 14 个首日,63 日以后上涨 10 次,同一段年代平常 68%。对照组(只按价格配)够 20 段的 7 次,上涨 5 次,预计 4.9 次。这 7 次其后 21 日的实现波动率全部高于各自对照日的中位,此前 21 日的也全部高于。这一节一共比了 12 项。
- 有人说「恐慌以后九成以上会上涨」。用哪一边的界线?排除了没有?
- 与对照组比,能说什么?标哪一级?
- 「VIX 高的日子其后波动更大」7 次里 7 次,即使毫无作用也只有约 0.78% 的机会。能不能写「VIX 在价格之外预示了波动」?
- 14 个首日里,指数高于其后 21 日实现波动率的 9 次,同一段年代平常 84%。「恐慌时卖保险最划算」用哪一边的界线?按单侧 5% 和按 12 项折算,各排除得了什么?
参考解答
第 1 问。说法是九成以上,看到的 10/14(约 71%)在说法的反面,用上界:=BETA.INV(0.95, 11, 4) ≈ 89.6%,九成以上的被排除,只按单侧 5%;按 12 项折算,上界约 95%,就排除不了了。所以要写明用的是哪一把。
第 2 问。上涨 5 次,预计 4.9 次,分不开。7 次的界线约 34% 到 95%(=BETA.INV(0.05, 5, 3)、=BETA.INV(0.95, 6, 2)),排除不了任何像样的差别。对照组只对 7 次算得出;其余 7 次是什么状态,题面没有给,要查它们距高点和此前 10 日的涨跌,若是更极端的那几次,对照组的结果更不能推到全部。写「证据不足」,标 C。
第 3 问。不能。比了 12 项,门槛是 0.05 ÷ 12 ≈ 0.42%,0.78% 过不了。而且这 7 次此前的实现波动率也全部更高,对照组没有配上它,分不开「VIX 高」和「近期已经很波动」。只能写「样本以内一致,与此前的波动分不开」,标 C。
第 4 问。说法是首日的指数比平常更常高于其后的实现波动率;看到的 9/14(约 64%)在反面,用上界:=BETA.INV(0.95, 10, 5) ≈ 84.7%,按单侧 5% 只排除得了比平常高约 1 个百分点以上的差别;按 12 项折算上界约 91.7%,高约 8 个百分点以内的排除不了。另一边的下界 =BETA.INV(0.05, 9, 6) ≈ 39.0%,比平常低约 45 个百分点以内的排除不了;即使与平常一样,也有约 5.9% 的机会只看到 9 次或更少。写「没有得到数据支持」,并写出这两把尺子。
可以在这里停,下次从「案例:一对结果相反的首日」读起。
案例:一对结果相反的首日
Section titled “案例:一对结果相反的首日”选法写在运行以前:门槛 30 的首日里,t0 距 52 周高点相差不超过 3 个百分点、此前 10 日的涨跌相差不超过 3 个百分点,63 日一涨一跌,取 63 日相差最大的一对。符合的有 11 对,选出的是:
| 项 | 1990-08-06 | 2025-04-03 |
|---|---|---|
| VIX (前一日) |
35.91 (28.74) |
30.02 (21.51) |
| 当天 | −3.02% | −4.84% |
| 距 52 周高点 | −9.4% | −12.2% |
| 此前 10 日 | −5.9% | −4.7% |
| 前一日 Baa 利差 |
1.76 | 1.73 |
| 63 日 (从 t1) |
−6.04% | +22.69% |
读法:Baa 利差是 Baa 级公司债收益率减 10 年期国债收益率(5.4)。两次都是外来的冲击:1990 年 8 月 2 日伊拉克入侵科威特(4.1),2025 年 4 月 2 日宣布关税(3.4)。首日的收盘,几项读数都相近。区别在 t0 以后:1990 年油价继续上涨,WTI 从 8 月 6 日的 28.73 美元涨到 10 月 11 日的 41.07 美元,NBER 事后认定 1990 年 7 月是经济的高峰;2025 年 4 月 9 日宣布暂停关税(3.4)。这些当时都看不到。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个依据(分法见 0.2);规则决定的几行截至 2026 年 11 月 18 日。
| 事项 | 依据 |
|---|---|
| 这一天是不是首日;t1 和两个复核日 | A 规则决定(读数和日期),VIX-01 |
| VIX 换算的一天、30 天 1σ | A(算术);只是标普 500 的幅度, 不是所持期权隐含的幅度 |
| 强制平仓的仓位往哪个方向成交 | A(条款),DELEV-01 |
| 其后的方向 | C,与价格相近的日子分不开(VIX-02) |
| 其后还要再跌一成 | C,证据不足(VIX-03) |
| 其后一个月的波动更大 | C,与此前的波动分不开(VIX-04) |
| VIX 在门槛以上停多久、会不会升到下一个门槛 | 不作预言 |
| 托底会不会来 | 不作预言(2.4) |
读法:只有前三行可以用「一定」;30、40、50 和 126 日是约定的界线。
失效的案例是按事先的定义没有应验的一次,失效条件是剧本不再适用的情况(0.9)。事先的定义:说法「VIX 升到 40 以上,之后多半上涨」;失效=门槛 40 的首日,从 t1 起 252 个交易日以后下跌。符合的有 2 次(2001-09-17、2008-09-29),取 252 日最差的一次。
- 哪一次:2001 年 9 月 17 日,复市的第一天,VIX 收 41.76,标普 500 当天跌 4.92%;开盘以前有会间降息(2.4)。252 个交易日以后 −15.8%,其间最低 −22.8%。它也是 5.1 的急跌首日,只算一次。
- 当时最早能看到什么:指数已经比 52 周高点低 30.0%,前一个有数据的日子(9 月 14 日,债市先于股市复市)的 Baa 利差 3.36,这一轮已是熊市(6.1)。可是 2002 年 7 月 22 日同样(−32.8%,利差 3.25),252 日以后涨了 23.9%;事先没有写下这样的分组,不检验。
- 它怎样改变准备:不按「VIX 40 以后多半上涨」准备;持有一年的账户义务一档取 −38.85%(门槛 40 的 2008-09-29),比锚点 −35.0% 更坏。
延伸阅读:另一个方向的失效案例
说法「VIX 这么高,还要跌」,失效=门槛 40 的首日其后 63 个收盘里没有再跌 5%、63 日以后上涨。4 次里涨得最多的是 2025 年 4 月 4 日,VIX 45.31,63 日以后 +23.7%,其间最低只比 t1 低 1.6%。
失效条件另写三条:Cboe 换了 VIX 的公式(像 2003 年那样)以后,新的数与样本不可比,只改成分的(2014 年 10 月 6 日纳入周度期权)写明日期;读数不是常规时段的收盘值(期权课 6.4:2024 年 8 月 5 日开盘以前 65.73,收盘 38.57);首日恰好是数据日、议息日或会间行动当天(2.5、2.1、2.4),或者同时触发 5.1、6.1 的剧本,这时其后的走势主要由那一条剧本决定,本剧本的情景让位于它。
方向答「证据不足」,0.8 的准备照样做得完:事前五项,当天、事后各一条。难处在首日没有日程:VIX 的收盘值在新加坡清晨 04:15 或 05:15 才定,股票第一个能成交的收盘还要再等一天。
四档不利情景各管一种人,下跌一边和上涨一边用同样的四个档名:
| 档 | 管谁 | 从哪个收盘, 窗口多长 |
|---|---|---|
| 方向 | 写情景和 概率的人 |
t1 起 63、252 日, 看终点 |
| 账户义务 | 使用保证金或者 卖出期权的人 |
t0 起 63、252 个 收盘,看窗口内最低 |
| 首日 | 持有跨过 t1 的 短期期权的人 |
t0 到 t1 |
| 两日 | 第二个交易日以后 才能处理的人 |
t0 到其后两个收盘 里更坏的一个 |
读法:「窗口内最低」指窗口里最低的那个收盘相对起点的涨跌,不含起点自己;上涨一边看窗口内最高。「锚点」是规则清单锚点表里任取一天的第 5 百分位(上涨一边第 95 百分位):方向、账户义务两档取 1928 年起一行,首日、两日两档取 1928 年起和 1994 年 2 月 4 日起两行里更坏的。每一档取样本里最差的一次和锚点里更坏的那个。账户义务一档的行按持有期取,落在两行之间的取更长的一行(21 日、5 日两行见清单 VIX-02 的「准备」),到期以前的保证金也按它。期权的账户义务,到期以前在卖出的一方;到期时实值的买入期权默认自动行权,同样要备好钱或股票(0.8)。
门槛 40、50 的样本只有 9 次和 3 次,各档取门槛 30 以上三组里最坏的一个,所以门槛 40、50 两栏是同一组数:较高的门槛只是更少的样本,不是更轻的风险(门槛 40 自己的首日一档只有 −2.70%)。
下跌一边,管融资买入、卖出认沽、持有到期会被行权成为股票多头的认购买方:
| 档 | 门槛 30 | 门槛 40、50 |
|---|---|---|
| 首日 | −5.97% (2025-04-03) |
−5.97% (门槛 30 那一次) |
| 两日 | −6.72% (2011-08-04) |
−6.81% (门槛 50 的 2008-10-06) |
| 方向 63 日 | −13.45% (锚点;样本 −13.25%) |
−23.64% (门槛 40 的 2008-09-29) |
| 方向 252 日 | −24.7% (锚点;样本 −11.65%) |
−24.7% (锚点;样本 −15.81%) |
| 账户义务 63 日 | −24.89% (2020-02-27) |
−31.99% (2008-09-29) |
| 账户义务 252 日 | −35.0% (锚点;样本 −24.89%) |
−38.85% (2008-09-29) |
上涨一边,管融券、卖出没有备兑的认购、持有到期会被行权成为股票空头的认沽买方:
| 档 | 门槛 30 | 门槛 40、50 |
|---|---|---|
| 首日 | +5.12% (1997-10-27) |
+9.52% (门槛 50 的 2025-04-08) |
| 两日 | +6.27% (2000-04-14) |
+9.52% (同一次) |
| 方向 63 日 | +22.69% (2025-04-03) |
+23.72% (门槛 40 的 2025-04-04) |
| 方向 252 日 | +37.67% (锚点;样本 +37.10%) |
+37.67% (锚点) |
| 账户义务 63 日 | +19.48% (2026-03-27) |
+26.04% (门槛 50 的 2025-04-08) |
| 账户义务 252 日 | +41.71% (锚点;样本 +35.32%) |
+48.21% (门槛 40 的 1998-08-31) |
读法:首日一档的锚点按 t0 到 t1 是否跨过非交易日取 −1.78% 或 −1.83%,比样本最差轻。四档只对跟踪标普 500 的指数基金成立:个股、行业基金按各自的涨跌,期权连同 IV 的变化重新估价每一条腿(期权课 11.5);持有 VIX 期权、期货的,按合约本身的价格写情景,不按现货。出处在延伸阅读。
方向的概率照对照组、状态类别、平常的次序取,不因 VIX 的水平调整;四档两个方向都写,门槛 40、50 各档取三组里最坏的(账户义务一档下跌一边 63 日 −31.99%,上涨一边 63 日 +26.04%;首日一档上涨一边 +9.52%)。
事前:
-
日历:每个收盘查 VIX 是否到了 30、40、50,以及上一次收在这个门槛以上是哪一天。截至 2026 年 11 月 18 日,上一个 30 以上的收盘已过 162 个交易日,40、50 以上的在 2025 年 4 月,所以下一个收在门槛以上的收盘就是首日。美东 15:50 以前 VIX 已在门槛附近的,照 VIX-01 的准备先算一次账户。
-
账户义务:按上面两张表,两个方向各算一次现金缺口(ACCT-01)。在保证金账户里卖出的认沽,到期以前另冻结保证金,照 0.8 的算法算进要求。备兑的认购被指派是交出已有的股票;SPX 现金结算,不多出股票,但卖出的一方要按结算值付现金差额;ETF 期权是美式的,深度实值的可能被提前指派(期权课 1.5)。钱要按第一次可能出现缺口的那一天准备,不能晚于那一天的前一个工作日到位,这是界线,不是稳妥的日子。
-
主题敞口:照 0.8 和 WEIGHT-01 穿透持仓,卖出的认沽按会被指派的股数算。
-
情景:剧本卡上两栏的取法不同。概率一栏问这一次像哪一类日子,参照概率照 VIX-02 取价格状态最相近的(对照组 → 状态类别 → 平常)。情景一栏要把不利的一支写够坏:63 日、252 日以后低于还是高于 t1,对你的持仓不利的那一支,概率取平常的比例、按独立时段的比例和概率一栏的参照概率(换成同一边)里最不利的一个,几个数都写;独立时段不到 5 个的,不取按段的比例。下表是前两个里更不利的:
门槛 63 日:低于/高于 252 日:低于/高于 30 29.8% 平常/
75% 按段25% 按段/
80.8% 平常40 33.3% 按段/
70.2% 平常25% 按段/
80.8% 平常50 29.8%/70.2%
(都用平常)19.2%/80.8%
(都用平常)读法:下跌一边看「低于」,上涨一边看「高于」。一张卡只写对自己不利的那一支,另一支是 100% 减去它,所以同一格的两个数加起来不是 100%。表里的数是这一支的下限,再与这一次概率一栏的参照概率比:例如首日距 52 周高点 10% 以上、退到状态类别时,63 日上涨 61.2%,下跌一边是 38.8%,比表里的 29.8% 更不利,取 38.8%(门槛 40 的池 62.1%,取 37.9%);252 日上涨 73.3%,下跌一边取 26.7%。情景一栏不比概率一栏轻,概率一栏也不因此改。金额按方向一档和账户义务一档算。
压力测试:实现波动率是 VIX 的约 3 倍,就是实际的波动约是 VIX 隐含的 3 倍。所以把 30 天的 1σ 放大到约 3 倍(取样本最高的 2.95 倍,不是上限),设定标的往对你不利的方向变动这么多,同时调高所持期权的 IV,按期权课 11.5 重新估价卖出的期权,不给概率。没学过 11.5 的,先按到期的内在价值算一次(思考题 2),并写明到期以前 IV 升高会先抬高市价和保证金。
-
不做的事:不把 VIX 的水平当作低点已经出现的证据,不因此放大卖出认沽或融资买入的仓位;不因为权利金变多增加卖出期权的张数;不因为「恐慌还没完」把计划内的仓位一次清掉,也不在首日放大卖出认购或融券的仓位。
使用保证金或者持有短期期权的人,另做一条:跨过 t0、t1 的短期期权按首日、两日两档算;到期日在 t0 当天或以前、实值的股票和 ETF 期权,被指派以后变成股票,照样跨过其后的涨跌;保证金按券商的规则重算,券商可以随时提高。
延伸阅读:四档的出处、交易时段和结算
- 同一次:账户义务 63 日的 −24.89%(2020-02-27),首日一档的 +5.12%(1997-10-27)、两日一档的 +6.27%(2000-04-14),与 6.1 的四档是同一次;−24.89% 也是 4.3 写过的那一次。门槛 40、50 的方向 63 日 −23.64%(2008-09-29)与 5.1 的 2008-09-15 是同一段下跌。
- 锚点取哪一行:首日一档 1928 年起一行 −1.68%,1994 年 2 月 4 日起一行 −1.78%(跨过周末或休市 −1.83%),取更坏的;两日一档 1928 年起一行 −2.61%,1994 年 2 月 4 日起一行 −2.59%。只有 2002-07-09 一次在 t0 已比 52 周高点低 20% 以上,那一状态的锚点(−3.43%、−5.22%)也比样本轻。门槛 40 自己的样本里,t0 距高点不到 20% 的 6 次首日一档最差 −1.35%。
- 交易时段:SPX、XSP、VIX、RUT 期权的常规时段到 16:15,接着有 Cboe 的 curb 时段(美东 16:15–17:00),还有全球交易时段(美东 20:15 至次日 9:25),t0 收盘以后就能处理;股票和 ETF 有盘后和次日的盘前交易(流动性薄,各家券商开放的时段不同,期权课 0.2),股指期货几乎全天交易;2026 年 10 月 19 日起,SPY、QQQ、IWM 等 29 个标的的期权有美东 7:30–9:25 的盘前时段,只接受限价单,能否使用看券商(期权课 0.2);其余个股和 ETF 期权只在常规时段交易。
- 结算:按开盘价结算的 SPX 月度期权和 VIX 期权,在结算日的前一个交易日美东 17:00(curb 时段结束)停止交易。VIX 期权和期货的结算值用到期日早上 SPX 期权的开盘成交价算(特别开盘报价),与现货 VIX 用的中间价不同(期权课 13.4)。杠杆基金按逐日收益乘倍数复利重算(5.1)。
当天:16:15 的收盘值出来以后判断是不是首日。是的,记下 t0、t1、两个复核日和 1σ,按四档重算一次账户,写一张剧本卡(0.9)。
事后:两个复核日各记一次方向和其间的实现波动率;VIX 再升到下一个门槛时,改用那一组的四档;给当时写下的概率算 Brier 分数(期权课 4.7),把这一次加进逐次表重算。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- VIX-01(A 规则决定):如果 VIX 收盘升到 30、40 或 50 以上,而此前 126 个纽交所交易日没有一个收盘在这个门槛以上,就记下这是这个门槛的首日(t0)和标普 500 第一个能成交的收盘(t1,通常是下一个交易日),用交易日历排出 t1 以后第 21、63 个交易日的复核日,并把当天的 VIX 换算成一天和 30 天的 1σ(VIX ÷ √252、VIX × √(30/365)),只用来写情景的幅度,不用来写方向。
- VIX-02(C 经验说法):如果有人以「VIX 升到 30(40、50)以上,恐慌到了极端,之后多半上涨」作为判断或开仓的理由,就先照 VIX-01 记下首日,再写出其后 21、63、252 个交易日上涨的次数、同一段年代平常的比例和与价格状态相近、不看 VIX 的日子相比的结果;上涨的概率从对照组出发,算不出时从状态类别出发(并列每段第一天的比例),仍算不出的用 1990 年以来平常的比例,不因为 VIX 的水平调高,按上涨一边和下跌一边的四档各准备一次。
- VIX-03(C 经验说法):如果有人以「VIX 这么高,后面还要跌」或者「VIX 上了 30,一年里还会再跌一成」作为判断或开仓的理由,就写出首日以后 63、252 个收盘里再跌 10% 以上的次数、同一段年代平常的比例和逐次参照的预计,写明按本节比较的次数折算,不能说 VIX 在价格状态之外预示了再跌,「再跌」按账户义务一档准备,不当作方向的证据。
- VIX-04(C 经验说法):如果 VIX 收盘升到首日的门槛以上,而账户里有卖出的期权,或者使用融资、保证金,就把标的其后一个月的不利变动按两档写进压力测试:按当天 VIX 的 30 天 1σ,和把它放大到样本里实现波动率对 VIX 最高的倍数(门槛 30 的首日 2.44 倍,2020-02-27;VIX 收在 30 以上的任何一天最高 2.95 倍,2020-03-04;1987 年 10 月 VXO 36 以后约 2.7 倍),同时提高所持期权的 IV,写明这是样本最差、不是上限,不把「VIX 通常高于其后的实现波动率」当作在首日增加卖出期权的理由。
思考题:
- 一位读者在 2020 年 2 月 28 日收盘时(VIX 40.11,标普 500 2,954.22,距 52 周高点 −12.8%,此前 10 日 −12.4%;1950 年以来找不到这两项都相近的日子)写下:「VIX 上了 40,恐慌到了极端,三个月以后多半更高。」他账户里有卖出的、没有备兑的 SPY 认购。先验算这一天是不是门槛 40 的首日、t1 是哪一天;再写出参照概率从哪里取,以及他按哪一边、哪一栏的四档准备,各取多少。(答:此前 126 个交易日没有收在 40 以上,是门槛 40 的首日。2 月 28 日是星期五,t1 是 3 月 2 日(星期一)的收盘。对照组算不出,退到状态类别「10% 以上」一档:63 日按天 61.2%(每段第一天 66.7%,清单里剔除门槛 30 首日的池;按门槛 40 剔除是 62.1%),比平常的 70.2% 低。卖出没有备兑的认购看上涨一边,门槛 40、50 一栏:首日、两日一档 +9.52%,方向 63 日 +23.72%,账户义务 63 日 +26.04%、252 日 +48.21%。结果:63 日以后比 t1 低 1.1%,其间最低 −27.6%,只说明这一次。)
- 动手算(示例数据)。首日收盘时,你在保证金账户里卖出 2 张 30 天到期、行权价比现价低 10% 的认沽,标的是一只跟踪标普 500 的 ETF,现价 $500,每张 100 股;当天 VIX 40。按 30 天的 1σ 设定一个情景,再按放大到约 3 倍的 1σ 设定一个压力情景,各算一次到期时被指派的结果(不计权利金);再按 0.8 的算法,算价格在到期以前就到这两个价位时,两张至少冻结多少保证金。(答:30 天 1σ = 40% × √(30/365) ≈ 11.47%。设定到期时价格比现价低一个 σ:约 $442.7,低于行权价 $450,两张都被指派,要付 $90,000,接到的 200 股约值 $88,532,浮亏约 $1,468。压力情景低一个放大到 3 倍的 σ(约 34.4%):约 $328.0,股票约值 $65,597,浮亏约 $24,403。到期以前价格就到这两个价位时,按 0.8 的算法(15% × 标的市值 − 虚值部分 + 期权现价,最低额是期权现价 + 行权价总值的 10%,两者取大;这时已是实值,现价取下限内在价值;两个价位都是前一式更大),两张至少冻结约 $14,747 和 $34,242,以券商的规定为准,IV 升高还会再抬高(期权课 11.5)。这是从样本最差的倍数取的不利情景,不是从分布推出的概率,所以不给概率;样本里首日以后 21 日的最大跌幅约 2.2 个 σ。)
本节要点:
- 把 VIX 换算成一天和 30 天的 1σ 是算术,说的是标普 500 的幅度,不是方向;VIX 不是你那张期权的 IV,这个 1σ 也不是它隐含的幅度。
- 首日只用 VIX 16:15 的收盘值判断,同一轮里后面再穿过门槛的不算;方向从下一个收盘 t1 量,账户义务、首日、两日三档从 t0 量。
- 门槛 30 的 16 个首日里 12 个 63 日以后高于 t1,与按价格状态取的参照(预计 10.62 次)分不开;对照组只对较不极端的 8 次算得出,所以方向的结论是经验说法,40、50 两档证据不足。
- 再跌一成比平常常见,一部分来自回调状态;分层以后不能说 VIX 在价格状态之外预示了再跌,证据不足,再跌按账户义务一档准备,不按平常的比例写轻。
- 首日其后一个月的实现波动率高于价格相近的日子(9 次里 9 次),可是此前的也更高,配上它以后分不开,标经验说法。
- 「恐慌时卖保险最划算」没有得到数据支持:首日 VIX 高于其后实现波动率的 16 次里 11 次,平常 85%,按 18 项比较折算只排除得了比平常高约 8 个百分点以上的差别(只按单侧 5% 是约 2 个),也排除不了与平常一样;倍数 2.44、2.95 是样本最差,不是上限。
- 方向的概率照对照组、状态类别、平常的次序取,不因 VIX 的水平调整;四档两个方向都写,门槛 40、50 各档取三组里最坏的(账户义务一档 63 日 −31.99%、+26.04%,首日一档上涨一边 +9.52%)。
本节任务:截至 2026 年 11 月 18 日,VIX 收 24.56,上一次收在 30 以上是 3 月 30 日。按 Cboe 公布的数据,11 月 20 日(星期五)VIX 收 35.89,是截至日期以后的第一个门槛 30 的首日(不进本节的统计;读到这里时若又有新的首日,换用那一天)。为它写一张剧本卡(九栏照 0.9):
- 判定:上一个 30 以上的收盘到 11 月 20 日相隔 164 个纽交所交易日(照 Cboe 文件的行数是 168,多出的是休市日),满 126;当天盘中最高 40.03,可是收盘值不到 40,不是门槛 40 的首日。
- 日期:t1 是 11 月 23 日(星期一)的收盘;用
=WORKDAY(t1, 21, 休市日)、=WORKDAY(t1, 63, 休市日)排两个复核日,休市日填 2026-11-26、2026-12-25、2027-01-01、2027-01-18、2027-02-15,应得 2026-12-23 和 2027-02-25(2027 年的休市日以纽交所公布的日历为准)。 - 1σ:一天 35.89 ÷ √252 ≈ 2.26%,30 天 35.89% × √(30/365) ≈ 10.3%;写明你所持的期权按各自的 IV 另算。
- 概率一栏:标普 500 在 11 月 20 日的收盘本节没有取,自己抄下,算出距 52 周高点和此前 10 日的涨跌;先照 0.4 只按这两项配对照组,够 20 段就用对照组的比例;算不出的,按所在一档取状态类别(不到 10% 的一档不够 20 段,用平常的 70.2%;10% 以上的一档 61.2%,并列每段第一天 66.7%)。
- 情景一栏:不利一支,63 日下跌一边取 29.8% 和概率一栏的下跌一边(100% 减去你取的参照概率)里更不利的,上涨一边取 75% 和参照概率里更不利的,几个数都写;四档按你仓位的方向从门槛 30 的表取(t0 到 t1 跨了周末),算出损失和现金缺口(0.8 的两个算式;保证金账户里卖出的认沽,冻结额照 0.8 的算法算进要求)。
- 压力测试:把 30 天的 1σ(10.3%)放大到约 3 倍,设定标的按你仓位不利的方向变动这么多,同时调高所持期权的 IV,按期权课 11.5 重新估价卖出的期权(没学过 11.5 的先按到期的内在价值算),写明这是样本最差,不是上限。
- 更新信号:VIX 再收到 40、50 以上,改用那一组;t0 以后第 21 个交易日记一次实现波动率和 VIX。
约 25 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| VIX | Cboe Volatility Index | Cboe 根据一篮子 SPX 虚值认沽和认购的价格算出的未来 30 天隐含波动率(年化,期权课 13.4);本节用 FRED 的 VIXCLS,2003 年 9 月 22 日以前是回算的值 |
| 首日(恐慌极值) | first day (panic extreme) | 本课程的名称:VIX 的收盘值不低于门槛(30、40、50),而此前 126 个纽交所交易日没有一个收盘值不低于这个门槛的那一天,收盘记作 t0;同一轮里后面再穿过门槛的不算 |
| 收盘值 | closing value | VIX 常规时段 16:15 的值(新加坡 04:15 / 05:15);盘中和全球交易时段的读数不用于判定首日 |
| 实现波动率 | realized volatility (RV) | 用实际的收盘算出的年化波动率;本节用 21 个交易日的日对数收益率(期权课 2.3) |
| 1σ | one standard deviation | 按 VIX 换算的一个标准差:一天约 VIX ÷ √252,30 天约 VIX × √(30/365);是标普 500 指数期权隐含的幅度,不是上限,不含方向;所持期权隐含的幅度按它自己的 IV 另算 |
| 对照组 | control group | 事前状态相近、但没有这类事件的交易日(0.4);本节只按距 52 周高点和此前 10 日涨跌配,不按 VIX 配 |
| 状态类别 | — | 本课程的名称(6.1):对照组的替补,按收盘距 52 周高点「不到 10%」「10% 以上」分的两档日子,够 20 段才用,并列每段第一天的比例 |
| 独立周期 | independent cycle | 把相隔很近或属于同一轮的几次合并以后剩下的单位,按交易日合并时叫独立时段(0.4);门槛 30 的 252 日并成 12 段 |
| 账户义务一档 | — | 四档不利情景之一,管使用保证金、卖出期权或者持有到期会被行权的期权的人:从 t0 起窗口内最低(上涨一边最高)的收盘,取样本最差和锚点里更坏的 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。