2026 年 2 月 28 日(星期六),美国、以色列与伊朗之间的战事开始(国会研究服务处)。第一个能成交的收盘是 3 月 2 日(星期一),标普 500 比 2 月 27 日的收盘只高 0.04%。此后 21 个交易日下跌 5.13%,3 月 30 日收于 6,343.72 点,比 2 月 27 日低 7.78%,是这一段的最低收盘。据美联社报道,4 月 7 日(星期二)晚宣布暂停两周,4 月 8 日标普 500 上涨 2.51%,WTI 原油从 114.58 美元跌到 96.17 美元(−16.07%)。
那段时间,你多半见过一张表:从 1941 年的珍珠港一直排到眼前,底下一行写着平均一日 −1.0%、平均 38.8 天收复。它常被当作一条规律引用:「地缘冲突对股市的影响很短暂,一个多月就收复。」这一节先问这张表是怎样编成的,再问它的「收复」是怎样量的,最后问它到底能说明什么。2026 年那一次你亲身经历过,所以不拿它作预测题。数据截至 2026 年 11 月 18 日收盘。
边界:冲突的经过、制裁和能源的机制,在政治经济学 10.4、10.6、10.8;地缘风险影响价格的四条渠道、事件之后 IV 回落的快慢、事件之前的准备,在期权课 4.6;油价的冲击在 4.2;海外市场的急跌在 4.4;急跌中的被迫卖出在 5.1。本节只讲事件以后指数的路径,不评价国家、政党和人物,也不把伤亡当作市场的题材。本节较长,中途有三处可以停。
先写下你的判断
Section titled “先写下你的判断”某个星期六的美东晚间,一场战争爆发的消息传到美国:交战的一方是一个由美国支持、并驻有美国军事顾问团的政府。下星期一收盘,指数比上星期五的收盘低 5.38%(19.14 点到 18.11 点),距 52 周高点 −6.65%。上星期五收盘时,指数距 52 周高点只有 −1.34%,此前 10 个交易日 −0.62%。
- 从星期一的收盘算起,63 个交易日(约三个月)以后,指数高于星期一收盘的概率是多少?
- 从上星期五的收盘算起的 63 个交易日里,有一个收盘比上星期五低 10% 以上的概率是多少?星期一已经低了 5.38%,只要再跌 4.88% 就到。
可以参照的平常比例:1928 年 3 月以来任取一天,其后 63 个交易日上涨的占 64.0%;同样从 1928 年 3 月起任取一天,其后 63 个收盘里有一个比当天再低 4.88% 以上的占 37.3%。
每题写一个数和一句依据,写完不再改;认出是哪一次的,照实记下。答案在「案例:两份样本」的末尾。
机制:消息公开以后,哪些是确定的
Section titled “机制:消息公开以后,哪些是确定的”时刻与第一个能成交的收盘
Section titled “时刻与第一个能成交的收盘”外部冲击没有日程,事前排不进日历;消息公开以后,有几样东西立刻确定。照第3章的叫法:公开以前最后一个收盘记作 P0;第一个包含了这条消息的收盘,也就是第一个能成交的收盘,记作 t1。盘前和盘中公开的,t1 是当天的收盘;收盘以后和周末公开的,t1 是下一个交易日的收盘。首日是 P0 到 t1 的涨跌,收盘对收盘。本节检验方向时一律从 t1 算起(通则 M9:消息在收盘以后公开的,起点后移到下一个交易日的收盘)。
在 t1 以前,股指期货、指数期权和 SPY 等 29 个标的的期权已经有成交,可是成交稀少、买卖价差很宽,不能当作计划(时段见延伸阅读);其余个股和 ETF 期权只在常规时段交易,周末的事件要到星期一美股开盘才能处理,新加坡时间是星期一晚上 21:30(夏令时)或 22:30(冬令时)。
延伸阅读:t1 以前哪些品种能成交
截至 2026 年 11 月 18 日,时刻都是美东:
- 股指期货星期日 18:00 起有成交,常规时段以外有 ±7% 的涨跌限制,触及限制时,期货的价格也不是事件的全部反应。
- SPX、XSP、VIX、RUT 期权有 Cboe 全球交易时段(20:15 至次日 9:25),收盘以后另有 16:15–17:00 的 curb 时段(Cboe 交易时段)。例外:按开盘价结算的 SPX 月度期权和星期三结算的 VIX 期权,最后交易日是结算日前一个交易日,交易到美东 17:00(curb 时段结束),当晚的全球交易时段里没有它们(期权课 1.5)。
- 2026 年 10 月 19 日起,Cboe C1 为 SPY、QQQ、IWM 等 29 个标的的期权开了 7:30–9:25 的盘前时段,其中个股的期权另有 16:00–16:15 的 curb 时段(到期日也交易到 16:15);新时段只接受限价单,能否使用看券商。SPY、QQQ、IWM 等几只 ETF 的期权本来就交易到 16:15(期权课 0.2)。
- 其余个股和 ETF 期权只在常规时段交易。股票夜盘计划 2026 年 12 月 6 日起推出,期权不在夜盘交易。
这些时段都成交稀少、买卖价差很宽,不能当作计划。
全市场熔断的阈值也是确定的:标普 500 比前一个交易日的收盘下跌 7%、13% 或 20%。前两级在美东 15:25 以前触发才暂停 15 分钟;第三级不论什么时候触发,当天都不再恢复交易(HALT-01,期权课 10.6)。
示范:2026 年那一次,美联社的报道首发于 2 月 28 日(星期六)美东 06:43。P0 是 2 月 27 日(星期五)的收盘 6,878.88 点,t1 是 3 月 2 日(星期一)的收盘。星期一的三级阈值是 6,397.36、5,984.63、5,503.10 点(6,878.88 分别乘以 0.93、0.87、0.80)。星期五到期的期权,行权指令在星期五 17:30 截止,消息公开时结果已经定了,不受影响;到期日在 3 月 2 日或以后的,结果都包含了这条消息。
当天到期的期权
Section titled “当天到期的期权”如果消息在星期五收盘以后、17:30 的行权指令截止(FINRA 2360,券商的截止通常更早)以前公开,当天到期、实物交割的股票和 ETF 期权,结果还没有定(期权课 1.5):
- 持有人可以对收盘时虚值的期权主动要求行权:你卖出的、收盘时略为虚值的期权也可能被指派。卖出的 put 被指派,星期一账户里多出每张 100 股的多头。
- 持有人也可以对收盘时略为实值的期权提交不行权指令:你卖出的、收盘时略为实值的期权也可能不被指派。卖出 call、以为股票会被拿走的,股票可能留在账户里。
两种情形下,股票都跨过消息以后的第一个收盘。现金结算的指数期权(如 SPX)按已定的结算价结算,不受影响。
消息公开以后,确定的只有时刻和算术:P0、第一个能成交的收盘和三级熔断的阈值;当天到期、实物交割的股票和 ETF 期权,收盘以后、行权指令截止以前公开的消息,可能让收盘时略为虚值的空头被指派、略为实值的空头不被指派,现金结算的指数期权不受影响。
价格的方向为什么说不出机制
Section titled “价格的方向为什么说不出机制”价格会怎样反应,常见的说法有两种,预言的东西不同。「先避险,等冲突的范围明确以后收回」预言首日 VIX 上升、国债上涨,此后与平常无异;「冲突改变了盈利、通胀或利率的路径」预言油价持续上涨、其后几个月偏弱,这条路的家在 4.2。下面的样本里两种都有例子,没有经过检验的统计能把它们分开。
这决定了下面各条结论的等级。通则 M5 管「事件使价格偏向某一边」这类说法:说不出谁被迫买卖、几种机制又分不开的,等级不高于经验说法,所以「首日偏跌」最多标 C。「与对照组没有看出差别」不主张作用,不受 M5 限制,照 0.4 的三句判断:独立时段至少 5 个、对照组够 20 段、写得出排除了多大差别的标 B,它只说排除了多大的差别,不说事件没有影响;够不上的标 C。「很快收回」没有对照组可比,也标 C(见「收回」一段)。
案例:清单是怎样编成的
Section titled “案例:清单是怎样编成的”两张表和它们的来历
Section titled “两张表和它们的来历”开头那张表出自 LPL Research 的文章「Iran Escalation: How Markets Have Reacted to Geopolitical Events」,转载页标 2026 年 3 月 4 日(advisoranalyst.com)。本节用文章里的第一张表:27 行,栏目是一日、回撤(Total Drawdown)、到底的天数、收复的天数。
文章的两张表第一栏都叫「Market Shock Events」,入选标准和编表的年份都没有查到。表上较早的那些行,多半是事件过去多年、结果已经知道以后挑进来的;2021 年以后的 6 行是事后才加的,2026 年那一行加的时候一日已经填了 0%,其余三栏是问号。
延伸阅读:清单的来历
文章的第二张表 42 行,按 1、3、6、12 个月列涨跌,在第一张的 27 件以外另收了 1987 年股灾、2008 年雷曼这类不是地缘冲突的事。来历只查到一处:LPL 2020 年 1 月 9 日的文章说,1941 年以来 20 个重大地缘事件之后标普 500 平均跌 5%,平均不到 50 个日历日收回,数据由 CFRA 的 Sam Stovall 提供(advisoranalyst.com 转载)。2026 年那一行的原文是「Iranian Supreme Leader Killed」,所说的事只见于美联社的报道,本节不作事件名。
日期、类别和量法
Section titled “日期、类别和量法”逐行查当时公开的时刻,有三处日期不是消息公开的日子:古巴导弹危机写 1962 年 10 月 16 日,那是总统获报的日子,公开是 10 月 22 日 19:00 的电视讲话;伦敦爆炸写 2005 年 7 月 5 日,实际是 7 月 7 日;俄乌写 2022 年 2 月 17 日「冲突升级」,入侵在 2 月 24 日。表里还有不同类的事:国内的 3 次(1963 年、1981 年遇刺,2013 年波士顿马拉松爆炸),以及日期事先公布的 2021 年美军撤出阿富汗。
最要紧的是「回撤」「收复」的量法。用清单日期以前最后一个收盘作基准,量到指数第一次回到这个收盘为止,取这一段里的最低,26 行里有 22 行与表上相差不超过 0.15 个百分点;天数是日历日,不是交易日。先收回、再大跌的,表上不记。下表右栏的窗口内最低,是 P0 起到 t1 后第 63 个收盘里最低的那个收盘相对 P0 的涨跌,账户义务按它算:
| 行 | 表上的回撤、收复 | P0 起 63 日窗口内最低 |
|---|---|---|
| 2020-01-03 | −0.7%,5 天 | −31.32% (3 月 23 日) |
| 1990-08-02 | −16.9%,189 天 | −16.89% (63 日内没有收回) |
读法:2020 年 1 月那一行,4 个交易日就回到了事件前的收盘,表上记作 5 天收复;此后的下跌来自疫情,表上不记。平均「38.8 天收复」就是这样量出来的。
对照专题总纲的取样规程六条,这份清单做到了什么:
| 规程 | 这份清单 | 本节怎样补 |
|---|---|---|
| 1 先定条件 | 没有公布入选标准;事后挑、事后加 | 做不到,照实写,等级调低 |
| 2 对照组 | 没有,只有平均 | 配对照组和平常的比例 |
| 3 当时的信息 | 三处日期不是公开的日子 | 起点改按公开的时刻 |
| 4 独立周期 | 按 27 次算 | 合并成 26 段 |
| 5 多看指标 | 只有指数 | VIX、国债、油价作描述 |
| 6 失效的案例 | 收回以后的下跌不记 | 量 63 日的窗口内最低 |
本节的做法:事件照清单的 27 个,起点改为当时公开的时刻,用日线重算,清单的日期作敏感性。第 1 条做不到,所以结论都要再拿一份入选办法不同的样本对照(「两份样本」)。
常被引用的地缘事件清单是别人编的:入选标准没有公布,近年各行是知道首日以后才加的,几处日期不是当时公开的日子,「回撤」「收复」只量到第一次回到事件前的收盘;用它以前,先把起点改成当时公开的时刻,再用日线重算。
随堂练习(示例数据,非实时;各行年份不同,只写月日和星期):一份「重大事件与股市」的清单有 8 行,最后一行写「平均 30 天收复」。
| 行 | 清单日期;实际公开(美东) | 一日 | 回撤;收复 |
|---|---|---|---|
| ① B 国边境交火 | 2-10(三);当天 11:20 | −1.8% | −1.8%;6 天 |
| ② C 国秘密动员 | 4-6(二);4-12(一)19:00 政府讲话 | −0.6% | −5.2%;45 天 |
| ③ D 国空袭 | 6-19(六);当天 20:30 | −1.2% | −3.0%;12 天 |
| ④ E 国冲突升级 | 8-2(一);越境进攻 8-24(二)22:00 | −2.4% | −9.5%;70 天 |
| ⑤ F 市枪击案 | 9-14(二);当天 13:10 | −1.0% | −1.0%;3 天 |
| ⑥ G 国撤军完成 | 10-29(五);撤军日期 5 个月前公布 | +0.3% | −0.4%;2 天 |
| ⑦ H 国袭击油轮 | 11-19(五);当天 18:30 | −0.9% | −4.1%;20 天 |
| ⑧ J 国核试验 | 12-6(一);当天 04:00 | −1.5% | −8.8%;82 天 |
第①行另附收盘(以 P0 记为 100):t1 98.2;t1 后第 1、2、3 个收盘 98.6、99.0、99.6;第 4 个 100.3;第 15 个 104.1;第 30 个 95.5;第 40 个 88.0(窗口里最低);第 63 个 93.4。
- 哪几行的 t1 要改,改成哪一天?
- 哪几行不该和别的算作同一类?去掉这几行,「平均 30 天收复」变成多少?
- 第①行,清单的「回撤」和 P0 起 63 日的窗口内最低各是多少?
- 只看这份清单,「平均 30 天收复」能不能当作这一类事件的基准率?缺什么?
参考解答
- 按公开的时刻定。②的清单日期是秘密动员的日子,公开是 4-12(一)19:00,在收盘以后,P0 是 4-12 的收盘,t1 改为 4-13(二)。③星期六晚上公开,P0 是 6-18(五),t1 改为 6-21(一)。④的清单日期只是「升级」,越境进攻在 8-24(二)22:00 公开,P0 是 8-24 的收盘,t1 改为 8-25(三)。⑦星期五收盘以后公开,t1 改为 11-22(一)。①⑤盘中、⑧开盘以前公开,t1 都是当天,不改。⑥是日期事先公布的事,见第 2 问。
- ⑤和⑥,去掉以后约 39 天。⑤是国内的事件;⑥的日期 5 个月前就公布了,不是一次冲击,读者事前就能排进日历。两行都可以单独列出,但不该和突发的冲突一起算平均。这两行收复得最快(3 天、2 天),去掉以后其余 6 行平均 (6 + 45 + 12 + 70 + 20 + 82) ÷ 6 ≈ 39.2 天:混进不同类的事,把平均拉短了。
- −1.8% 和 −12.0%。清单只量到 t1 后第 4 个收盘第一次回到 100 以上为止,这一段的最低是 t1 的 98.2,即 −1.8%。63 日的窗口里,第 40 个交易日跌到 88.0,即 −12.0%,表上不记。
- 不能。缺入选的规则(谁挑的、按什么挑,有没有在看过结果以后加行);缺对照:同样跌幅的平常下跌日本来就多半在几十天里收回,「30 天」与它比才有意义;缺独立周期数和对照组。量法也偏好看:①先收回、再跌 12%,在表上只记 −1.8%。还要先改掉②④的日期,把⑤⑥分开,天数是日历日还是交易日也要写明。
可以在这里停,下次从「案例:首日、一个月、三个月」读起。
案例:首日、一个月、三个月
Section titled “案例:首日、一个月、三个月”下面是清单的 27 个事件,起点改按公开的时刻(逐次的表在「两份样本」末尾的延伸阅读)。1956 年的匈牙利事件和苏伊士运河危机相隔 4 个交易日,照 0.4 合并成一段,所以是 27 次、26 段。对照组照 0.4 取,有三条:
- 事前距 52 周高点、此前 10 个交易日的涨跌和 VIX 相近(1990 年以前没有 VIX,只按前两项);
- 剔除 27 次前后 30 个交易日;
- 对照日按窗口长度合并成段,够 20 段的才计入平均百分位。
首日:按年代和是否跨过非交易日分层
Section titled “首日:按年代和是否跨过非交易日分层”27 次里首日下跌 20 次。1928 年 3 月以来平常的日子下跌 46.3%,27 次本来该有约 12.5 次。可是 27 次里有 15 次的首日跨过了周末或休市,而跨过非交易日的那一天,下跌的比例随年代不同:1952 年 9 月 29 日到 1986 年是 53.5%,相邻的日子是 44.8%。所以把平常的日子按年代(1952 年 9 月 28 日以前、此后到 1986 年、1987 年以后)和是否跨过非交易日分成六层,每次事件取它所在那一层的平常比例,加起来得到预计次数。这叫分层基准(stratified baseline),统计上叫间接标准化;六层的表在延伸阅读。
分层以后,27 次预计下跌 12.9 次。即使这类事件毫无作用,也有约 0.48% 的机会看到 20 次以上下跌;按 26 段算(每段取第一次),预计 12.3 段,这个机会约 0.21%。首日跌超 1% 的 10 次,分层预计 3.2 次,这个机会约 0.066%。
预计次数怎样换成机会:只有一个平常比例 p 时,n 次里至少 k 次的机会是 =1-BINOM.DIST(k-1, n, p, TRUE)。BINOM.DIST 算的是「至多」,「至少 20 次」等于 1 减「至多 19 次」,所以填 k − 1。分层以后各次的比例不同,上面的数按各次自己的比例合算(泊松二项分布);用平均比例 12.87 ÷ 27 ≈ 0.4766 代入,=1-BINOM.DIST(19, 27, 0.4766, TRUE) ≈ 0.49%,相差很小。
这些数要过一道门槛。同一批数据比了 m 次,每次都按 5%,即使全都毫无作用,至少一次碰巧过线的机会也会随 m 变大:不超过 m × 5%,m 小的时候接近它(11 次约 43%),所以每次的门槛改成 5% ÷ m(通则 M11,道理在 1.4)。本节对这份清单一共比了 11 项(项目见延伸阅读),门槛是 5% ÷ 11 ≈ 0.45%。按次的 0.48% 略高于门槛,过不了;以独立时段为准,按段的 0.21% 过得了,跌超 1% 的 0.066% 也过得了。
过了门槛,也只说明「清单上的事件首日跌得多」,不说明「地缘事件使首日下跌」:编者如果按「市场冲击」挑事件、知道首日以后才加行,挑进来的首日自然偏跌。两种解释在这份清单里分不开,要看入选办法不同的样本。首日最差的一次就是题里那一次,−5.38%。
一个月和三个月
Section titled “一个月和三个月”从 t1 算起:
- 其后 21 个交易日:27 次里 13 次上涨(48.1%),平常 60.2%;对照组够 20 段的 25 次,对照组上涨的比例平均 61.6%,事件平均排在第 43.7 百分位。按段 26 段里 13 段,即使毫无作用也有约 19.2% 的机会看到至多这么多上涨。说法「头一个月偏弱」与看到的同一侧,看上界:
=BETA.INV(0.95, 14, 13)≈ 67.3%,高于对照组的 61.6%,排除不了「与平常一样」。证据不足。 - 其后 63 个交易日:27 次里 18 次上涨,平常 64.0%;对照组上涨的比例平均 67.5%,事件平均排在第 52.1 百分位,与对照组没有看出差别。说法「打仗了,股市要跌很久」给定了偏低,看到的却与对照组相当,所以用下界写排除得了什么:26 段里 18 段,
=BETA.INV(0.05, 18, 9)≈ 51.3%,即排除得了比对照组低约 16 个百分点以上的差别,更小的排除不了(界线的读法在 0.4)。
收回:和同样跌幅的平常下跌日比
Section titled “收回:和同样跌幅的平常下跌日比”收回指 P0 以后某一个收盘回到不低于 P0。首日下跌的 20 次里,18 次在 63 个交易日内收回(没有收回的是 1941 年和 1990 年),像是「很快收回」。可是平常的下跌日也会收回,跌得越多收回得越少:1928 年 3 月以来,当天跌 0–0.5% 的 94.2% 在 63 个交易日内收回前一收盘,跌 2% 以上的是 78.9%。把 20 次各放进自己的跌幅档(照 3.4 的分档),预计 17.5 次收回,实际 18 次,分不开。下界 =BETA.INV(0.05, 18, 3) ≈ 71.7%,只排除得了「收回的机会低于约 72%」,比平常(分层的平均 87.7%)低约 16 个百分点以内的差别排除不了。幅度与三个月那一条相当,可是这里比的是同样跌幅的全部平常下跌日,没有按事前状态配对照组,过不了 0.4 三句里的第二句,所以写证据不足(C)。
收回也不等于此后不再更低。账户义务按窗口内最低算,27 次里窗口内最低跌到 −10% 以下的 6 次(22%),平常 15.3%;即使毫无作用,看到 6 次以上的机会约 22.3%,分不开。
首日下跌的 20 次里 18 次在 63 个交易日内收回 P0,与同样跌幅的平常下跌日(预计 17.5 次)分不开,「很快收回」不是地缘事件特有的(C);收回也不等于中途不再更低。
可以在这里停,下次从「案例:两份样本」读起。
案例:两份样本
Section titled “案例:两份样本”一份按报纸文章编的研究样本
Section titled “一份按报纸文章编的研究样本”清单做不到「先定条件」,就另取一份入选不看行情的样本对照。一项研究(Caldara,2022,与 Iacoviello 合著)编了地缘政治风险指数(Geopolitical Risk Index,GPR):在 10 份美国、英国、加拿大的报纸里,数讨论地缘威胁和地缘行为(共八类,见延伸阅读)的文章占全部文章的比例,日度值以 1985–2019 年的平均为 100。
本专题事先写下的门槛是 300(论文里没有这条门槛):日度值第一次升到 300 以上、此前 91 个日历日没有过的,全部收进来,1985 年以来有 16 段。指数的日子是报纸的日子,常常晚于事件,所以起点取越过门槛以前、与它同一段的那件当时公开的事(本专题按报道指认,作者只在部分日子上标了事件),但不晚于越过门槛以后第一个能成交的收盘。这份样本只作检验用:入选要等指数越线以后才知道,不能当作当时的触发条件(取法的细节在延伸阅读)。
| 项目 | 清单 | 研究样本 |
|---|---|---|
| 次数(段) | 27(26) | 16(16) |
| 首日下跌(分层预计) | 20(12.9) | 9(7.3) |
| 首日跌超 1%(预计) | 10(3.2) | 6(1.8) |
| 63 日上涨(段) | 18/26 | 10/16 |
| 对照组平均百分位 | 第 52.1 | 第 53.0 |
读法:
- 门槛:研究样本是第二份,两份合起来一共比了 22 项,门槛 5% ÷ 22 ≈ 0.23%。
- 首日下跌:9 段,预计 7.3 段,即使毫无作用约有 28% 的机会看到 9 段以上,看不到偏多。
- 跌超 1%:6 段,预计 1.8 段,机会约 0.60%,与清单同向,单独过不了门槛;这要先把起点改到指认的事件,按指数越线的那一天算只有 3 段(预计 1.9 段,约 29%)。
- 63 日:上涨 10 段(1985 年以来平常 70.7%),对照组够 20 段的 13 段平均第 53.0 百分位,与清单一致;16 段太少,下界只有约 39.1%。
一致的部分和不一致的部分
Section titled “一致的部分和不一致的部分”两份入选办法不同的样本(重叠 9 次;研究样本独有的 7 段里 5 段上涨),三个月以后都与对照组没有看出差别;排除了多大的差别要看段数多的清单,研究样本 16 段只排除得了低约 28 个百分点以上的差别。首日不一致:「下跌」的偏多只在清单上看得到。不一致时取更弱的结论,因为清单的偏多有两种解释分不开:一是编者按「市场冲击」挑事件、知道首日以后才加行;二是清单收的事更突然,研究样本里有讲话、警报和战前的讨论推高的。只要第一种解释排除不了,清单上的首日就不能当作规律。
清单上的事件首日下跌的多于平常,分层以后按段 0.21% 过得了门槛,按次 0.48% 略高于门槛;可是「首日下跌」的偏多只在清单上看得到,「跌超 1%」在研究样本里要把起点改到指认的事件才与清单同向,单独也过不了门槛,证据不足(C),首日只用来定首日一档。
其后 63 个交易日的方向,两份样本都与事前状态相近的时段没有看出差别(B):清单 26 段里 18 段上涨,排除得了比对照组低约 16 个百分点以上的差别,更小的差别排除不了,这条界线来自清单;头一个月偏弱证据不足。
随堂练习(示例数据,非实时):某份清单 20 次、20 段,首日下跌 15 次;另一份按事先写下的门槛取的 12 段,首日下跌 6 段;不分层时,平常的日子下跌 46%;两份一共比了 10 项。
- 不分层,两份各自「即使毫无作用」的机会是多少,过不过门槛?
- 第一份的 20 次里,12 次的首日跨过周末;平常的日子,跨过周末的下跌 52%,相邻的 44%。按这两层,预计下跌几次?用平均的比例近似,至少 15 次的机会约多少?能不能写「首日偏跌」,标哪一级?
- 第一份三个月 20 段里 14 段上涨,对照组 66%。说法是「三个月偏弱」,用哪一边的界线,排除得了什么?
参考解答
- 第一份约 0.83%,第二份约 50%。门槛是 5% ÷ 10 = 0.5%。第一份
=1-BINOM.DIST(14, 20, 0.46, TRUE)≈ 0.83%,低于 5%,却高于折算以后的 0.5%,过不了;第二份 12 段里 6 段下跌,预计约 5.5 段,=1-BINOM.DIST(5, 12, 0.46, TRUE)≈ 50%,看不到偏多。 - 预计 9.76 次,机会约 1.6%;不能写,证据不足,标 C。12 × 52% + 8 × 44% = 9.76 次,平均比例 9.76 ÷ 20 = 48.8%,
=1-BINOM.DIST(14, 20, 0.488, TRUE)≈ 1.59%,比不分层的 0.83% 大,离 0.5% 的门槛更远。两份都没有过门槛,而且方向不一致:第二份入选不看行情,看不到偏跌。不一致时取更弱的结论,因为第一份的偏跌可能来自入选,分不开。 - 用下界。说法给定了偏低,看到的 70% 却在反面,所以用下界写排除了什么:
=BETA.INV(0.05, 14, 7)≈ 49%,排除得了「上涨的机会低于约 49%」,即比对照组低约 17 个百分点以上的差别;更小的差别排除不了。
揭晓开头的两题
Section titled “揭晓开头的两题”题里是 1950 年 6 月 25 日朝鲜战争爆发:国务院在 6 月 24 日(星期六)21:26 收到大使的电报(《美国对外关系文件》1950 年第七卷),t1 是 6 月 26 日(星期一)。与星期一收盘状态相近的对照组有 118 天、46 段。
- 是。从星期一的收盘算起,63 个交易日以后上涨 7.23%(9 月 25 日);对照组里其后 63 个交易日上涨的占 77.1%。
- 是。7 月 17 日比上星期五低 12.85%(7 月 12 日到 18 日有 5 个收盘低于 −10%),到第 56 个交易日(9 月 14 日)才收回;对照组里其后 63 个收盘再低 4.88% 以上的占 32.2%,并不罕见。两问都是「是」:三个月以后高于星期一,中途却先跌破 −10%,方向和账户义务要分开写。
延伸阅读:27 次的逐次表,日期和量法的对照,分层基准和收回的分档,比较的项目和另两种分组,研究样本的 16 段
27 次的逐次表。首日是 P0 到 t1;63 日从 t1 算起,括号里是对照组的百分位(不到 20 段的写「—」);窗口内最低从 P0 算到 t1 后第 63 个收盘。*国内事件,†日期事先公布,‡当天收市以前是否已公开未查到。
| 事件(t1) | 首日 | 63 日 | 窗口内最低 |
|---|---|---|---|
| 珍珠港(1941-12-08) | −3.76% | −11.04% (15) |
−14.38% |
| 朝鲜战争(1950-06-26) | −5.38% | +7.23% (77) |
−12.85% |
| 匈牙利‡(1956-10-23) | −0.24% | −2.82% (24) |
−4.00% |
| 苏伊士‡(1956-10-29) | +0.28% | −3.62% (18) |
−4.08% |
| 古巴导弹(1962-10-23) | −2.67% | +22.92% (—) |
−2.67% |
| 肯尼迪遇刺*(1963-11-22) | −2.81% | +11.87% (93) |
−2.81% |
| 北部湾(1964-08-03) | −0.22% | +2.24% (49) |
−2.24% |
| 六日战争(1967-06-05) | −1.51% | +5.94% (65) |
−1.51% |
| 春节攻势‡(1968-01-30) | −0.49% | +6.14% (68) |
−6.03% |
| 慕尼黑奥运会(1972-09-05) | −0.25% | +5.71% (77) |
−4.25% |
| 赎罪日战争(1973-10-08) | +0.35% | −12.80% (1) |
−16.10% |
| 里根遇刺*(1981-03-30) | −0.27% | −1.78% (23) |
−3.67% |
| 伊拉克入侵科威特(1990-08-02) | −1.14% | −13.51% (2) |
−16.89% |
| 九一一(2001-09-17) | −4.92% | +8.12% (—) |
−11.60% |
| 马德里爆炸(2004-03-11) | −1.52% | +2.68% (50) |
−3.54% |
| 伦敦爆炸(2005-07-07) | +0.25% | −0.12% (32) |
0.00% |
| 波士顿爆炸*(2013-04-15) | −2.30% | +8.38% (87) |
−2.97% |
| 空袭叙利亚(2017-04-07) | −0.08% | +3.05% (59) |
−1.21% |
| 朝鲜导弹(2017-07-28) | −0.13% | +3.57% (64) |
−2.01% |
| 沙特阿美(2019-09-16) | −0.31% | +5.70% (76) |
−3.98% |
| 苏莱曼尼(2020-01-03) | −0.71% | −23.07% (0) |
−31.32% |
| 撤出阿富汗†‡(2021-08-31) | −0.13% | +0.98% (40) |
−5.04% |
| 俄乌(2022-02-24) | +1.50% | −7.23% (6) |
−7.68% |
| 以色列—哈马斯(2023-10-09) | +0.63% | +9.71% (90) |
−4.44% |
| 伊朗袭击以色列(2024-04-15) | −1.20% | +11.96% (96) |
−3.05% |
| 打击伊朗核设施(2025-06-23) | +0.96% | +11.10% (95) |
0.00% |
| 2026 年战事开始(2026-03-02) | +0.04% | +10.44% (94) |
−7.78% |
读法和几处说明:
- 1941 年、1950 年的 P0 是星期五。1952 年 9 月 29 日以前星期六也交易(1945 年起夏季星期六休市),数据里却没有星期六的行:1941 年 12 月 6 日(星期六)有交易,首日和两日都含这个时段;1950 年 6 月 24 日那个星期六是否开市没有查到,按 1945 年起的惯例多半休市。1963 年、1981 年两次纽交所当天提前收市(后一次 15:17,据报道),t1 是提前的收盘。
- 2001-09-17 也是 2.4 会间降息(当天 08:20 公布)以后的第一个收盘;1990 年 8–10 月的下跌和 2022-02-24 的那一段,也在 4.4 的样本里(2022 年 3 月 3 日 DAX 达标,相隔 5 个交易日)。两节都照实标出,各自的合计里只算一次(通则 M6:同一段行情只算一次)。1973 年的窗口里有 10 月 17 日阿拉伯产油国宣布减产,那是 4.2 的家。2026 年那一次的 63 日窗口到 6 月 1 日为止,与 4.2 那一段的 P0(5 月 29 日)和样本日(6 月 1 日)共有两个收盘,同一段只算一次。
- 2025 年清单收的是 6 月 21 日(星期六)美国打击伊朗核设施。以色列先在 6 月 13 日发起(t1 当天),首日 −1.13%,63 日 +10.68%;两次相隔 5 个交易日,是同一段,只算一次。
清单日期与公开的日子:按清单的日期定 t1,首日下跌仍是 20 次,63 日上涨 19 次。改了的三处:古巴首日 −2.67%、63 日 +22.92%(按清单日期 −0.33%、+14.10%);伦敦 +0.25%、−0.12%(+0.88%、+1.80%);俄乌 +1.50%、−7.23%(−2.12%、−10.95%)。清单的「一日」与重算的首日相差 0.15 个百分点以上的有 5 处:古巴(清单 −0.3%)、伦敦(+0.9%)、阿富汗(+0.4%,重算 −0.13%)、俄乌(−2.1%)、以色列—哈马斯(+0.3%,重算 +0.63%)。回撤复现不出来的 4 行(苏伊士、赎罪日、朝鲜导弹、以色列—哈马斯),按「量到第一次收回」回撤是 0 或接近 0(朝鲜导弹 −0.21%),表上是 −1.5%、−0.6%、−1.5%、−4.5%,量法不明。
时刻没有核定的 4 个(匈牙利、苏伊士、春节攻势、阿富汗撤军)换成另一种 t1:首日下跌仍是 20 次(苏伊士变跌、阿富汗变涨),跌超 1% 10 次,63 日上涨 18 次,收回 18/20;分层预计 12.8,机会约 0.43%。结论不受这 4 个时刻影响。
分层基准的六层(1928 年 3 月 1 日以来,平常的日子下跌的比例和跌超 1% 的比例;1952 年 9 月 29 日以前星期一都算跨过非交易日):
| 年代 | 相邻 | 跨过非交易日 |
|---|---|---|
| 1928–1952-09-28 | 45.2%,14.8% | 49.0%,22.3% |
| 1952-09-29–1986 | 44.8%,6.7% | 53.5%,12.0% |
| 1987 年以来 | 46.2%,12.3% | 45.6%,11.5% |
收回的四档(1928 年 3 月 1 日以来的平常下跌日,63 个交易日内收回前一收盘):跌 0–0.5% 94.2%,0.5%–1% 89.6%,1%–2% 85.6%,2% 以上 78.9%;首日下跌的 20 次各档 9、1、4、6 次。不分档是 90.3%。
去掉国内的 3 次和撤军(看过清单以后的敏感性,23 次、22 段):首日下跌 16 次,分层预计 11.0,机会约 2.83%;63 日 15 次上涨,平均第 50.4 百分位,按段下界约 48.5%。
比较的 11 项:首日下跌、首日跌超 1%、21 日上涨、63 日上涨、21 日和 63 日的平均百分位、窗口内最低跌到 −10% 以下、首日下跌以后的收回,加上三个当时看得到的分组(美国直接卷入、P0 距 52 周高点 5% 以上、头 5 个交易日油价涨 10% 以上)。研究样本照样比这 11 项,两份合起来 22 项。
当时看得到的另两种分组:美国直接卷入(参战、被袭、实施打击、封锁或撤军;只作当时看得到的条件,不作评价)的 11 次,窗口内最低的中位是 −6.03%,跌到 −10% 以下 4 次(1941、1950、2001、2020 年 1 月);没有直接卷入的 16 次,中位 −3.83%,2 次(1973、1990)。事前距 52 周高点 5% 以上的 9 次,63 日上涨 4 次;不到 5% 的 18 次,上涨 14 次。都证据不足。
多看几个指标(只作描述):首日 VIX 上升 15 次里 12 次(1990 年起,1990–92 年是往回推算的值);10 年期收益率下降 21 次里 10 次;等权指数与标普 500 首日同向 13 次里 11 次。VIX 多半上升,符合「先避险」;10 年期收益率下降的只有一半左右,不符合。两种说法没有被分开。
研究样本的取法:指数数的八类文章是战争威胁、和平受到威胁、军事集结、核威胁、恐怖威胁、开战、战事升级和恐怖袭击。作者每星期一更新指数,会修订旧值。1990 年伊拉克入侵科威特那天指数只有 109,到 8 月 8 日才升到 324,所以起点要取指认的事件。作者在数据里标了事件说明、指数不低于 250 的日子只有 11 个,其余各段的事是本专题按报道指认的。1991 年、2022 年两段指认的事(海湾战争空袭、入侵乌克兰)在越过门槛以后,起点就取越过门槛的那一天。两份样本重叠 9 次;清单 1985 年以后的 15 次里,有 6 次指数没有升到 300(马德里、波士顿、叙利亚、朝鲜导弹、沙特阿美、阿富汗撤军)。
研究样本的 16 段(起点按报道指认;首日;63 日):1985-12-27 罗马、维也纳机场袭击 +0.94%、+13.97%;1986-04-15 美国空袭利比亚 +0.19%、−1.71%;1990-08-02 伊拉克入侵科威特 −1.14%、−13.51%;1991-01-08(越过门槛的那一天,空袭在 1 月 17 日)−0.17%、+18.63%;2001-09-17 九一一 −4.92%、+8.12%;2002-09-12 美国总统在联合国的讲话 −2.48%、+2.04%;2003-02-13(越过门槛,没有单一事件)−0.16%、+15.82%;2004-08-02 纽约、华盛顿提高警戒 +0.44%、+2.13%;2005-07-07 伦敦爆炸 +0.25%、−0.12%;2015-11-16 巴黎袭击 +1.49%、−6.59%;2020-01-03 苏莱曼尼 −0.71%、−23.07%;2022-02-23(越过门槛,入侵在当晚)−1.84%、−6.72%;2023-10-09 哈马斯袭击以色列 +0.63%、+9.71%;2024-04-15 伊朗袭击以色列 −1.20%、+11.96%;2025-06-13 以色列打击伊朗 −1.13%、+10.68%;2026-03-02 +0.04%、+10.44%。
研究样本的敏感性:起点一律取指数越线的那一天:首日下跌 9 段、跌超 1% 3 段(分层预计 1.9,约 29%),63 日 10 段上涨。1991、2022 两段照指认的事取起点(空袭 1 月 17 日 +3.73%,入侵 2 月 24 日 +1.50%),首日下跌 7 段、跌超 1% 5 段(机会约 2.7%),63 日平均第 52.8 百分位。巴黎袭击的第一声爆炸在美东 15:20,收盘以前是否已有报道没有查到,按 11 月 13 日算,首日 −1.12%,跌超 1% 仍是 6 段(约 0.61%)。只留开战、袭击、打击的 13 段:首日下跌 5 段,63 日 7 段上涨,平均第 53.4 百分位。门槛改为 400 的 8 段:首日下跌 3 段,63 日 5 段上涨,平均第 53.1 百分位。结论都不变。
可以在这里停,下次从「案例:结果相差在哪里」读起。
案例:结果相差在哪里
Section titled “案例:结果相差在哪里”照规则选出一对结果相反的案例:P0 距 52 周高点相差不超过 2 个百分点、首日同方向、63 日方向相反,63 日相差最大的一对。
| 项目 | 2013-04-15 波士顿 | 2020-01-03 苏莱曼尼 |
|---|---|---|
| P0 距 52 周高点 | −0.3% | 0.0% |
| VIX(P0) | 12.06 | 12.47 |
| 首日 | −2.30% | −0.71% |
| 其后 63 日 | +8.38% | −23.07% |
读法:两次事前都在高点附近、市场平静,首日都下跌,三个月以后相差 31.5 个百分点。区别当时看不到:2020 年那一次其后的下跌来自疫情(4.3);波士顿是国内事件,同一天金价另有大跌(据报道约 9%)。
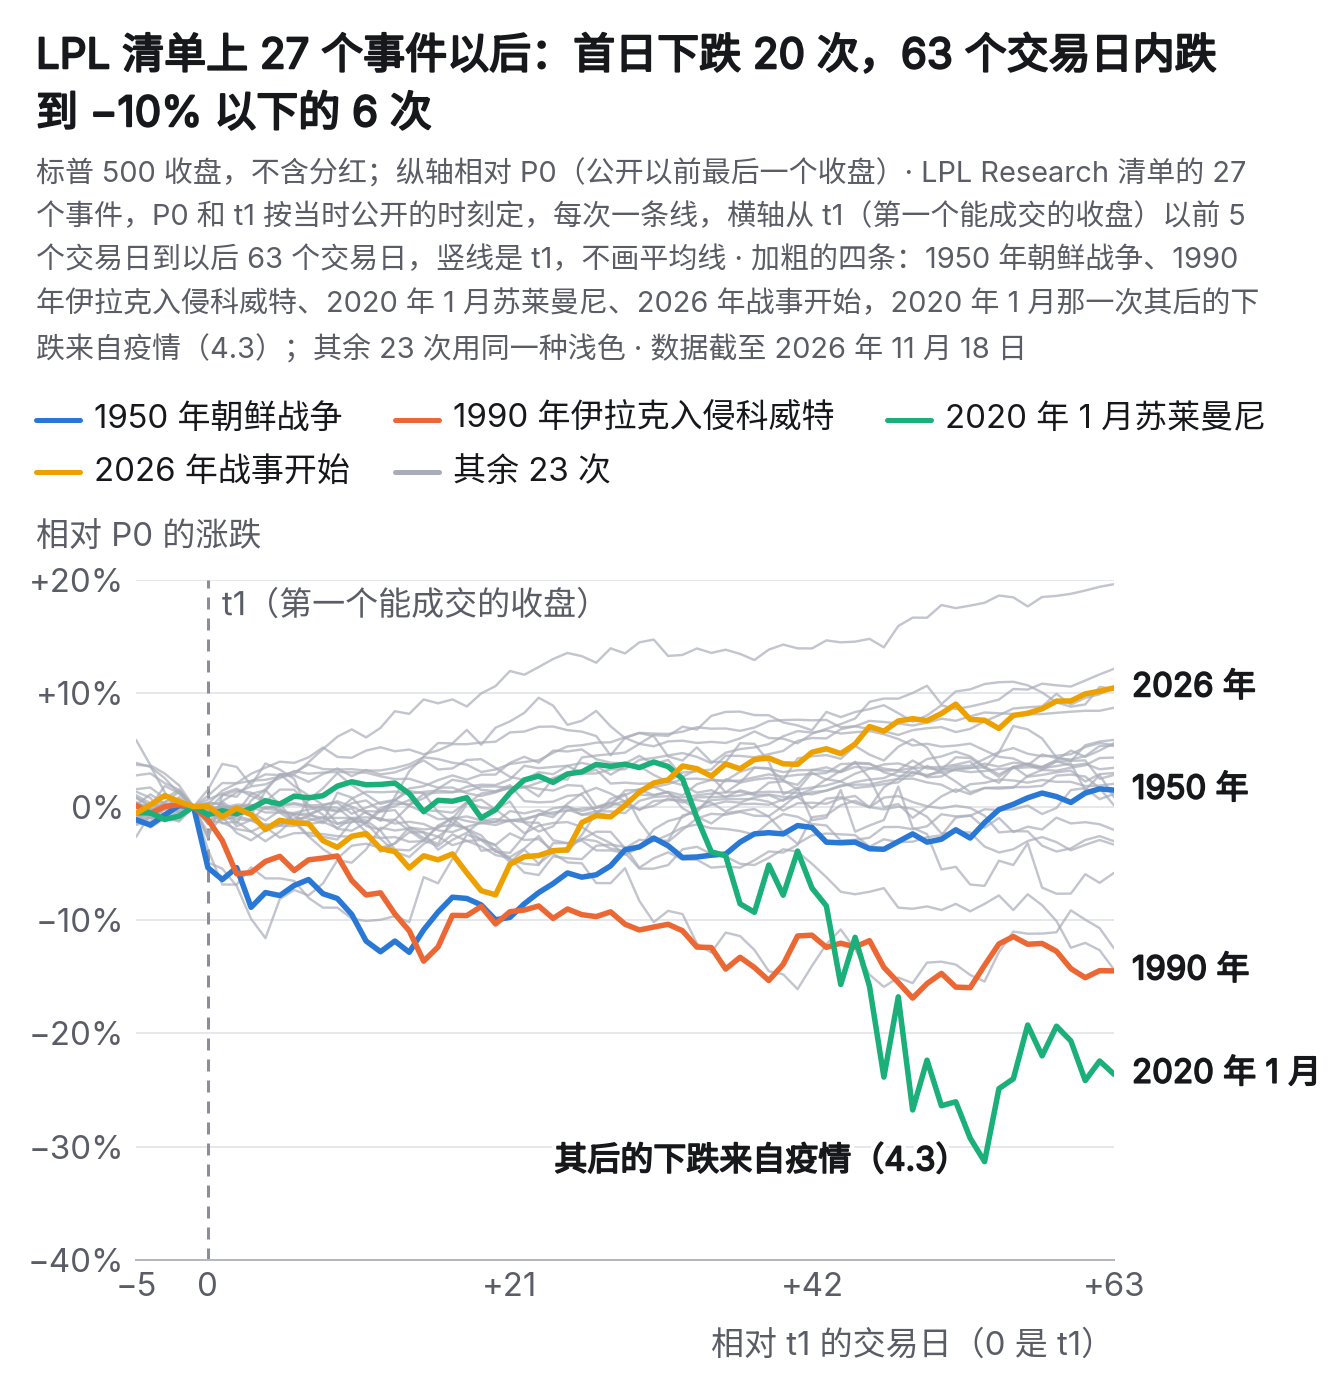
当时看得到的分组都只有十来次,证据不足,不能拿来调概率(另两种分组见「两份样本」末尾的延伸阅读);只有油价一条用处不同。
头 5 个交易日油价:t1 记作第 1 个交易日,涨幅从 P0 那一天的 WTI 现货价算到第 5 个交易日的价。1986 年以后有日度 WTI 的 13 次里,涨 10% 以上的 3 次:1990 年 +21.3%、2022 年 +20.2%、2026 年 +35.6%。从第 5 个收盘算起,其后 63 个交易日 −7.90%、−6.50%、+9.55%。
它在第 5 个收盘就看得到,是一个更新信号:看到以后打开 4.2,照 OIL-01 每月查一次 WTI 月度均价是否比 6 个月以前高 70% 以上;达标以前,4.2 的样本和参照概率不适用,方向仍照 GEO-03(t1 起 63 个交易日,概率从对照组出发),不因为油价改起点;达标以后按 4.2 另写一张卡。
窗口内最低跌到 −10% 以下的 6 次里,2 次是美国直接参战(1941、1950 年),4 次混着别的事:1973 年的减产(t1 以后一周公开)、1990 年的衰退、2001 年的熊市、2020 年的疫情;后三样多半是事后才知道的,只能用来解释,不能用来入选或分组。
窗口内最低跌到 −10% 以下的 6 次,2 次是美国直接参战,4 次混着别的事,后者多半当时看不到;当时能看到的更新信号是头 5 个交易日的油价,涨 10% 以上的,照 OIL-01 每月查一次 WTI 月度均价是否达标。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个等级(分法见 0.2);规则决定的两行截至 2026 年 11 月 18 日的条款和交易所规则。
| 事项 | 等级 | 依据 |
|---|---|---|
| P0、第一个能成交的收盘、三级熔断的阈值 | A 规则决定 | GEO-01、HALT-01 |
| 当天到期、实物交割、收盘后公开时可能被指派或不被指派的期权 | A 规则决定 | 行权指令截止的条款(GEO-01) |
| 交易所会不会临时休市、冲突会不会扩大、油价 | 不知道 | 没有日程,样本给不出 |
| 首日偏跌 | C 经验说法 | 只在清单上看得到(GEO-02) |
| 头一个月偏弱 | C 经验说法 | 证据不足 |
| 其后 63 日与对照组没有看出差别 | B 统计规律 | 界线来自清单,研究样本同向(GEO-03) |
| 很快收回 | C 经验说法 | 与平常下跌日分不开,没有对照组(GEO-04) |
失效的案例是这个剧本按事先的定义没有应验的一次,它带来的是更新信号,剧本照用;失效条件是剧本在什么情况下不再适用(0.9)。要检验的说法是「地缘下跌很快收回」,事先的定义:首日下跌,P0 起 63 个交易日内没有收回 P0,就算失效;取窗口内最低最深的一次。
- 哪一次:1990 年 8 月 2 日伊拉克入侵科威特。按科威特当地 8 月 2 日约 2:00 推算,消息在美东 8 月 1 日约 19:00,在收盘以后,t1 是 8 月 2 日,首日 −1.14%。10 月 11 日窗口内最低 −16.89%,其后 63 个交易日 −13.51%,63 日内没有收回。
- 当时最早能看到什么:WTI 首日上涨 9.82%(21.59 美元到 23.71 美元),头 5 个交易日涨 21.3%,第 5 个收盘是 8 月 8 日;那一天总统发表全国讲话,宣布向沙特阿拉伯派兵(美国总统项目),收盘比 P0 低 4.83%。
- 它怎样改变准备:头 5 个交易日油价涨 10% 以上的,照 OIL-01 每月查一次是否达标;账户义务一档不因为「很快收回」调低,到第 63 个交易日照实记「没有应验」。
失效条件另有三条,出现其中一条,本节的数就不能照搬:公开的时刻查不到,起点定不下来;同时有另一件更大的事(疫情、衰退的证据、美联储的会间行动);交易所休市超过一天(像 2001 年那样),首日盖住了好几天的消息。
方向的回答多半是证据不足,0.8 的准备照样做得完:事前五项,加上当天和事后各一条。剧本卡(0.9)上,触发写 GEO-01 的公开时刻;参照类别与基准率写「清单 27 次、26 段,研究样本 16 段」;失效条件写上一节的三条。
四档不利情景见下表。每一档取「平常」和「样本最差」里更坏的那个数。「平常」取第 5 百分位:把平常的结果从坏到好排,100 次里最坏的 5 次的界线。方向、账户义务两档用 1928 年以来 63 日的分布,与样本同一段年代;首日、两日两档用规则清单锚点表 1994 年以来的数。
| 档 | 管谁 | 起点和窗口 | 取哪个数 |
|---|---|---|---|
| 方向一档 | 写情景和概率的人 | t1 起 63 个交易日的终点 | 平常 −13.5%,最差 −23.07%:取 −23.07% |
| 账户义务一档 | 使用保证金或卖出期权的人 | P0 起到 t1 后第 63 个收盘,窗口内最低 | 平常 −19.3%,最差 −31.32%:取 −31.32% |
| 首日一档 | 持有跨过 t1 的短期期权的人 | P0 到 t1 | 平常 −1.78%(跨周末 −1.83%),最差 −5.38%:取 −5.38% |
| 两日一档 | 同上,第二个交易日以后才能处理的 | P0 起两个收盘里更坏的 | 平常 −2.59%,最差 −6.87%:取 −6.87% |
读法:方向、账户义务两档的最差一次都是 2020 年 1 月那一次(其后的下跌来自疫情);不算它,最差的是 1990 年(−13.51%、−16.89%),并列写出。两日一档的 −6.87% 是 1941 年从偷袭以前的星期五收盘量起,偏保守;不含事件以前时段的最差一次是 1950 年的 −6.43%。保证金占用只管卖出的一方;买入的期权到期实值、被自动行权的,实物交割的变成股票,同样要备好现金或股票(期权课 1.5)。
延伸阅读:示范,一张卖出的 SPY put
示例价格,非实时。星期五 SPY 收在 600 美元,你卖出了 1 张行权价 590 的 put。星期五 17:00 传出开战的消息。按首日一档,星期一收盘约 600 × (1 − 0.0538) ≈ 567.72。如果这张 put 星期五到期,它收盘时虚值,仍可能被指派:星期一账户里多出 100 股 SPY,付 59,000 美元,按 567.72 算浮亏约 2,228 美元。如果它下周到期,星期一收盘时至少值内在价值 590 − 567.72 = 22.28 美元,每张 2,228 美元;第二个交易日才能处理的,按两日一档约 3,122 美元。下周五到期的,到期以前其余的收盘按账户义务一档:持有期是 P0 以后 5 个收盘,取 GEO-03 截到 5 日一行的 −11.60%(规则清单 GEO-03 的「准备」),SPY 约 530.40,这张 put 至少值内在价值 59.60 美元,每张 5,960 美元,冻结的保证金照 0.8 的公式至少 13,916 美元。再照 ACCT-01 与可动用的现金比,写出缺口。
事前:
- 日历:没有事件日。能排的是事件以后的 P0、t1、第 5 个收盘(查油价)、第 21 和第 63 个收盘,以及事件里公开的期限(最后通牒、停火的到期日):据美联社报道,2026 年 4 月 7 日晚宣布暂停两周,两周的到期日就要排进日历。标出与你的期权到期日同一天或相邻的。
- 账户义务:照上表和 GEO-02、GEO-03,按 ACCT-01 算出哪一天缺多少现金。星期五当天到期的,照 GEO-01 标出可能被指派或不被指派的;实值的股票和 ETF 期权,卖出的被指派、买入的被自动行权,都变成股票,跨过结果。
- 主题敞口:能源、国防、航空,以及与事件地区有关的持仓,把 ETF 穿透以后看合计占净值多少(WEIGHT-01)。
- 情景:三支:冲突局限在当地;油价持续上涨,照 OIL-01 每月查是否达标;同时有另一件更大的事。各写概率和依据:63 日上涨的概率从这一次的对照组出发,算不出时用同一段年代平常的比例(1928 年 3 月以来 64.0%,并列 1962 年 3 月以来 66.5%),不因为「打仗了」调低。最坏情况下的损失取两档里更坏的,即账户义务一档的 −31.32%(方向一档是 −23.07%),乘以你的指数敞口;样本里的最差不是可能的最坏,另代入压力测试(期权课 11.5)。
- 不做的事:不凭首日的方向加仓或者反向开仓;不因为「地缘下跌很快收回」卖出期权或放大仓位;不因为「打仗了」把计划内的仓位一次清掉;已有仓位要减的,照期权课 4.6 在开盘以后按计划用限价单。
当天:星期六美东晚间的事件,在新加坡是星期日上午。先查公开的时刻,写出 P0、t1 和三级熔断的阈值,再按首日一档、两日一档重算账户,最后才读新闻和评论。
事后:第 5 个收盘查 WTI 头 5 个交易日的涨幅(从 P0 那一天的价算起),涨 10% 以上的,照 OIL-01 每月查一次是否达标;第 21、63 个收盘各记一次,与 GEO-03、GEO-04 对照,把这一次加进表里重算。
另写一条:使用保证金或者持有短期卖出期权的读者,按首日一档(星期五收盘到星期一收盘)算一次星期一收盘时的账户义务:保证金在第一个收盘就重算,波动大时券商可能提高要求。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- GEO-01(A 规则决定):如果一次战争、军事打击或者重大袭击的消息公开了,就记下公开的日期和美东时刻、公开以前最后一个收盘和第一个能成交的收盘,按 HALT-01 写明三级熔断的阈值,标出持有的每一个期权的到期日在第一个能成交的收盘之前还是之后;当天到期、实物交割的股票和 ETF 期权,消息在收盘以后、行权指令截止(17:30,以券商为准)以前公开的,自己是卖方、收盘时略为虚值的按可能被指派算,略为实值的按可能不被指派算,两种都标出下一个交易日的股票头寸;现金结算的指数期权按已定的结算价。
- GEO-02(C 经验说法):如果持有的短期期权或保证金仓位跨过一次地缘事件公开以后的第一个能成交的收盘,就按首日一档(期权在第二个交易日以后才能处理的,另按两日一档)算一次账户义务(ACCT-01),到期以前其余的收盘和保证金仓位此后的持有期,另按账户义务一档(约束第 11 条),不把「一爆发就跌」当作确定的方向,也不把首日的涨跌当作判断以后方向的依据。
- GEO-03(B 统计规律):如果有人以「打仗了,股市要跌很久」作为判断或开仓的理由,就写出清单上的事件其后 63 个交易日上涨的段数、对照组的比例和这些样本排除了多大的差别(见历史证据),其后 63 个交易日上涨的概率从这一次的对照组出发,算不出时从同一段年代平常的比例出发,不因为这句话调低;头 5 个交易日油价涨 10% 以上的,照 OIL-01 每月查一次 WTI 月度均价是否达标,达标以后按 4.2 写卡。
- GEO-04(C 经验说法):如果有人以「地缘下跌总会很快收回」作为判断或开仓的理由,就写出清单的回撤和收复是怎样量的、首日下跌的几次在 63 个交易日内收回的次数与同样跌幅的平常下跌日的比较(见历史证据),说明这不是地缘事件特有的,账户义务一档照 GEO-03,不因为这句话调低。
思考题:
- 动手算(示例数据)。另一份清单 12 次、12 段,其后三个月 6 段上涨,对照组 66%。说法是「地缘事件以后三个月偏弱」,用哪一边的界线,能写「没有看出差别」吗?(答:看到的 50% 与说法同一侧,看上界:
=BETA.INV(0.95, 7, 6)≈ 75%,高于 66%,排除不了「与平常一样」。下界=BETA.INV(0.05, 6, 7)≈ 25%,只排除得了比对照组低四十个百分点以上的差别,排除不了像样的差别。所以「偏弱」「没有看出差别」都不能写,写证据不足,标 C。) - 动手判断(示例数据)。一份按门槛取的样本 10 段,起点取指数越线的那一天时,首日跌超 1% 的 2 段;作者看过首日以后,把 4 段的起点改到自己指认的更早的事件,变成 5 段。平常跌超 1% 的占 12%,一共比了 10 项。两版各有多少「即使毫无作用」的机会,能不能写「首日跌超 1% 偏多」?(答:预计 1.2 段。越线那一天的版本
=1-BINOM.DIST(1, 10, 0.12, TRUE)≈ 34.2%,看不到偏多;改了起点的=1-BINOM.DIST(4, 10, 0.12, TRUE)≈ 0.37%,低于 5% ÷ 10 = 0.5%。可是起点是看过首日以后改的,过门槛也可能来自改法本身。两版都要报,结论写到弱的那一版:证据不足,标 C;改起点的规则要在看结果以前写下。)
本节要点:
- 消息公开以后,确定的只有时刻和算术:P0、第一个能成交的收盘和三级熔断的阈值;当天到期、实物交割的股票和 ETF 期权,收盘以后、行权指令截止以前公开的消息,可能让收盘时略为虚值的空头被指派、略为实值的空头不被指派,现金结算的指数期权不受影响。
- 常被引用的地缘事件清单是别人编的:入选标准没有公布,近年各行是知道首日以后才加的,几处日期不是当时公开的日子,「回撤」「收复」只量到第一次回到事件前的收盘;用它以前,先把起点改成当时公开的时刻,再用日线重算。
- 首日下跌的 20 次里 18 次在 63 个交易日内收回 P0,与同样跌幅的平常下跌日(预计 17.5 次)分不开,「很快收回」不是地缘事件特有的(C);收回也不等于中途不再更低。
- 清单上的事件首日下跌的多于平常,分层以后按段 0.21% 过得了门槛,按次 0.48% 略高于门槛;可是「首日下跌」的偏多只在清单上看得到,「跌超 1%」在研究样本里要把起点改到指认的事件才与清单同向,单独也过不了门槛,证据不足(C),首日只用来定首日一档。
- 其后 63 个交易日的方向,两份样本都与事前状态相近的时段没有看出差别(B):清单 26 段里 18 段上涨,排除得了比对照组低约 16 个百分点以上的差别,更小的差别排除不了,这条界线来自清单;头一个月偏弱证据不足。
- 窗口内最低跌到 −10% 以下的 6 次,2 次是美国直接参战,4 次混着别的事,后者多半当时看不到;当时能看到的更新信号是头 5 个交易日的油价,涨 10% 以上的,照 OIL-01 每月查一次 WTI 月度均价是否达标。
本节任务:查下一次(或者最近一次)地缘事件公开的美东时刻和出处,写出 P0、第一个能成交的收盘和三级熔断的阈值,标出你持有的期权哪几个到期日在 t1 以前。再按示例账户写出账户义务的算式:一张卖出的 SPY put,行权价比星期五收盘低 3%,消息在星期五收盘以后、17:30 以前传出;分当天到期和下周到期两种:星期一、星期二两个收盘按首日一档、两日一档;下周到期的,到期以前其余的收盘和被指派以后持有股票的时段,按账户义务一档,行按持有期取(规则清单 GEO-03 的「准备」)。最后写出第 5 个收盘要查的油价数(从 P0 那一天的价算起),涨 10% 以上以后每月查什么、达标以后转到哪一节。没有正在发生的事件的,用 2026 年 2 月 28 日那一次,从 2 月 27 日的收盘做起。都写在剧本卡上(0.9)。约 25 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 地缘风险 | geopolitical risk | 与战争、军事集结、核威胁和恐怖袭击有关的风险,分威胁和已经发生的行为两类 |
| 地缘政治风险指数 | Geopolitical Risk Index(GPR) | Caldara 与 Iacoviello 编的指数:10 份报纸里讨论地缘风险的文章所占的比例,1985–2019 年平均为 100;作者每周更新、会修订,本节只作研究样本 |
| 分层基准 | stratified baseline | 把平常的日子按会影响结果的条件分层(本节按年代和是否跨过非交易日),每次事件取所在那一层的平常比例,加起来得到预计次数;统计上叫间接标准化。它不是对照组:对照组按事前状态挑日子 |
| 参照类别 | reference class | 拿来与这一次比较的一类事件;入选门槛在看结果以前写下(0.3) |
| 对照组 | control group | 事前状态相近、但没有这类事件的一组交易日;事件之后的涨跌与这些日子其后同样长度的涨跌比较 |
| 独立周期 | independent cycle | 把相隔很近或者属于同一轮的几次事件合并以后剩下的单位;按相隔的交易日合并时叫独立时段。写在样本数旁边,结论按它打折扣 |
| 首日一档 | first-day scenario | 本专题的说法:持有跨过一次公布的短期期权时,取样本里首日最差的一次,并列平常一天的第 5 百分位(跨周末用周五收盘到下周一收盘),取更坏的 |
| 两日一档 | two-day scenario | 本专题的说法:期权在第二个交易日以后才能处理时,取样本里两日最差的一次(两个收盘里更坏的那一个),并列平常的第 5 百分位,取更坏的 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。