This page hasn’t been translated into English yet, so you’re reading the Chinese original. Chapters are being translated one by one.
本节是选读,不在本章小测的范围之内。
2011 年 8 月 5 日(星期五)美股收盘以后,评级机构标普把美国的长期主权评级从 AAA 下调到 AA+,公布在美东 20:00 以后、不晚于 20:42(PBS)。下一个交易日 8 月 8 日(星期一),SPY 开盘比上周五收盘低 2.6%,收盘低 6.5%,跌幅的大半在开盘以后;标普 500 指数收盘 −6.66%(期权课 11.5 的压力测试表用过这一天)。同一天,10 年期国债收益率却从 2.58% 降到 2.40%,下降 18 个基点。
你多半听过两句话:「评级下调,股市要跌」「评级下调,国债要被抛售」。这两句话里有三样不同的东西。评级行动在什么时候公布、你持有的产品的条款里有没有因此必须做的交易,都查得出。股市和国债此后的方向,要拿过去的数据检验。本节的数据截至 2026 年 11 月 18 日收盘。
边界:评级机构依据什么、2011 年两家机构为什么结论不同,在政治经济学 7.6;债务上限的对峙在 3.2;长端利率急升在 2.6;急跌中的被迫卖出在 5.1。本节不评价财政政策,不预测评级。
先写下你的判断
Section titled “先写下你的判断”2025 年 5 月 16 日(星期五)美股收盘以后,穆迪把美国的长期评级从 Aaa 下调到 Aa1,展望稳定,公布不晚于美东 17:41。下面是下周一开盘以前已经公开的:
- 穆迪从 2023 年 11 月起给美国的展望是负面;标普和惠誉早已是 AA+,与 Aa1 是同一级。
- 周五收盘,标普 500 是 5,958.38,比 52 周最高收盘低 3.0%;VIX 17.24;10 年期国债收益率 4.43%,2 年期 3.98%。
请写下两个概率:
- 周一(第一个能成交的收盘)标普 500 比周五收盘跌超 1%。作为参考,1994 年以来任取一天,跌超 1% 的占 12.7%。
- 周一以后第 21 个交易日,10 年期收益率高于周五的 4.43%。作为参考,1990 年以来任取一天,其后 21 个交易日 10 年期收益率上升的占 46.5%。
你认出了这一次的,照实记下。答案在「案例:股市和国债过去怎样」里揭晓。
机制:条款里有没有被迫的交易
Section titled “机制:条款里有没有被迫的交易”主权信用评级(sovereign credit rating)是评级机构对一国政府偿还债务的能力和意愿给出的等级。标普和惠誉从高到低写 AAA、AA+、AA、AA−、A+……,穆迪写 Aaa、Aa1、Aa2、Aa3、A1……,相邻两个等级差一档。评级展望(outlook)是机构对评级以后的方向的看法,分正面、稳定、负面,另有方向不定的「发展中」。负面观察是把评级列入可能下调的名单,标普叫 CreditWatch negative,穆迪叫 review for downgrade,惠誉叫 Rating Watch Negative。下调、展望调为负面和列入负面观察,本节合称负面行动。
1996 年以来,三家对美国一共下调过三次:2011 年 8 月 5 日标普 AAA → AA+,2023 年 8 月 1 日惠誉 AAA → AA+,2025 年 5 月 16 日穆迪 Aaa → Aa1。
评级行动要动到价格,有两条路。一是条款:监管条文、清算所的规定和基金的投资准则如果按评级定资本、折扣或者能不能持有,评级越过阈值,持有人可能必须交易,方向、期限和有没有宽限写在条文里。二是信息:行动让市场知道了以前不知道的事。第一条查得出,所以先查。先说两个词。风险权重(risk weight)是银行计算资本要求时给一类资产的折算比例,权重越高,要准备的资本越多,0% 的不占资本。抵押品折扣(haircut)是债券作抵押或者充当保证金时打的折扣:折扣 2%,市值 100 万美元只算 98 万美元。
本节查过六类条款(截至 2026 年 11 月 18 日),条文和出处在下面的延伸阅读;其中的贴现窗口,是银行拿抵押品向美联储借短期资金的渠道。
按查过的条款,美国的银行资本规则、美联储贴现窗口的折算表和货币基金规则的条文不按评级区分美国国债,2011 年下调以后 CME、FICC、OCC 三家清算所声明不改抵押品折扣,2023、2025 年没有找到改动的公告;三次下调没有触发查到的被迫卖出;阈值各不相同(强积金要最高评级,巴塞尔标准法 A+ 起 20%),所持产品的条款要逐项自己查,查不到的写「未查到」。这是 A(规则阈值),只限查过的条款;本节没有逐一查过各家基金的投资准则。
延伸阅读:查过的条款和出处
- 美国的银行资本规则:现行条文(12 CFR 217.32(a)(1))给美国政府、美联储和美国政府机构的债权,以及美国政府直接无条件担保的部分,零风险权重,不引用评级;有条件担保的部分和对政府支持企业(如房利美、房地美)的债权是 20%(同条 (a)(1)(ii)、(c)(1),Cornell LII)。2011 年下调当晚,美联储等四家监管机构联合声明,美国国债的风险权重「will not change」(美联储)。
- 清算所和回购:2011 年 8 月 8 日,CME 清算所说「no current need for changes to our collateral haircuts」(CME),FICC(美国国债和回购的清算所)和 OCC(期权的清算所)也说不改(IFR)。三方回购的折扣是交易双方谈定的条件,不是条文;纽约联储统计的国债折扣中位数,下调前后都是 2.0%。2023、2025 年两次,本节没有找到改变折扣的公告,这是没有找到,不是确认没有。
- 美联储贴现窗口:折算表对国债只按期限分档。
- 货币基金:美国证监会的 Rule 2a-7 现行条文不引用评级,政府证券本身就是合格证券(Cornell LII)。2011 年 7 月,美国投资公司协会说下调不会要求货币基金卖出所持的国债和其他政府证券(据 Crane Data 2011 年 7 月 21 日的转载)。
- 巴塞尔标准法:主权的风险权重 AAA 到 AA− 是 0%,A+ 到 A− 是 20%(BIS CRE20)。用它的是别的司法辖区的银行,美国的银行不用它给美国国债定权重。
- 香港强积金:积金局核准的评级机构给出「最高可能的评级」,一国政府才算豁免当局,基金持有它的债券才不受同一发行人 10% 的限制(积金局指引 III.1)。属于豁免当局的,同一期债券不超过基金的 30%,持有至少 6 期的可以全部是同一发行人。核准的评级机构现在是 7 家:中诚信(亚太)、CSPI、惠誉、联合评级国际、穆迪、R&I、标普。据报道,2025 年 5 月以后积金局表示美国仍是豁免当局,要求受托人准备应变方案,核准机构里只剩日本的 R&I 一家给美国最高评级(China Daily Asia);据 R&I 网站的列表,它最近一次在 2026 年 7 月 17 日确认美国 AAA、展望稳定。积金局 2026 年 9 月 28 日修订的指引页列的仍是 2025 年 3 月的版本。三家中资核准机构对美国的评级,本节没有查。
第二条路是信息。三次下调以前,同一家机构都先有展望或观察(提前 22 天到约 18 个月)。可以推想下调带来的新信息不多,本节没有检验。
评级行动没有日程,公布的时刻却查得到。13 次负面行动(下面的「案例」逐次列出)里能定时段的 12 次,11 次在美东 16:00 收盘以后,1 次在开盘以前;4 次在星期五。时刻都只查到「不晚于」,用的是新闻的时间戳。公布以前最后一个收盘记作 P0;第一个包含了公布的收盘,也就是第一个能成交的收盘,记作 t1。星期五收盘以后公布的,t1 是下星期一的收盘。
评级行动公布以后,它在哪一个时段、第一个能成交的收盘是哪一天,就确定了;收盘以后公布的,方向从下一个交易日的收盘算起。P0 到 t1 叫首日。其中 P0 到 t1 开盘的跳空,在常规时段里成交不了:多数期权只在常规时段交易;股票的盘前盘后、少数标的(如 SPY)期权的盘前时段和指数期权(如 SPX)收盘以后的 curb 时段(美东 16:15–17:00)、夜里的全球交易时段成交稀少、买卖价差很宽,不能当作计划(期权课 0.2、4.6)。所以首日只用来量幅度,定「首日一档」:样本里首日最差的一次,并列平常同样时段的第 5 百分位,取更坏的(数在「个人的准备」)。
随堂练习(示例数据,非实时):你持有一只债券基金,它的投资准则里与评级有关的是两句:「持有的政府债券,要有至少两家评级机构评为 AA− 或以上。本基金可持有美国政府及其机构发行或担保的债务,不受上述限制。」你的券商的抵押品表只写着:AAA 国债折扣 2%,AA 级主权债 5%,A 级 10%。
- 美国被下调到 AA+,这只基金按准则要不要卖出美国国债?
- 账户里有一只市值 100 万美元、评级 AA− 的别国主权债,被下调到 A+。折扣变成多少,能算作抵押品的价值少了多少?美国被下调到 AA+ 以后,美国国债在这张表上按哪一行算?
- 一次评级行动在星期五美东 17:20 公布。第一个能成交的收盘是哪一天?你持有跨过这个周末的短期期权,首日一档拿哪两个数比?
参考解答
第 1 问。不要。第二句把美国政府和政府机构的债务排除在限制以外;即使没有第二句,AA+ 也在 AA− 以上。这是按条款的判断(A,截至准则的版本日期),不涉及价格。
第 2 问。A+ 落在 A 级一行,折扣从 5% 变成 10%。能算作抵押品的价值从 95 万美元降到 90 万美元,少 5 万美元。美国国债那一问,这张表回答不了:表按评级分档,却没有写美国国债被下调以后按哪一行算(按字面,AA+ 属于 AA 级,折扣会从 2% 变成 5%)。卡上写「条款未查到」,向券商要书面说明;在答复以前,不假定没有影响,也不假定有。
第 3 问。P0 是星期五的收盘,t1 是下星期一的收盘(星期一休市就再往后一天)。17:20 是新加坡星期六 05:20(夏令时)/ 06:20(冬令时)。首日一档拿样本里首日最差的一次(2011 年 8 月 8 日,−6.66%)和平常周五收盘到下周一收盘的第 5 百分位(1994 年以来 −1.83%)比,取更坏的 −6.66%。这一档在公布以后、星期一开盘以前算。要到第二个交易日以后才能处理的,看两日一档(「个人的准备」的表)。
可以在这里停,下次从「案例:哪些算同一类」读起。
案例:哪些算同一类
Section titled “案例:哪些算同一类”下面的定义写在看结果以前(0.4)。例外:写这一节以前,编者看过一次这批事件次日涨跌的试算,所以这一点只对本节新加的量成立。
- 范围:三家对美国长期主权评级的负面行动;从负面观察转为负面展望的也算(2011 年 8 月 2 日穆迪结束审查、展望负面,敏感性去掉它);警告和其他评级机构不算;1996 年 1 月穆迪审查的是一部分国债,照实计入。1996 年以前没有找到负面行动。
- 样本和窗口:13 次,下调 3 次,展望负面或负面观察 10 次;查到 2026 年 11 月 20 日,没有新的负面行动。从 t1 算起 21 个交易日(主结果),63 日只作描述。
- 对照组和合并:对照组照 0.4,起点取 t1。t1 相隔不超过 21 个交易日的并成一段,一环接一环;每一段用第一次的数。
- 国债:10 年期收益率(FRED 序列 DGS10)同一段的变化,没有配对的对照组,与 1990 年以来平常的 21 日变化比。
- 比较的次数:事先列了 4 项(股市 21 日、股市首日、10 年期首日、10 年期 21 日),看过结果以后加了 1 项,共 5 项。同一批数据比了 5 次,每次都按 5% 的门槛,至少一次碰巧过线的机会不超过 5 × 5%(次数少时接近它),所以每次的门槛改成 5% ÷ 5 = 1%(道理在 1.4)。拿来和门槛比的,是「即使毫无作用,也会看到这样的结果」的机会。
13 次里有 6 次落在 3.2 的债务上限对峙之中(财政部第一封写明预计违约日的信到法律签署),下表标「对峙」;同一次下跌,两节的合计里只算一次(怎样分账见延伸阅读)。
| 段(t1) | 行动 | 21 日 | 10 年期 |
|---|---|---|---|
| 1996-01-25 | 穆迪审查,对峙 | +5.4% | +31 |
| 2011-04-18 | 标普展望 | +2.7% | −22 |
| 2011-07-14 | 穆迪审查等 4 次 | −9.9% | −74 |
| 2011-11-29 | 惠誉展望 | +5.7% | −9 |
| 2013-10-16 | 惠誉观察,对峙 | +4.0% | 0 |
| 2020-08-03 | 惠誉展望 | +7.0% | +12 |
| 2023-05-25 | 惠誉观察,对峙 | +5.5% | −6 |
| 2023-08-02 | 惠誉下调 | −0.1% | +1 |
| 2023-11-13 | 穆迪展望 | +6.7% | −59 |
| 2025-05-19 | 穆迪下调 | +0.3% | −8 |
读法:「21 日」是标普 500 从 t1 起其后 21 个交易日的涨跌,「10 年期」是同一段的收益率变化(基点)。2011 年 7 月 13 日穆迪审查(t1 7-14)、7 月 14 日标普观察(t1 7-15)、8 月 2 日穆迪展望负面(t1 8-03)、8 月 5 日标普下调(t1 8-08),t1 一个接一个相隔不到 21 个交易日,并成一段。2023 年 5 月和 8 月的两次相隔超过 21 个交易日,是两段。13 次因此是 10 段;三次下调属于 3 段。
延伸阅读:13 次的逐次数、时刻和敏感性
| 公布日(t1) | 行动 | 首日 / 21 日 | 10 年期 |
|---|---|---|---|
| 1996-01-24(01-25) | 穆迪审查 | −0.47 / +5.4 | +31 |
| 2011-04-18(04-18) | 标普展望 | −1.10 / +2.7 | −22 |
| 2011-07-13(07-14) | 穆迪审查 | −0.67 / −9.9 | −74 |
| 2011-07-14(07-15) | 标普观察 | +0.56 / −8.5 | −65 |
| 2011-08-02(08-03) | 穆迪展望 | +0.50 / −4.4 | −49 |
| 2011-08-05(08-08) | 标普下调 | −6.66 / +7.1 | −35 |
| 2011-11-28(11-29) | 惠誉展望 | +0.22 / +5.7 | −9 |
| 2013-10-15(10-16) | 惠誉观察 | +1.38 / +4.0 | 0 |
| 2020-07-31(08-03) | 惠誉展望 | +0.72 / +7.0 | +12 |
| 2023-05-24(05-25) | 惠誉观察 | +0.88 / +5.5 | −6 |
| 2023-08-01(08-02) | 惠誉下调 | −1.38 / −0.1 | +1 |
| 2023-11-10(11-13) | 穆迪展望 | −0.08 / +6.7 | −59 |
| 2025-05-16(05-19) | 穆迪下调 | +0.09 / +0.3 | −8 |
读法:首日和 21 日是标普 500 的涨跌(%),10 年期是 t1 起 21 个交易日的变化(基点)。对照组的百分位(21 日)依次是第 96、69、1、1、10、—(0 段)、82、90、97、91、39、92、39;63 日 13 次里 8 次上涨,够 20 段的 12 次平均第 49.9 百分位。
时刻。1996 年 1 月 24 日(星期三):同期报道写债券价格的下跌「began late Wednesday afternoon」(《国会记录》),相对 16:00 定不了,主口径按收盘以后算;3 月底上限提高以后,穆迪撤销了审查(据报道)。其余各次的时间戳:2011-04-18 MarketWatch 9:19(据报道);2011-07-13 不晚于 17:07;2011-07-14 不晚于 20:24;2011-08-02 不晚于 18:12;2011-08-05 不晚于 20:42;2011-11-28 约 16:15–16:40;2013-10-15 不晚于 17:26;2020-07-31「shortly after the market close」(据报道);2023-05-24 不晚于 18:42;2023-08-01 不晚于 17:47;2023-11-10 不晚于 17:18;2025-05-16 不晚于 17:41(investingLive)。三次下调以前同一家机构的展望或观察:标普提前 22 天(展望负面提前 109 天),惠誉 69 天,穆迪约 18 个月。
与 3.2 的重叠。2011 年 8 月 5 日的下调在《预算控制法》签署以后三天,落在 3.2 的后段窗口(X 日以后 21 个交易日)里;3.2 只写到 8 月 5 日收盘,8 月 8 日的 −6.66% 归本节。2023 年 8 月 1 日的下调在《财政责任法》签署以后 59 天,不在 3.2 的窗口里。
敏感性。去掉 2011 年 8 月 2 日那一次(12 次):21 日 9 次上涨,10 段里 8 段,对照组平均第 63.4 百分位,结论不变。1996 年那一次按当天收盘算(t1 1 月 24 日):首日 +1.17%,21 日 +6.3%,合计不变。按 63 日合并,13 次是 8 段,8 段的 21 日全部上涨。
之后的评级。查到 2026 年 11 月 20 日,三家没有新的负面行动:标普 2025 年 8 月 18 日和 2026 年 6 月 26 日确认 AA+、展望稳定(Investing.com),惠誉 2026 年 8 月 13 日确认 AA+、展望稳定(investingLive),穆迪是 Aa1、展望稳定。
案例:股市和国债过去怎样
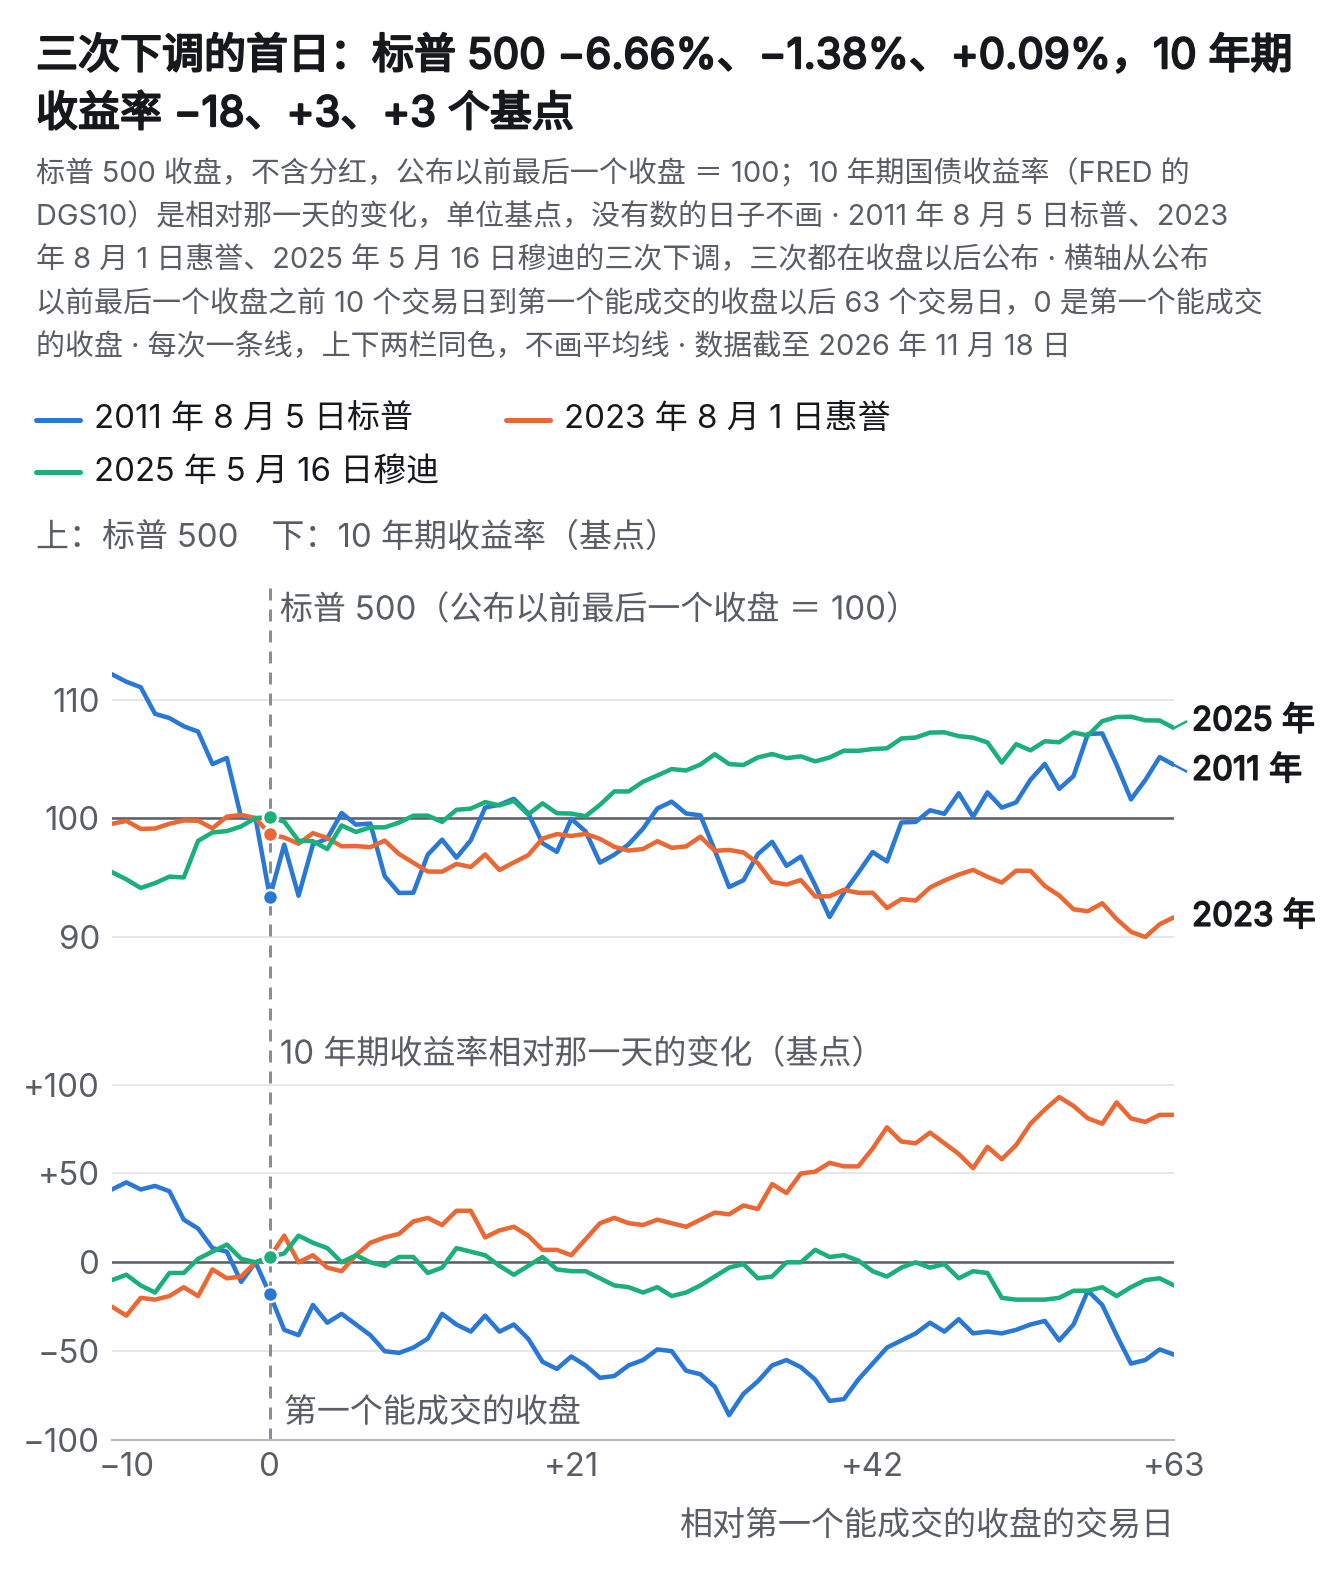
Section titled “案例:股市和国债过去怎样”先揭晓开头的两问。周一 5 月 19 日,标普 500 收在 5,963.60,比周五 +0.09%,没有跌超 1%;SPY 开盘比周五收盘低 1.03%,收盘高 0.11%。参照的数可以取得更贴切:1994 年以来周五收盘到下周一收盘跌超 1% 的占 11.5%。第二问:第 21 个交易日(6 月 18 日)10 年期收益率是 4.38%,比周五低 5 个基点,没有高于 4.43%。一次结果说明不了概率写得好不好,只说明这一次没有支持因为下调而调高两个概率;窗口里还有别的消息(延伸阅读)。
股市。照 0.4 的三句标等级。
- 独立周期够 5 个吗?10 段,够。只看下调是 3 段,不够。
- 对照组够 20 段吗?13 次里 12 次够,平均第 58.9 百分位;2011 年 8 月 8 日那一次不够,不计入。
- 即使这类事件毫无作用,也会看到这个结果的机会小吗?10 段里 8 段其后 21 日上涨,1994 年以来平常是 64.4%。说法是「要跌」,上涨偏少才支持它,所以算「至多 8 段上涨」的机会:
=BINOM.DIST(8, 10, 0.644, TRUE)≈ 92%,不减 1(0.4 的例子算「k 次以上」,才减 1)。不小,没有看出偏弱。按次数是 13 次里 9 次,以段数为准。
没有看出差别,还要问排除得了多大的差别。说法讲的是偏弱,用下界(0.4):=BETA.INV(0.05, 8, 3) ≈ 49.3%(13 次里 9 次是约 42.7%),排除得了「上涨的机会低于约 49%」,即比平常低约 15 个百分点以上的偏弱,排除不了更小的。三次下调其后 21 日是 +7.1%、−0.1%(第 39 百分位)、+0.3%(第 39),3 段里 2 段上涨,界线约 13.5%,排除不了任何像样的差别。三次下调以后股市的方向只有 3 段,证据不足;连同负面展望和观察的 10 段里 8 段其后 21 日上涨,与平常没有看出差别,只排除得了「上涨的机会低于约一半」那样的偏弱。10 段虽然过了前两句,仍标经验说法(C),理由有三:说法讲的是下调,下调只有 3 段;13 次里 6 次落在 3.2 的对峙之中,分不开;10 段的界线 49.3% 只落在「多半下跌」(上涨的机会低于 50%)的边上,算不上排除了像样的差别。
首日只作描述:13 次里 6 次下跌(即使毫无作用,6 次以上的机会约 60%);三次下调里 2 次跌超 1%(即使毫无作用约 4.4%,高于 1% 的门槛),这一项又是看过结果以后加的,只有 3 段。
国债。13 次负面行动其后 21 日,10 年期收益率上升的只有 3 次;1990 年以来平常是 46.5%。即使毫无作用,13 次里至多 3 次的机会是 =BINOM.DIST(3, 13, 0.465, TRUE) ≈ 7.6%,按 10 段里 3 段是约 24%,以段数为准。说法是「被抛售」,即收益率上升,看到的上升偏少,要排除的是「上升的机会高」那一边,用上界 =BETA.INV(0.95, k+1, n−k):10 段里 3 段是 =BETA.INV(0.95, 4, 7) ≈ 60.7%,比它更高的被排除(按 13 次是约 49.5%)。三次下调是 −35、+1、−8 个基点,3 次里 1 次上升,上界约 86.5%,证据不足。首日只作描述(延伸阅读)。「评级行动以后国债被抛售」没有得到数据支持:13 次负面行动(含 3 次下调)其后 21 日 10 年期收益率上升的只有 3 次,按 10 段是 3 段,排除得了「上升的机会高于约六成」,五成到六成之间排除不了;只看 3 次下调,证据不足。利率没有配对的对照组,这一条标经验说法(C)。
一对结果相反的案例。2011 年 8 月 5 日和 2023 年 8 月 1 日都是收盘以后下调到 AA+。2011 年那一次,下调以前市场已在急跌之中:P0 时标普 500 比 52 周最高收盘低 12.0%,VIX 32.0;同期有欧债危机,资金在买国债,10 年期收益率两周里从 2.99% 降到 2.58%。首日 −6.66%,10 年期再降 18 个基点;其后 21 日却 +7.1%。2023 年那一次,P0 时只比高点低 0.3%,VIX 13.93;10 年期已在 2.6 的一段急升之中(7 月 5 日触发),同一周财政部调高了借款估计、宣布增加中长期国债的拍卖。首日 −1.38%,10 年期 +3 个基点;其后 21 日 −0.1%,63 日 −7.1%(对照组第 5 百分位)。区别在评级以外,而且当时看得到:一次在急跌和避险之中,一次在国债供给增加、长端急升之中。这些区别事后看说得通,两次说明不了它们决定了结果,事先没有检验过,不能拿来分组。
可以在这里停,下次从「必然与不必然」读起。
延伸阅读:三次下调的路径和托管的国债
三次下调的 SPY 跳空(P0 收盘到 t1 开盘)是 −2.64%、−0.71%、−1.03%,首日收盘对收盘 −6.51%、−1.39%、+0.11%。其后 63 个交易日,标普 500 依次 +11.9%、−7.1%(对照组第 5 百分位)、+7.5%(第 73);2011 年那一次的对照组不到 20 段。
2011 年。8 月 8 日 10 年期收益率的 −18 个基点,排在 1990 年以来日变化的第 0.4 百分位。10 年期收益率 7 月 22 日 2.99%,8 月 5 日 2.58%,8 月 8 日 2.40%,8 月 10 日 2.17%。SPY 8 月 5 日收盘 120.08,8 月 8 日开盘 116.91(−2.64%),收盘 112.26(−6.51%):开盘以后的一段 −3.98%,跳空只占全天跌幅的约四成。标普 500 8 月 5 日收盘 1,199.38,8 月 8 日 1,119.46。VIX 8 月 5 日 32.0,8 月 8 日 48.0。
2023 年。10 年期收益率 7 月 31 日 3.97%,8 月 1 日 4.05%,8 月 2 日 4.08%,8 月 3 日 4.20%,10 月 19 日最高 4.98%,10 月 31 日(t1 以后第 63 个交易日)4.88%。t1 以后 63 个交易日里,标普 500 最低收盘是 10 月 27 日的 4,117.37,比 P0 低 10.0%。
2025 年。10 年期收益率 5 月 16 日 4.43%,19 日 4.46%,20 日 4.48%,21 日 4.58%(当天标普 500 −1.61%),6 月 18 日(t1 以后第 21 个交易日)4.38%。预测题的第二问从周五收盘量到第 21 个交易日,是 22 个交易日;1990 年以来 22 日上升的比例也是 46.5%,参照不变。窗口里还有两件事:5 月 22 日美东 6:54,众议院以 215 比 214 通过 H.R. 1,后来成为公法 119-21(众议院书记官,3.6),标普 500 当天 −0.04%;5 月 23 日对欧盟的关税宣布(3.4),当天 −0.67%。
托管的国债。如果外国官方机构因为评级被迫卖出,美联储为它们托管的国债(FRED 序列 WMTSECL1)会明显减少。数是十亿美元,周三,从公布以前最后一个周三算 4 周:2011 年 8 月 3 日 2,676 → 8 月 31 日 2,656(−0.72%);2023 年 7 月 26 日 3,002 → 8 月 23 日 3,001(−0.04%);2025 年 5 月 14 日 2,909 → 6 月 11 日 2,875(−1.19%,同一段时间有关税冲击,分不开)。2009 年以来任意 4 周(929 个)的中位数 +0.10%,第 5 百分位 −1.49%,第 95 百分位 +2.16%;三次依次排第 19、44、9 百分位,都不在极端。
国债的首日。13 次里 10 年期 8 次上升、5 次下降,三次下调是 −18、+3、+3 个基点。
美元。广义美元指数(FRED 序列 DTWEXBGS)三次下调的首日:+0.09%、+0.47%、−0.53%。2 年期和 3 个月期国债的收益率,三次下调前后的变化都在几个基点以内。
必然与不必然
Section titled “必然与不必然”下表每一行只带一个等级(分法见 0.2)。
| 事项 | 依据 |
|---|---|
| 公布以后的日期、美东时刻(不晚于)、第一个能成交的收盘 | A 规则决定(日期),公布以后 |
| 查过的条款里的阈值,这一次越过了没有 | A 规则决定(规则阈值),只限查过的条款,截至条款的版本日期 |
| 下一次评级行动会不会发生、在哪一天 | 不知道,评级行动没有日程 |
| 下调以后股市的方向 | C 经验说法:证据不足 |
| 评级行动以后国债收益率的方向 | C 经验说法:「被抛售」没有得到数据支持 |
读法:只有前两行可以用「一定」;第二行只说查过的条款。
失效的案例是按事先的定义没有应验的一次;失效条件是这个剧本在什么情况下不再适用(0.9)。事先的定义是「评级下调本身不推高国债收益率」:下调以后第 63 个交易日,10 年期收益率比 t1 高 50 个基点以上,就是没有应验。主检验用 21 日,这里取 63 日,看的是下调以后的一整个季度。1990 年以来平常的 63 日里,10 年期上升超过 50 个基点的约占 12%,第 95 百分位约 +74 个基点。
- 哪一次:2023 年 8 月 1 日惠誉下调(t1 8 月 2 日)。10 年期收益率 4.08%,第 63 个交易日(10 月 31 日)4.88%,高 80 个基点,在平常 63 日变化的第 95 百分位以上。
- 当时最早能看到什么:下调以前,10 年期 7 月 5 日已经比 42 个交易日以前高 50 个基点以上,触发了 2.6 的急升信号(RATES-01);7 月 31 日财政部调高借款估计,8 月 2 日美东 8:30(新加坡 20:30)的再融资声明写明增加中长期国债的拍卖规模。
- 它怎样改变准备:下调和增发都与赤字扩大有关(惠誉的公告把预期的财政恶化列为理由之一,CNBC;财政部同一周调高了借款估计),分不开;这一次上升只算一次,归 2.6 计算,本节不另算。下一次下调时,先查这条急升信号有没有触发、同一周有没有借款估计和再融资声明;有的话,利率一侧照 2.6 写,不记作评级本身的证据。
失效条件另写两条。一是你持有的产品的条款阈值被越过:例如核准机构里没有一家再给美国最高评级时,美国就不再是强积金的豁免当局,同一发行人 10% 的限制适用。二是监管机构或清算所改为按评级给美国国债定折扣或风险权重。出现任何一条,条款这条路就要按新条文重查。
方向的回答是「证据不足」,0.8 的准备照样做得完。不利的情景分四档,各管一种人;「窗口内最低」指窗口里最低的那个收盘相对起点的涨跌。
| 档 | 管谁 | 起点和窗口 | 取哪个数 |
|---|---|---|---|
| 方向一档 | 写情景和概率的人 | t1 起 21 日,看终点 | 平常 −6.9%,样本 −9.9%,取 −9.9% |
| 账户义务一档 | 使用保证金或者卖出期权的人 | P0 起到 t1 后 21 日,窗口内最低 | 平常 −9.6%,样本 −15.0%,取 −15.0% |
| 首日一档 | 持有跨过公布的短期期权的人 | P0 到 t1 | 平常 −1.78%(跨周末 −1.83%),样本 −6.66%,取 −6.66% |
| 两日一档 | 同上,第二个交易日以后才能处理的 | P0 起两个收盘,取更坏的 | 平常 −2.59%,样本 −6.66%,取 −6.66% |
读法:「平常」是 1994 年 2 月 4 日以来的第 5 百分位,「样本」是 13 次里最差的一次(前两档是 2011 年 7 月 13 日穆迪审查,后两档是 2011 年 8 月 5 日标普下调)。那一次第二天反弹,到 8 月 9 日收盘只剩 −2.24%,可是保证金按 8 月 8 日的收盘重算,所以两日一档也取 −6.66%。这些数都不是最坏的情况,压力测试见期权课 11.5。
事前:
- 日历:评级行动没有日程;展望调为负面和列入负面观察是预告,记一笔(三次下调以前都有)。债务上限的预计违约日见 3.2。
- 账户义务:首日、两日两档在公布以后、第一个能成交的收盘以前算一次(例如星期五晚上);展望负面或负面观察期间,可以当作压力情景提前算一次,写明是假设公布。按 ACCT-01 算出在这个价格下每一项有期限的账户义务哪天到期、缺多少现金。
- 主题敞口:所持的债券基金、货币基金和券商的抵押品条款查一遍,记下与评级有关的句子和文件日期(本节任务)。
- 情景:股市其后 21 日上涨的概率从对照组的比例出发,算不出时用 1994 年以来的 64.4%;10 年期收益率上升的概率用 1990 年以来的 46.5%;都不因为评级行动调整。不利的一档用上表的方向一档。
- 不做的事:条款没有要求时,不把评级行动当作调整国债和国债基金的理由;不由「一次比一次小」推出下一次更小。
使用保证金或者卖出期权的人,另做一条:按 −15.0% 算一次保证金占用,并问券商国债抵押品的折扣是否按评级区分,要书面答复。
当天:先看条款,再按 ACCT-01 重算保证金和现金缺口。10 年期收益率触发急升信号的,转到 2.6;股市本来就在急跌之中的,第5章会讲急跌中的被迫卖出。
事后:第 21 个交易日记下标普 500 和 10 年期收益率,加进上面的表里重算。
这一节的规则
Section titled “这一节的规则”下面各条与市场规则清单的条目一字不差,其余的字段(需要的数据、允许得出的结论、历史证据、准备、复核)见清单。
- RATING-01(A 规则决定):如果标普、穆迪、惠誉之一下调美国的主权评级、把展望调为负面或列入负面观察,就记下公布的日期和美东时刻、第一个能成交的收盘,并逐项查所持的基金、账户和抵押品的条款是否引用评级、引用哪一档阈值、这一次越过了没有。
- RATING-02(C 经验说法):如果有人以评级下调或负面展望作为判断股市或国债方向的理由,就先照 RATING-01 查条款里有没有被迫的交易,再把这句话当作证据不足的说法:股市其后 21 个交易日上涨的概率从对照组的比例出发(算不出时用同一段年代平常的比例),国债收益率上升的概率从平常的比例出发,都不因为这次行动调整。
思考题:
- 动手算(示例数据)。某国的 8 次负面行动,t1 依次是第 1、15、30、40、200、210、400、700 个交易日。按 21 日合并,是几段?如果每段第一次其后 21 日的涨跌依次是上涨、上涨、下跌、上涨,标什么等级?(答:4 段:第 1、15、30、40 天一环接一环,相邻的都不超过 21 个交易日,是一段;第 200、210 天一段;第 400、700 天各一段。4 段不到 5 个独立周期,第一句就答「否」,不论几段上涨,都写「证据不足」,标经验说法(C)。)
- 动手算(示例数据)。另一组负面行动有 6 段,其后 21 日 5 段上涨,同一段年代平常的比例是 64.4%。要检验的说法是「评级行动以后股市偏弱」,用哪一边的界线?排除得了什么、排除不了什么?能不能写「评级行动对股市没有影响」?(答:说法讲的是偏弱,用下界:
=BETA.INV(0.05, 5, 2)≈ 41.8%,只排除得了「上涨的机会低于约 42%」,连「多半下跌」也排除不了。照 0.4 写「证据不足」,标经验说法(C);不能写「没有影响」,也不能写「与平常没有看出差别」。) - 动手判断(示例数据)。两只基金都没有政府债的豁免。甲的投资准则写「买入的政府债券须评为 AA− 或以上」;乙写「持有的政府债券须评为 AA− 或以上,降到以下的,管理人在 90 日内处置」。假设美国被下调到 A+,照 RATING-01 各写什么,标什么等级?(答:先看约束的是买入还是持有。甲只约束买入,已经持有的不要求卖出,以后不能再买。乙约束持有,A+ 越过了阈值,要在 90 日内卖出,这是被迫的交易;没有写明的写「条款未写明」。两条都是 A(规则阈值),截至准则的版本日期,不说价格的方向。)
本节要点:
- 评级行动公布以后,它在哪一个时段、第一个能成交的收盘是哪一天,就确定了;收盘以后公布的,方向从下一个交易日的收盘算起。
- 按查过的条款,美国的银行资本规则、美联储贴现窗口的折算表和货币基金规则的条文不按评级区分美国国债,2011 年下调以后 CME、FICC、OCC 三家清算所声明不改抵押品折扣,2023、2025 年没有找到改动的公告;三次下调没有触发查到的被迫卖出;阈值各不相同(强积金要最高评级,巴塞尔标准法 A+ 起 20%),所持产品的条款要逐项自己查,查不到的写「未查到」。
- 三次下调以后股市的方向只有 3 段,证据不足;连同负面展望和观察的 10 段里 8 段其后 21 日上涨,与平常没有看出差别,只排除得了「上涨的机会低于约一半」那样的偏弱。
- 「评级行动以后国债被抛售」没有得到数据支持:13 次负面行动(含 3 次下调)其后 21 日 10 年期收益率上升的只有 3 次,按 10 段是 3 段,排除得了「上升的机会高于约六成」,五成到六成之间排除不了;只看 3 次下调,证据不足。
本节任务:在你持有的一只债券基金或货币基金的招募说明书里,找到投资准则一段,抄下与评级有关的一句,没有的写「没有」;有的,记下它约束的是买入还是持有。再在券商网站找到抵押品或保证金折扣的说明,记下美国国债的折扣,以及它是否按评级区分,找不到的写「未查到」。写在剧本卡上,记下两份文件的日期。约 15 分钟。
关键术语:
| 中文 | English | 释义 |
|---|---|---|
| 主权信用评级 | sovereign credit rating | 评级机构对一国政府偿还债务的能力和意愿给出的等级;标普、惠誉写 AAA、AA+……,穆迪写 Aaa、Aa1……,相邻两个等级差一档 |
| 评级展望 | outlook | 评级机构对评级以后可能的方向的看法,分正面、稳定、负面,另有方向不定的「发展中」 |
| 负面观察 | CreditWatch negative / review for downgrade / Rating Watch Negative | 评级被列入可能下调的名单;三家的叫法依次是标普、穆迪、惠誉的 |
| 风险权重 | risk weight | 银行计算资本要求时给一类资产的折算比例;权重越高,持有它要准备的资本越多 |
| 抵押品折扣 | haircut | 用债券作抵押借钱或充当保证金时,按市值打的折扣;折扣 2% 指市值 100 万美元只算 98 万美元 |
仅供学习,不构成投资建议。课程里的价格和数据都是标注过的示例,不是实时行情。